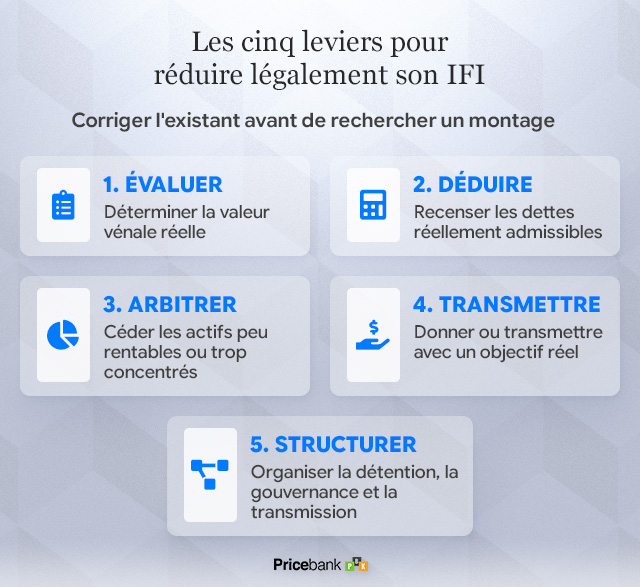
1. Avant d’optimiser, déterminer correctement l’assiette
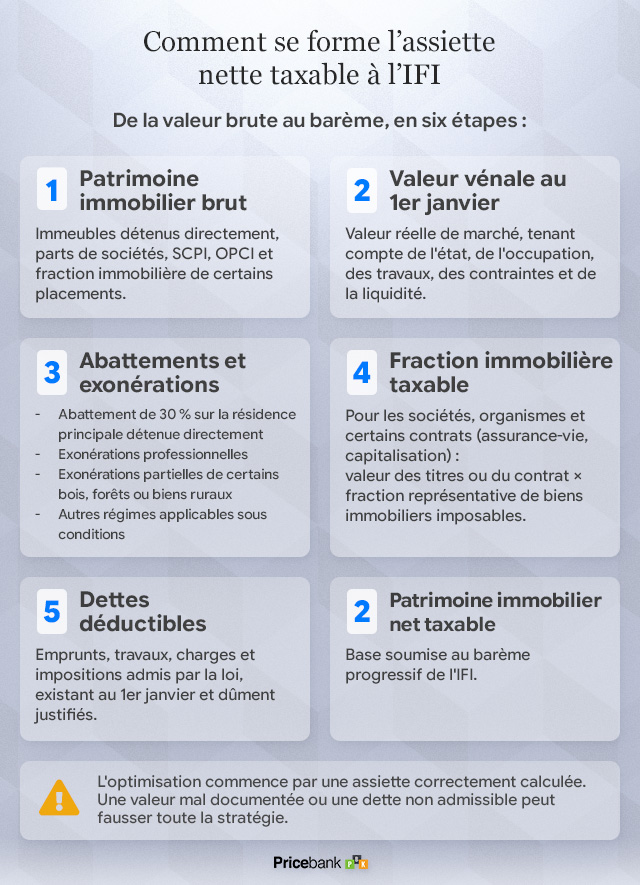
L’IFI s’applique au-delà de 1,3 M€ de patrimoine immobilier net taxable, mais son barème commence à 800 000 € et s’étend de 0,50 % à 1,50 %. Le patrimoine est photographié au 1er janvier : chaque bien doit être déclaré pour sa valeur vénale réelle, ni le prix d’achat, ni une estimation d’agence optimiste. Travaux à prévoir, occupation, nuisances, indivision, liquidité réduite : tout ce qui affecte objectivement la valeur doit être pris en compte.
Trois vérifications s’imposent :
- L’abattement de 30 % sur la résidence principale détenue en direct : il ne s’applique pas automatiquement lorsque le bien est logé dans une SCI de gestion.
- L’immobilier indirect : les parts de SCI, de SCPI ou d’OPCI sont taxables à hauteur de leur fraction immobilière. Une société ne fait pas disparaître l’actif de l’assiette, elle en change seulement la valorisation.
- Les exonérations : biens professionnels réellement affectés à l’activité, bois et forêts (exonérés aux trois quarts sous engagement de gestion durable) et biens ruraux loués à long terme.
Une décote peut aussi être envisagée pour des parts minoritaires, une indivision ou une faible liquidité, mais uniquement si elle repose sur des circonstances objectives et documentées : avis de valeur, transactions comparables, statuts, diagnostics. Les 10 à 15 % usuellement appliqués aux parts minoritaires restent contestables sans cette justification ; une SCI familiale ne justifie aucun taux forfaitaire.
2. Les dettes : le premier levier, à condition qu’elles soient réelles
L’IFI taxe le patrimoine net. Une dette n’est déductible que si elle existe au 1er janvier, pèse sur un membre du foyer fiscal, se rattache à un actif imposable et est justifiée. On retient le capital restant dû à cette date (attestation bancaire ou tableau d’amortissement) et non le montant emprunté.
Sont également déductibles, sous conditions, certaines dépenses de travaux restant dues, charges de copropriété et impositions liées à la propriété, notamment la taxe foncière exigible au 1er janvier.
Trois zones de vigilance :
- Prêt in fine : la dette admise est réduite par un amortissement théorique ; elle n'est donc pas déductible intégralement pendant toute sa durée.
- Prêts familiaux : ils font l'objet de règles d'exclusion spécifiques. Un contrat écrit, des intérêts et des remboursements effectifs ne suffisent donc pas toujours à rendre la dette déductible.
- Plafond anti-abus : au-delà de 5 M€ de patrimoine taxable, la fraction des dettes dépassant 60 % de cette valeur n'est déductible qu'à hauteur de 50 %.
Ce mécanisme concerne uniquement la fraction des dettes dépassant 60 % de la valeur taxable, lorsque celle-ci excède 5 M€.
Quelles dettes peuvent réduire l'assiette de l'IFI ?
| Type de dette | Déductibilité potentielle | Principale vigilance |
|---|---|---|
| Emprunt immobilier classique | Oui, sous conditions | Retenir le capital restant dû au 1er janvier |
| Emprunt destiné à l'acquisition de parts | Oui, à proportion | Calculer la fraction immobilière taxable |
| Travaux de construction ou d'amélioration | Oui, sous conditions | Factures, nature des travaux et solde dû |
| Réparations et entretien | Oui, si dette existante | Dépense restant effectivement due au 1er janvier |
| Charges de copropriété | Possible, sous conditions | Charges effectivement supportées et restant dues au 1er janvier ; éviter toute double déduction. |
| Taxe foncière | Oui, sous conditions | Seule la taxe foncière due au 1er janvier est déductible (à l'exclusion de la part récupérable sur le locataire) |
| Prêt in fine | Partiellement | Amortissement fiscal théorique : la déduction diminue chaque année |
| Prêt sans terme | Déduction progressive | Amortissement fictif d'un vingtième par an |
| Prêt familial ou intragroupe | Souvent exclu ou encadré | Conditions normales de marché et remboursements réels à prouver |
| Dette liée à un actif exonéré | Exclue ou limitée | Appliquer la fraction effectivement taxable |
| Dette artificielle | Risque de rejet | Substance économique et objectif non principalement fiscal |
Le raisonnement doit rester économique : emprunter uniquement pour réduire l’IFI est rarement rationnel si intérêts et frais dépassent l’économie. La dette est un outil de financement, pas un gadget fiscal.
3. Les arbitrages : réduire l’exposition sans désorganiser le patrimoine
L’IFI révèle souvent une concentration immobilière excessive. Plutôt que vendre pour défiscaliser, identifiez les actifs dont la détention ne se justifie plus : logement peu rentable après charges et travaux, immeuble gourmand en investissements, bien éloigné ou inadapté aux objectifs familiaux.
Comparez le gain fiscal aux coûts réels de la cession : plus-value, frais, fiscalité, perte de loyers et éventuels coûts de réinvestissement. La vente peut servir plusieurs objectifs cohérents : rembourser une dette coûteuse, constituer des liquidités, financer une donation ou réinvestir en actifs financiers (actions, obligations et liquidités étant hors assiette IFI).
Attention en revanche : les contrats d’assurance-vie ou de capitalisation peuvent conserver une fraction taxable lorsqu’ils investissent dans des supports représentatifs d’actifs immobiliers, notamment certaines SCPI ou certains OPCI. L’arbitrage est une décision d’allocation, pas un tour de passe-passe.
4. Les dons : un levier fiscal qui doit rester philanthropique
C’est le principal outil de réduction directement imputable sur l’IFI : 75 % du don aux organismes éligibles (fondations reconnues d’utilité publique, enseignement supérieur, entreprises d’insertion…) dans la limite de 50 000 € de réduction, soit un don maximal utile d’environ 66 667 €. Attention, il existe deux limites : la réduction ne peut excéder l’IFI dû et la fraction inutilisée n’est pas reportable. Le don n’est jamais un placement rentable : l’avantage fiscal en réduit le coût sans l’annuler. Il convient également de le distinguer de la donation patrimoniale en pleine propriété, qui transfère définitivement un actif et s’inscrit dans un projet de transmission : abattements de 100 000 € par parent et par enfant tous les 15 ans. Une donation irrévocable ne se décide jamais pour économiser l’IFI d’une seule année.
5. Démembrement et SCPI démembrées : transmettre, pas effacer
Le démembrement sépare l’usufruit (usage et revenus) de la nue-propriété : récupération de la pleine propriété à terme. Point essentiel : dans le régime général, l’usufruitier déclare le bien en pleine propriété. La donation de nue-propriété avec réserve d’usufruit ne réduit donc pas l’IFI du donateur. Elle reste un excellent outil de transmission, pas un outil de défiscalisation. Exception notable : l’usufruit du conjoint survivant issu d’une succession obéit à un régime spécifique.
Deux applications sont à connaître :
- La donation temporaire d’usufruit, pour financer les études d’un enfant, lui procurer des revenus ou soutenir un organisme, suppose un transfert réel des revenus ou de l’usage, une durée déterminée et une justification cohérente. La durée minimale de trois ans concerne certains dispositifs consentis à des organismes éligibles ; elle ne constitue pas une règle générale pour toute donation temporaire d’usufruit.
- Les SCPI en nue-propriété : achetées avec une décote, elles ne procurent pas de revenus pendant le démembrement. Lorsque le démembrement résulte de l’acquisition de la nue-propriété, le nu-propriétaire n’est en principe pas imposable à l’IFI pendant cette période, sous réserve de la situation juridique et de l’origine de l’opération. Il s’agit d’un outil de préparation de revenus futurs, à condition d’examiner la durée, la clé de répartition, la qualité de gestion et la liquidité.
6. Structurer : organiser plutôt que dissimuler
La SCI organise la détention familiale, la gouvernance et la transmission progressive de parts, mais ses titres restent taxables pour leur fraction immobilière. L’interposition d’une société ne change pas la nature de l’actif.
Les exonérations professionnelles (immeuble affecté à l’activité, holding animatrice) supposent des conditions strictes. Une société qui gère uniquement son propre patrimoine immobilier ne devient pas, pour cette seule raison, une société opérationnelle.
Comptes courants d’associés et financements doivent correspondre à des créances réelles, documentées et cohérentes avec les flux financiers. Une structure utile pour organiser la propriété ou la transmission ne devient pas automatiquement pertinente pour réduire l’IFI.
7. Le plafonnement : le mécanisme des patrimoines peu liquides
Le total de l’IFI et de certains impôts est plafonné à 75 % des revenus mondiaux de l’année précédente, selon les règles applicables. Ce mécanisme peut concerner les patrimoines importants mais peu générateurs de liquidités : retraités, propriétaires de biens faiblement rentables ou détenteurs d’actifs difficiles à céder. Il ne s’agit pas d’une exonération mais d’une correction. Les revenus exceptionnels, distributions et plus-values peuvent modifier le calcul : une simulation individualisée est nécessaire.
| Situation | Première question à se poser | Leviers prioritaires |
|---|---|---|
| Tout contribuable | La valeur de mes biens, l'abattement de ma résidence principale et mes dettes sont-ils correctement déclarés ? | Évaluation, abattement 30 %, dettes réelles |
| Patrimoine proche de 1,3 M€ | Une correction de valeur ou des dettes peut-elle me faire repasser sous le seuil d'assujettissement ? | Évaluation, dettes (les leviers ci-dessus, avec un enjeu de bascule) |
| Patrimoine très concentré en immobilier | Certains biens immobilisent-ils trop de capital pour leur rendement net ? | Arbitrage, diversification vers des actifs meubles (hors assiette IFI) |
| Projet de transmission ou de philanthropie | Suis-je prêt à transférer durablement des droits ou des capitaux ? | Dons (réduction de 75 %), donation, démembrement avec réserve d'usufruit |
| Revenus faibles au regard du patrimoine | Le total IFI + impôt sur le revenu dépasse-t-il 75 % de mes revenus de l'année précédente ? | Plafonnement (mécanisme de droit commun, à simuler) |
| Endettement élevé et patrimoine > 5 M€ | Mes dettes dépassent-elles 60 % de la valeur de mon patrimoine taxable ? | Point de vigilance, pas un levier : la fraction excédentaire n'est déductible qu'à 50 % |
| Entrepreneur ou loueur en meublé | Mes biens sont-ils réellement nécessaires à mon activité professionnelle ? | Exonération professionnelle (conditions strictes et cumulatives, à valider avec un conseil) |
| Patrimoine en constitution | Faut-il continuer à accroître mon exposition immobilière ? | Actifs mobiliers, SCPI en nue-propriété (nu-propriétaire non taxable à l'IFI pendant le démembrement) |
8. La méthode : trois niveaux, quatre tests
Niveau 1 : Corriger l’existant : valeurs, abattement de 30 %, dettes, exonérations et plafonnement. C’est souvent là que se trouvent les premières économies, sans rien changer au patrimoine.
Niveau 2 : Réallouer : céder les biens qui ne méritent plus leur place, rembourser une dette coûteuse et diversifier.
Niveau 3 : Organiser : démembrement, donation et structuration uniquement au service d’un projet réel de transmission, de protection ou de gouvernance.
Avant toute opération, quatre tests de solidité :
- L’opération garde-t-elle un intérêt économique, familial ou philanthropique indépendamment de l’IFI ?
- Produit-elle des effets juridiques réels ?
- Acceptez-vous la perte de revenus, de propriété ou de liquidité ?
- Pouvez-vous l’expliquer et la documenter simplement à l’administration ?
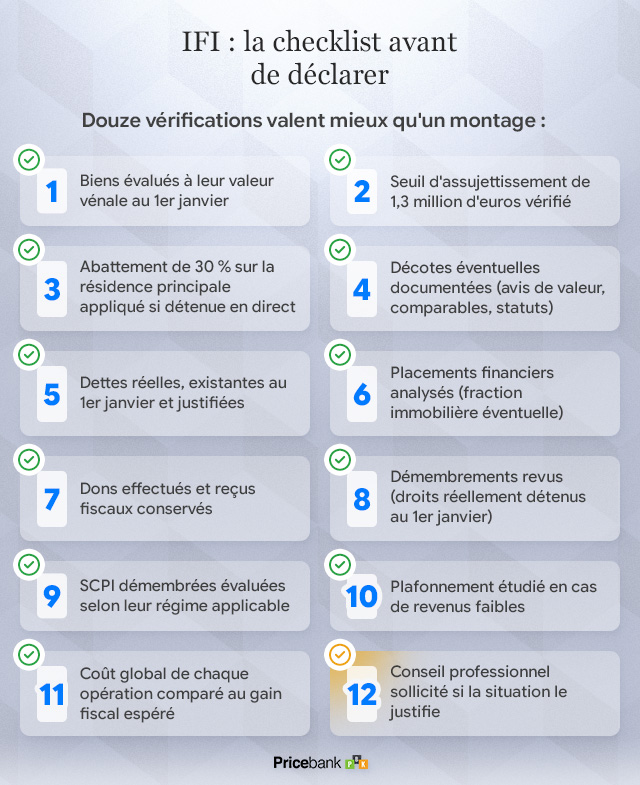
L’IFI ne se pilote pas avec un levier unique mais avec une méthode : bien évaluer, déduire les dettes réellement admises, mobiliser les exonérations, arbitrer les actifs devenus inutiles, puis transmettre et donner lorsque le projet est mûr. Comme dans notre exemple chiffré, la réduction vient d’une combinaison mesurée, jamais d’une astuce isolée. Le meilleur montage est celui qui reste pertinent même sans avantage fiscal.