La faible performance prolongée des small caps contredit un principe majeur de l’investissement, qui est que la rentabilité potentielle doit être proportionnelle au risque pris. Les small caps sont souvent des entreprises moins diversifiées dans leurs activités comme dans leurs marchés, avec un fonctionnement plus sensible aux cycles économiques de leur niche. Cela en fait des actifs plus risqués. Mais, lorsqu’une petite entreprise réussit, son taux de croissance est bien supérieur à celui d’une entreprise de grande taille. C’est la raison pour laquelle, sur le long-terme, les small caps se sont montrées plus performantes que les large caps.
L’histoire des marchés semble d’ailleurs indiquer que les small caps sont vouées à rebondir pour une durée conséquente. Entre 1936 et 2023, les small caps US ont offert un rendement supérieur aux grandes capitalisations près de 70 % du temps, et avec une différence moyenne de 2,85 points sur l’ensemble de la période. Les périodes durant lesquelles les grandes capitalisations offraient un meilleur rendement que les petites n’avaient jamais dépassé 12 ans. Or, voici 13 ans que les grandes entreprises surpassent les petites en terme de performance boursière sur le marché US. Les small caps se trouvent donc aujourd’hui à un niveau relatif historiquement bas par rapport aux large et mid-caps, ce qui laisse penser qu’un rattrapage pourrait survenir.
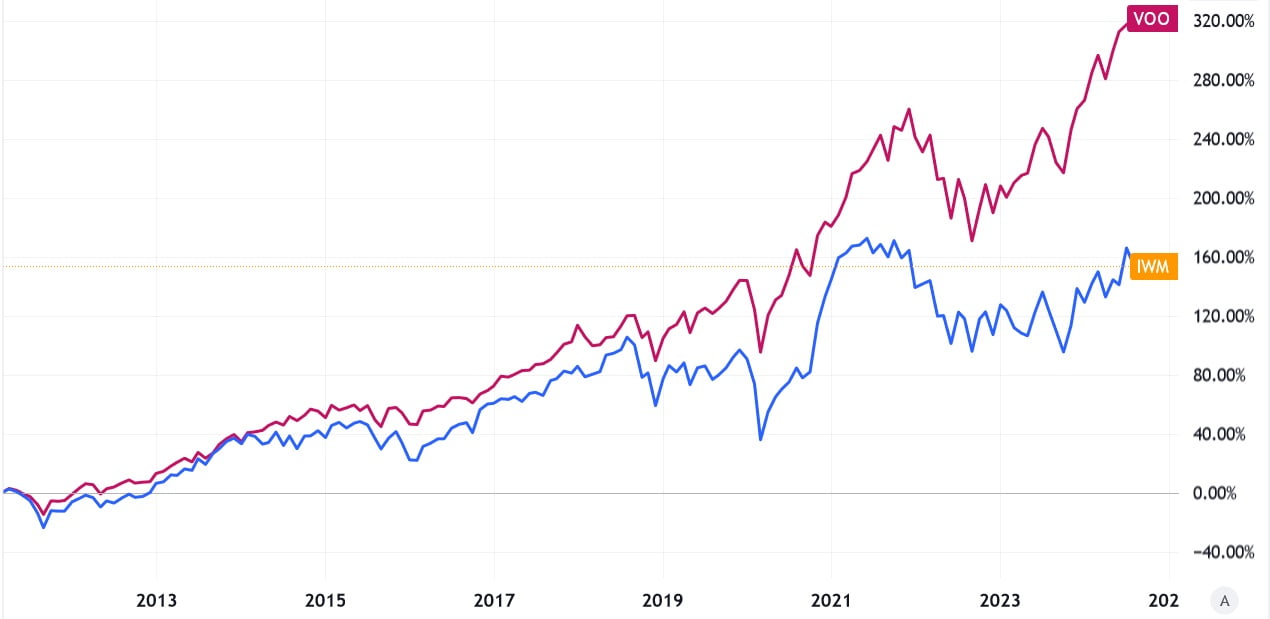 Le S&P 500 (en rouge) a réalisé le double de la performance du Russell 2000 (en bleu) sur la période
Les small caps américaines ont notamment été vampirisées par l’inexorable attraction du Nasdaq et, notamment, des mastodontes boursiers qui, après avoir été les GAFAM puis les FAANG sont devenus les « 7 Magnifiques » pour finalement inclure Apple, Microsoft, Alphabet, Amazo, Nvidia, Meta Platforms and Tesla. Si l’effervescence autour de ces gigantesques entreprises s’assagissait voire se retournait, peut-être les small caps seraient-elles les grandes gagnantes du changement de tendance ? La période de référence qui est dans tous les esprits est celle qui a suivi l’éclatement de la bulle internet en 2001, lorsque le Russell 2000 s’est mis à surperformer le S&P 500 jusqu’en 2011, avec une moyenne de 6,5 points, soit plus du double du S&P 500 sur la même période.
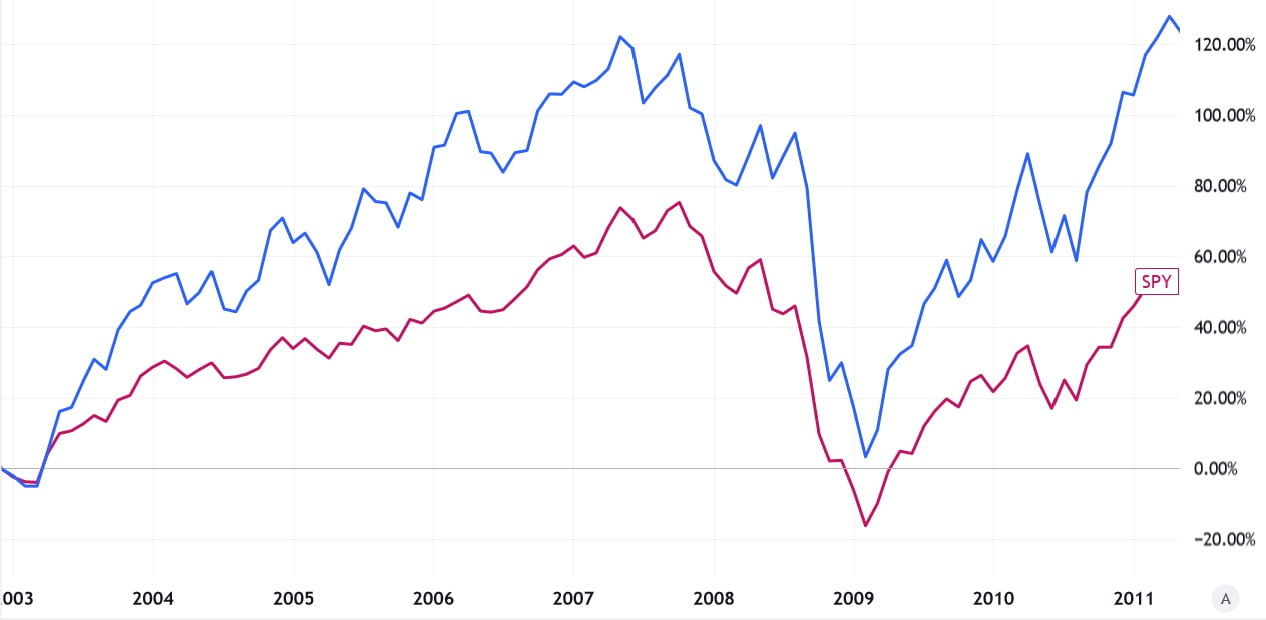 Le Russell 2000 (en bleu) a réalisé le double de la performance du S&P 500 (en rouge) sur la période
Les raisons d’un retour en grâce
Au-delà de l’hypothèse de régularités cycliques, le premier élément contextuel qui permet d’être optimiste sur un rebond des small caps tient à la probabilité d’une baisse des taux d’intérêt. Jerome Powell, le dirigeant de la FED, a laissé entendre le 31 juillet dernier qu’une baisse des taux, la première en 4 ans, était envisageable au regard de la réduction de l’inflation et de la hausse du chômage aux États-Unis. Les marchés sont donc probablement déjà en train d’intégrer cette baisse dans leurs évaluations.
Mais pourquoi les taux d’intérêt sont-ils particulièrement importants pour les small caps ?
D’une part, étant considérées plus risquées, elles sont affectées par le coût de l’argent qui réduit le goût du risque des investisseurs.
D’autre part, leur taux d’endettement est plus important en moyenne, et leurs conditions d’endettement sont moins favorables. En effet, les entreprises du Russell 2000 sont en moyenne deux fois plus endettées que celles du S&P 500, avec 60 % de la dette dont l’échéance est de 5 ans ou moins. Encore plus impressionnant est le fait que 45 % de la dette des small caps est à taux d’intérêt flottant, contre 9 % pour le S&P 500. Alors que les grandes entreprises bénéficient de conditions de négociation avantageuses pour leurs conditions de crédit, voire vont se financer directement sur le marché en émettant des obligations à taux fixe, beaucoup de small caps se sont retrouvées en difficulté avec la hausse des taux d’intérêt. Il va donc de soi qu’une baisse des taux aurait un impact encore plus bénéfique sur cette catégorie d’entreprises.
L’autre raison qui explique le désamour des marchés pour les small caps est la place prise par les entreprises technologiques dans la hausse des marchés. Même le S&P 500 donne plus de place à la technologie (avec 30 % de sa valeur totale) que le Russell 2000 (avec seulement 17%).
Pourtant, c’est historiquement au sein des small caps que l’on trouvait les acteurs économiques les plus dynamiques et les plus innovants, alors que les grandes entreprises étaient considérées comme des business solides mais moins porteurs d’innovation. Ces grandes entreprises compensaient précisément leur croissance et leur innovation inférieures par une moindre volatilité, notamment durant les retournements boursiers.
Pourtant, depuis plus de 10 ans, les entreprises du Nasdaq et les « 7 Magnifiques » en particulier ont réussi ce prodige de combiner rentabilité, promesse de croissance future, trésorerie et, bien sûr, sécurité de l’investissement du simple fait de leur taille. Elles représentent donc un investissement asymétriquement attractif. De fait, elles constituent une proportion considérable, voire excessive, des fonds institutionnels, fonds de pension et autres structures d’investissement financier. Le dernier chapitre de cette domination boursière a bien sûr été motivé par l’IA, qui a propulsé tous les grands noms de la tech vers des sommets encore inédits.
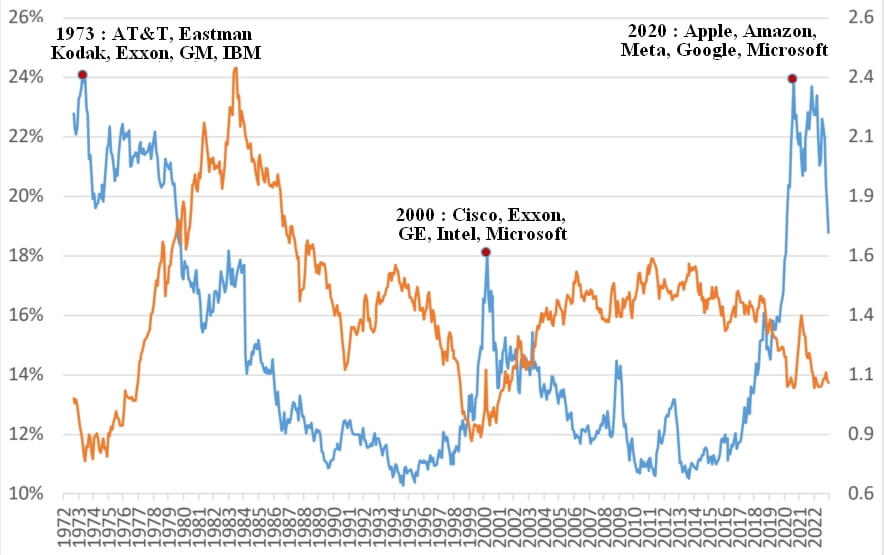 Poids relatif des 5 plus grosses entreprises au sein du S&P 500 (en bleu) comparé à la performance du Russell 2000 (en rouge)
Enfin, un dernier facteur a joué : les acteurs recherchant des investissements avec un risque et une rentabilité plus élevés se sont tournés vers le private equity et le venture capital. Un exemple connu est le fonds d’investissement de la célèbre université Yale, le deuxième fonds universitaire le plus élevé au monde avec un capital de 40 milliards de dollars, qui est désormais composé à 40% par des investissements non-cotés, contre 5 % en 1990.
Pourquoi alors s’embarrasser de small caps ?
D’un point de vue purement technologique, il est probable que l’on assiste progressivement à un ruissellement de l’IA, du même ordre que celui qui a suivi l’éclatement de la bulle internet. L’internet est alors venu profiter à l’ensemble de l’économie en contribuant ainsi largement à l’essor des small caps entre 2002 et 2011. Si, pour l’instant, l’IA n’a profité qu’à une part réduite des entreprises, elle a vocation à être progressivement adaptée par l’ensemble des entreprises de petite et moyenne taille, en leur offrant les gains de productivité associés.
D’un point de vue de stratégie de portefeuille financier, les small caps permettent d’insuffler un peu de diversité dans des portfolios souvent trop resserrés sur les grands noms de la technologie, afin de se préparer à l’éventualité d’un retournement sur ce marché excessivement étroit.
Enfin, les small caps bénéficient d’une inefficience de marché due à la difficulté à évaluer précisément leur valeur, ce qui offre la possibilité que le marché n’ait pas bien estimé certains actifs. D’autre part, les small caps sont plus susceptibles d’être les cibles d’OPA, et donc de voir leur valeur progresser fortement et rapidement.
Faut-il acheter le Russell 2000 ?
Indubitablement, non ! Le Russell est un agrégat d’entreprises aux caractéristiques très variées qui n’ont pour seule similitude que d’être cotées en bourse. Le fonctionnement par index est inadapté pour l’investissement dans les small caps. On n’achète pas le Russell 2000 comme on achète le Nasdaq, car l’index contient aussi bien des pépites que des déchets et il convient donc de savoir les trier.
Ainsi, le pourcentage d’entreprises du Russell 2000 perdant de l’argent est de 40% (contre 6% pour le S&P 500), mais surtout, cette tendance est structurelle puisque ce pourcentage était déjà de 35% en 2019, donc avant le Covid et avant la hausse des taux d’intérêt. Et pourtant, malgré ces poids morts, la marge moyenne au sein du Russell 2000 est restée globalement stable, ce qui indique que les sociétés rentables du Russell 2000 ont connu des croissances particulièrement intéressantes.
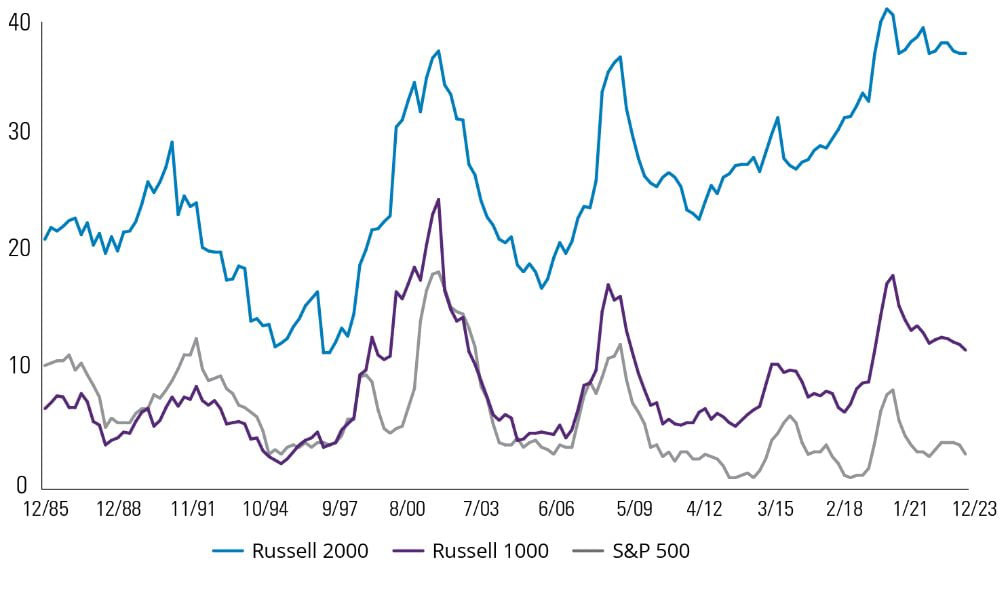 La part des sociétés non-rentables au sein des différents indices
Même chose pour la situation d’endettement des small caps, qui s’avère particulièrement hétérogène. La mauvaise dette des small caps est en effet très concentrée : la moitié de la dette globale de l’index est détenue par 10 % des entreprises ; la dette à taux flottant est également concentrée chez une partie des entreprises, ; et inversement, un tiers du Russell 2000 est en trésorerie positive, contre seulement 13 % pour le S&P 500. Dès lors que l’on effectue un travail de sélection sur les small caps, celles-ci peuvent donc dévoiler leur vrai potentiel. Contrairement aux grandes entreprises, où la gestion active peine à égaler la simple réplication d’indices par ETF, les small caps offrent une opportunité pour faire mieux que les indices. Le moment est idéal pour cela, puisque, en sélectionnant les entreprises rentables du Russell 2000, il est possible d’obtenir un PER de 30 % inférieur au S&P 500, soit l’écart le plus important depuis le pic de la bulle internet en 2000.
Comment sélectionner ?
De nombreux ETF proposent de filtrer les valeurs du Russell 2000 selon différents critères. Par exemple, le iShares Core S&P Small-Cap ETF, est composé du S&P 600, qui correspond à la partie inférieure du Russell 2000, soit les entreprises les plus petites, mais avec une sélection qui permet de ne garder que les actions avec résultats nets positifs pour le dernier trimestre ainsi que pour la somme des 4 derniers trimestres. Celui-ci n’a pas démérité face au S&P 500 durant la dernière période.
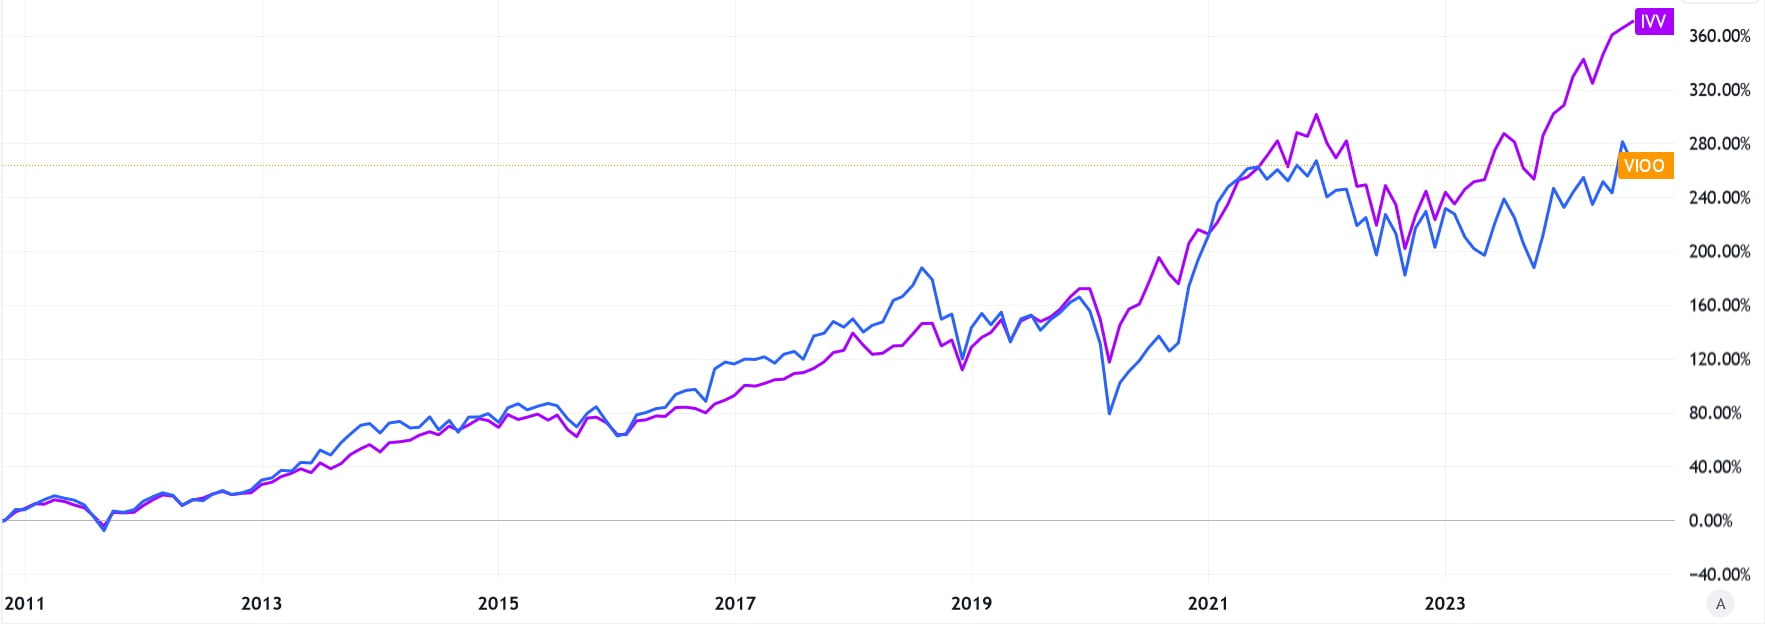 Le S&P 500 (en violet) et le S&P 600 (en bleu)
Autre proposition, le Pacer US Small Cap Cash Cows 100 ETF est encore plus exigeant en réduisant le S&P 600 aux 100 entreprises dont le cash flow disponible est le plus élevé. L’ETF se rééquilibre régulièrement en fonction non pas de la valeur de l’entreprise mais en fonction du cash flow disponible sur les 12 derniers mois. Le cash flow disponible constitue en effet une manière d’évaluer les dividendes qui est au moins aussi pertinente que le résultat net. En effet, une entreprise peut avoir un PER (Price to Earnings ratio) très bas, mais être dans le même temps très endettée. Cette approche par le cash flow disponible peut donc s’avérer inspirante pour les petits investisseurs.
Un autre critère pour constituer cet ETF a été de laisser de côté les sociétés financières, qui ont largement contribué à la sous-performance du Russell 2000 ces dernières années. L’index small cap US pullule en effet de petites banques et de compagnies immobilières dont le PER peut sembler intéressant mais qui sont extrêmement sensibles aux taux d’intérêt. La réussite est d’ailleurs au rendez-vous pour cette méthodologie puisque cet ETF a offert sur 5 ans un rendement annuel moyen de 16.88 %, soit près du double du Russell 2000.
D’autres ETF retravaillent le S&P SmallCap 600 en pondérant les entreprises selon leur revenu, pour un résultat étonnamment élevé avec 18,10 % en moyenne sur les 5 dernières années (Invesco S&P SmallCap 600 Revenue ETF), quand d’autres privilégient des critères de momentum, soit la progression des revenus (Invesco S&P SmallCap Value with Momentum ETF). L’idée est d’intégrer dans le portfolio les petites entreprises dès lors qu’elles deviennent suffisamment rentables afin de profiter de leur taux de croissance élevé.
Une approche globale des small caps
Une alternative pour diversifier son approche des small caps consiste tout simplement à investir en-dehors des États-unis et de l’Europe. Le plus simple est l’approche globale avec l’ETF SPDR MSCI World Small Cap UCITS ou le iShares MSCI World Small Cap UCITS ETF.
Pour des régions spécifiques, il est intéressant d’aller voir du côté de l’Inde, qui a déjà beaucoup monté ces dernières années, avec l’ETF iShares MSCI India Small-Cap. Pour l’Asie hors Japon, le iShares MSCI AC Far East ex-Japan Small Cap UCITS, qui donne une place prépondérante à Taïwan et à la Corée du Sud. Et enfin, pour le Japon, le iShares MSCI Japan Small-Cap ETF