Panorama mondial des Fintech : croissance soutenue, mais part de marché modeste
Les fintech demeurent des acteurs relativement modestes du paysage financier mondial avec 378 milliards de dollars de revenus, comparé aux 12 700 milliards de dollars générés par les acteurs traditionnels. Cette représentation de 3 % des revenus des secteurs bancaires et assurantiels ne doit pas masquer une dynamique de croissance exceptionnelle : les fintech ont enregistré une progression de 21 % de leurs revenus en 2024, contre 13 % l’année précédente, tandis que les institutions traditionnelles se limitaient à 6 % de croissance.
L’émergence d’un modèle économique viable se traduit par la progression de la marge d’Ebitda des fintechs de 12 % à 16 % en une année. 69 % d’entre elles ont atteint la rentabilité en 2024 (contre moins de 50 % en 2023). Cette évolution témoigne de l’émergence d’entreprises plus grandes et plus rentables, marquant l’entrée dans un nouveau cycle de développement.
Domination dans les paiements, des percées limitées ailleurs
Les fintechs ont établi leur influence dans le secteur des paiements, contrôlant 14 % des revenus du marché et représentant 55 % des revenus des grandes fintech. Cette réussite s’appuie principalement sur les portefeuilles électroniques comme PayPal et les solutions logicielles comme Stripe.
La banque digitale constitue le deuxième secteur le plus challengé, bien que les néobanques n’aient conquis que 3 % des revenus du marché du crédit et 2 % de celui des dépôts. En revanche, la pénétration reste inférieure à 1 % des revenus dans l’assurance et la gestion de patrimoine, secteurs où les exigences élevées en capital et la capacité des banques traditionnelles à servir efficacement les clients fortunés constituent des barrières importantes.
Le financement du secteur traverse une période difficile avec une chute des levées de fonds de 13 % en 2024, après une baisse drastique de 51 % en 2023. Cette situation contraint les fintechs à explorer de nouvelles sources de financement, notamment les marchés publics. Plusieurs fintechs matures, à l’image de l’américaine Chime qui prévoit son introduction en Bourse en juin, s’orientent vers les IPO (introduction en bourse).
L’exemple à suivre, Hong Kong, hub fintech de référence
Hong Kong se positionne comme leader mondial de la fintech grâce à plusieurs initiatives stratégiques :
- L’adoption d’une législation encadrant les stablecoins pour protéger les investisseurs
- L’octroi de licences à des plateformes de crypto-trading et l’étude de produits dérivés liés aux cryptomonnaies
- Le développement de projets de tokenisation via « Project Ensemble » et l’attribution de subventions pour l’émission d’obligations numériques
- Le lancement du GenAI Sandbox permettant de tester des applications d’IA en sécurité
- La création du Commercial Data Interchange (CDI) facilitant le partage sécurisé de données commerciales et l’accès au crédit
La ville compte désormais plus de 1 100 entreprises fintech en 2024, soit une hausse de 15 %, avec des segments porteurs tels que les actifs numériques et la cybersécurité.
Le marché français : leadership européen et consolidation
La France s’impose comme un leader européen du secteur fintech avec un écosystème remarquable : plus de 1 000 entreprises fintech (contre 100 en 2015), 14 licornes et 54 000 emplois en 2024. Le secteur fintech devient ainsi le premier secteur technologique français. Le chiffre d’affaires agrégé des fintechs sorti dans le quatrième Palmarès Fintech100 a atteint 2,51 milliards d’euros en 2024. C’est une hausse de plus de 22 % par rapport à 2023 (enquête Finance Innovation et Truffle Capital, en partenariat avec le Groupe BPCE et Sopra Steria).
Le marché français entre dans une phase de consolidation après la période d’expansion effrénée de 2021-2022. Les entreprises abandonnent la croissance à tout prix pour se concentrer sur la rentabilité.
Cette évolution favorise l’émergence de « scale-up » (entreprises générant entre 5 et 50 millions d’euros de revenus annuels et atteignant les premiers paliers de rentabilité). Le Palmarès Fintech100 révèle la domination des leaders français tels que Qonto, Alan et Ledger. De nouveaux acteurs comme Memo Bank font une entrée remarquée, tandis que d’autres disparaissent du classement en raison de croissances mal maîtrisées, de cessations d’activité ou d’acquisitions.
Coopération renforcée avec les acteurs traditionnels
La relation entre fintech et institutions financières traditionnelles a profondément évolué, passant de la méfiance à une coopération étroite. En 2024, 81 % des start-up interrogées avaient établi un partenariat avec un acteur institutionnel ou un grand groupe, contre 76 % en 2023. Actuellement, le secteur recense environ 2 000 partenariats entre fintech et grands groupes. Cette collaboration se concrétise par des acquisitions et partenariats stratégiques : Société Générale avec Shine, BNP Paribas avec Kantox, BPCE avec Swile, ou encore Crédit Mutuel Arkéa avec Powens en 2019 (puis PSG Equity en 2024).
En 2024, le financement du secteur a montré des signes de reprise après le recul de 2023. Des montants sont alignés sur les niveaux pré-Covid. Cependant, la concentration sur les segments « late-stage » laisse un besoin persistant sur les phases « early et mid-stage ». Face au déficit de financement, les fintechs procèdent à des acquisitions entre elles pour consolider le secteur, comme l’illustre l’acquisition de Regate par Qonto.
L’origine des financements évolue également, avec une dépendance réduite aux aides publiques et une prépondérance des prêts bancaires. Un enjeu majeur émerge concernant la souveraineté financière : les capitaux américains et anglo-saxons remplacent progressivement les capitaux européens dans le financement dilutif (venture capital, private equity...).
Open banking et open finance : vers plus d’ouverture
La directive DSP2 a catalysé le développement de l’open banking en permettant le partage des données de paiement via des API. En France, 32 sociétés ont obtenu des licences AISP (prestataires de services d’information sur les comptes) ou PISP (prestataires de services d’initiation de paiement). L’open banking facilite l’agrégation de comptes, le pilotage financier (PFM/BFM), la détection de fraude, l’évaluation des risques et les paiements rapides et sécurisés.
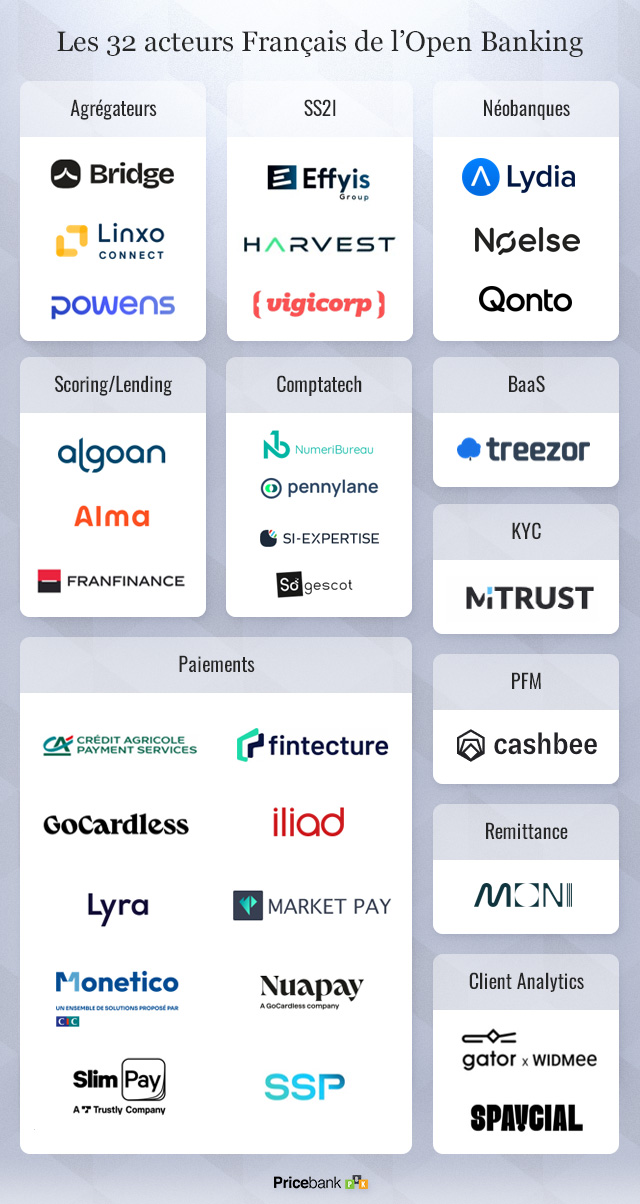
Le secteur évolue vers l’open finance, étendant le partage de données au-delà des comptes bancaires aux comptes d’épargne, emprunts, investissements, cryptomonnaies et retraite. Cette évolution s’appuie notamment sur le règlement européen FiDA actuellement en négociation.
Par ailleurs, les fintech françaises font face à des défis majeurs pour atteindre une taille critique, accélérer leur internationalisation et financer des projets ambitieux tout en s’adaptant aux mutations technologiques. Le secteur peine à pourvoir 38 % de ses postes en raison de la forte concurrence pour les talents. Parallèlement, la sécurité des données et la conformité réglementaire (AI Act, LCB-FT) constituent des préoccupations centrales. La remise en cause potentielle du Crédit Impôt Recherche pourrait également affecter la capacité d’innovation du secteur.
Malgré les défis, la confiance du secteur est là : près de la moitié des Fintechs prévoient une croissance supérieure à 50 % pour l’exercice en cours et 92 % comptent recruter d’ici la fin de l’année. Sans doute que l’adoption massive de l’intelligence artificielle contribue à ses perspectives : deux tiers des entreprises déclarent l’utiliser pour optimiser leurs processus clients et internes (acquisition, scoring, interactions automatisées, marketing personnalisé, détection de fraude et gestion des risques).