Chaque année, plus de 2,8 millions de Français changent de banque, principalement pour réduire leurs frais bancaires, accéder à des services plus attractifs ou encore à la suite d’un déménagement. Depuis février 2017, le service d’aide à la mobilité bancaire allège les démarches, rendant le passage d’une banque à une autre beaucoup plus simple et rapide. Ce service est l'opportunité de mettre davantage les établissements en concurrence. Voici nos conseils et les étapes pour réussir votre changement de banque.
Qu'est-ce que le service d'aide à la mobilité bancaire ?
Avant 2017, changer de banque obligeait à transmettre soi-même son nouveau RIB à chaque organisme (employeur, fournisseur d’énergie, impôts, associations, etc.). Une démarche fastidieuse et chronophage, où le moindre oubli pouvait entraîner un découvert sur l’ancien compte ou un rejet de paiement si le nouveau n’était pas suffisamment approvisionné.
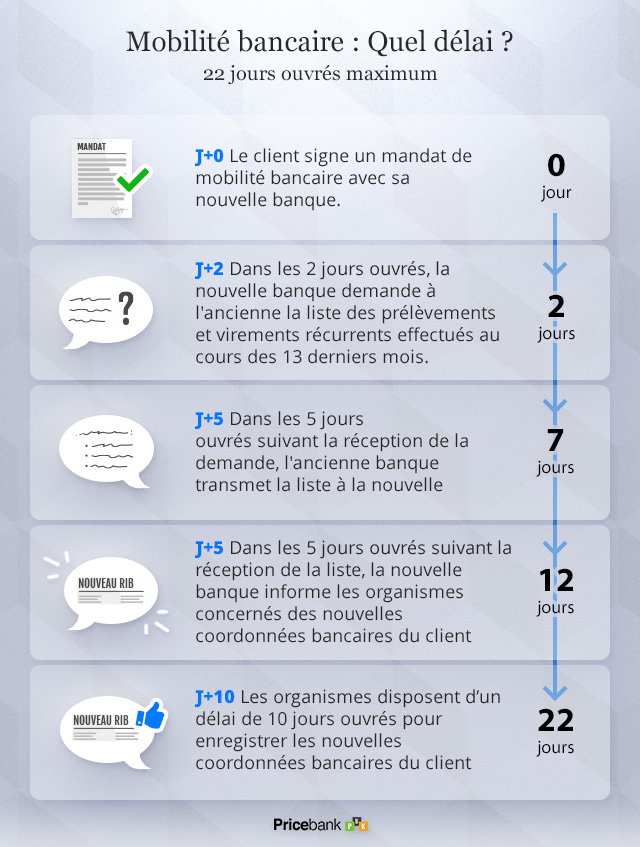
Depuis le 6 février 2017, le service gratuit d’aide à la mobilité bancaire, instauré par la loi Macron, simplifie tout cela. Concrètement, il suffit de signer le mandat de mobilité auprès de sa nouvelle banque, qui prend ensuite en charge l’ensemble des formalités dans les délais prévus par la loi :
Sous 2 jours ouvrés : une fois le mandat signé par le client, la nouvelle banque contacte l’ancienne afin de récupérer la liste des virements et prélèvements récurrents effectués au cours des 13 derniers mois (employeur, impôts, loyer, assurances, abonnements…), ainsi que la liste des chèques non encore débités.
Sous 5 jours ouvrés : l'ancienne banque transmet cette liste à la nouvelle.
Sous 5 jours ouvrés : la nouvelle banque informe vos créanciers et débiteurs de vos nouvelles coordonnées bancaires (RIB/IBAN).
Sous 10 jours ouvrés : les organismes concernés enregistrent la modification et confirment à votre nouvelle banque la mise à jour de vos informations. Vos prélèvements et virements futurs seront ainsi progressivement redirigés vers votre nouveau compte.
Le service de mobilité bancaire permet de programmer unedate de clôture de votre ancien compte, par défaut fixée à 30 jours après la date de signature du mandat. En pratique, mieux vaut prévoir une clôture plus tardive, entre 2 et 4 mois,pour s’assurer que les organismes aient le temps d'enregistrer vos nouvelles coordonnées bancaires.
Au total, comptez 22 jours ouvrés entre la signature du mandat et la prise en compte de vos nouvelles coordonnées bancaires par les organismes. Pratique, la plupart des banques permettent de suivre en ligne l’avancement de vos changements de domiciliation.
Service de mobilité bancaire : les délais pour changer de banque :
À retenir : le service de mobilité bancaire s’applique uniquement aux comptes courants. Le transfert ou la clôture des produits d’épargne et des créditsnécessitent des démarches spécifiques, détaillées dans cet article.
Comment changer de banque ? Les étapes clés
Le service de mobilité bancaire facilite aujourd’hui le changement de banque, mais il est important de respecter quelques étapes clés pour que tout se passe sans accroc.
Étape 1 : Choisir sa nouvelle banque
La première étape consiste à choisir la banque la plus adaptée à vos besoins : comparez les frais, les services proposés et la qualité de la relation client. Notre palmarès des meilleures banques vous aidera à faire le bon choix.
Une fois la banque sélectionnée, l’ouverture du compte, en agence ou en ligne, nécessite de présenter des documents suivants :
une pièce d’identité en cours de validité (CNI, passeport, titre de séjour) ;
un justificatif de domicile de moins de 3 mois (avis d’imposition, facture d’électricité, d’eau ou de téléphone fixe, quittance de loyer, etc.) ;
un justificatif de revenus (dernier bulletin de salaire ou avis d’imposition) ;
un RIB/IBAN de votre ancien compte courant.
Étape 2 : Activer ou non le service de mobilité bancaire
Deux possibilités s’offrent à vous :
effectuer vous-même les démarches pour le changement de vos coordonnées bancaires auprès des organismes concernés ;
ou opter pour le service d'aide à la mobilité bancaire. Dans ce cas, votre nouvelle banque se charge de prévenir directement vos créanciers et débiteurs (employeur, opérateur téléphonique, impôts, etc.).
La plupart des clients optent pour la seconde solution, plus simple et rapide. Toutefois, si vous n’avez que quelques virements ou prélèvements récurrents à transférer, vous pouvez tout à fait gérer la démarche par vous-même.
Étape 3 : Suivre les changements de domiciliation
Avec ou sans le service de mobilité bancaire, il vous appartient de vérifier que les virements (salaires, pensions, prestations sociales) et les prélèvements (factures, abonnements, etc.) sont bien redirigés progressivement vers le nouveau compte.
Bon à savoir : dans la majorité des cas, le changement de domiciliation bancaire se déroule sans difficultés, mais des organismes peuvent parfois être oubliés ou nécessiter une relance (association, écoles, etc.).
Étape 4 : Clôturer l’ancien compte
Une fois toutes les opérations récurrentes basculées sur le nouveau compte,il est temps de demander la clôture de l’ancien compte.
La date de clôture définitive peut être fixée lors de la signature du mandat de mobilité : dans ce cas, votre nouvelle banque sollicite la fermeture du compte et le transfert du solde restant, évitant les frais liés à un compte inactif. À cette occasion, pensez à restituer vos anciennes cartes bancaires et chéquiers inutilisés.
Comment changer de banque ? La mobilité bancaire en vidéo :
Bon à savoir : si un chèque se présente à l’encaissement dans les 13 mois suivants la fermeture de compte, votre ancienne banque a l’obligation de vous prévenir gratuitement.
Comment transférer son épargne et ses crédits ?
Changer de banque ne se limite pas à l’ouverture d’un nouveau compte courant. Vos produits d’épargne et vos crédits en cours nécessitent des démarches supplémentaires auprès de votre ancienne et/ou de votre nouvelle banque.
Crédits en cours : que faire ?
Un crédit immobilier ou à la consommation reste attaché à la banque qui l’a accordé et ne peut donc pas être transféré.
Vous pouvez toutefois faire racheter votre crédit par votre nouvelle banque : cette solution peut être intéressante si les taux sont plus bas et peut également permettre d’ajuster vos mensualités, à la hausse ou à la baisse, selon vos capacités financières du moment. Toutefois, le rachat d’un crédit immobilier engendre des frais de remboursement anticipé, plafonnés à 3 % du capital restant dû.
Comment rapatrier son épargne ?
Les livrets réglementés tels que le Livret A et le LDDS ne sont pas transférables. Avec votre accord, la nouvelle banque peut toutefois en demander la clôture pour en ouvrir ensuite un nouveau. Cette démarche est 100 % gratuite.
De leur côté, le Livret d’épargne populaire (LEP), le Plan d’épargne logement (PEL) et Compte d’épargne logement (CEL) peuvent être transférés en conservant le solde, l’antériorité des droits e/ou des intérêts acquis. En revanche, l’ancienne banque facture généralement entre 50 et 100 euros pour réaliser cette opération. Le transfert d'un compte-titres ou d'un PEA entraînent des frais encore plus élevés, entre 50 et 150 euros par ligne d’actifs détenus ! Bonne nouvelle, la plupart des banques en ligne remboursent tout ou partie de ces frais pour faciliter le transfert de votre épargne.
Le transfert d'un Plan d’épargne retraite (PER) vers un autre établissement est gratuit dès lors que le contrat a plus de 5 ans. Quant à l'assurance vie, le transfert d'un contrat est rare et rigoureusement encadré par la loi Pacte de 2019. Ici, un changement de banque sera l’occasion de comparer son rendement, ses frais, et la qualité des supports d'investissement, afin de décider s’il vaut mieux conserver le contrat ou bien en ouvrir un nouveau parmi les meilleures assurances vie du moment.
Tableau récapitulatif des produits d'épargne transférables ou clôturables :
type d'épargne
Transférable
Clôturable
Livret A
Non
Oui
LDDS
(Livret de développement durable et solidaire)
Non
Oui
Livret jeune
Non
Oui
Compte à terme
Non
Oui
LEP
(Livret d'épargne populaire)
Oui
(frais de transert selon banque)
Oui
PEL
(Plan épargne logement)
Oui
(frais de transert selon banque)
Oui
(avec perte de l'antériorité fiscale)
CEL
(Compte épargne logement)
Oui
(frais de transert selon banque)
Oui
(avec perte de l'antériorité fiscale)
CTO , PEA, PEA-PME
Oui
(frais de transert selon banque)
Oui
(avec perte de l'antériorité fiscale)
PER
(Plan épargne retraite)
Oui
(gratuit après 5 ans d'ancienneté)
Oui
(avec perte de l'antériorité fiscale)
Assurance vie
Oui
(selon loi Pacte)
Oui
(avec perte de l'antériorité fiscale)
Bon à savoir : pour votre épargne, assurez-vous que la nouvelle banque prenne en charge l’intégralité des frais de transfert prélevés par l'ancienne. Pour un crédit, étudiez le gain réel, négociez le taux, les frais de dossier et le coût de l’assurance.
Pourquoi changer de banque ?
Si les Français ont longtemps été fidèles à leur banque, cette tendance s’effrite et les raisons de changer d’établissement sont multiples.
Moins de frais bancaires
En 2024, les tarifs bancaires ont progressé de 3 % selon l’Insee, une hausse confirmée par l’Observatoire des tarifs bancaires qui relève notamment +3,24 % sur la carte à débit immédiat (43,33 €) et +5,81 % sur les frais de tenue de compte (21,13 €).
Mis bout à bout, un compte courant coûte en moyenne 230 euros par an, avec de fortes disparités tarifaires selon les établissements. Chaque année, notre comparateur et palmarès des banques le confirme : les banques physiques affichent des frais bien supérieurs à ceux des banques en ligne, dont les meilleures offrent des comptes et cartes bancaires gratuites, sans frais de tenue de compte ni commissions d’intervention.
Produits et services plus attractifs
Changer de banque n’est plus uniquement lié à un mécontentement : c’est une véritable stratégie pour optimiser ses finances personnelles et gagner en confort d’utilisation au quotidien.
Les comptes courants et cartes bancaires sans frais ni conditions de revenus, les primes de bienvenue, solutions de financement et produits d’épargne plus compétitifs incitent les Français à comparer et à faire des infidélités à leur banque d’origine.
Une relation bancaire en mutation
La qualité de service demeure un critère tout aussi décisif : selon une enquête OpinionWay de 2023, 42 % des clients estiment que leur banque manque de réactivité ou de disponibilité.
À l’heure où la digitalisation transforme les usages, la capacité d’une banque à répondre aux besoins de ses clients devient essentielle. Les nouvelles générations attendent des applications intuitives et modernes offrant virements instantanés, paiement mobile, souscription en ligne (PEA, assurance vie, crédit immobilier), mais aussi des services plus exclusifs (gestion patrimoniale).
Bon à savoir : depuis le 1er janvier 2005, la clôture d’un compte courant ou d’un livret est entièrement gratuite, conformément à l’article L312-1-7 du Code monétaire et financier.
Changer de banque : quelle est la meilleure ?
Le choix d’une nouvelle banque reste une étape délicate : il s’agit de sélectionner celle qui répond le mieux à vos besoins, à vos projets et, bien sûr, à votre budget !
En 2025, les frais bancaires payés par les Français dépassent en moyenne 230 € par an, avec des écarts notables selon les établissements :
Les banques en ligne :BoursoBank, Fortuneo ou Hello bank! sont les moins chères grâce à une politique de quasi-gratuité ;
Les banques traditionnelles : elles conservent l’avantage d’un réseau d’agences de proximité, mais leurs services (cartes, tenue de compte, commissions d’intervention, etc.) et produits d’épargne (assurance vie, bourse, etc.) restent bien trop chargés en frais pour vous être réellement profitables ;
Les néobanques : les leaders tels que Revolut ou N26 offrent une ouverture rapide, des cartes sans condition de revenus et des services pratiques à l’international. Elles conviennent bien comme compte secondaire, mais sont plus limitées sur le crédit ou l'épargne.
Les derniers conseils pour changer de banque sans accroc
Réussir son changement de banque repose avant tout sur quelques conseils et précautions :
1. Anticipez : gardez vos deux comptes ouverts en parallèle pendant quelques semaines, afin de vous assurer que toutes les opérations récurrentes passent bien sur le nouveau compte (salaires, prélèvements, etc.). Cette période permet de vérifier la bonne réception des salaires et le débit correct des prélèvements.
2. Dressez la liste de toutes vos opérations récurrentes : certains petits prélèvements peuvent passer parfois à travers les mailles du filet (club de sport, mutuelle locale, association).
3. Surveillez vos relevés de compte : même si le mandat de mobilité délègue à la nouvelle banque les démarches, suivez de près l'évolution des transferts pendant 2 à 3 mois. Consultez vos anciens et nouveaux relevés bancaires pour vérifier que tout se passe bien.
4. Conservez un solde suffisantsur l’ancien compte jusqu’à sa clôture définitive afin d’éviter tout rejet ou incident de paiement.
5. Profitez des offres et primes de bienvenue : certaines banques en ligne offrent entre 80 et 150 euros pour une première ouverture de compte. En banque traditionnelle, tâchez de négocier des conditions avantageuses (carte gratuite, taux sur un crédit, etc.).
6. Faites le tri : changer de banque est aussi l’occasion de résilier les services bancaires inutiles, mais aussi les abonnements peu utilisés (Netflix, Deezer, salle de sport…).
Bref, le service de mobilité bancaire simplifie vos démarches et changer de banque n’a plus rien d’un parcours du combattant. Tâchez d'en profiter, tout en gardant à l’esprit que le rapatriement de votre épargne ou de vos crédits nécessite une étude approfondie et des démarches spécifiques. Pour toute autre question, la rédaction Pricebank reste à votre écoute en commentaire.







0 commentaire sur "Comment changer de banque ? Tout savoir sur la mobilité bancaire"