Censé protéger l'emprunteur, le taux d'usure détermine le taux au-delà duquel les banques ne peuvent pas prêter, sous peine d'être sanctionnées. Pour le troisième trimestre 2024, le taux d'usure des prêts immobiliers de plus de 20 ans est fixé à 6,13%, soit une baisse de 23 points, comparé au deuxième trimestre ! Toutefois, le contexte politique et économique actuel pourrait entraîner une remontée des taux dans les mois à venir.
Quelle différence entre le taux d'usure et le TAEG d'un crédit ? Comment est calculé le taux d'usure ? Quels sont les différents taux d'usure que doivent respecter votre banque ? Pricebank vous dit tout.
Qu'est-ce que le taux d'usure ? Définition
L'usure est un seuil au-delà duquel le taux d'intérêt formulé dans une offre de prêt par un établissement de crédit estjugé abusif. Le législateur a ainsi créé un taux d'usure pour réguler les pratiques des banques mais aussi protéger les consommateurs de la menace de surendettement.
Ce taux est revu chaque trimestrepar la Banque de France. En 2023, ce taux d'usure a été calculé tous les mois afin de fluidifier un marché immobilier en crise. Depuis janvier 2024, la révision du taux d'usure redevient trimestrielle, compte tenu notamment de la baisse des taux de la Banque Centrale Européenne (BCE).
La banque al'obligationde faire connaître à l'emprunteurle seuil de l'usure correspondant au prêt proposé. Cette information doit être soit affichée dans l'agence bancaire, soit mentionnée sur un document remis au client.
Lors de la souscription d'un contrat de prêt (crédit à la consommation, prêt personnel, prêt immobilier, crédit auto, hypothèque, renégociation, regroupement de crédits, rachat de crédit…) l'organisme de prêt doit appliquer un taux inférieur au taux de l'usure en vigueur. Sinon, l'usure est un délit susceptible d'entrainer une peine d'emprisonnement de deux ans et/ou une amende de 300.000 € selon l'article L341-50 du Code de la consommation.
Bon à savoir : selon le type de prêt octroyé, son montant et sa durée, on dénombre plusieurs taux d'usure, allant de 4,60% à plus de 22%. Ce taux d'usure s'applique aux prêts immobiliers, crédits à la consommation, découverts en compte et crédits renouvelables, etc. (voir le détail des différents taux d'usure plus bas dans cet article).
Méthode de calcul du taux d'usure
C'est la Banque de France (BDF) qui est chargée de déterminer le taux d'usure chaque trimestre et pour chaque catégorie de prêt. Tous les trois mois, la Banque de France collecte les TAEG des différents prêts pratiqués par les établissements prêteurs. Ensuite, elle en déduit une moyenne, c'est le taux effectif moyen qui est alors surpondéré d'un tiers de sa valeur :
Bon à savoir :Selon les articles L. 314-6 à 9 du Code de la consommation et L.313-5 à 5-2 du Code monétaire et financier, le TAEG proposé est qualifié d'usuraire s'il dépasse du tiers le taux effectif moyen octroyé par les établissements bancaires durant le trimestre précédent.
Le TAEG traduit le coût réel d'un crédit à la consommation ou d'un crédit immobilier. Chaque offre de prêt émise par un organisme de crédit doit mentionner le TAEG du crédit. Les conditions d'une offre de prêt immobilier sont maintenues durant une période de 30 jours minimum.
Le TAEG intègre les coûts suivants :
le taux de crédit nominal détermine les intérêts d'emprunt,
le coût de l'assurance de prêt couvre l'emprunteur en cas de décès, d'invalidité ou d'arrêt de travail,
la garantie du prêt peut être soit une hypothèque, un privilège de prêteur de deniers (PPD) ou une société de caution permettant de garantir la banque en cas de défaut de paiement de l'emprunteur,
les frais de dossier,
les diverses commissions comme celles du courtier si vous avez fait appel à cet intermédiaire.
Un avocat en droit bancaire précise que tout coût ne correspondant pas à un service exigé du prêteur doit êtreexclu du calcul du TAEG. Le prêteur doit mentionner ces conditions sur la Fiche FISE du crédit immobilier.
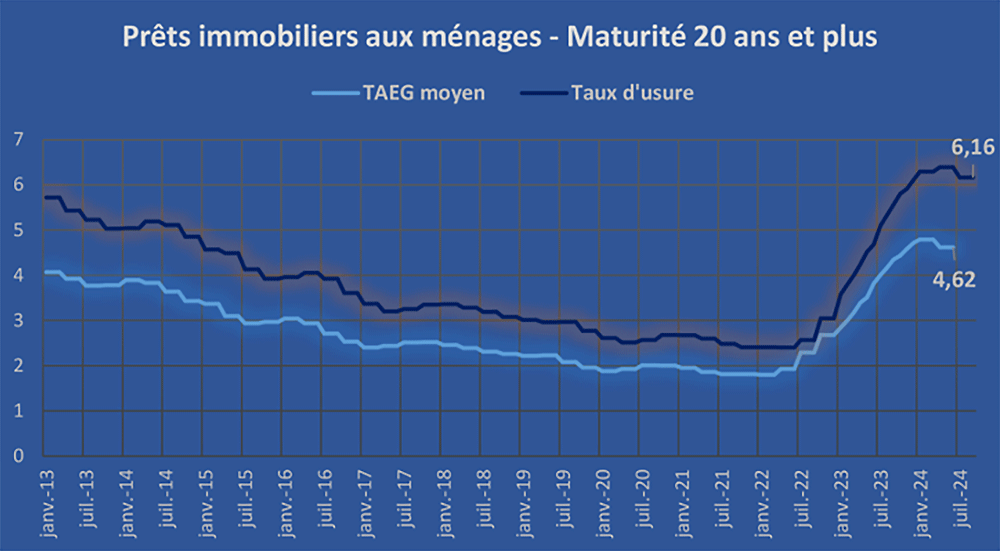
Évolution du taux d'usure comparé, au TAEG moyen sur un prêt de 20 ans et plus
Source : banque-france.fr
Bon à savoir : Jusqu'en février 2023, les banques ont éprouvé des difficultés à respecter les taux d'usure de la Banque de France. Calculé trimestriellement, ce taux s'est avéré inadapté face à la hausse rapide des taux nominaux des prêts immobiliers. Désormais, la marge de manoeuvre est bien plus large.
En synthèse et conformément à l'article L. 314-1 du Code de la consommation, les frais du crédit retenus pour le calcul du TAEG doivent respecter cumulativement trois conditions juridiques :
"Dans tous les cas, pour la détermination du taux effectif global du prêt [...] sont ajoutés aux intérêts les frais, les taxes, les commissions ou rémunérations de toute nature, directs ou indirects, supportés par l'emprunteur et connus du prêteur à la date d'émission de l'offre de crédit ou de l'avenant au contrat de crédit, ou dont le montant peut être déterminé à ces mêmes dates, et qui constituent une condition pour obtenir le crédit ou pour l'obtenir aux conditions annoncées."
Les taux d'usure 2024 des différents crédits
Au 1er juillet 2024 et selon la publication de la Banque de France, voici les taux d'usure à respecter en France par les établissements de crédits :
Taux d'usure sur un crédit de trésorerie :
prêt inférieur ou égal à 3 000 € : 22,49 %
prêt entre 3 000 € et 6 000 € : 13,87 %
prêt supérieur à 6 000 € : 8 %
Taux d'usure sur un crédit immobilier :
prêt taux fixe inf. à 10 ans : 4,60 %
prêt taux fixe entre 10 et - de 20 ans: 6,13 %
prêt taux fixe sup. ou égal à 20 ans : 6,16 %
prêt à taux variable : 5,97 %
prêt relais : 6,77 %
Taux d'usure pour un prêt dédié aux personnes physiques agissant pour leurs besoins professionnels et aux personnes morales ayant une activité industrielle, commerciale, artisanale, agricole ou professionnelle non commerciale :
Découverts en compte : 18,81 %
Pour déterminer le coût de votre crédit et vérifier la conformité des offres de crédits qui vous sont faites, n'hésitez pas à utiliser nos calculatrices de crédit et d'effectuer le calcul de votre TAEG !
Le taux d'usure au fil des ans et des réformes
Le taux d'usure évolue au gré des réformes, dont voici les dates les plus marquantes :
2003 : suppression du délit d'usure pour les prêts accordés aux entreprises financières, industrielles ou commerciales,
2005 : suppression du délit aux personnes physiques œuvrant pour leurs besoins professionnels. Sont concernés les entrepreneurs individuels,
2011-2013 : modification des catégories du crédit à la consommation qui sont désormais établies par le critère de la somme empruntée et non plus par celui de la nature des crédits (prêt amortissable, découvert en compte, crédit renouvelable),
2017 : création de catégories pour les crédits immobiliers en fonction de la maturité. Auparavant, la durée de remboursement du prêt immobilier n'était pas prise en considération,
2023 :afin de fluidifier le marché du crédit, la Banque de France a decidé de mettre en place une révision mensuelle du taux d'usure du 1er février au 31 décembre 2023 (au lieu de chaque trimestre).
2024 : Retour au calcul et à la révision trimestrielle du taux d'usure.
L'évolution du taux d'usure sur les prêts immobiliers de 2022 à 2024
Les législatives et l'incertitude politique en France en 2024 détermineront la confiance des investisseurs envers la dette française. Ces évènements vont influencer les conditions de crédit immobilier d'ici la fin de l'année 2024.Pour le moment, la hausse de l'OAT 10 ans, utilisée pour calculer les prêts immobiliers, n'a pas significativement impacté le taux des crédits.
D'ailleurs, le taux d'usure des crédits immobiliers de plus de 20 ans a même baissé pour la première fois depuis 2021, passant de 6,39% au deuxième trimestre 2024 à 6,16% au troisième trimestre 2024 !
Taux d'usure de 2022 à 2024 sur des crédits immobiliers de plus et moins de 20 ans
Période
Crédits immobiliers à taux fixe
(entre 10 ans et moins de 20 ans)
Crédits immobiliers à taux fixe
(de 20 ans et plus)
4ème trimestre 2022
3,03 %
3,05 %
Janvier 2023
3,53 %
3,57 %
Février 2023
3,71 %
3,79 %
Mars 2023
3,87 %
4 %
Avril 2023
4,09 %
4,24 %
Mai 2023
4,33 %
4,52 %
Juin 2023
4,45 %
4,68 %
Juillet 2023
4,84 %
5,09 %
Août 2023
5,12 %
5,33 %
Septembre 2023
5,28 %
5,56 %
Octobre 2023
5,55 %
5,80 %
Novembre 2023
5,65 %
5,91 %
Décembre 2023
5,8 %
6,11 %
1er Trimestre 2024
6,01 %
6,29 %
2ème Trimestre 2024
6,13 %
6,39 %
3ème Trimestre 2024
6,13 %
6,16 %
Les taux et la crise du marché immobilier en 2024
Les limites du taux d'usure
Jusqu'au printemps 2023, les banques ont eu du mal à respecter les taux d'usure imposés par la Banque de France. Calculé sur des moyennes de taux avec 3 mois de retard, complètement déconnecté de la réalité des taux du moment, le taux d'usure a révélé ses limites face à la hausse vertigineuse des taux nominaux des prêts immobiliers.
Depuis le 1er février 2023, les révisions "mensuelles" du taux d'usure ont généré une hausse plus régulière des taux des crédits immobiliers. Malheureusement, sans une baisse des prix de l'immobilier, cela n'a pas clairement amélioré la solvabilité des emprunteurs et la production de crédits. Enfin, les taux élevés de la BCE entrainent une hausse du coût des ressources qui viennent compromettre les marges des banques sur cette activité.
S'ajoute le problème duTAEG qui intègre le coût de l'assurance emprunteur. Le coût de cette assurance met de côté bon nombre d'emprunteurs au moindre pépin de santé et ne devrait pas être pris en compte dans le caclul du taux d'usure.
Un marché immobilier trop réglementé
D'autres éléments enveniment le marché immobilier :
les normes contraignantes du Haut Conseil de stabilité financière (HCSF) bien que sensiblement assouplies en juin 2023,
les diagnostics de performance énergétique (DPE),
la fin du calcul différentiel sur le locatif,
l'inflation sur le prix des matières premières et des travaux qui freinent certains acquéreurs.
À retenir : L'immobilier est en mesure d'encaisser, comme tout secteur, un ralentissement naturel de son activité mais il est incompréhensible que des mesures réglementaires viennent aggraver la situation. Même si la production de crédits a bondi de 73,8 % entre décembre 2023 et avril 2024, ce rebond n'a pas encore ramené le marché à son niveau de 2022.
Perspectives 2024 - 2025
En dehors de leurs belles promesses électorales, nos dirigeants politiques doivent traiter plus sérieusement les problèmes actuels du marché immobilier : avec ou sans 49.3, ils doivent comprendre qu'être propriétaire de sa résidence principale à 64 ans est le premier levier pour préparer sa retraite ! Quant à l'investissement locatif, il est un outil puissant pour pallier la perte de revenus une fois arrivé à la retraite !
Enfin, si une trêve sur les taux est perceptible au second trimestre 2024, on ne constate pour le moment qu'une baisse très sensible sur les prix de l'immobilier. Si cette situation demeure, cela ne compensera pas la capacité d'emprunt des français en baisse de plus de 25% depuis le printemps 2022 !
Bon à savoir : Dans un contexte de pénurie de logements dans certaines régions, les vendeurs ne sont clairement pas décidés à baisser le prix de leur bien immobilier : bref, l'offre et la demande ne se rencontrent plus du tout.
Comment investir dans l'immobilier ?
Les futurs acquéreurs vont devoir retrousser leur manche pour dénicher la bonne affaireet obtenir leur financement. Pour cela, tâchez de préparer votre projet, d'adapter votre budget et suivre les 5 conseils suivants :
1. Plus que jamais, négociez au meilleur prix le bien immobilier convoité,
2. Constituez un dossier de banquesolide avec copie de vos bulletins de paie, crédits, avis d'impôts…
3. Trouvez le meilleur plan de financement en mêlant notamment les bonnes durées de prêt, le bon apport personnel et un prêt DUO ou gigogne,
Bref, si le taux d'usure est censé protèger initialement les emprunteurs, il semble qu'un taux d'usure à plus de 22% sur certains crédits ne gêne pas M. François Villeroy de Galhau, le gouverneur de la Banque de France. En commentaire de cet article, l'équipe Pricebank reste désormais à votre écoute pour tout complément d'information sur le taux d'usure et le crédit en général.






0 commentaire sur "Qu'est-ce qu'un taux d'usure sur un crédit ?"