Dans un contexte économique et géopolitique incertain, choisir une banque solide est indispensable pour sécuriser son épargne. En 2026, les six principales banques françaises représentent près de trois fois le PIB du pays : si l’une d'elles venait à vaciller, l’ensemble du système financier serait fragilisé. Les faillites récentes aux États-Unis, comme Silicon Valley Bank, ainsi que les difficultés de Credit Suisse, rappellent que le risque n’est jamais nul. Quelles sont alors les banques françaises les plus sûres en 2026 ? Comment votre argent est-il protégé ? Décryptage.
L’essentiel à retenir :
Les banques françaises sont solides et bien capitalisées (CET1 entre 13 % et 20 %)
Le FGDR protège jusqu’à 100 000 € par client et par banque
Crédit Mutuel et La Banque Postale figurent parmi les établissements les plus prudents
BNP Paribas, SG, BPCE et Crédit Agricole sont solides mais plus exposées aux marchés
Le risque de faillite est faible mais la multibancarisation reste la meilleure protection
Pour éviter un bank run généralisé, les banques centralesincitent les établissements financiers à renforcer leurs fonds propres. Toutefois, les banques physiques,banques en ligne et néobanques offrent-elles les mêmes garanties ? Quel est le rôle du FGDR ? Explications.
Qu’est-ce qu’une banque sûre ? Réglementation, solvabilité et liquidité
Depuis la crise financière de 2008, la réglementation bancaire a été considérablement renforcée afin de limiter les risques systémiques et mieux protéger les déposants.
Les premiers accords de Bâle (Bâle I en 1988, puis Bâle II en 2004) ont progressivement introduit des exigences de fonds propres et une meilleure prise en compte des risques. Bâle I reposait notamment sur le ratio Cooke, tandis que Bâle II a introduit le ratio McDonough. Toutefois, ces dispositifs se sont révélés insuffisants face à la crise financière des subprimes.
Aujourd’hui, le cadre repose principalement sur Bâle III, mis en place à partir de 2010. Il impose aux banques des exigences strictes en matière de solvabilité, de liquiditéet de levier afin de renforcer leur capacité à absorber les chocs et limiter les risques de faillite.
Désormais, plusieurs indicateurs permettent d’évaluer la solidité d’une banque face à un choc économique ou financier :
1. Le ratio CET1 (Common Equity Tier 1) correspond aux fonds propres les plus solides d’une banque, rapportés à ses actifs pondérés par les risques. Son niveau minimal est fixé à 4,5 %, auquel s’ajoutent plusieurs coussins réglementaires portant l’exigence globale autour de 10,5 % :
2. En complément, Bâle III encadre la liquidité à travers deux ratios clés :
le LCR (Liquidity Coverage Ratio), qui impose de disposer d’actifs liquides suffisants pour couvrir 30 jours de sorties de trésorerie en cas de stress ;
le NSFR (Net Stable Funding Ratio), qui vise à sécuriser le financement à plus long terme.
Ce cadre est progressivement complété par la finalisation de Bâle III (“Bâle IV”), via le paquet réglementaire CRR3 / CRD6, avec une application complète attendue d’ici 2027. Elle introduit notamment un plancher de calcul des risques (“output floor”) afin d’éviter toute sous-estimation des risques par les modèles internes des banques et d’harmoniser les pratiques entre établissements.
Banques françaises les plus sûres : les 4 indicateurs à surveiller
Pour apprécier la solidité des banques françaises, la rédaction Pricebank s’est appuyée sur quatre indicateurs clés :
Le ratio CET1(1), qui mesure le niveau de fonds propres ;
Le ratio de liquidité LCR, qui évalue la capacité de la banque à faire face à des tensions de trésorerie à court terme ;
Le total des actifs, qui permet d’apprécier le poids d’un établissement ;
Le classement G-SIB, qui mesure le risque systémique d’un établissement bancaire.
À retenir : il est important de distinguer la solvabilité de la liquidité. Une banque peut disposer de fonds propres suffisants, tout en manquant de liquidités en cas de retraits massifs, comme l’a illustré la faillite de Silicon Valley Bank en mars 2023, contrainte de céder des actifs à perte dans un contexte de hausse rapide des taux.
1 - Le ratio CET1 des grandes banques françaises
Le ratio CET1 mesure la part des fonds propres les plus solides d’une banque (capital, bénéfices non distribués, etc.), rapportée à ses actifs pondérés en fonction de leur niveau de risque (crédits, expositions de marché…).
Cet indicateur permet d’évaluer la capacité d’une banque à absorber d’éventuelles pertes : plus le ratio CET1 est élevé, plus la banque dispose d’un matelas de sécurité solide. Les banques doivent respecter un niveau minimal de fonds propres, auquel s’ajoutent plusieurs coussins réglementaires.
Aujourd’hui, le CET1 des banques françaises se situe généralement entre 12 % et 18 %. Concrètement, pour 100 euros d’actifs pondérés par le risque (crédits, investissements…), une banque dispose aujourd'hui entre 12 et 18 euros de fonds propres.
Tableau ratio CET1 des banques françaises (CET1 de 2018 au 31/12/2025) :
CET1
BNP
Société Générale
(SG)
Crédit Agricole
(Groupe)
BPCE
Crédit Mutuel
(Alliance Fédérale)
La Banque Postale
31/12/2018
11,8%
10,9%
15%
15,5%
17,5%
11,7%
31/12/2019
12,1%
12,7%
15,9%
15,6%
17,3%
19,8%
31/12/2020
12,8%
13,4%
17,2%
15,3%
17,8%
20,4%
31/12/2021
12,9%
13,7%
17,5%
15,8%
18,8%
19,1%
31/12/2022
12,3%
13,5%
17,6%
15,1%
18,8%
14,7%
31/12/2023
13,2%
13,1%
17,5%
15,6%
18,5%
18,1%
31/12/2024
12,9%
13,3%
17,2%
15,6%
18,8%
17,8%
31/12/2025
12,6 %
13,5 %
17,4 %
16,5 %
20,5 %
18,6 %
Source : Publications officielles des six banques françaises sur leurs résultats de 2018 à 2025.
Au 31 décembre 2025, le ratio de solvabilité CET1 des six groupes bancaires français est compris entre 12,6 % et 20,5 %. Pour rappel, avec Bâle III, le ratio de solvabilité minimal est passé de 8 % à 10,5 %, imposant également la constitution d’un coussin contra-cyclique.
retenir : le Crédit Mutuel et la Banque Postale disposent des ratios CET1 les plus confortables. BNP Paribas et SG (ex-Société Générale) affichent les moins bons CET1, mais demeurent au-delà des ratios exigés par Bâle III.
2 - Le ratio de liquidité LCR des banques françaises
Selon la banque des règlements internationaux (BRI), le ratio de liquidité à court terme, dit LCR, a été établi afin « d’assurer que la banque dispose d’un niveau adéquat d’actifs liquides de haute qualité non grevés pouvant être convertis en liquidités pour couvrir ses besoins sur une période de 30 jours calendaires en cas de graves difficultés de financement ».
En clair, les banques doivent disposer d’une quantité d’actifs liquides afin de couvrir les sorties nettes d’argent pendant au moins 30 jours. Le ratio de liquidité à court terme doit être supérieur à 100 %, et se définit de la manière suivante :
Encours d’actifs liquides de haut qualité (HQLA) / Sorties nettes de trésorerie sur les 30 jours suivants.
Tableau ratio de liquidité LCR des banques françaises (LCR de 2018 au 31/12/2025) :
LCR
BNP
Société Générale
(SG)
Crédit Agricole
(Groupe)
BPCE
Crédit Mutuel
(Alliance Fédérale)
La Banque Postale
31/12/2018
132%
129%
133%
110%
132,6%
145%
31/12/2019
125%
119%
129%
141%
143%
153%
31/12/2020
154%
149%
149%
156%
165%
179%
31/12/2021
143%
129%
153%
158%
181%
186%
31/12/2022
129%
141%
167%
139%
153,3%
147%
31/12/2023
148%
160%
140,8%
143%
162,8%
146%
31/12/2024
137%
162%
127%
142%
177,03%
165%
31/12/2025
134%
144%
136%
138%
165,90%
165%
Source : Publications officielles des six banques françaises sur leurs résultats de 2018 à 2025
Bon à retenir : avec 165,90 %, le Crédit Mutuel affiche le ratio de liquidité LCR le plus élevé en 2025, signe d’une marge de sécurité solide. À l’inverse, le Crédit Agricole et BNP Paribas ferment la marche (respectivement 136 % et 134 %), tout en restant au-dessus des exigences réglementaires. À noter, la période Covid et le "quoi qu’il en coûte" ont dopé les liquidités en 2020, faisant grimper en moyenne le LCR de plus de 20 points.
3 - Le total des bilans et actifs des banques françaises
L’actif d’une banque correspond à l’ensemble de ses emplois, c’est-à-dire aux fonds qu’elle utilise ou aux sommes qui lui sont dues, notamment les crédits accordés, les placements financiers et les actifs liquides.
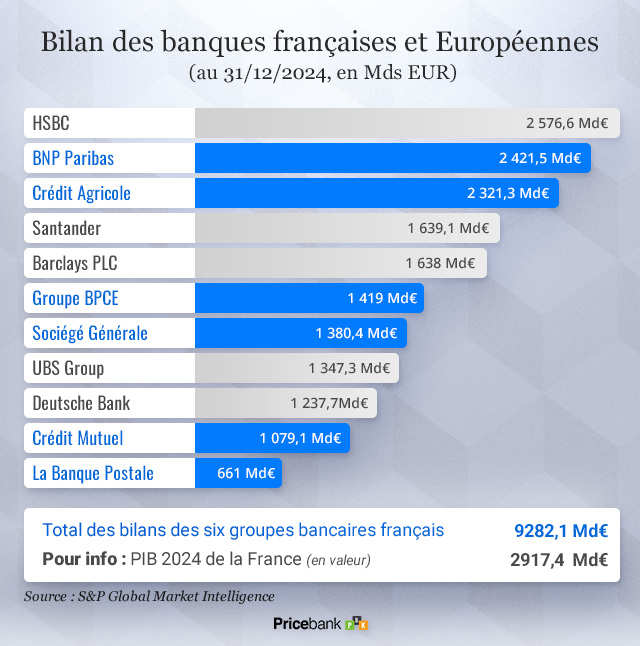
Selon une étude de S&P Global Market Intelligence publiée en avril 2025, le graphique ci-dessous présente les principales banques européennes classées selon la taille de leur bilan et le montant de leurs actifs, en milliards d’euros, au 31 décembre 2024.
À retenir : HSBC domine le classement des principales banques européennes, suivie de BNP Paribas et du Crédit Agricole, chacune affichant plus de 2.300 milliards d’euros d’actifs, selon les données 2025 de S&P Global. À elles seules, les deux banques françaises totalisent plus de 4.700 milliards d’euros, soit 1,6 fois le produit intérieur brut (PIB) de la France, estimé à 2.917 milliards d’euros en 2024.
4 - Les G-SIB (Global Systematically Important Banks)
Les banques systémiques désignent les banques dont une défaillance pourrait avoir des répercussions majeures sur le système financier mondial.
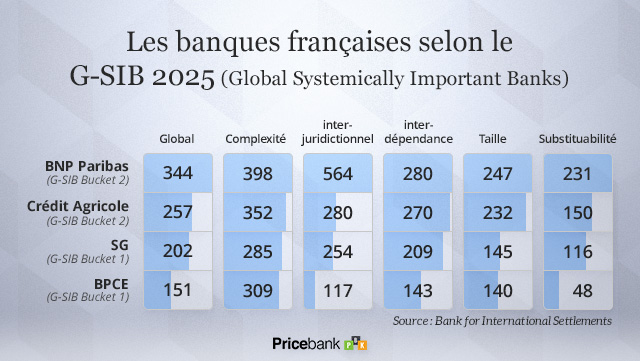
Le classement des Global Systemically Important Banks (G-SIB) mis en place après la crise financière de 2008 et la faillite de Lehman Brothers, recense une trentaine de grandes banques internationales.
Ces établissements sont répartis en cinq catégories, appelées « buckets », allant de 1 à 5, le bucket 5 regroupant les banques les plus systémiques. Ce classement repose sur plusieurs indicateurs (taille, interconnexion, complexité…), déclarés aux autorités de supervision.
Scores G-SIB des banques françaises à fin 2025 :
Depuis le 1er janvier 2024, une couche supplémentaire d’exigence de fonds propres (CET1) est demandée en fonction du compartiment (bucket) :
Bucket 1 : +1 %,
Bucket 2 : +1,5 %,
Bucket 3 : +2 %,
Bucket 4 : +2,5 %,
Bucket 5 : +3,5 %.
À retenir : classées en bucket 2, BNP Paribas et Crédit Agricole présentent un risque systémique plus élevé que les autres banques françaises. Elles doivent ainsi constituer un coussin de fonds propres renforcé de 1,5 %.
Stress tests de l'ABE : évaluer la solidité des banques européennes
Les stress tests menés par l’Autorité bancaire européenne (ABE) donnent également des indications précieuses sur la soliditédes banques en évaluant leur capacité à résister à un scénario de crise économique sévère (récession, hausse du chômage, tensions financières).
L’exercice 2025, mené sur 64 banques européennes, repose sur un scénario dégradéprévoyant une baisse du PIB en France de 5,9 % sur trois ans, un chômage à 12,5 %, une chute de l’immobilier atteignant -28,2 % dans le commercial et -13 % dans le résidentiel, ainsi que des marchés actions en recul de 50 % la première année. En cas de résultats insuffisants, les banques peuvent être amenées à renforcer leurs fonds propres ou à ajuster leur bilan (réduction des engagements, restructurations).
Les résultats publiés en août 2025 confirment la résilience du secteur bancaire européen. Les banques françaises affichent des niveaux de fonds propres légèrement inférieurs à la moyenne européenne, tout en restant au-dessus des exigences réglementaires : dans le scénario défavorable, le ratio CET1 agrégé passerait notamment de 15,91 % à 10,52 %.
Par ailleurs, la BCE a mené des stress tests climatiques, mettant en évidence la nécessité pour de nombreuses banques d’intégrer davantage les risques environnementaux dans leur gestion et leur gouvernance.
À retenir : les stress tests permettent d’apprécier la solidité des banques dans des scénarios extrêmes, mais ne constituent pas une garantie absolue en cas de crise réelle.
Banques françaises les plus sûres en 2026 : notre analyse
Selon le dernier rapport de l’ACPR publié en juin 2025, les grandes banques françaises présentent des fondamentaux solides : bilan en hausse (+3,4 % à 8.801 Md€ en 2024), rentabilité en progression (PNB +8 %) et ratio CET1 stable à 15,6 %. La liquidité demeure robuste (LCR 145,9 %, NSFR 114,6 %) et le risque de crédit maîtrisé, malgré un environnement incertain en 2026 : défaillances d’entreprises, évolution des taux, géopolitique, etc.
Pour autant, ces indicateurs ne suffisent pas à apprécier la solidité des établissements. Le modèle économique des banques, entre banque de détail et activités de marché, joue un rôle clé dans leur niveau de risque :
La banque de détail, ou activité de dépôt et de crédit, constitue leur coeur de métier et génère l'essentiel du produit net bancaire (PNB),
La banque d'investissement, plus risquée, regroupe les activités de marché, notamment les opérations sur produits dérivés(2) et marchés internationaux, dont la part exacte de ces investissements reste souvent difficile à évaluer.
Les deux banques françaises les plus solides en 2026
Sur la base de l’ensemble des critères vus précédemment, deux établissements se distinguent par la solidité de leur modèle et la stabilité de leurs indicateurs.
Le Crédit Mutuel privilégie un modèle centré sur la banque de détail et limite son exposition aux activités de marché. Il affiche des ratios de solvabilité (CET1) et de liquidité (LCR) parmi les plus solides et les plus réguliers du secteur bancaire français.
Adossée au groupe La Poste et à la Caisse des Dépôts, la Banque Postale bénéficie d’un ancrage public historique qui contribue à renforcer la perception de sécurité auprès des épargnants. Elle affiche par ailleurs des niveaux de solvabilité élevés, avec un ratio CET1 proche de 18 % en 2024 et 2025, ainsi qu’une liquidité robuste (LCR autour de 165 %). En 2025, le groupe a également enregistré une progression marquée de ses résultats, avec un bénéfice net en hausse de plus de 30 %.
Pour toutes ces raisons, la Banque Postale et le Crédit Mutuel figurent parmi les établissements français les plus sûrs en 2026.
Les autres banques françaises : solides mais plus exposées aux marchés
D’autres groupes comme BNP Paribas, Crédit Agricole, SG ou BPCE disposent de filiales d'investissement sur les marchés de produits dérivés (8) et internationaux (BNP BFI, Calyon, SG CIB, Natixis).
Ces activités de marché peuvent accroître leur exposition à certains risques, notamment en période de forte volatilité et de crise financière, comme en 2008.
Bon à savoir : certains économistes plaident pour une séparation plus stricte entre les activités de banque de détail et celles de banque d’investissement.
Quelles garanties en cas de faillite de votre banque ?
Même si les banques françaises présentent aujourd’hui des ratios solides, aucun établissement n’est totalement à l’abri d’un choc financier. En cas de défaillance, plusieurs mécanismes, encadrés par les autorités financières, assurent la protection des dépôts des épargnants.
Les principales garanties en cas de faillite d'une banque :
A noter : La garantie des dépôts du FGDR couvre aussi bien les particuliers que les entreprises. Sont exclues les autorités publiques et les institutions financières comme les banques d'investissement.
La garantie d’État sur les livrets réglementés
Les sommes déposées sur les livrets réglementés (Livret A, LDDS, LEP) bénéficient d’une garantie directe de l’État. Une grande partie de ces fonds est centralisée à la Caisse des dépôts et consignations (CDC), ce qui renforce leur niveau de sécurité. Contrairement aux autres dépôts bancaires, cette protection repose sur un mécanisme spécifique, distinct du Fonds de garantie des dépôts et de résolution (FGDR).
Le Fonds de garantie des dépôts et de résolution (FGDR)
Créé en 1999, le FGDR indemnise les clients en cas de faillite d’un établissement bancaire agréé en France. L’indemnisation s’applique par client et par banque.
Les trois garanties du FGDR :
La garantie des dépôts : Elle couvre les sommes déposées (comptes courants, livrets, PEL, compte à terme, comptes espèces de PEA ou PER) jusqu’à 100.000 € par client et par banque. Ce plafond peut être relevé jusqu’à 500.000 € en cas de dépôts encaissés moins de trois mois avant la défaillance de la banque suite à des événements exceptionnels (vente immobilière, héritage, licenciement…).
La garantie des titres financiers : les actions, obligations et parts d’OPCVM sont couverts à hauteur de 70.000 € par client, uniquement si l’établissement est dans l’incapacité de restituer les titres. Pour les avoirs détenus via une société de gestion, la garantie est limitée à 20.000 €.
La garantie des cautions : elle couvre certains engagements pris par la banque pour le compte de professionnels (immobilier, voyages, etc.), avec une indemnisation pouvant atteindre 90 % du préjudice, dans la limite des conditions prévues. Une franchise de 3.000 € reste toutefois à la charge du client lésé.
Exemple : un déposant qui place ses fonds dans trois banques faisant faillite verra son plafond de garantie passer à 300.000 €. Dans le cas d'un compte joint, chaque cotitulaire est couvert individuellement par la garantie du FGDR.
La garantie s’élève à 70.000 € par assuré et par compagnie, pouvant atteindre 90.000 € dans certains cas spécifiques (rentes liées à un décès ou à une invalidité). Elle couvre l’ensemble des contrats, qu’ils soient investis en fonds euros ou en unités de compte.
À retenir : le système français repose sur un ensemble de garanties (État, FGDR, FGAP), offrant un niveau de sécurité élevé pour les épargnants. Détenir des comptes dans plusieurs établissements permet de cumuler les garanties et de limiter son exposition à un seul acteur.
Quelle est la procédure d'indemnisation du FGDR pour les clients d'une banque ?
En cas de défaillance d’un établissement bancaire, l’indemnisation des dépôts est encadrée par le FGDR, qui prévoit un remboursement sous sept jours ouvrables.
Concrètement, les clients accèdent à un espace sécurisé sur le site du FGDR afin de renseigner les coordonnées d’un compte ouvert dans un autre établissement, sur lequel les fonds seront versés. Ce mécanisme vise à garantir une restitution rapide des dépôts, conformément aux règles européennes de protection des épargnants.
Les produits couverts par le FGDR en vidéo :
À retenir : le FGDR disposait de plus de 7,7 milliards d’euros à fin 2024, avec pour objectif de couvrir 0,5 % des dépôts bancaires. Ce dispositif national est complété par le Mécanisme de résolution unique et son Fonds de résolution unique (FRU), doté d’environ 80 milliards d’euros, destiné à intervenir en priorité en cas de défaillance bancaire majeure.
Banques et néobanques : quelles garanties protègent votre argent ?
En cas de faillite d’un établissement financier, la protection de votre argent repose sur trois mécanismes distincts :
les banques agréées en France, dont les dépôts sont garantis par le FGDR;
les banques et néobanques agréées dans un autre pays européen, dont les dépôts sont garantis par leur système national de garantie des dépôts (SGD) ;
les établissements de paiement, dont les fonds sont isolés via un mécanisme de cantonnement.
Ces dispositifs offrent des niveaux de protection élevés, mais leur fonctionnement, leurs modalités d’indemnisation et leur cadre juridique diffèrent selon les établissements. Voici comment les distinguer.
Banques françaises : la protection du FGDR
Les établissements de crédit agréés en France par l’ACPR sont tenus d’adhérer au FGDR. Les dépôts sont garantis jusqu’à 100.000 € par client et par établissement.
Cette protection s'applique aux grandes banques françaises comme BNP Paribas, SG ( ex-Société Générale) ou Crédit Agricole, ainsi que les banques en ligne telles que Boursobank, Fortuneo ou Monabanq.
Tableau des banques françaises couvertes par les garanties du FGDR :
Bon à savoir : certaines banques sont adossées à leur maison mère, comme Hello bank!, rattachée à BNP Paribas. Dans ce cas, le plafond de 100.000 € s’applique à l’ensemble des dépôts détenus auprès de ces deux enseignes. Le même principe s’applique aux comptes EKO du Crédit Agricole.
Banques et néobanques européennes : une garantie harmonisée (SGD)
Certaines banques et néobanques opèrent avec une licence bancaire délivrée dans un autre pays de l’Espace économique européen. C’est le cas, par exemple, de Revolut, N26 ou bunq.
Les dépôts sont alors couverts par le système national de garantie des dépôts (SGD) du pays d’agrément (Lituanie, Allemagne, Pays-Bas…). Harmonisé à l’échelle européenne, ce dispositif offre une protection équivalente à celle du FGDR, soit jusqu’à 100.000 € par client et par établissement.
Tableau des banques et néobanques européennes couvertes par le SGD :
Établissements UE
Activités et garantie
Offre
Comptes, cartes et services de paiement
Agrément bancaire de la Lituanie (équivalent FGDR)
Cas particulier, Trade Republic est un courtier allemand régulé par la BaFin : les liquidités des clients sont déposées auprès de banques partenaires, elles-mêmes couvertes par le système allemand de garantie des dépôts jusqu'à 100.000 euros. Les titres financiersrestent, quant à eux, la propriété de l’investisseur.
À retenir : si le niveau de protection est identique à celui du FGDR, les délais et modalités peuvent varier d’un pays à l’autre. Pour un épargnant français, cela peut rendre la procédure plus complexe que dans le cadre du FGDR.
Établissements de paiement : le principe du cantonnement
Les établissements de paiement ne sont pas des banques et ne bénéficient pas d’un mécanisme de garantie des dépôts.
Les fonds des clients sont toutefois protégés via un cantonnement. Concrètement, les sommes déposées sont isolées sur un compte ouvert auprès d’une banque tierce. En cas de défaillance de l’établissement, les fonds des clients restent séparés de ses actifs. Ce cantonnement offre une protection juridique, mais il ne constitue pas une garantie publique avec indemnisation automatique, contrairement au FGDR ou aux systèmes européens équivalents.
Le niveau de sécurité dépend notamment de la solidité de la banque dépositaire. Par exemple, Nickel dispose d’un compte de cantonnement chez BNP Paribas. De leur côté, Qonto, Green-Got et Helios s’appuient sur Crédit Mutuel Arkéa, tandis que Shine cantonne les fonds de ses clients auprès de la SG (ex-Société Générale).
Tableau des établissements de paiement et leur mécanisme de cantonnement :
En synthèse, selon le type d'établissement financier :
Banques françaises (FGDR) : protection de référence avec une indemnisation encadrée jusqu’à 100.000 € ;
Banques européennes (SGD) : niveau de garantie équivalent, mais relevant d’un mécanisme de protection étranger ;
Établissements de paiement : fonds protégés par cantonnement, sans garantie publique des dépôts.
...Faut-il alors s’inquiéter pour son argent ? Voici les éléments clés à retenir.
Solidité des banques françaises en 2026 : verdict
En 2026, les banques françaises comptent parmi les établissements les plus solides de la zone euro : leur niveau de fonds propres, avec des ratios CET1 compris entre 13 % et 20 %, demeure nettement supérieur aux exigences réglementaires. Cette robustesse est confirmée par les grandes agences de notation comme Moody’s, Fitch Ratings et Standard & Poor’s, qui attribuent aux principaux groupes bancaires français des notes comprises entre A et A+.
De leur côté, les autorités monétaires, comme François Villeroy de Galhau de la Banque de France ou Christine Lagarde à la Banque centrale européenne, soulignent la résilience du système bancaire, largement renforcé depuis la crise de 2008 par les accords de Bâle III.
Pour autant, désigner une seule “banque la plus sûre” serait réducteur. Le niveau de sécurité dépend également du modèle de chaque établissement. Sur ce point, Crédit Mutuel et La Banque Postale se distinguent par des modèles de gestion prudents : une moindre exposition aux activités de marché, une gouvernance plus conservatrice et une épargne principalement collectée auprès de clients en France.
À l’inverse, les banques plus internationales comme BNP Paribas, Société Générale ou Crédit Agricole affichent une solidité équivalente sur le plan des ratios, mais avec une exposition plus importante aux cycles économiques et aux marchés financiers.
En pratique, le FGDR constitue un filet de sécurité essentiel protégeant vos dépôts à hauteur de 100.000 € par client et par établissement. Pour un épargnant, le risque de perte reste donc limité en cas de défaillance bancaire. Pour autant, l’environnement actuel reste incertain : tensions géopolitiques, ralentissement économique, fragilités du marché immobilier, hausse des défaillances d’entreprises constituent des risques à surveiller.
Les 4 mesures à prendre en cas de crise bancaire :
Verdict : le risque de faillite bancaire en France reste faible, sans être nul. Il n’existe pas une banque unique “la plus sûre” en France, mais un secteur globalement très robuste. Dans tous les cas, la meilleure protection pour sécuriser son épargne reste de diversifier ses avoirs entre plusieurs établissements et classes d’actifs. Pour en savoir davantage, consultez notre palmarès des meilleures banques.
Les informations présentées sont fournies à titre purement informatif, et ne constituent en aucun cas un conseil en investissement. L’utilisation des informations présentées dans cet article relève de la seule responsabilité du lecteur, sans que celle de Pricebank puisse être engagée. (1) Common Equity Tier 1 : littéralement Fonds Propres Communs de base, le Tier 1 est la partie la plus solide des fonds propres assurant la solvabilité d'une banque et sa capacité de rembourser les dépôts des clients. La part du CET1 doit être majoritaire dans les fonds propres de base. (2) Produits dérivés : Ce sont des instruments financiers (swaps, futures et options) dont la valeur dépend d'un actif sous-jacent (emprunt d'Etat, matière première, devise, indice boursier...). Ils s'échangent sur les marchés à terme. Au départ créés pour se prémunir d'un risque résultant d'une opération, ils sont également depuis, largement utilisés pour spéculer.
14 commentaires sur "Quelles sont les banques françaises les plus sûres en 2026 ?"
Mich 03/08/2024 à 08h51
Quelle action administrative doit faire le client d'une banque en faillite affiliée au FGDR pour se faire indemniser ? deuxième question : Le niveau d'endettement de l'Etat peut il mettre tout ce système de soi disant protection hors course. ?
Merci de votre réponse
Réponse de 06/08/2024 à 10h47
Bonjour, en cas de faillite de sa banque, le client n'a généralement aucune démarche administrative à effectuer pour se faire indemniser par le FGDR car sa banque ou le liquidateur transmet directement les informations nécessaires au FGDR.
L'indemnisation est versée automatiquement dans un délai de 7 jours ouvrables après la constatation de l'indisponibilité des dépôts par l'ACPR. Dans ce délai, le FGDR ouvre un "Espace Sécurisé d'Indemnisation" : Après s'être authentifiés, les clients choisissent leur mode de règlement : par virement ou lettre-chèque.
Enfin, oui le niveau d'endettement de l'État pourrait théoriquement compromettre la capacité du FGDR à protéger les dépôts. Toutefois,le FGDR dispose de mécanismes de financement et d'interventions pour garantir la protection des déposants même en cas de crise financière. Enfin, n'oubliez pas que la faillite d'une banque coûte bien plus cher que son sauvetage : Dans ce cas, l'intérêt général prévaut quitte à s'endetter un peu plus.
abracadabraM1 01/08/2024 à 16h05
Bonjour, quand est il des assurances vies de PRO BTP par exemple?
Réponse de 06/08/2024 à 10h36
Bonjour, si l'assureur se retrouve en faillite et n'est plus en mesure de faire face a? ses engagements envers son ou ses contrats assurance vie (exemple contrat Multisupport CONFIANCE), l'ACPR lancerait un appel d'offres en vue du éventuel transfert vers un nouvel assureur. Ensuite, en l'absence de transfert, votre argent serait garanti par le Fonds de Garantie des Assurances de Personnes (FGAP), pour un montant maximum de 70.000 euros par adhe?rent ou be?ne?ficiaire. Bien à vous,
Basique 10/06/2024 à 14h56
Pas de tas d'or quelque part prêt à indemniser qui que ce soit si ça tourne mal, donc c'est l'état qui sauvera ou non la ou les banques en faillite.
Mais dans un cas de risque systémique, l'état étant impliqué dans le Groupe La Poste pour les finances de La Banque Postale, n'y aurait-il pas un conflit d'intérêt ?
Réponse de 13/06/2024 à 07h34
Bonjour, l'implication de l'État dans le Groupe La Poste et La Banque Postale peut effectivmement soulever des préoccupations de conflit d'intérêt. Cela pourrait potentiellement influencer certaines décisions en cas de risque systémique. Cependant, des mécanismes de régulation existent pour assurer une supervision indépendante et objective. De plus, l'État a un rôle de protection des services publics essentiels, justifiant son implication pour garantir l'accessibilité et l'équité à ces services.
X 07/08/2023 à 22h19
Que répondez-vous à Logidin ?
Réponse de 08/08/2023 à 09h41
Bonjour, Il est vrai que si une grande banque française faisait faillite, la question de la capacité du FGDR à indemniser tous les déposants se poserait. Cependant, Le FGDR est un mécanisme parmi d'autres pour protéger les déposants et la stabilité du système financier et comme noté dans notre article en synthèse :
"la faillite d'une banque peut coûter bien plus cher que son sauvetage. Que ce soit plus ou moins moral ou éthique, comprenez que l'intérêt général prévaut quitte à plonger dans le «quoi qu'il en coûte» une nouvelle fois et à faire de nouveau fonctionner la planche à billets"
Enfin, si il est essentiel de se renseigner et de comprendre les mécanismes de garantie et de protection offerts par le système bancaire de votre pays, il est également important de garder à l'esprit que ces systèmes sont conçus pour faire face à des situations exceptionnelles et que dans ces moments de panique, les Etats mettent généralement en place des dispositifs complémentaires pour sécuriser le système financier. ...Après, nous n'avons malheureusement pas de boule de cristal pour connaitre l'avenir !
Doko 01/06/2023 à 19h26
Imaginer que le Crédit Mutuel sauverait l'épargne de ses clients si une banque systémique chutait, c'est juste de la blague, un tel scénario catastrophe, c'est toute la finance qui s'effondre, en revanche, acter le fait que de toutes façons, tous nos actifs financiers vont s'effriter, perdre de la valeur, c'est une évidence.
Réponse de 02/06/2023 à 07h58
Bonjour,
Votre préoccupation est légitime mais ne nous faites pas dire ce que nous n'avons pas dit : nous évoquons les banques les plus sûres et en aucune manière nous écrivons que le Crédit Mutuel sauverait l'épargne de ses clients. Le Crédit Mutuel semble juste, selon nous, la moins exposée aux risques de faillite. Toutefois, votre commentaire souligne l'interdépendance de nos systèmes financiers mondiaux. Si une banque systémique venait à faire faillite, les répercussions seraient considérables.
Cependant, plusieurs mécanismes de sauvegarde ont été mis en place pour éviter un tel scénario. Tout d'abord, les banques systémiques sont soumises à des exigences réglementaires plus strictes pour minimiser le risque de faillite. Ensuite, en cas de faillite, les gouvernements et les banques centrales ont généralement la capacité d'intervenir pour éviter une crise systémique.
En ce qui concerne le Crédit Mutuel, comme pour toutes les banques en France, les dépôts des clients sont, en théorie, protégés jusqu'à 100 000 euros par déposant et par établissement bancaire grâce au Fonds de Garantie des Dépôts et de Résolution (FGDR). Quant à l'idée que tous nos actifs financiers vont perdre de la valeur, cela dépend beaucoup des conditions économiques globales et des choix d'investissement individuels mais effectivement si la finance s'effondre...les répercussions seraient considérables. Toutefois, nos politiques sortiront très certainement le carnet de chèque magique pour sauver, une fois de plus, le système !
Bien à vous,
Hades 10/05/2023 à 18h02
Bonjour,
Est ce que la banque des fonctionnaires CASDEN courent également un risque systémique ?
Réponse de 11/05/2023 à 07h58
Bonjour,
Nous n'avons pas étudié les bilans de la CASDEN Banque Populaire mais nous pouvons tâcher de vous livrer les informations suivantes. La CASDEN Banque Populaire est une banque française destinée aux personnels de l'éducation, de la recherche et de la culture. Comme toute banque, la CASDEN peut en théorie être exposée à un risque systémique, qui est le risque qu'une défaillance d'une institution financière, ou un groupe d'institutions financières, puisse déclencher une crise financière globale.
Cependant, plusieurs facteurs peuvent atténuer ce risque pour une banque comme la CASDEN :
la CASDEN est une banque relativement petite par rapport aux grandes banques systémiques internationales mais est étroitement liée au groupe Banque Populaire Caisse d'Epargne (BPCE), qui est soumis à une réglementation rigoureuse,
la CASDEN est surtout une banque coopérative, ce qui signifie que ses décisions sont prises dans l'intérêt de ses membres plutôt que dans l'intérêt de maximiser les profits...et c'est peut être le plus important à retenir !
Cela dit, il est important de noter que même si la réglementation bancaire a été renforcée après la crise financière de 2008 pour minimiser le risque systémique, il n'est pas possible d'éliminer complètement ce risque. Enfin, quelle que soit la solidité d'un établissement, la perte de confiance des agents envers un établissement peut très vite compromettre son équilibre comme on l'a vu récemment avec les banques américaines.
Hades 10/05/2023 à 18h01
Bonjour,
Est ce que la banque des fonctionnaires CASDEN courent également un risque systémique ?
Ratio 27/04/2023 à 19h59
Bel article, l'année 2023 risque de nous livrer encore de mauvaises surprises sur le système financier
Réponse de 28/04/2023 à 08h13
Bonjour,
Merci de votre retour sur cet article. L'environnement actuel est assez complexe et incertain. En ces temps volatiles, me vient une citation de Sénèque : “La vie ce n'est pas attendre que l'orage passe mais apprendre à danser sous la pluie.”
Luxxx 17/11/2022 à 12h44
Bonjour
Orange Bank suite à un piratage de mon livret puis dans la foulée de mon compte refuse de me rembourser car argumente t elle en répondant à un faux mail Orange je suis coupable d'une « négligence grave «
Les sommes volées s'élèvent à 2450€ . Suis désemparé d'autant qu'il n'ont pas tenu compte de ma réponse immédiate et négative quand j'ai reçu de leur part un courriel à savoir si j'étais l'auteur du virement de mon livret sur mon compte . Virement que la banque a exécuté et qui ensuite a permis 4 débits dont 3 a une filiale africaine d'OrangeBank….
Réponse de 18/11/2022 à 09h40
Bonjour,
tout d'abord nous sommes désolés de ce qu'il vous arrive.
Dans le cas d'une fraude par email, la première des choses à faire dans votre cas, quand il y a des débits frauduleux, c'est de déposer plainte au commissariat de police ou à la brigade de gendarmerie dont vous dépendez. Il est également possible d'envoyer votre plainte par écrit au procureur de la République du tribunal judiciaire dont vous dépendez en fournissant toutes les preuves en votre possession.
La 2ème chose est de contacter la société dont l'identité a été usurpée et de faire les démarches auprès de votre banque. Ce qui a été fait visiblement. Avez-vous des traces écrites de vos démarches et de vos échanges avec Orange Bank (mail ou courrier) ? Il faut les conserver précieusement pour preuves et faire valoir vos droits. Sinon, faites un courrier en recommandé avec accusé réception pour récapituler tous les événements et toutes les démarches réalisées par téléphone et envoyez-le à Orange Bank pour garder cette trace écrite.
Une association, France Victimes peut vous accompagner gratuitement au 116 006 (appel et service gratuits), numéro d'aide aux victimes du ministère de la Justice. Service ouvert 7 jours sur 7 de 9h à 19h.
Vous pouvez aussi contacter le service Info Escroqueries du ministère de l'Intérieur au 0 805 805 817 (appel et service gratuits de 9h à 18h30 du lundi au vendredi). Il s'agit d'un service de la police nationale qui informe, conseille et oriente les personnes victimes d'une escroquerie (particulier ou professionnel).
Nous espérons que vous trouverez aide et solutions auprès de ces interlocuteurs spécialisés dans ce genre d'affaires. Nous restons également à votre disposition, si vous avez d'autres questions ou besoins par la suite.
Bon courage pour vos démarches. Cordialement
Forêt de pin 19/10/2022 à 09h33
Bonjour,
Le groupe BPCE fait il partit des banques systémiques ?
-Si l'on possède plusieurs actifs dans un même groupe banquaire ( Caisse épargne et Banque populaire) est ce que le FDG s'applique par banque et comptes bancaires ?
- Quel est la banque Française qui n'investit aucunement dans les marchés boursiers et qui ne présente presque aucun risque ?
Cordialement.
Réponse de 20/10/2022 à 10h15
Bonjour
pour répondre à votre première question, oui le groupe BPCE est exposé, voire très exposéaux risques systémiques avec, notamment, sa filiale Natixis. Le FDGR s'applique par banque et compte bancaire, donc théoriquement, vos 2 comptes sont couverts. Néanmoins, si le groupe BPCE fait faillite, vos 2 comptes seront directement concernés, il peut être utile de diversifier les banques... Je vous invite d'ailleurs à regarder notre vidéo sur le fonctionnement du FDGR
Enfin, si vous lisez notre article, vous aurez le détail des informations pour votre dernière question, mais pour résumer, les 2 banques françaises les moins exposées sont La Banque Postale et le Crédit Mutuel.
Espérant avoir répondu à toutes vos questions et restant disponible si besoin. Cordialement
Tagada 15/10/2022 à 17h42
Bonjour savez vous si dans le cas du compte nickel, le crédit mutuel arkea utilise (spécule) avec l'argent des déposants ?
Cordialement.
Réponse de 18/10/2022 à 11h03
Bonjour,
La néobanque Nickel a été rachetée par BNP Paribas en 2017, mais a conservé son indépendance. Les fonds déposés sur les comptes ouverts chez Nickel ne font pas l'objet de spéculation par le groupe BNP Paribas puisque ce sont deux entités différentes même si Nickel est une filiale du groupe ! BNP a apporté de l'expertise et a injecté des fonds pour investir dans l'avenir de la néobanque, qui dépend néanmoins de sa maison mère et de sa santé financière...
Espérant avoir répondu à votre question, nous restons disponible si besoin. Cordialement
Marcolemarin 06/03/2022 à 22h48
Rien n'est sûr dans ce Monde sauf vos actifs tangibles. Qui pourra compter sur la "Garantie des dépôts" en cas de crise? Le FGDR mentionne sur son site une ressource de 5,32 Milliards. Donc divisons ces 5,32 Milliards de "fonds de garantie" par 52 Millions de Français majeurs vaccinés et non vaccinés, cela nous fait une centaine d'Euros par tête de pipe, on est un peu loin des 100 000€ là, non? A bon entendeur...
Réponse de 07/03/2022 à 15h58
Bonjour et merci de votre commentaire. Votre analyse et l'information sur les 5,32 milliards est très juste. Nous allons d'ailleurs dans les prochaines semaines sortir une vidéo à ce sujet. Le FGDR dispose de 5,32 milliards dans leurs caisses ! Nous disposons également d'éléments complémentaires qui peuvent concorder et compléter votre conclusion avec quelques nuances toutefois.
Selon la Banque de France, l'ensemble des Français ont collecté au 31/12/2021, la somme 2.698 milliards de dépôts bancaires en France et on parle bien ici que de dépôts sans l'immobilier et sans les 1.800 milliards d'euros des contrats d'assurance-vie. Dans ces 2.698 milliards, 1.913 milliards d'euros (livrets, PEL,CEL, comptes courants….) doivent être couverts par le FGDR dont les 2/3 uniquement sur des comptes courants.
Au final, d'un côté vous avez 1.913 milliards de dépôts et de l'autre côté, vous avez 5,4 milliards. Evidemment, cela semble totalement déséquilibré. Concrètement, dans le cas d'un risque systémique qui mettrait en faillite toutes les banques, cela signifie que pour 100.000 euros placés en banque, on vous rembourserait généreusement 270 euros…
Nous souhaitons être toutefois rassurants car même si le FGDR assume ce rôle de garant de votre épargne, nous pouvons réellement penser que les Etats ou bien les Banques Centrales agiront en amont et avant que finalement le problème de faillite ne se pose. C'est certainement la leçon qu'il faut retenir. La faillite d'une banque peut coûter bien plus cher que son sauvetage. L'intérêt général prévaut, en tout cas nous l'espérons.
Avezvousoublié2008 ? 29/05/2020 à 20h03
En fait les banques systémiques (BNP, SG, Crédit Agricole et BP) courent un risque majeur de faillite en raison des risques pris sur les marchés financiers; ce risque n'est actuellement endigué que par deux mécanismes : Les liquidités créées de toute pièces (ex nihilo) par les banques centrales à chaque "crise", sous le doux nom de "quantitative easing", et le moyen de pression exercé directement sur l'Etat qui doit garantir les dépôts à concurrence de 100 000 euros par personne et par établissement ("si je coule, vous coulez avec moi"). Cet équilibre fondamentalement instable ne doit sa pérennité qu'à la méconnaissance des déposants; si les déposants avaient conscience que ces banques sont condamnées à la prochaine crise si la BCE (et les Etats qui en impulsent la politique) fermait le robinet de ces liquidités, ils les quitteraient sur le champ au profit de banques commerciales non directement exposées aux pertes colossales qui s'annoncent dès l'éclatement de la prochaine "bulle" (l'une des bulles à surveiller est celle des prêts étudiants américains, ce n'est pas la seule malheureusement). La dévalorisation des actifs pétroliers va également créer un choc considérable. Il est à noter que lorsque ces banques reçoivent ces liquidités, elles les réinvestissent directement et massivement sur les marchés financiers plutôt que dans l'économie réelle par le crédit aux ménages et aux entreprises, ou dans les prêts aux multinationales qui rachètent leurs propres actions pour en accroître le rendement, au bénéfice des actionnaires, des mandataires sociaux et des salariés intéressés. Ces "investissements" n'ont d'investissement que le nom, il s'agit en réalité de spéculation sans aucun bénéfice social mais accompagné en revanche d'un risque social majeur : les déposants et les contribuables seront appelés à éponger les pertes alors qu'ils n'ont nullement été invités à partager les bénéfices. L'activité bancaire traditionnelle est d'émettre des crédits en créant à cette occasion la monnaie qui circule dans l'économie réelle, fournir des moyens de paiement, tenir les dépôts (en fait les prêts que leur consentent les "déposants" qui sont en réalité des prêteurs de la banque) et gérer le tout de façon suffisamment raisonnable pour garantir la représentation des sommes qui leur ont été confiées. Qu'elles gagnent leur vie en rendant ce service est légitime. Qu'elles (les banques systémiques) créent un risque social immense pour satisfaire la cupidité de quelques uns, cupidité qui grandit avec le gain (au lieu de se satisfaire), n'est pas légitime.
Chaque déposant qui prend conscience de cela devrait assez rapidement quitter les banques systémiques pour les banques commerciales traditionnelles. Il semble ainsi raisonnable d'éparpiller son épargne entre le plus d'établissements non systémiques possibles (hors donc SG, BNP, CREDIT AGRICOLE ET BP) et d'investir dans de la pierre, de l'or, et des entreprises ayant une conservé une véritable logique industrielle, qu'elles soient naissantes ou déjà installées.
Puisque ces établissements ne comprennent pas que leurs pratiques sont sans intérêt commun mais crée un risque social énorme, dont sont victimes les vrais gens quand ce risque se réalise, et qu'elles ne parviennent pas d'elles-mêmes à modérer leur propre cupidité et celles des personnes qu'elles accompagnent, il faut s'adresser à elles avec le langage que pour le moment elles comprennent. Chaque déposant peut adresser ce message en protégeant un peu mieux, par là même, son épargne.
Réponse de 01/06/2020 à 15h59
Bonjour et merci pour votre contribution. Un bémol toutefois sur le cas très particulier du CREDIT AGRICOLE du fait de son statut mutualiste et de sa structure en forme de pyramide inversée. En effet, s'il est avéré que CASA est une banque dite systémique, ce sont les Caisses Régionales qui détiennent CASA et non l'inverse. Ainsi, les Caisses Régionales du Crédit Agricole, qui sont des banques commerciales à part entière, peuvent tout à fait survivre (et les comptes bancaires de leurs clients avec elle) à un défaut de l'entité CASA, dans le cas catastrophique d'un effondrement systémique. Là où les choses se compliquent pour les déposants, c'est du côté du LCL, qui est une filiale à 100% de CASA, le risque systémique pour les déposants est ici entier.
Logidin 18/02/2020 à 17h20
Une blague la garantie des dépôts. Qui peut sérieusement mentionner ce mécanisme ridicule qui ne saurait pas indemniser ne serait-ce qu'une poignée de déposants si une banque type bnp faisait faillite.
Réponse de 08/08/2023 à 09h47
Bonjour,
Effectivement la capacité du FGDR à indemniser tous les déposants peut poser question. Cependant, cette entité est un mécanisme parmi d'autres pour assurer la stabilité du système financier. Gardons à l'esprit que ces systèmes de protection sont conçus pour faire face à des situations de stress et à rassurer les épargnants afin de ne pas amplifier ces moments de panique. En cas de faillite, Les Etats ont très certainement tout à gagner également à mettre en place des dispositifs complémentaires pour sécuriser le système financier : la faillite d'une banque peut coûter bien plus cher que son sauvetage !












14 commentaires sur "Quelles sont les banques françaises les plus sûres en 2026 ?"
Bonjour, en cas de faillite de sa banque, le client n'a généralement aucune démarche administrative à effectuer pour se faire indemniser par le FGDR car sa banque ou le liquidateur transmet directement les informations nécessaires au FGDR.
L'indemnisation est versée automatiquement dans un délai de 7 jours ouvrables après la constatation de l'indisponibilité des dépôts par l'ACPR. Dans ce délai, le FGDR ouvre un "Espace Sécurisé d'Indemnisation" : Après s'être authentifiés, les clients choisissent leur mode de règlement : par virement ou lettre-chèque.
Enfin, oui le niveau d'endettement de l'État pourrait théoriquement compromettre la capacité du FGDR à protéger les dépôts. Toutefois,le FGDR dispose de mécanismes de financement et d'interventions pour garantir la protection des déposants même en cas de crise financière. Enfin, n'oubliez pas que la faillite d'une banque coûte bien plus cher que son sauvetage : Dans ce cas, l'intérêt général prévaut quitte à s'endetter un peu plus.
Bonjour, si l'assureur se retrouve en faillite et n'est plus en mesure de faire face a? ses engagements envers son ou ses contrats assurance vie (exemple contrat Multisupport CONFIANCE), l'ACPR lancerait un appel d'offres en vue du éventuel transfert vers un nouvel assureur. Ensuite, en l'absence de transfert, votre argent serait garanti par le Fonds de Garantie des Assurances de Personnes (FGAP), pour un montant maximum de 70.000 euros par adhe?rent ou be?ne?ficiaire. Bien à vous,
Bonjour, l'implication de l'État dans le Groupe La Poste et La Banque Postale peut effectivmement soulever des préoccupations de conflit d'intérêt. Cela pourrait potentiellement influencer certaines décisions en cas de risque systémique. Cependant, des mécanismes de régulation existent pour assurer une supervision indépendante et objective. De plus, l'État a un rôle de protection des services publics essentiels, justifiant son implication pour garantir l'accessibilité et l'équité à ces services.
Bonjour, Il est vrai que si une grande banque française faisait faillite, la question de la capacité du FGDR à indemniser tous les déposants se poserait. Cependant, Le FGDR est un mécanisme parmi d'autres pour protéger les déposants et la stabilité du système financier et comme noté dans notre article en synthèse :
Enfin, si il est essentiel de se renseigner et de comprendre les mécanismes de garantie et de protection offerts par le système bancaire de votre pays, il est également important de garder à l'esprit que ces systèmes sont conçus pour faire face à des situations exceptionnelles et que dans ces moments de panique, les Etats mettent généralement en place des dispositifs complémentaires pour sécuriser le système financier. ...Après, nous n'avons malheureusement pas de boule de cristal pour connaitre l'avenir !
Bonjour,
Votre préoccupation est légitime mais ne nous faites pas dire ce que nous n'avons pas dit : nous évoquons les banques les plus sûres et en aucune manière nous écrivons que le Crédit Mutuel sauverait l'épargne de ses clients. Le Crédit Mutuel semble juste, selon nous, la moins exposée aux risques de faillite. Toutefois, votre commentaire souligne l'interdépendance de nos systèmes financiers mondiaux. Si une banque systémique venait à faire faillite, les répercussions seraient considérables.
Cependant, plusieurs mécanismes de sauvegarde ont été mis en place pour éviter un tel scénario. Tout d'abord, les banques systémiques sont soumises à des exigences réglementaires plus strictes pour minimiser le risque de faillite. Ensuite, en cas de faillite, les gouvernements et les banques centrales ont généralement la capacité d'intervenir pour éviter une crise systémique.
En ce qui concerne le Crédit Mutuel, comme pour toutes les banques en France, les dépôts des clients sont, en théorie, protégés jusqu'à 100 000 euros par déposant et par établissement bancaire grâce au Fonds de Garantie des Dépôts et de Résolution (FGDR). Quant à l'idée que tous nos actifs financiers vont perdre de la valeur, cela dépend beaucoup des conditions économiques globales et des choix d'investissement individuels mais effectivement si la finance s'effondre...les répercussions seraient considérables. Toutefois, nos politiques sortiront très certainement le carnet de chèque magique pour sauver, une fois de plus, le système !
Bien à vous,
Bonjour,
Nous n'avons pas étudié les bilans de la CASDEN Banque Populaire mais nous pouvons tâcher de vous livrer les informations suivantes. La CASDEN Banque Populaire est une banque française destinée aux personnels de l'éducation, de la recherche et de la culture. Comme toute banque, la CASDEN peut en théorie être exposée à un risque systémique, qui est le risque qu'une défaillance d'une institution financière, ou un groupe d'institutions financières, puisse déclencher une crise financière globale.
Cependant, plusieurs facteurs peuvent atténuer ce risque pour une banque comme la CASDEN :
Cela dit, il est important de noter que même si la réglementation bancaire a été renforcée après la crise financière de 2008 pour minimiser le risque systémique, il n'est pas possible d'éliminer complètement ce risque. Enfin, quelle que soit la solidité d'un établissement, la perte de confiance des agents envers un établissement peut très vite compromettre son équilibre comme on l'a vu récemment avec les banques américaines.
Bonjour,
Merci de votre retour sur cet article. L'environnement actuel est assez complexe et incertain. En ces temps volatiles, me vient une citation de Sénèque : “La vie ce n'est pas attendre que l'orage passe mais apprendre à danser sous la pluie.”
Bonjour,
tout d'abord nous sommes désolés de ce qu'il vous arrive.
Dans le cas d'une fraude par email, la première des choses à faire dans votre cas, quand il y a des débits frauduleux, c'est de déposer plainte au commissariat de police ou à la brigade de gendarmerie dont vous dépendez. Il est également possible d'envoyer votre plainte par écrit au procureur de la République du tribunal judiciaire dont vous dépendez en fournissant toutes les preuves en votre possession.
La 2ème chose est de contacter la société dont l'identité a été usurpée et de faire les démarches auprès de votre banque. Ce qui a été fait visiblement. Avez-vous des traces écrites de vos démarches et de vos échanges avec Orange Bank (mail ou courrier) ? Il faut les conserver précieusement pour preuves et faire valoir vos droits. Sinon, faites un courrier en recommandé avec accusé réception pour récapituler tous les événements et toutes les démarches réalisées par téléphone et envoyez-le à Orange Bank pour garder cette trace écrite.
Une association, France Victimes peut vous accompagner gratuitement au 116 006 (appel et service gratuits), numéro d'aide aux victimes du ministère de la Justice. Service ouvert 7 jours sur 7 de 9h à 19h.
Vous pouvez aussi contacter le service Info Escroqueries du ministère de l'Intérieur au 0 805 805 817 (appel et service gratuits de 9h à 18h30 du lundi au vendredi). Il s'agit d'un service de la police nationale qui informe, conseille et oriente les personnes victimes d'une escroquerie (particulier ou professionnel).
Nous espérons que vous trouverez aide et solutions auprès de ces interlocuteurs spécialisés dans ce genre d'affaires. Nous restons également à votre disposition, si vous avez d'autres questions ou besoins par la suite.
Bon courage pour vos démarches. Cordialement
Bonjour
pour répondre à votre première question, oui le groupe BPCE est exposé, voire très exposéaux risques systémiques avec, notamment, sa filiale Natixis. Le FDGR s'applique par banque et compte bancaire, donc théoriquement, vos 2 comptes sont couverts. Néanmoins, si le groupe BPCE fait faillite, vos 2 comptes seront directement concernés, il peut être utile de diversifier les banques... Je vous invite d'ailleurs à regarder notre vidéo sur le fonctionnement du FDGR
Enfin, si vous lisez notre article, vous aurez le détail des informations pour votre dernière question, mais pour résumer, les 2 banques françaises les moins exposées sont La Banque Postale et le Crédit Mutuel.
Espérant avoir répondu à toutes vos questions et restant disponible si besoin. Cordialement
Bonjour,
La néobanque Nickel a été rachetée par BNP Paribas en 2017, mais a conservé son indépendance. Les fonds déposés sur les comptes ouverts chez Nickel ne font pas l'objet de spéculation par le groupe BNP Paribas puisque ce sont deux entités différentes même si Nickel est une filiale du groupe ! BNP a apporté de l'expertise et a injecté des fonds pour investir dans l'avenir de la néobanque, qui dépend néanmoins de sa maison mère et de sa santé financière...
Espérant avoir répondu à votre question, nous restons disponible si besoin. Cordialement
Bonjour,
Effectivement la capacité du FGDR à indemniser tous les déposants peut poser question. Cependant, cette entité est un mécanisme parmi d'autres pour assurer la stabilité du système financier. Gardons à l'esprit que ces systèmes de protection sont conçus pour faire face à des situations de stress et à rassurer les épargnants afin de ne pas amplifier ces moments de panique. En cas de faillite, Les Etats ont très certainement tout à gagner également à mettre en place des dispositifs complémentaires pour sécuriser le système financier : la faillite d'une banque peut coûter bien plus cher que son sauvetage !