
Le Private Equity, parfois appelé capital-investissement en français, consiste à investir dans des entreprises qui ne sont pas cotées en bourse. Dans sa forme la plus simple, cela peut désigner tout investissement que vous feriez dans une entreprise locale ou familiale − ferme, garage ou start-up − ou tout investissement dans un projet comme une ferme photovoltaïque. Mais il sera ici question d’investissement indirect, par l’entremise de fonds d’investissement spécialisés dans le Private Equity, dont l'objectif principal est d'acquérir des participations dans des entreprises non-cotées, de contribuer à leur valorisation, puis de les revendre quelques années plus tard en réalisant une plus-value. Cette approche suppose un horizon d'investissement long, généralement entre 8 et 10 ans, durant lequel les fonds sont immobilisés, même si des mécanismes se développent pour augmenter la liquidité des sommes investies dans le Private Equity.
L’univers du non-côté
Le Private Equity est différent du Venture Capital qui se concentre, lui, sur les entreprises innovantes en phase de démarrage, avec des investissements précoces comportant des risques élevés mais pouvant générer des rendements spectaculaires lorsqu'une jeune pousse réussit son envol.
Il se distingue aussi des fonds de LBO (Leveraged Buy-Out) qui ciblent des entreprises matures générant des cash-flows réguliers. Cette stratégie, qui utilise systématiquement l'effet de levier de la dette, vise théoriquement à optimiser la performance opérationnelle et financière d'entreprises déjà bien établies, mais s’avère parfois peu concernée par le devenir à long terme de l’entreprise. Entre ces deux pôles, le Private Equity concerne le plus souvent à aider des sociétés lors de la phase où elles cherchent à financer le développement de nouveaux produits, la réalisation d’acquisitions ou la conquête de nouveaux marchés.
Des performances qui font rêver
Les chiffres parlent d'eux-mêmes : selon les données de France Invest, le Private Equity affiche sur 10 ans un rendement annuel moyen de plus de 12 %.

Cette surperformance globale s'explique par l’implication active des gérants de fonds d’investissement pour créer de la valeur au sein des entreprises de leur portefeuille. Au-delà du capital financier, le Private Equity apporte en effet une valeur ajoutée sous forme de conseil stratégique, d'expertise sectorielle et de réseautage.
Une étude de France Invest datant de 2015 révèle cet aspect moins connu mais crucial qu’est la stabilité du Private Equity en période de crise. Alors que les marchés d’actions peuvent chuter de 30 % à 40 % lors des turbulences financières, le Private Equity montre une volatilité bien inférieure. Cette résilience peut s'expliquer par un avantage structurel que représente la participation directe des investisseurs dans la gouvernance de ces entreprises. Mais elle s’explique aussi par la cotation trimestrielle, et non instantanée, et aux méthodes non standardisées d’évaluation, qui permettent à ces titres d’éviter une grande part des mouvements de marché que connaissent les titres cotés.
Un public qui s'élargit
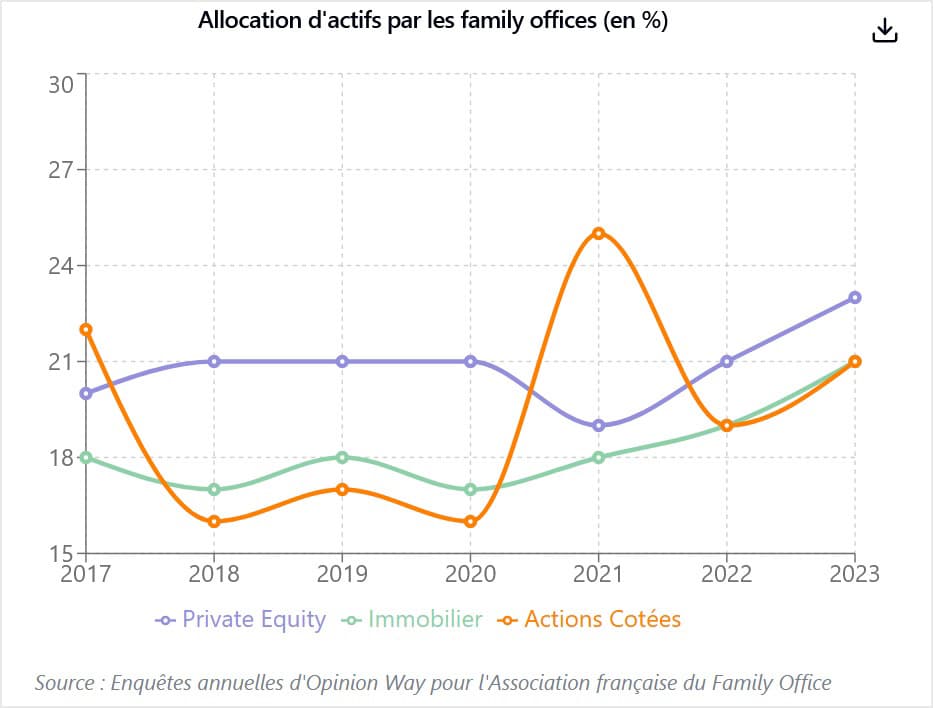
Autrefois chasse gardée des banques, fonds de pension et compagnies d'assurances, le Private Equity s'ouvre progressivement aux investisseurs privés. Les family offices y consacrent déjà une part importante de leur allocation – 23 % en 2024 selon l'Association Française du Family Office, devant l'immobilier et les actions cotées qui composent 21 % de leurs investissements, et la dette cotée et privée à 13 %.
Cette tendance pourrait encore s’accroître avec le développement de solutions d'investissement plus accessibles. Les sociétés de gestion adaptent en effet leurs opérations, en digitalisant leurs processus d'onboarding et leurs opérations financières récurrentes. Cette évolution répond à la volonté d'offrir des durées d'investissement plus courtes et de nouveaux mécanismes de rachat de parts entre porteurs via des plateformes digitales, afin de créer de la liquidité pour ces titres. La réglementation évolue également pour permettre un accès plus large aux particuliers, tout en maintenant un cadre protecteur. La directrice de France Invest, l’association qui représente le capital-investissement en France, ambitionnait en 2021 de « mobiliser 10 milliards d'euros d'épargne des particuliers par an d'ici cinq ans ».
Des risques à ne pas sous-estimer
Le Private Equity présente néanmoins des risques significatifs qu'il convient d'appréhender clairement. Le premier est la perte potentielle en capital, qui peut être totale. La valorisation des entreprises non cotées est en effet plus complexe et moins transparente que celle des sociétés cotées, ce qui peut créer une incertitude sur la valeur réelle des investissements. La faible liquidité constitue un autre risque majeur, l'investisseur ne pouvant pas récupérer ses fonds avant l'échéance prévue, même si la tendance est au développement de plateformes d’échange permettant la revente des titres entre investisseurs. Les frais de gestion, souvent élevés, peuvent également éroder la performance finale puisque certains fonds peuvent avoir des frais atteignant 3,80 % par an, sans compter les frais d'enveloppe lorsque l’investissement se fait en PER et en assurance vie, ce qui peut réduire significativement la performance.
De plus, cette marge a pu nettement baisser ces dernières années avec la hausse des taux d’intérêt parce qu’une partie des fonds d’investissement en Private Equity recourent à l’endettement pour augmenter leur rendement. Il convient de se renseigner sur le fonctionnement du fonds qui vous intéresse pour savoir si ses investissements sont entièrement en fonds propres ou non.
L'évolution des préférences des investisseurs vers l'écoresponsabilité crée de nouvelles contraintes pour ceux des fonds qui décident d’intégrer les critères ESG dans leur processus d'investissement. Cela accroît encore la concurrence pour les investissements correspondant à ces critères, débouchant sur une augmentation des valorisations des entreprises à acquérir, et une réduction des marges de gain pour les investisseurs.
Enfin, il est bon de savoir que la dernière tentative pour amener les investisseurs particuliers n’a pas été auréolée de succès : à la fin des années 90, Dominique Strauss-Kahn, alors ministre de l'Économie, a lancé un contrat d'assurance-vie aux avantages fiscaux renforcés, conditionné à l'investissement de 5 % de l'encours en entreprises non cotées. 20 ans plus tard, le bilan est mitigé puisque de nombreux épargnants de l'époque n'ont pas retrouvé leur mise initiale, illustrant les risques inhérents à cette classe d'actifs. Cette expérience a néanmoins permis de tirer des enseignements précieux pour les développements ultérieurs du secteur.
Quels secteurs d’investissement ?
L'univers du Private Equity se caractérise aujourd'hui par une forte orientation vers les secteurs innovants, de type fintech, greentechs, deeptechs (intelligence artificielle, robotique, biotechnologie ou informatique quantique,...).
Mais toutes les PME non cotées peuvent faire l’objet d’une acquisition pour autant qu’elles soient considérées comme prometteuses. Une catégorie à part, parfois qualifiée de Private Equity solidaire, attire beaucoup de petits investisseurs désireux de soutenir des projets liés à l'écologie, l'environnement, l'agriculture. Cette diversité sectorielle offre aux investisseurs de multiples opportunités de participer aux grandes transformations de notre époque.
Quels véhicules d'investissement ?
Plusieurs véhicules d'investissement s'offrent aux épargnants, chacun avec ses spécificités. Les FCPR, Fonds communs de placement à risques, constituent la porte d'entrée classique, avec un minimum de 50 % d'investissements dans des sociétés non cotées. Les FCPI, Fonds communs de placement dans l'innovation, se distinguent par leur focus sur les entreprises innovantes, exigeant un minimum de 60 % d'investissements dans ces sociétés. Cette orientation vers l'innovation s'accompagne souvent d'avantages fiscaux attractifs, mais aussi d'un niveau de risque plus élevé. Les FIP, Fonds d'investissement de proximité, partagent des caractéristiques similaires mais se concentrent sur le développement économique régional. Pour les investisseurs plus aguerris disposant de moyens importants, les FPCI, Fonds Professionnels de Capital Investissement, demandent un ticket d'entrée minimum de 100.000 euros mais bénéficient d'un cadre réglementaire plus souple et permettent notamment d'utiliser plus largement l'effet de levier.
La valorisation des entreprises non cotées
Évaluer les entreprises est l'un des aspects les plus complexes du Private Equity. Contrairement aux sociétés cotées, dont la valeur est déterminée quotidiennement par les marchés, les entreprises non cotées nécessitent des méthodes d'évaluation sophistiquées et non standardisées. L'approche par les multiples compare l'entreprise à des sociétés similaires, tandis que la méthode des flux de trésorerie actualisés (DCF) s'appuie sur les projections financières. Pour les toutes jeunes entreprises, la valorisation devient encore plus complexe car elle repose souvent sur des critères qualitatifs : qualité de l'équipe fondatrice, potentiel du marché, avantage technologique. Des méthodes spécifiques comme la méthode Berkus tentent d'apporter un cadre structuré à cet exercice délicat.
La confrontation avec la valeur réelle se matérialise au moment de la sortie. Celle-ci se prépare souvent plusieurs années avant la transaction elle-même. Elle implique l'optimisation des performances opérationnelles, le renforcement de l'équipe dirigeante et la mise en place d'une gouvernance robuste. La qualité de cette préparation influence directement la valorisation finale et la capacité à mener à bien la transaction dans les meilleures conditions. La sortie peut prendre la forme d’une cession à d’autres investisseurs ou bien d’une introduction en bourse. À chaque fois, il est possible de se retrouver avec une plus-value inférieure à ce qui est prévue : dévalorisation du fait du contexte économique ou de la baisse de la demande, mais aussi possible évaluation trop optimiste par le fonds de Private Equity.
Une fiscalité à optimiser
L'aspect fiscal joue un rôle crucial dans la rentabilité finale d'un investissement en Private Equity. Le régime général prévoit une imposition des plus-values au prélèvement forfaitaire de 30 %, mais plusieurs dispositifs permettent d'optimiser la charge fiscale. Les FCPI et FIP offrent ainsi des réductions d'impôt à l'entrée, à condition de respecter certaines conditions comme la conservation des parts pendant une période minimale de 5 ans. La réduction maximale est de 25 % des sommes investies, dans la limite de 12.000 euros pour une personne seule et de 24.000 euros pour un couple marié ou pacsé. La réduction maximale ne s’applique que si le FCPI ou le FIP investit intégralement dans des entreprises éligibles. Si le fonds n’investit qu’à hauteur de 70 %, le taux de réduction est réduit en proportion, soit 17,5 %.
Le dispositif Jeune Entreprise Innovante offre même des réductions d'impôt pouvant atteindre 50 % pour les investissements dans les entreprises éligibles.
En conclusion, les avantages du Private Equity sont multiples et dépassent la seule perspective du rendement. Il offre une réelle diversification du portefeuille grâce à sa faible corrélation avec les marchés financiers traditionnels. L'investisseur bénéficie d'une proximité avec les projets d’entreprise dans lesquels il investit. De plus, les fonds de Private Equity ciblent souvent des entreprises qui développent de nouvelles technologies ou des modèles économiques innovants, permettant aux investisseurs de jouer un rôle direct dans le façonnement de l'avenir des industries.
Mais cet investissement exige une compréhension approfondie des mécanismes de valorisation, de la diversification sectorielle et géographique, et de l’horizon d'investissement long terme. Pour ceux qui intègrent ces contraintes, le Private Equity peut constituer un excellent moyen de diversifier son patrimoine tout en participant au financement de l'économie réelle.




