Vous disposez de 30 000 à 100 000 euros et souhaitez les investir intelligemment ? En 2026, dans un contexte économique et géopolitique incertain, la simple épargne de précaution ne suffit plus : structurer votre patrimoine devient un impératif pour protéger votre pouvoir d'achat. Immobilier, obligations, actions, ETF, or, crypto... Quels actifs privilégier et quelles enveloppes choisir (assurance vie, PEA, etc.) ? Pricebank décrypte pour vous sept solutions d’investissement pour bâtir une allocation résiliente, adaptée à vos objectifs et à votre horizon de placement. Décryptage.
Investir entre 30 000 et 100 000 € : par où commencer ?
Constituer une épargne de précaution (Livret A, LDDS, LEP),
Ouvrir une assurance vie pour diversifier à moyen / long terme,
Compléter avec un PEA pour investir en actions et ETF,
Étudier un PER si votre fiscalité le justifie,
Diversifier avec l'or et l'immobilier selon votre profil,
Limiter les actifs spéculatifs (crypto) à une part très réduite.
Les 4 prérequis indispensables avant d’investir
1. Clarifiez vos objectifs
Avant d'investir, hiérarchisez vos priorités à court, moyen et long terme. Faire croître un capital, générer des revenus, préparer sa retraite ou un achat immobilier : ces objectifs n’impliquent ni les mêmes placements, ni les mêmes horizons de temps. Un projet à trois ans se construit différemment d’un investissement sur vingt ans.
Ce travail permet d’investir sur des durées adaptées et de donner du sens à votre épargne. Profitez-en également pour faire le point sur vos revenus et charges : si nécessaire, remboursez vos crédits les plus coûteux pour assainir votre capacité d'investissement.
2. Évaluez votre sensibilité au risque
Un rendement élevé implique une prise de risque importante, tout comme une performance passée ne présage pas des performances futures.
Investissez toujours en accord avec votre tolérance au risque et assurez-vous de toujours comprendre le produit financier dans lequel vous investissez. Dans tous les cas, fuyez les promesses de rendements élevés provenant de sites, SMS, emails, appels téléphoniques douteux.
3. Constituez une épargne de précaution
Avant d’investir des sommes importantes, veillez à disposer d’un matelas de sécurité suffisant pour faire face aux imprévus. En pratique, il est recommandé de conserver entre trois et six mois de salaire sur des placements liquides et sécurisés (Livret A, LDDS, LEP). Ce fonds d’urgence vous permettra d'investir plus sereinement sur le long terme.
Rémunération de l'épargne réglementée au 1er février 2026 :
Livrets réglementés
Plafond
de versement
Rémunération
nette d'impôt
Livret A & Livret Bleu
22 950 €
1,5 %
Livret de développement durable et solidaire (LDDS)
12 000 €
1,5 %
Livret d'épargne populaire (LEP)*
(*sous conditions de revenus)
10 000 €
2,5 %
Les livrets réglementés offrent une épargne sûre, disponible et exonérée d’impôt. Mais en dehors du LEP, rémunéré à 2,5 % net, le Livret A et le LDDS plafonnent à 1,5 %. Or, avec une inflation de 1,7 % sur un an en mars 2026, leur rendement réel redevient négatif, actant une perte de pouvoir d'achat pour les ménages les plus prudents.
Autre alternative sécurisée, les meilleurs comptes à terme (CAT) offrent en 2026 un taux fixe brut de 2,5 % à 3 %. Ce rendement est malheureusement grevé par la fiscalité, avec une "flat tax" ou PFU relevé à 31,4 % depuis janvier 2026. Pour espérer de meilleures performances, la diversification reste donc indispensable.
4. Diversifiez vos avoirs
À partir de 30 000 euros, diversifier son épargne entre plusieurs actifs devient essentiel pour les quatre raisons suivantes :
Optimiser le rendement en répartissant votre capital et en tirant parti des intérêts composés ;
Réduire le risque dans un contexte géopolitique incertain et volatil ;
Tirer parti des leviers fiscaux offerts par certaines enveloppes (PER, assurance vie, PEA…) ;
Mieux résister à l’inflation et aux cycles économiques grâce à une allocation plus robuste.
Le portefeuille "All Weather" de Ray Dalio illustre l’intérêt d’une allocation diversifiée entre actions, obligations, matières premières et liquidités. Son objectif : résister aux cycles économiques actuels et futurs avec davantage de résilience.
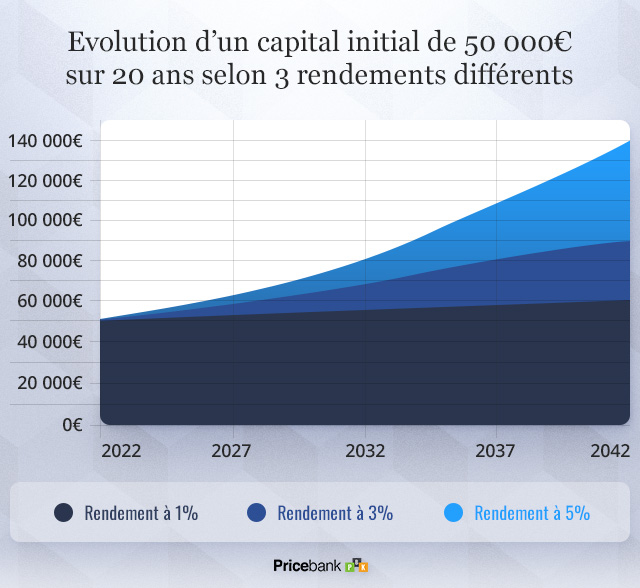
L’impact du temps et du rendement sur la croissance d'un capital :
Sous l'effet des intérêts composés, 50 000 € placés à 5 % permettent de constituer un capital de 132 665 € au bout de 20 ans, contre 61 010 € à 1 %. Cet écart de plus de 71 000 € montre que le rendement et la durée d'investissement sont les principaux leviers de création de richesse. Voici sept solutions à envisager pour construire une allocation d’actifs adaptée à votre profil.
Solution n°1 : l'assurance vie pour sa polyvalence
Le pilier indispensable pour structurer son épargne
L'assurance vie demeure l’une des meilleures enveloppes pour faire fructifier des sommes importantes à moyen et long terme. Elle combine fiscalité attractive, souplesse de gestion et avantages successoraux.
Ouvrir un contrat tôt permet de prendre date fiscalement : après 8 ans, les retraits bénéficient ainsi d’une fiscalité allégée sur les gains retirés, avec un abattement annuel de 4 600 € pour une personne seule ou 9 200 € pour un couple (hors prélèvements sociaux).
L'assurance vie permet de diversifier un capital surdifférents supports, selon votre sensibilité au risque :
1. Le fonds en euros : principalement investi en obligations d’État et d'entreprises, ce support offre une garantie du capital totale ou partielle, selon les contrats. Les meilleurs fonds euros peuvent servir, sous conditions, jusqu’à près de 5 % grâce aux bonus de rendement.
2. Les unités de compte (UC) : plus exposées aux marchés financiers, ces UC permettent d’investir en actions, obligations, ETF, immobilier (SCPI, SCI, OPCI) ou private equity. Par exemple, l’ETF Amundi MSCI World ou l’ETF BNP Easy S&P 500 offrent diversification mondiale, potentiel de rendement des marchés actions et frais réduits.
3. La gestion pilotée ou gestion sous mandat : permet de déléguer la gestion de son contrat à des experts qui ajustent l’allocation de vos actifs selon votre profil (défensif, équilibré, dynamique, etc.).
En pratique :les profils prudents privilégieront le fonds en euros. Les investisseurs de long terme recherchant davantage de performance s’orienteront vers un contrat riche en unités de compte.
Choisir une assurance vie attractive aux frais contenus
Tous les contrats d'assurance vie ne se valent pas. Ceux des banques traditionnellesrestent souvent pénalisés par des frais élevés, un fonds euros peu compétitif ou un univers d'investissement limité.
Mieux vaut privilégier les contrats des banques en ligne comme Fortuneo ou BoursoBank, ainsi que ceux des courtiers spécialisés reconnus.Parmi les références du marché, les contrats proposés par Linxea, Placement-direct.fr, assurancevie.com, Garance ou Bourse Direct proposent un large choix d’investissements (ETF, SCPI, private equity…), sans frais d’entrée et avec des frais de gestion compétitifs.
Notre sélection des meilleures assurances vie en 2026*.
*Rendement fonds en euros au titre de l’année 2025 servi en 2026, net de frais de gestion, hors fiscalité.
Bon à retenir :dès l'ouverture d'une assurance vie, soyez attentif aux frais d’entrée, frais de gestion et options disponibles. Certains contrats permettent de sécuriser les plus-values, limiter les pertes (stop-loss), dynamiser les intérêts du fonds euros, ou encore effectuer des arbitrages sans frais.
Par nature, investir en bourse comporte un risque de perte en capital. Toutefois, le potentiel de rendement est sans équivalent : selon l’Institut de l’Épargne Immobilière et Foncière (IEIF), les actions ont offert un rendement moyen annualisé de 11,8 % entre 1984 et 2024.
Malgré un contexte économique et géopolitique propice à la volatilité, la bourse demeure historiquement la classe d’actifs la plus performante sur le long terme. Elle doit toutefois concerner uniquement l'épargne dont vous n'avez pas besoin à court terme et que vous êtes prêt à exposer aux fluctuations des marchés.
PEA ou compte-titres ordinaire ?
Pour investir en bourse, vous pouvez opter pour un compte-titres ordinaire (CTO) ou un Plan Épargne en Actions (PEA).
Le PEA constitue une enveloppe capitalisante et défiscalisante à prioriser : aucun impôt sur les gains n’est dû tant que les fonds restent dans l’enveloppe PEA. Après 5 ans de détention, les plus-values sont exonérées d’impôt sur le revenu. Seuls les prélèvements sociaux restent dus au taux en vigueur au moment du retrait. En 2026, suite au relèvement de la CSG, ce taux s'établit désormais à 18,6 % (contre 17,2 % auparavant).
Plafonné à 150 000 € de versement, le PEA vous permet d'investir dans des actions, FCP et OPCVM françaises ou européennes, mais aussi dans des ETF éligibles au PEA, qu’ils soient à réplication physique ou synthétique. Ces ETF offrent une gestion passive, diversifiée et à moindre coût. Par exemple, l’iShares MSCI World Swap PEA (ISIN : IE0002XZSHO1, Ticker : WPEA) réplique l’indice MSCI World avec seulement 0,20 % de frais.
Quel courtier pour votre PEA ou CTO ?
Pour optimiser vos investissements, fuyez les PEA et/ou compte-titres (CTO) des banques traditionnelles disposant de frais de courtage et droits de garde trop élevés venant amputer la performance de vos contrats. Au sein de la rédaction, nous recommandons les PEA ultra-compétitifs de chez Bourse Direct, Fortuneo ou XTB.
Notre sélection des meilleurs courtiers en bourse pour PEA et CTO (maj 16/04/2026).
Le Plan Épargne Retraite (PER) permet de se constituer une épargne en vue de la retraite. Sauf cas particuliers, les fonds sont bloqués jusqu’à cette échéance. Le PER remplace les anciens dispositifs (Perp, Madelin, Préfon, Perco) et se décline en deux grandes familles : les PER assurantiels, majoritaires, et les PER bancaires.
Son principal atout est fiscal : les versements sont déductibles du revenu imposable, dans la limite de 10 % des revenus professionnels ou du plafond annuel de la Sécurité sociale (PASS). Pour les contribuables fortement imposés, le gain peut être significatif : un versement de 1 000 € sur un PER permet d’économiser 300 € d’impôt avec une TMI de 30 %, ou 410 € avec une TMI de 41 %.
Par défaut, l’épargne est investie en gestion à horizon : l’allocation est progressivement sécurisée à l’approche de la retraite. Certains contrats proposent aussi une gestion libre, avec un large choix de supports (ETF, actions, SCPI, private equity…), proche du fonctionnement d’une assurance vie.
Les meilleurs PER allient frais faibles et univers d’investissement étendu, comme le PER Placement Direct, Evolution PER, Linxea Spirit PER, PER MATLA de BoursoBank, ou les PER de Nalo, Yomoni ou Ramify.
Si l’investissement immobilier locatif en direct vous semble trop contraignant,les SCPI (Sociétés Civiles de Placement Immobilier) constituent une alternative intéressante. En achetant des parts, vous investissez dans un parc immobilier diversifié, avec un risque mutualisé entre les différents associés. En retour, vous percevez des revenus réguliers, sans avoir à gérer les contraintes de la gestion locative en direct : impayés, vacance locative, travaux ou gestion quotidienne.
En 2025, les SCPI ont affiché un rendement moyen de 4,91 % selon l’ASPIM.Pour limiter le risque, il est conseillé de répartir son investissement sur trois ou quatre SCPI, avec un horizon de placement d’au moins huit ans. Les parts peuvent être acquises au comptant, à crédit ou en démembrement. Cette dernière solution peut être pertinente si vous n’avez pas besoin de revenus immédiats, car elle permet d’acheter avec une décote en contrepartie d’une renonciation temporaire aux loyers.
Même si les performances passées ne garantissent pas les performances futures, certaines SCPI ont bien résisté dans le contexte récent. En 2025, Wemo One (15,27 %), Reason (12,90 %) ou Sofidynamic (9,04 %) présentent les meilleurs rendements. D’autres, plus établies, comme Corum Origin, séduisent davantage par leur régularité, tandis qu'Iroko Zen ou Remake Live se distinguent par l’absence de frais de souscription.
Le rendement d’une SCPI ne doit toutefois jamais être le seul critère. Une sélection rigoureuse doit intégrer la qualité et la diversification du patrimoine immobilier, le niveau d’endettement, la solidité de la société de gestion ainsi que l’écart entre le prix de la part et la valeur de reconstitution, indicateur clé pour identifier une éventuelle surcote ou décote.
Bon à savoir : depuis plus de trois ans, la hausse des taux, l'inflation et les nouvelles réglementations ont entraîné une baisse des prix de parts de certaines SCPI. Par exemple, la SCPI Génépierre (Amundi) a vu sa part chuter de 33,3 % entre 2023 et le 31 mars 2025, passant de 270 € à 180 €.
Solution n°5 : l'or, valeur refuge pour votre patrimoine
L’or occupe une place à part dans le patrimoine des investisseurs. Métal précieux reconnu mondialement, il est souvent recherché en période d’incertitude économique, d’inflation persistante ou de tensions géopolitiques. Son rôle est avant tout défensif : préserver le pouvoir d’achat du capital et diversifier une allocation patrimoniale.
Il est possible de s’y exposer de plusieurs façons :
l’or physique (lingots, lingotins, pièces) ;
les ETF adossés au cours de l’once ;
les actions de sociétés minières.
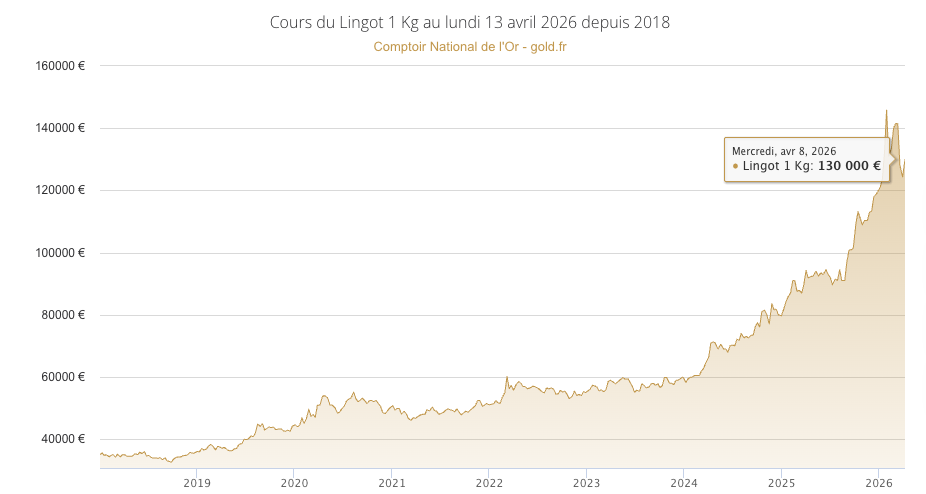
Chaque solution présente des caractéristiques spécifiques en matière de liquidité, de frais, de fiscalité et de risque. Les pièces et les petits lingots rassurent par leur tangibilité en cas de crise systémique. De la pièce Napoléon au lingot valorisé à plus de 130 000 € au 8 avril 2026, l’or physique convient à tous les budgets, mais impose des contraintes de stockage et de sécurité.
Pour une gestion plus active, l'investisseur peut privilégier l'or papier via les ETC. Ces supports comme l'iShares Physical Gold (PPFB) répliquent fidèlement le cours de l'once avec des frais de gestion très bas de 0,12 % et une forte liquidité via un compte-titres ou une assurance vie. Attention toutefois à la fiscalité : taxe forfaitaire sur les métaux précieux pour le premier, PFU pour le second.
Historique du cours du lingot d'or de 2017 à 2026 (source : gold.fr)
L’or ne génère ni revenus ni dividendes et son cours reste volatil. Dans une allocation équilibrée, une exposition de 5 à 10 % du patrimoine financier peut être envisagée selon le profil de risque. L’or physique peut être acheté en agence, par téléphone ou en ligne via des enseignes reconnues, telles que Godot et Fils ou l’enseigne Joubert.
À retenir : conservez vos lingots et pièces en or dans leur emballage scellé d’origine, avec facture et justificatifs, afin de faciliter une future revente.
Le crowdfunding permet d’investir directement dans des projets (immobilier, énergies renouvelables, etc.) via des plateformes en ligne. Concrètement, vous prêtez de l’argent à un porteur de projet en échange d’intérêts, avec un risque potentiel de perte en capital.
Deux types de crowdfunding se distinguent :
1. Le crowdfunding dédié aux énergies renouvelables (ENR) finance des projets solaires, éoliens ou de transition énergétique à fort impact environnemental. Des plateformes comme Enerfip affichent un taux de rendement interne moyen de 6,61 % depuis 2015, avec un coût du risque annuel très faiblede 0,11 % au 13 avril 2026.
2. Le crowdfunding immobilier finance des programmes immobiliers portés par des promoteurs. Les rendements visés sont souvent plus élevés, en moyenne entre 9 % et 11 %, mais le niveau de risque s’est accru ces derniers mois. La hausse des taux et les tensions du secteur de la construction pèsent sur les délais et la rentabilité. Selon le dernier baromètre Forvis Mazars, 25 à 30 % des projets accusent plus de six mois de retard.
À retenir :limitez votre exposition au crowdfunding à une part réduite de votre patrimoine (moins de 6 %), diversifiez les projets et privilégiez les plateformes agréées, telles que Anaxago, Homunity, Fundimmo, ClubFunding ou Enerfip.
Solution n°7 : les cryptomonnaies, pour investisseurs avertis
Pour diversifier leur portefeuille, certains investisseurs se tournent vers les principales cryptomonnaies, comme le Bitcoin ou l’Ethereum. L’approbation des ETF Spot Bitcoin par la SEC, le halving du Bitcoin et un contexte politique perçu comme plus favorable aux États-Unis ont contribué à raviver l’intérêt pour ces actifs numériques.
Mais investir en cryptomonnaies reste particulièrement risqué, en raison d’une volatilité extrême et des risques liés aux plateformes d’échange, comme l’a illustré la faillite de FTX en novembre 2022.
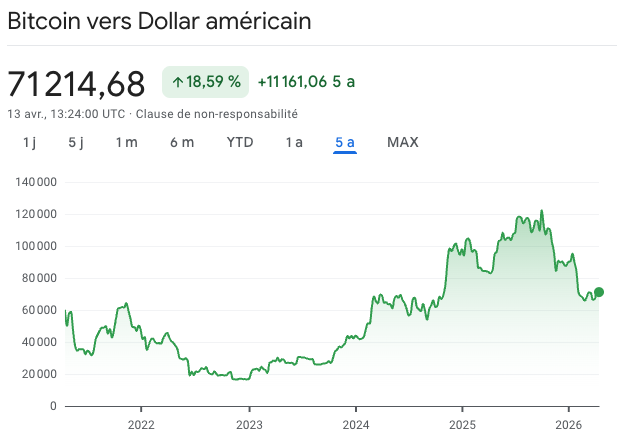
Le Bitcoin a atteint 109 000 $ le 20 janvier 2025, jour de l’investiture de Donald Trump. Il a ensuite inscrit un record à 124 000 $ le 7 octobre 2025, avant de corriger autour de 70 000 $ à la mi-avril 2026. Cette trajectoire illustre l’ampleur des variations possibles sur ce marché, dont l’évolution restera largement tributaire du cadre réglementaire et du contexte macroéconomique.
Historique du cours du bitcoin de 2021 à 2026 (en dollar US, source : Google Finance)
Bon à savoir :les cryptomonnaies s’adressent à des profils avertis. Il est recommandé de limiter son exposition à 5 % maximum de son patrimoine, après avoir diversifié ses investissements sur des classes d’actifs plus stables.
30 000 €, 50 000 € ou 100 000 € : quelle allocation d’actifs en 2026 ?
Il n’existe pas d'allocation d'actifs universelle, valable pour tous. La bonne répartition dépend de votre horizon de placement, de vos projets, de votre fiscalité, de votre patrimoine existant et de votre tolérance au risque. L’enjeu consiste à construire un portefeuille diversifié, capable de répondre à vos objectifs financiers : sécuriser une épargne, faire fructifier un capital, préparer les études des enfants ou la retraite, générer des revenus complémentaires ou encore anticiper la transmission de votre patrimoine.
Pour l'investisseur, le temps est un allié précieux. La régularité des versements permet de lisser le prix d’achat et d’atténuer la volatilité des marchés. Les intérêts composés, eux, démultiplient la croissance du capital sur le long terme.
Surtout, la gestion d'un patrimoine ne doit être ni anxiogène, ni chronophage. Inutile de multiplier les arbitrages : comme le dit le dicton, « un placement est comme un savon : plus on le manipule, plus il fond ». Une stratégie simple et disciplinée, fondée par exemple sur des ETF via un PEA, une assurance vie ou un PER, peut suffire à bâtir un patrimoine financier solide. Pour définir une feuille de route adaptée à votre situation, Pricebank met à votre disposition sonbilan patrimonial via son Club PBK.
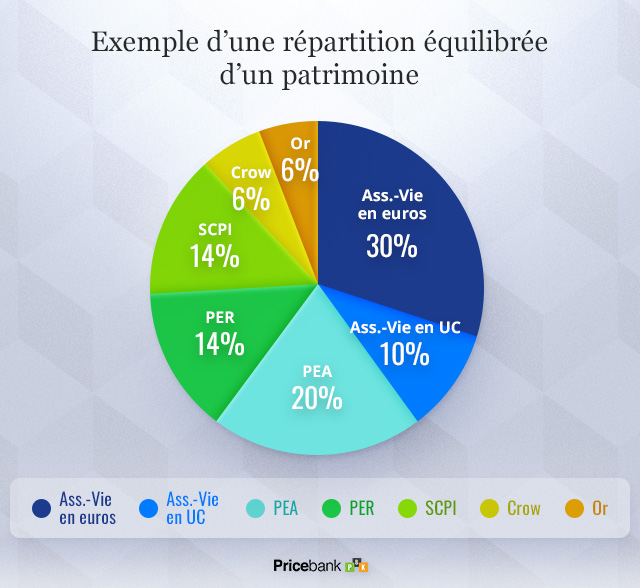
Exemple d’allocation équilibrée (épargne de précaution déjà constituée) :
30 % en fonds euros : sécurisent une partie du capital, avec un rendement moyen compris entre 3,5 % et 4 % net de frais de gestion pour les meilleurs contrats ;
30 % en actions : réparties entre un PEA (20 %) et des unités de compte en assurance vie (10 %), via des ETF actions (type MSCI World) pour une diversification mondiale à moindres frais ;
14 % en PER : préparent la retraite et permettent de profiter de la déductibilité fiscale sur les versementsselon votre tranche marginale d’imposition (TMI) ;
14 % en SCPI : donnent accès à l’immobilier sans les contraintes de la gestion en direct, en sélectionnant deux à trois SCPI de sociétés de gestion et secteurs variés (résidentiel, entrepôts, santé, Europe, etc.) ;
6 % en or : renforcent la diversification et la résilience du portefeuille en période d’incertitude ;
6 % en actifs satellites (crowdfunding ou cryptomonnaies) : poche optionnelle réservée aux profils avertis.
À vous désormais de construire une allocation cohérente avec vos objectifs grâce à notre tableau ci-dessous.
Placements
Horizon de placement
Rendement
Risque
Allocation équilibrée type
Déterminez votre allocation
Assurance vie
(fonds euros)
+ 1 an
(avec 0% frais de versement)
6/10
Très Faible
30 %
____%
Assurance vie
(unités de compte)
+ 5 ans
8,5/10
Moyen à élevé
10 %
____%
PEA
(Plan Epargne Actions)
+ 5 ans
9/10
Moyen à élevé
20 %
____%
PER
(Plan Epargne Retraite)
Retraite
8,5/10
Moyen à élevé
14 %
____%
SCPI
+ 8 ans
7,5/10
Moyen à élevé
14 %
____%
Or
Long terme
(valeur refuge)
7/10
Faible
6 %
____%
Crowdfunding
+ 4 ans
8/10
Élevé
6 %
____%
Les informations présentées dans cet article sont fournies à titre informatif et ne constituent pas un conseil en investissement personnalisé ni une recommandation. Tout investissement comporte un risque de perte en capital. Les performances passées ne préjugent pas des performances futures. L’utilisation de ces informations relève de la seule responsabilité du lecteur. L’équipe Pricebank reste disponible pour répondre à vos questions en commentaires.


 Investir entre 30 000 et 100 000 € : par où commencer ?


0 commentaire sur "Comment investir 30 000 à 100 000 euros en 2026 ? Nos 7 solutions"