Avec un encours record de 2 148 milliards d'euros au 30 avril 2026, l'assurance vie confirme son statut de placement préféré des Français, loin devant le Livret A, selon les dernières données de France Assureurs. Mais au-delà de ce succès, comment tirer profit de cette enveloppe pour valoriser durablement votre épargne ? Entre la sécurité du fonds en euros et le potentiel de performance des unités de compte, le contrat multisupport permet de concilier les deux. Fonctionnement, frais, rendement, fiscalité : ce guide vous livre toutes les clés pour optimiser votre contrat sur le long terme.
Qu’est-ce qu’une assurance vie multisupport ?
Monosupport ou multisupport ?
L’assurance vie est une enveloppe d'épargne permettant de faire fructifier un capital dans un cadre fiscal privilégié, tout en optimisant la transmission hors succession au décès de l'assuré. Sûr mais structurellement limité en performance à long terme, le contrat monosupportdoté d'un unique fonds en euros est aujourd'hui peu distribué, largement supplanté par le multisupport.
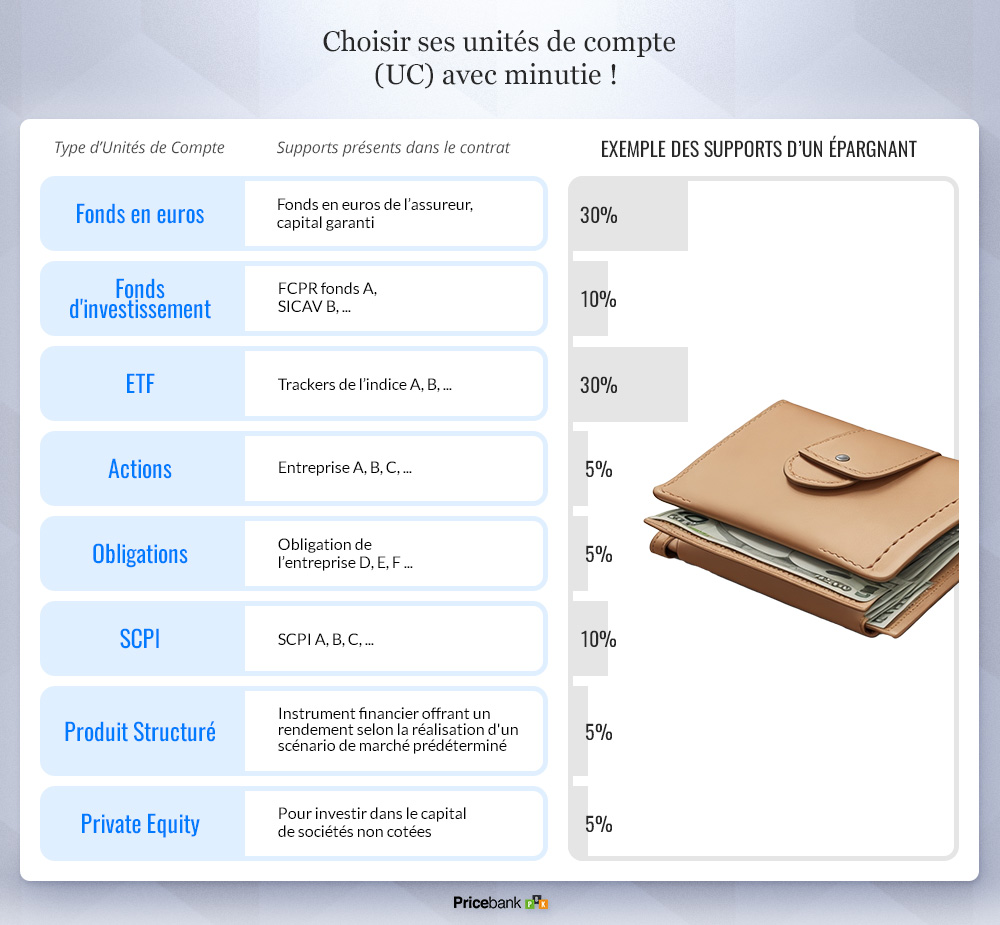
L'assurance vie multisupport permet de diversifier idéalement vos avoirsen combinant un fonds en euros avec une large gamme de supports financiers, appelés unités de compte (UC). Deux compartiments distincts s'offrent ainsi à l'épargnant :
Les fonds en euros offrent une garantie de capital et une capitalisation annuelle des intérêts (effet cliquet). Principalement investis dans des obligations d'État ou d'entreprises, le rendement des meilleurs fonds en euros atteint 3,50% net de frais de gestion en 2026, contre une moyenne de marché estimée à 2,65 %. Certains contrats intègrent également des fonds Eurocroissance, qui proposent une gestion plus dynamique (actions/immobilier) en contrepartie d'une garantie en capital uniquement à l'échéance (généralement 8 à 10 ans).
Les unités de compte (UC) visent un rendement supérieur sur le long terme, mais n'offrent aucune garantie en capital. L’assureur s’engage sur le nombre de parts, mais pas sur leur valeur, laquelle fluctue selon l'évolution des marchés. L'univers d'investissement regroupe des OPCVM traditionnels (SICAV, FCP), des fonds indiciels (ETF), des actions en direct (titres vifs), de l'immobilier pierre-papier (SCPI, SCI, OPCI) ou encore du Private Equity (capital-investissement).
Définissez votre allocation d'actifs
L'architecture multisupport permet d'ajuster la répartition de son capital selon ses objectifs, son horizon de placement et son profil de risque. À titre d'illustration, voici trois exemples d'allocation d'actifs :
Allocation prudente : 100 % fonds en euros pour sécuriser entièrement votre épargne (ou 80 % fonds en euros / 20 % UC).
Allocation équilibrée : 50 % fonds en euros / 50 % UC, à la recherche d'un compromis entre risque et rendement.
Allocation dynamique : 20 % fonds en euros / 80 % UC, adaptée à l'investisseur de long terme, prêt à accepter la volatilité des marchés.
Bon à savoir : la part des unités de compte dans l'assurance vie est passée, selon France Assureurs, de 28 % en 2019 à 39,10 % en 2025, pour redescendre en avril 2026 à 33 %. Le net rebond de la rémunération des fonds en euros et les bonus de rendement proposés sur certains contrats incitent une frange d'épargnants à privilégier de nouveau la sécurité.
Quels sont les frais sur une assurance vie ?
Attention au mille-feuille de frais sur votre contrat. Scrutez notamment :
Frais sur versement : jusqu'à 4 % dans les réseaux bancaires, contre 0 % de frais chez les principaux courtiers en ligne.
Frais de gestion de contrat (assureur) : prélevés annuellement sur l'encours UC ou fonds en euros. Visez 0,70 % maximum.
Frais internes des UC : de 0,10 % à 0,40 % pour un ETF, contre 1,50 % à 2,50 % pour un OPCVM actif classique.
Frais d'arbitrage : prélevés lorsque vous changez de support d'investissement au sein de votre contrat. Exigez là encore 0 %.
Rétrocessions : commissions peu transparentes versées par le gestionnaire d'actifs à l'assureur, régulièrement dénoncées par l'AMF et Better Finance. Ciblez les fonds « clean share ».
Selon votre profil, voici quatre contrats qui ressortent régulièrement en tête sur ces critères :
Choisir son assurance vie : le guide complet en vidéo
Conseil de la rédaction : sur une UC, vous payez les frais de gestion du contrat (ex. 0,60 %) auxquels s'ajoutent les frais de gestion internes du fonds choisi. Pour une même exposition aux marchés financiers, privilégiez les contrats riches en ETF à bas coût plutôt que les fonds classiques (OPCVM), dont les frais élevés grignotent structurellement votre performance.
Le mode de gestion d'une assurance vie multisupport doit correspondre aux objectifs, aux compétences financières et au temps dont dispose l'investisseur :
Gestion libre : l'épargnant sélectionne et arbitre lui-même les supports dans lesquels investir (fonds en euros, UC) en fonction de ses propres convictions et de sa stratégie.
Gestion pilotée (ou sous mandat) : l'allocation est déléguée contractuellement à des experts qui prennent les décisions d’investissement selon un profil de risque validé en amont avec le client (prudent, équilibré, dynamique).
Gestion libre : entre fonds en euros et UC
En gestion libre, l’investisseur répartit ses avoirs selon les supports disponibles :
Fonds en euros : support sécurisé qui offre une garantie totale ou quasi-totale du capital investi, associé à un versement annuel d'intérêts.
ETF (trackers) : fonds indiciels passifs répliquant la performance d'un indice de référence (ex. MSCI World, S&P 500). Ils se distinguent par des frais de gestion réduits et des performances souvent supérieures à long terme à celles de la gestion active (selon les rapports SPIVA).
OPCVM (SICAV et FCP) : fonds investis sur les marchés monétaires, obligataires ou actions, gérés activement par des sociétés de gestion.
Fonds immobiliers (« pierre-papier ») : accès au marché immobilier sans contraintes de gestion, via des parts de SCPI (rendement), de SCI (capitalisation) ou d'OPCI (mixte immobilier-liquidités).
Actions en direct (titres vifs) : exposition directe aux grandes capitalisations boursières, à l'image d'investissements menés au sein d'un compte-titres (CTO) ou d'un plan d'épargne en actions (PEA).
Produits structurés (parfois appelés fonds à formule) : investissements associant une protection du capital (totale ou partielle à l'échéance) à une performance indexée sur l'évolution d'un sous-jacent boursier.
Private equity (capital-investissement) : unités de compte spécialisées permettant d’investir dans le capital d'entreprises non cotées, adaptées aux horizons de placement à long terme et généralement réservées aux investisseurs avertis.
À titre indicatif, voici quatre ETF de référence disponibles dans la plupart des contrats en ligne :
Amundi CAC 40 ETF Dist (FR0007052782) : réplique les performances des 40 plus grandes capitalisations françaises, dividendes distribués, non capitalisés.
Lyxor Euro Stoxx 50 ETF Acc (FR0007054358) : expose aux 50 plus grandes capitalisations de la zone euro.
Amundi MSCI World ETF (IE000BI8OT95) : couvre 85 % de la capitalisation boursière mondiale des pays développés en un seul fonds.
Amundi S&P 500 Swap ETF (LU0496786574) : réplique les 500 plus grandes entreprises américaines.
Le conseil de la rédaction : un contrat de qualité se mesure à son architecture ouverte, c'est-à-dire sa capacité à proposer des fonds issus de sociétés de gestion indépendantes et variées. Un bon contrat doit offrir un large choix de supports, notamment des ETF diversifiés pour capter la croissance des indices boursiers internationaux à moindre frais.
La gestion sous mandatconfie les arbitrages de votre contrat à une société de gestion qui va placer et ajuster vos investissements selon les opportunités du marché et votre profil d'investisseur (prudent, équilibré, dynamique…). Cette solution clé en main simplifie le suivi pour l'épargnant, mais implique trois limites majeures :
Couche de frais supplémentaire : les frais du mandat s'ajoutent aux frais de gestion du contrat ainsi qu'aux frais des supports sous-jacents.
Absence de contrôle sur les arbitrages : les décisions d'achat et de vente sont prises de manière autonome par le gestionnaire selon sa stratégie. Si vous souhaitez choisir vous-même vos lignes, la gestion libre est à privilégier.
Risque de perte en capital : la gestion pilotée ne constitue en aucun cas une garantie de performance. L'exposition aux fluctuations des marchés (UC) reste entière.
Bon à savoir : si personne ne peut prédire les performances futures des marchés actions, l'histoire démontre que le risque et la volatilité tendent à s'atténuer sur le long terme. Les profils dynamiques s'avèrent ainsi particulièrement pertinents pour optimiser le rendement d'un portefeuille sur un horizon de placement de 10 ans et plus.
Les options de gestion en assurance vie
Pour optimiser la gestion de votre contrat, de nombreuses options d'arbitrage permettent d'automatiser votre stratégie :
Sécurisation des plus-values : transfère automatiquement les gains réalisés sur des UC risquées vers le fonds en euros dès qu'un seuil de performance (ex. +10 %) est atteint.
Dynamisation des plus-values : réinvestit automatiquement les intérêts annuels générés par le fonds en euros vers les UC pour stimuler la performance globale du contrat.
Investissement progressif ou programmé : planifie des transferts périodiques du fonds en euros vers les UC afin de lisser le point d'entrée sur les marchés financiers et réduire l'impact de la volatilité. Cette approche s'oppose à la stratégie du Lump Sum (investir tout d'un coup), plus risquée si les marchés se retournent immédiatement.
Rééquilibrage automatique : réajuste le portefeuille de façon périodique pour maintenir la répartition cible initiale (ex. 60 % actions / 40 % obligations) malgré les variations des marchés.
Stop-loss (limitation des pertes) : sécurise vos avoirs vers le fonds en euros si la performance d'une UC chute en deçà d'un plancher prédéterminé, permettant de couper les pertes automatiquement en cas de retournement de marché.
Option de prévoyance intéressante : au décès de l'assuré, la garantie plancher assure aux bénéficiaires le versement d'un capital au moins égal aux primes nettes versées, même si le contrat enregistre des moins-values latentes au jour du décès.
Comment choisir la meilleure assurance vie multisupport ?
La performance globale d'une assurance vie multisupport dépend directement des frais de l'enveloppe et de la qualité des supports accessibles. Votre choix doit s'appuyer sur les sept critères suivants :
Rendement du fonds en euros : analyse rigoureuse des performances sur les 3 dernières années.
Univers d'investissement : diversité des UC, des sociétés de gestion sélectionnées et des classes d'actifs disponibles (actions, obligations, immobilier, private equity).
Structure globale des coûts : chasse aux frais abusifs, principalement les droits d'entrée, frais de gestion annuelle fonds euros/UC, arbitrages.
Conditions d'accès : versement minimum requis et les éventuelles contraintes d'allocation minimale en UC.
Autonomie de gestion : fluidité de la plateforme pour piloter ses opérations en ligne (versements, arbitrages, rachats).
Options de gestion automatique : présence de stop-loss, sécurisation des plus-values, etc.
Qualité de l'accompagnement : réactivité, expertise et disponibilité du service client (téléphone, e-mail, tchat)
Sur l'ensemble de ces critères, les assurances-vie en ligne ci-dessous se distinguent par leurs frais réduits et l'étendue de leur univers d'investissement, là où les banques physiques prélèvent encore 3 à 4 % à l'entrée pour des contrats cantonnés à des fonds maison peu compétitifs.
Comparatif des meilleures assurances vie 2026 :.
* Rendement fonds euros servi en 2026, net de frais de gestion. Caractéristiques et tarifs vérifiés en juin 2026.
Bon à savoir : pour doper le rendement du fonds en euros, certains assureurs appliquent des frais de gestion annuels élevés, jusqu'à 3 % chez Suravenir (fonds Suravenir Opportunités 2) et Cardif Assurance Vie (fonds Private Stratégies), et 2 % chez Spirica (fonds Nouvelle Génération). Conséquences : la garantie minimum du capital net de frais de gestion s'établit respectivement à 97 % ou 98 %. En contrepartie, l'assureur gagne une liberté de gestion pour investir sur des actifs plus rémunérateurs, sans brider le rendement net final.
Pourquoi prendre date sur une assurance vie ?
Un contrat multisupport, diversifié, à frais réduits, alimenté par des versements réguliers, active trois mécanismes vertueux :
Effet des intérêts composés : chaque euro de gain produit de nouveaux gains l'année suivante, créant un effet boule de neige sur la durée.
Lissage du risque : la volatilité des marchés actions s'atténue sur les horizons d'investissement longs (10 ans et plus).
Fiscalité allégée après 8 ans de détention : ouvrir un contrat tôt, même avec un versement minimal, déclenche immédiatement le compteur fiscal. Passé 8 ans, l'abattement annuel sur les gains est de 4 600 € pour une personne seule, 9 200 € pour un couple.
Cas pratique : impact des frais et du rendement sur 20 ans :
Profil d'épargne
Rendement 2 %
100% fonds euros
1% frais d’entrée + 0,8% de gestion
Rendement 6 %
40% euros, 60% UC
0% frais d’entrée + 0,6% de gestion
0 € + 100 €/mois
Sans versement initial
26 419 €
40 992 €
5 000 € + 200 €/mois
Versement initial modéré
59 102 €
96 203 €
50 000 € + 500 €/mois
Versement initial élevé
194 734 €
347 137 €
Sur le scénario 50 000 € + 500 €/mois sur 20 ans, l'écart atteint 152 403 € entre un contrat chargé en frais à 2 % de rendement annuel et un contrat optimisé, diversifié en unités de compte, à 6 % par an. Hypothèses de rendements ne préjugeant pas des performances futures.
Actuellement, les meilleurs fonds euros délivrent 3 à 4,5 % nets (hors bonus de rendement), contre 2 % pour les plus mauvais. Pour diversifier ensuite vos avoirs, les ETF répliquent les grands indices internationaux pour moins de 0,40 % de frais annuels, là où un fonds actif équivalent en facture 1,50 % à 2,50 %, sans garantie de surperformance. Les SCPI, SCI et OPCI peuvent compléter l'allocation avec 4 à 6 % de rendement moyen. Les titres vifs offrent quant à eux une exposition directe à des valeurs ou secteurs ciblés.
En assurance vie, les gains ne sont imposables qu'au moment d'un rachat. Autre point important, seuls les intérêts du fonds euros supportent chaque année les prélèvements sociaux de 17,2 %. Sur les UC, ils ne sont prélevés qu'au moment du retrait.
La fiscalité dépend de trois paramètres clés : l'ancienneté du contrat, la date des versements (avant ou après le 27 septembre 2017) et le régime fiscal retenu (prélèvement forfaitaire ou barème progressif de l'IR).
Fiscalité de l'assurance vie en cas de rachat :
Ancienneté contrat
Gains issus de versements
avant le 27/09/2017
Gains issus de versements
après le 27/09/2017
Avant 4 ans
52,2%
(35% (PFL) + 17,2% (PS))
ou IRPP + PS
30%
(12,8% (PFO) + 17,2% (PS))
ou IRPP + PS
Entre 4 et 8 ans
32,2%
(15% (PFL) + 17,2% (PS))
ou IRPP + PS
Après 8 ans
Abattement annuel sur la part de gains rachetée
de 4 600€ (personne seule) ou 9 200€ (couple marié ou pacsé)
24,7%
(7,5% (PFL) + 17,2% (PS))
ou IRPP + PS
24,7%
(7,5% (PF) + 17,2% (PS) pour les gains des
premiers 150 000 € versés, PF de 12,8 % au-delà)
ou IRPP + PS
Après 8 ans, l'abattement permet de retirer chaque année jusqu'à 4 600 € de gains sans impôt sur le revenu (9 200 € pour un couple). Réaliser des rachats annuels fractionnés permet de tirer pleinement parti de cet abattement, seuls les prélèvements sociaux de 17,2 % restent dus. D'ailleurs, depuis le 1er janvier 2026, les prélèvements sociaux sur les revenus du capital sont passés de 17,2 % à 18,6 % (LFSS 2026, +1,4 pt de CSG), mais l'assurance vie, elle, fait exception : ses gains restent ainsi taxés à 17,2 %.
Le saviez-vous ? La loi Sapin II (2016) autorise le Haut Conseil de stabilité financière (HCSF) à suspendre ou limiter temporairement les retraits, arbitrages et avances sur les contrats d'assurance vie en cas de crise systémique majeure. Cette mesure exceptionnelle vise à protéger la solvabilité des assureurs et à stabiliser les marchés financiers.
L'avantage transmission
Via la clause bénéficiaire, l'assurance vie permet de transmettre un capital hors droits de succession à toute personne désignée au contrat : conjoint, enfants, petits-enfants, ami, association, indépendamment de tout lien de parenté et dans les limites des abattements fiscaux applicables. Cette clause est modifiable à tout moment, par simple courrier recommandé à l'assureur ou par acte notarié.
La clause bénéficiaire standard est :
« Mon conjoint, non séparé de corps, ou mon partenaire de PACS, à défaut par parts égales mes enfants nés ou à naître, vivants ou représentés par suite de prédécès ou de renonciation, à défaut mes héritiers. »
Fiscalité de l'assurance vie au décès de l'assuré :
Assurance vie
Souscription
avant le 20/11/1991
Souscription
à partir du 20/11/1991
Primes versées
avant le 13/10/1998
Exonération totale
des capitaux transmis
moins de 70 ans
+ de 70 ans
Exonération totale
des capitaux transmis
Imposition après
abattement global de 30 500€
Primes versées
à compter du 13/10/1998
Exonération totale
des capitaux transmis
jusqu’à 152 500€ / bénéficiaire
(20 % entre 152 500 € et 852 500 €, 31,25 % au-delà)
Exonération totale
des capitaux transmis
jusqu’à 152 500€ / bénéficiaire
(20 % entre 152 500 € et 852 500 €, 31,25 % au-delà)
Imposition après
abattement global de 30 500€
Les versements effectués avant 70 ans ouvrent droit à un abattement de 152 500 € par bénéficiaire : au-delà un taux de 20 % s'applique jusqu'à 852 500 €, puis 31,25 % (art. 990 I du CGI). Après 70 ans, l'abattement est global et réduit à 30 500 € tous bénéficiaires confondus, mais les plus-values et intérêts restent exonérés (art. 757 B du CGI). Le conjoint survivant et le partenaire de PACS échappent à ces deux règles et bénéficient d'une exonération totale, sans limite de montant.
Bon à savoir : versez en priorité avant vos 70 ans pour faire profiter vos bénéficiaires de l'abattement individuel de 152 500 €. Après 70 ans, ouvrir un nouveau contrat permet de tracer clairement les versements soumis à ce régime fiscal. Notez enfin qu'un bénéficiaire de premier rang peut renoncer au contrat, le capital revenant alors aux héritiers ou aux bénéficiaires de second rang.
Quels sont les avantages d’une assurance vie multisupport ? Verdict
L'assurance vie cumule les records : 20 millions de détenteurs, près de 2 200 milliards d'euros d'encours en 2026... et surtout un cadre fiscal que le législateur n'a jamais osé démanteler, du moins pour le moment. Elle demeure ainsi l'enveloppe d'épargne capitalisante favorite des Français, forte de six qualités distinctives :
Accessibilité et disponibilité : une assurance vie s’ouvre à partir d’une centaine d’euros, sans plafond de versement, avec la possibilité d'en détenir plusieurs. L'argent reste disponible à tout moment par le biais de rachats partiels ou totaux, ou d'avances.
Souplesse d'alimentation : les versements peuvent être libres ou programmés (mensuels, trimestriels), avec la faculté de modifier les montants ou de suspendre les prélèvements à tout moment et sans frais.
Gestion personnalisée : l'épargnant conserve le choix d'arbitrer lui-même son contrat (gestion libre) ou d'en déléguer l'allocation à une société de gestion professionnelle (gestion pilotée).
Diversification des avoirs : l'accèsau sein d'une seule et même enveloppe à de nombreuses classes d'actifs décorrélées (actions mondiales, obligations, immobilier pierre-papier) permet de dynamiser le rendement global tout en mutualisant les risques sectoriels et géographiques.
Fiscalité optimisée : lors d'un rachat après 8 ans de détention, les produits (gains) profitent d'un abattement annuel de 4 600 € pour une personne seule (9 200 € pour un couple soumis à une imposition commune). Au-delà de cet abattement, un PFU au taux réduit de 7,5 % (+ 17,2 % de prélèvements sociaux) s'applique sur les gains générés par les premiers 150 000 € versés. La fiscalité cible uniquement la part de gains incluse dans le rachat, et non le capital global.
Transmission hors succession : au décès de l’assuré, les capitaux sont transmis aux bénéficiaires désignés. Pour les primes versées avant l'âge de 70 ans, chaque bénéficiaire dispose d'un abattement de 152 500 €. Pour les primes versées après 70 ans, l'abattement global est fixé à 30 500 € pour l'ensemble des bénéficiaires, les intérêts générés restant quant à eux totalement exonérés.
Bien choisie et bien gérée, l'assurance vie multisupport constitue une enveloppe d'épargne long terme de référence, dotée d'une fiscalité avantageuse et d'un atout transmission puissant. Trois atouts cumulés que ni le PEA, ni le CTO, ni le PER ne réunissent à la fois.
Cet article est exclusivement informatif et ne constitue pas un conseil en investissement. Tout investissement comporte un risque de perte en capital. Les performances passées ne préjugent pas des performances futures. Certains contrats présentés dans cet article font l'objet d'une collaboration commerciale avec Pricebank. Pour un conseil personnalisé, consultez un conseiller en gestion de patrimoine indépendant.



0 commentaire sur "Qu'est-ce qu'une assurance vie multisupport ? Fonds euros et UC"