Le compte-titres ordinaire (CTO) et le plan épargne en actions (PEA) sont deux enveloppes incontournablespour investir en bourse,que ce soit en actions, OPCVM ou ETF. Avec une performance annualisée de 12,22 % sur les 10 dernières années, l’indice MSCI World démontre que les marchés actions figurent parmi les meilleures classes d’actifs pour se bâtir un patrimoine sur le long terme. Mais au final, devez-vous privilégier le compte-titres, le PEA... ou les deux ? Pour les départager, découvrez notre comparatif selon six critères clés.
Fiscalité : avantage au PEA
Fiscalité du CTO : PFU ou barème progressif
Avec un compte-titres ordinaire (CTO), les gains perçus sont soumis, par défaut, au prélèvement forfaitaire unique de 30%, incluant 12,8% d'impôt et 17,2% de prélèvements sociaux.
Sur option et selon la tranche marginale d'imposition de l'épargnant (TMI), il est possible d'opter pour une imposition au barème progressif de l’impôt sur le revenu, en cochant la case 2OP de sa déclaration fiscale. Généralement, l'option à l’impôt sur le revenu se révèle plus avantageuse pour les personnes faiblement imposées (TMI à 0% ou 11%).
Bon à savoir : Les moins-values réalisées au cours d'une année peuvent être reportées et déduites des plus-values durant les dix années suivantes.
Fiscalité du PEA : Une enveloppe défiscalisante unique
Dérivé du compte-titres ordinaire, le PEA a été lancée en 1992 pour inciter les français à investir en bourse et stimuler l'activité des entreprises françaises et européennes.
Pour les épargnants français, le PEA est une formidable enveloppe défiscalisante, offrant, après 5 ans de détention, une exonération d'impôts sur vos plus-values et dividendes(hors prélèvements sociaux de 17,2%).
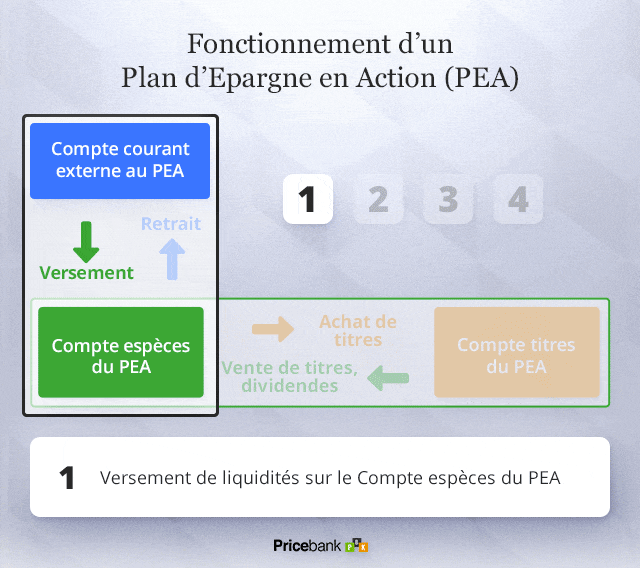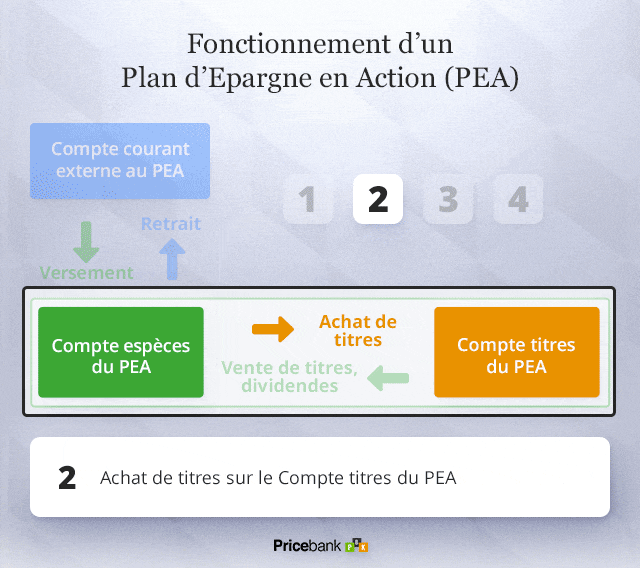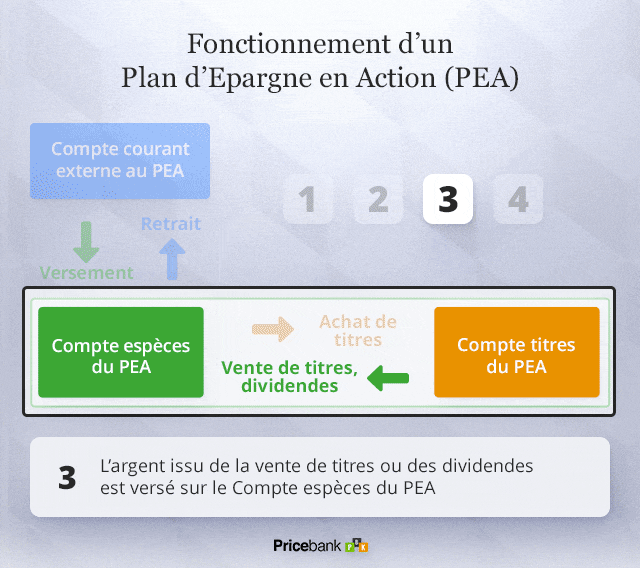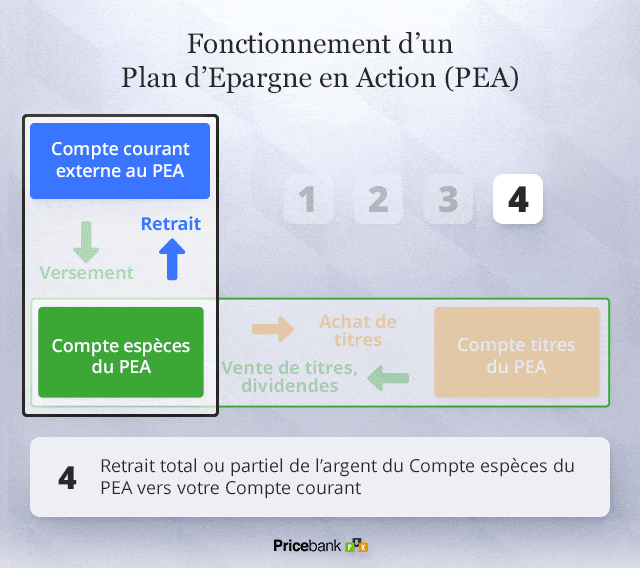
Concrètement, le PEA se compose d’un compte en espèces et d’un compte-titres : pour acquérir des actions et titres financiers, il suffit d'alimenter le compte espèces du PEA qui recevra, par la suite, vos dividendes et cessions de titres éventuels.
L'enveloppe PEA : Fonctionnement
Au sein de l’enveloppe PEA, vous pouvez acheter et vendre sans taxation : sauf retrait partiel ou total, vous ne payez aucune fiscalité tant que vous restez à l’intérieur de l’enveloppe PEA.
En cas de retrait, deux fiscalités sont possibles sur le PEA :
Avant les 5 ans, la fiscalité sera identique à celle d'un compte-titres ordinaire avec, par défaut, la flat tax de 30% : le retrait entraînera la clôture du PEA, à moins d'être dans certaines situations spécifiques (création/reprise d'entreprise, licenciement, invalidité, retraite anticipée ou retrait de titres de sociétés en liquidation),
Au-delà de 5 ans,vous êtes exonéré des 12,8 % de la flat tax : vous pouvez ensuite effectuer d’autres retraits sur le PEA sans entrainer sa clôture. Il vous sera possible également de continuer à alimenter votre PEA, dans le respect du plafond de versement de 150.000 euros.
Notre verdict sur la fiscalité : Ici, c’est une victoire du PEA. Afin de commencer le compte à rebours fiscal des 5 ans, il est recommandé d'ouvrir un PEA le plus tôt possible. En moyenne, 100 euros suffisent pour l'ouverture d'un PEA.
Si le PEA est fiscalement plus avantageux que le CTO, il est en revanche plus réglementé :
Limité à un PEA par personne,
Réservé aux personnes majeures avec, au maximum, deux par foyer fiscal,
Plafond de versement fixé à 150 000 euros,
Investissements, principalement en actions européennes,
Accessible majoritairement auprès de courtiers et banques françaises.
Moins restrictif, le compte-titres ordinaire (CTO) offre les avantages suivants :
Accessible à tous, y compris aux mineurs avec l'autorisation des parents,
Ouverture en compte individuel, joint ou en indivision,
Nombre illimité de CTO, pouvant être ouverts dans divers établissements bancaires,
Investissements variés : actions, obligations, ETF, produits dérivés, SRD, etc.
Disponible auprès de tous les courtiers, y compris étrangers.
Bon à savoir : Il est possible de transférer un CTO et PEA d’un établissement financier à un autre. Ce transfert permet de bénéficier de frais de courtage plus compétitifs tout en conservant l’antériorité de votre compte-titres : un transfert évite ainsi la clôture du compte et la vente de titres avec la fiscalité associée !
Notre verdict concernant la souplesse de gestion : Le CTO sort victorieux car il offre une plus grande liberté dans vos investissements, en contrepartie d’une fiscalité plus lourde ! Vous pouvez notamment ouvrir plusieurs compte-titres afin de mettre en place différentes stratégies d'investissement (long terme, dividendes, trading, SRD...).
Avec le PEA, les opportunités d'investissement sont principalement limitées aux titres et fonds européens avec :
des actions françaises et européennes cotées en Bourse,
des parts de fonds type SICAV, FCP et trackers investis à hauteur de 75 % minimum en actions européennes éligibles,
des parts de SARL, sous réserve que le porteur ne détienne pas plus de 25 % du capital de la société,
…toutefois des ETF synthétiques éligibles au PEA permettent de répliquer les performances de marchés ou d’indices étrangers (ETF World, S&P500...).
Bon à savoir : Au moment du passage d’ordre de bourse, le courtier en bourse vous alerte si le titre ou le fonds n'est pas éligible au PEA.
Le compte-titres ordinaire offre une diversification au-delà de la scène européenne du PEA : le CTO permet d’investir au sein des plus grandes places boursières internationales ainsi qu'un vaste choix d’instruments financiers, que ce soit :
des actions internationales (asiatiques ou américaines par exemple),
des obligations,
des matières premières,
des fonds en gestion active,
des ETF aux meilleurs prix.
Avec une prise de risque supérieure, les investisseurs expérimentés sur CTO peuvent également s’essayer :
aux produits dérivés de type turbos, warrants, futurs ou options avec un fort effet de levier,
au service de règlement différé (le SRD),
à la vente à découvert permettant de parier sur la baisse d’un titre !
Notre verdict sur l'univers d'investissement : Le point revient au CTO mais les ETF synthétiques offrent au PEA une exposition internationale parfois bien suffisante. Par exemple, le nouvel ETF iShares MSCI World Swap PEA (ISIN IE0002XZSHO1) permet de capter le potentiel de performance des 1.400 plus grandes entreprises mondiales, dont plus de 70% sont américaines.
Le PEA, exclusivité française, a longtemps été la chasse gardée des banques et courtiers nationaux. Depuis deux ans, plusieurs acteurs étrangers se sont positionnés et proposent désormais l’ouverture d’un CTO comme d’un PEA, à des conditions tarifaires, on va le voir, particulièrement compétitives.
Réglementairement, la loi PACTE de juillet 2020 a instauré des plafonds sur les frais liés au PEA : les frais d'ouverture du compte, droits de garde, frais de passage d'ordre et frais de transfert sont soumis à des limites. Par exemple, les frais de courtage sur PEA sont plafonnés à 0,5 % pour les transactions effectuées en ligne (1,2 % pour les ordres par téléphone, courrier et autres valeurs non cotées).
Que vous lorgnez sur un PEA ou un CTO, comparez attentivement les frais suivants :
Frais de courtage : ces frais sont appliqués pour chaque transaction, que ce soit l'achat ou la vente de titres. En parallèle, certains courtiers proposent des frais de courtage réduits, voire nuls, sur une sélection de fonds(ex. iShares chez BoursoBank, Amundi chez Bourse Direct),
Doits de garde ou frais de tenue de compte : ces frais couvrent la gestion de votre compte (à ne plus tolérer de nos jours !),
Frais d'inactivité : certains courtiers imposent des frais si aucune transaction n'est effectuée pendant une période déterminée. Il est crucial de vérifier cette condition avant l'ouverture du compte,
Frais de transfert de compte : si vous décidez de transférer votre CTO ou PEA vers un autre courtier, des frais de transfert peuvent être facturés. Toutefois, il est courant que le nouvel établissement financier prenne en charge ces frais.
Bon à savoir : la bonne maîtrise de vos frais de courtage impactera sensiblement la performance nette de vos investissements. Mieux vaux éviter d'ouvrir un CTO ou PEA dans une banque traditionnelle qui applique des droits de garde et frais de courtage excessifs. Si vous optez pour un courtier étranger, vérifiez les obligations fiscales concernant la déclaration du compte (formulaire n°3616).
Du côté des banques, BoursoBank et Fortuneo en offrent beaucoup pour pas cher, à l'image de la nouvelle offre Starter de Fortuneo et la gratuité des frais de courtage pour le premier ordre du mois inférieur ou égal à 500 € (0,35 % au-delà).
Bourse Direct est aujourd’hui l’un des meilleurs courtiers pour ouvrir un PEA ou un CTO. Fort de 30 ans d’expérience, la société française séduit aussi bien les débutants que les investisseurs confirmés grâce à une interface complète et fluide, un service client de qualité joignable du lundi au vendredi de 9h à 20h (de 11h à 15h le samedi), ainsi qu’une tarification économique : aucun droit de garde et des frais de courtage de, par exemple, 0,99 € pour un ordre de 200 à 500 €.
Créé en 2004 et présent en France depuis 2010, XTB est un courtier régulé par l’AMF et l’ACPR. Il propose un CTO et vient d'y ajouter un PEA depuis avril 2025. Sa tarification est actuellement quasi-imbattable : zérofrais de courtage jusqu’à 100 000 € de transactions par mois (0,20 % au-delà). Comptez seulement 0,5 % de frais de conversion sur les actions et les ETF côtés dans une devise différente de celle de votre compte.
Autre point fort, la plateforme xStation 5 se distingue par ses outils d’analyse avancés et ses contenus pédagogiques. XTB met également à disposition un service client réactif, joignable du lundi au vendredi de 8h30 à 19h30 par téléphone, mail ou chat. Résultat : l'offre XTB se révèle ultra-compétitive, adaptée aussi bien aux débutants qu’aux investisseurs de long terme et aux traders expérimentés.
Fort de 10 millions d’utilisateurs en Europe, dont plus d’1 million en France, Trade Republic s’impose comme un courtier innovant, économique et grand public. Depuis janvier 2025, TR propose aussi un PEA, avec la même tarification que le compte-titres : aucun droit de garde, 1 € par ordre, et 0 € de frais sur les plans d’investissement programmés (DCA hebdomadaire, bi-mensuel, mensuel ou trimestriel)... le top pour investir sans perte de temps inutile !
Simple d’utilisation, l'application Trade Republic donne accès à plus de 12 000 instruments financiers (actions, ETF, obligations, cryptomonnaies). Atout supplémentaire, le courtier allemand propose un compte courant avantageux avec IBAN français, rémunéré au taux de la BCE, accompagné d’une carte Visa offrant 1 % de cashback sur chaque paiement. Seule ombre au tableau, un service client limité à une simple messagerie et FAQ.
Notre verdict sur les frais :match nul entre CTO et PEA. Ici, choisir un courtier attractif dès le départ fait toute la différence. Ensuite, l'écart de performance dépendra de votre stratégie, en sachant qu'une gestion passive via des ETF coûte en moyenne 4 à 5 fois moins chère qu'une gestion active via des OPCVM, le tout avec des performances comparables, voire bien supérieures.
Ni le CTO ni le PEA ne sont en mesure d’offrir intrinsèquement une meilleure rentabilité. Non, la performance de vos investissements dépend avant tout de cinq facteurs, à savoir :
1. Fiscalité : les gains réalisés au sein du PEA sont exonérés d'impôt après 5 ans de détention. Cet avantage fiscal permet de maximiser la performance nette, à l’inverse d’un CTO et des gains soumis à la flat tax de 30%,
2. Univers d’investissement : le CTO offre une plus large diversité dans vos investissements, incluant des produits à haut risque tels que la vente à découvert, le SRD et les produits dérivés, potentiellement plus performants mais également bien plus risqués.
3. Diversification du portefeuille : en diversifiant sur différents secteurs, zones géographiques et types d'actifs (actions, obligations, métaux précieux), on minimise l'impact des mauvaises performances d'un seul investissement sur l'ensemble du portefeuille, augmentant ainsi la stabilité et le potentiel de rendement global. Par exemple, investir dans des ETF répliquant l'indice MSCI World ou le S&P 500 permet une diversification déjà forte intéressante.
4. Conditions de marché : la conjoncture économique, les taux d'intérêt, et les événements géopolitiques, influencent fortement la performance des investissements. Des marchés favorables peuvent stimuler la croissance des portefeuilles, tandis que des marchés volatiles peuvent entraîner des pertes, rendant cruciale l'adaptation de la stratégie d'investissement en fonction de ces conditions.
5. Qualité de la gestion : la performance dépend aussi de votre propre implication au sein de ces deux comptes. Selon que vous investissiez avec un objectif long terme ou bien au doigt mouillé,en one shot (Lump-sum) ou régulièrement (méthode DCA), les performances peuvent s'en ressentir dans la durée. Avant d'investir, formez-vous un minimum.
Bref, CTO ou PEA, la performance de vos investissements dépendra avant tout des titres et des marchés sur lesquels vous investissez, mais également de votre régularité d'épargne. Dans tous les cas, gardez à l'espritque les performances passées ne présagent en rien des performances futures et qu'un rendement élevé suppose toujours une prise de risque élevée.
Notre verdict sur la performance :C’est de nouveau un match nul ! Pour certains, le PEA reste trop limité en terme d'actifs et vouloir économiser sur la fiscalité n'est pas forcément un gain de performance. Bien que la flat tax soit présente sur un compte-titres, tant qu’on n'a pas vendu, il n’y a pas de taxe sur les plus-values ! Au final, le plus important est de mettre en place une vraie stratégie d'investissement car mieux vaut un CTO bien diversifié qu’un PEA qui végète… et vice versa !
Oui, le compte-titres ordinaire (CTO) peut être transmis de votre vivant à la personne désirée, tel qu'un enfant par exemple : avec cette donation, ni le donateur ni le donataire ne paient d'impôts sur la plus-value !
Cette donation du CTO n'évite toutefois pas la taxation lors du transfert de patrimoine mais des abattements sont néanmoins applicables. Ensuite, lors de la revente des titres par le bénéficiaire,le calcul de la taxe sur les gains éventuels se fera en fonction du cours des titres au jour de la donation. Pour réaliser cette donation, il suffit au donataire de remplir le formulaire Cerfa n°2735 et l'envoyer à son centre des impôts pour l'enregistrement.
Enfin, hors donation et lors du décès du détenteur d'un CTO, le compte va être en sommeil dans l’attente des instructions des héritiers : le CTO peut ainsi revenir à un ou des héritiers, que ce soit en propre ou en indivision. Dans tous les cas, le CTO est intégré à la succession et les gains échappent à l’impôt !
Le cas du PEA
Reconnu pour ses avantages fiscaux, le plan d'épargne en actions (PEA) ne peut pas faire l’objet d’une donation au risque d’être clôturé et fiscalisé.
Au décès du titulaire d'un PEA, le compte est automatiquement clôturé, entraînant un transfert des titres vers un compte-titres de succession. Les liquidités restantes sur le PEA sont versées sur le compte courant du défunt. Les plus-values sont exonérées d'impôts, peu importe la date d'ouverture du PEA (même pour un PEA de moins de 5 ans).
Notre verdict sur la transmission :Avec cette donation, le CTO remporte un nouveau point et dispose d'un atout méconnu pour transmettre un patrimoine tout en échappant à la fiscalité. Un avantage à utiliser sans modération selon votre situation patrimoniale.
À l'issue de notre comparatif, le compte-titres ordinaire remporte la mise avec 5 points contre 3 points pour le PEA. C’est une victoire surprise du CTO, tant le PEA est régulièrement mis en avant par les médias.
Au final, il est tout à fait possible de combiner le PEA au CTO pour une construction optimale de votre patrimoine :
1. Le PEA offre des avantages fiscaux incomparables pour un portefeuille long terme d'actions européennes. Avec un plafond de versement de 150.000 euros, l'ouverture d'un PEA est réglementée et limitée à un par personne et deux par foyer fiscal.
2. Le compte-titres permet, quant à lui, une diversification accrue avec un plus grand choix de titres internationaux, des ETF aux meilleurs prix, ainsi que des possibilités d'investir dans des obligations, ou bien encore des produits à effet de levier. Vous pouvez ouvrir autant de CTO que vous voulez !
Toutefois, avant d'ouvrir un compte-titres ou un PEA, assurez-vous que votre épargne de précaution soit suffisante et définissez une allocation d'actifs adaptée à vos objectifs et à votre tolérance au risque avec notre bilan patrimonial simplifié.
Enfin, pour maximiser les intérêts composés et réduire les risques, il est conseillé :
de profiter des autres enveloppes capitalisantes à votre disposition afin de préparer au mieux vos différents objectifs de vie et en prenant date dans une des meilleures assurances vie ou plan épargne retraite (PER).
En vidéo, retrouvez le match qui oppose le compte-titres au PEA :
Tableau des avantages et inconvénients du CTO et PEA
Alors CTO ou PEA ? Voici un récapitulatif afin de vous aider à définir vos priorités selon les forces et faiblesses de ces deux comptes-titres.
Critères / Placements
Compte-titres ordinaire
(CTO)
Plan d'épargne en actions
(PEA)
Titulaire
Mineur & majeur
CTO en nombre illimité
Majeur
1 PEA / personne et 2 PEA / foyer fiscal
Plafond de versement
Versements illimités
Versements limités à 150 000 €
Univers
d’investissement
Actions, OPCVM & ETF internationales
Obligations
Matières 1ères
Produits dérivés, SRD
Actions européennes
OPCVM et ETF avec 75 % min en actions européennes
Retrait
Retrait à tout moment
Retrait avant 5 ans : fermeture du PEA
Retrait après 5 ans : retrait et versement possibles
Fiscalité
PFU 30 %, par défaut
IRPP sur option (case 2OP)
Avant 5 ans : PFU 30 % ou IRPP
Après 5 ans : Exonération (seuls 17,2% de PS)
Transmission
Donation
(avec exonération des plus-values)
Donation impossible
Frais de courtage
0,05% pour les meilleurs CTO
Pas de plafond
0,09% pour les meilleurs PEA
Plafond maxi 0,5 % (loi Pacte)
En synthèse
Le CTO, c'est investir :
sans plafond de versement
sur marchés du monde entier
avec une fiscalité de 30%
Le PEA, c'est investir :
avec une fiscalité allégée après 5 ans
principalement sur le marché européen
avec des versements limités à 150 000€
Cet article Pricebank ne constitue pas un conseil en investissement. Il est conçu pour aider les réflexions des épargnants et investisseurs. Nous vous recommandons de consulter un conseiller financier professionnel avant de prendre toute décision d'investissement. Pricebank décline toute responsabilité quant aux décisions prises sur la base de cet article. En commentaire, notre équipe de conseillers experts reste à votre écoute.


 Notre verdict sur la fiscalité :

1 commentaire sur "PEA ou Compte-titres (CTO) ? 6 critères pour bien choisir"
Bonjour, merci de votre retour ! Entre le CTO ou le PEA, nous espérons vous avoir éclairé au mieux dans vos investissements.