Lancé le 1er octobre 2019, le plan d'épargne retraite (PER) est un véritable succès : comptantplus de 11 millions de souscripteurs et 119 milliards d’euros d'encours, le PER encourage les français à épargnerpour leurs vieux jours, tout en offrant desavantages fiscaux et patrimoniaux uniques. Le PER apporte donc une réponse à nos préoccupations concernant l'avenir incertain de notre système de retraite par répartition, aujourd'hui fortement fragilisé.
Dans ce guide Pricebank, découvrez les réponses à toutes vos questions : Comment fonctionne le PER ? Quels sont ses avantages ? À qui est-il destiné ? Comment choisir un plan d'épargne retraite (PER) performant ?
Notre sélection des 3 meilleurs plans d'épargne retraite (PER) :
Issu de la loi Pacte et disponible depuis le 1er octobre 2019, le PER vous permetla constitution d'une épargne retraite individuelle, tout en harmonisant les dispositifs d'épargne existants. Par exemple, vos anciens contrats Perp, Madelin, Prefon, Perco, Corem, ou article 83 peuvent être transférés vers ce plan d'épargne retraite (PER).
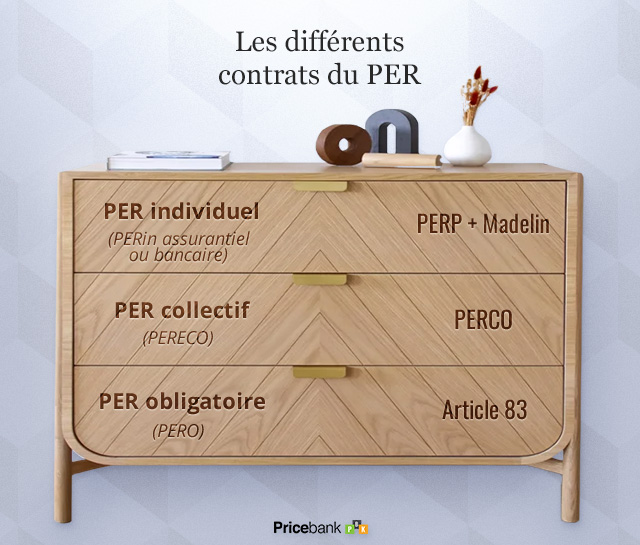
Le PER se décline sous trois formes :
Le PER individuel (PERin) succède aux anciens dispositifs, tels que le PERP et les contrats Madelin. Il est ouvert à tous les épargnants, que vous soyez salarié, indépendant ou sans emploi.
Le PER d'entreprise obligatoire (PERO) est accessible via votre employeur et se substitue aux contrats dits "article 83".
Le PER d'entreprise collectif (PERECO) est mis en place par l'entreprise et remplace l'ancien PERCO. Le salarié y verse notamment ses primes d’intéressement, de participation, ou l'abondement éventuel de l’employeur.
Ouvert à toutes les personnes majeures, le PER individuel (PERin) est celui qui nous intéresse aujourd'hui. Ce PERin peut être transféré au sein d'un Pero ou Pereco, et inversement. De plus, si vous n'êtes pas satisfait de votre PER, le transfert devient gratuit après cinq ans de détention.
Bon à savoir : Depuis le 1er janvier 2024, l'ouverture d'un PER pour un mineur n'est plus autorisée. Désormais, un plan d'épargne avenir climat (PEAC) est proposé aux jeunes de moins de 21 ans, avec pour objectif de favoriser les investissements dans des projets liés à la transition écologique.
PER assurantiel et PER bancaire
Un PER individuel se souscrit auprès des établissements financiers (banques, assureurs, courtiers en ligne).
Toutefois, il est important de distinguer deux types de PER :
1. Le PER assurantiel s’apparente à un contrat d'assurance vie, à quelques exceptions près. Il offre desavantages en matière de transmission, notamment par la présence d'une clause bénéficiaire en cas de décès, et bénéficie d'une fiscalité plus clémente comparée au régime successoral traditionnel.
2. Le PER bancaire ressemble quant à lui à un compte-titres ordinaire (CTO), avec généralement des frais de gestion plus attractifs qu'un PER assurantiel.
Bon à savoir : Le PER assurantiel est le contrat les plus commercialisé, toutefois le PER bancaire constitue un choix tout aussi intéressant selon vos objectifs d'épargne.
PER : toute votre épargne retraite dans un seul dispositif
Au final, un PER fonctionne comme une étagère permettant de regrouper tous les dispositifs d'épargne retraite !
Comment fonctionne le plan d'épargne retraite (PER) ?
Accessible et fiscalement avantageux
Ouvert à toute personne majeure, le plan d'épargne retraite individuel (PERin) vise la constitution d'uneépargne long terme,afin de vous apporter un complément de revenu au moment de votre retraite !
Durant votre vie active, vous alimentez le contrat selon votre convenance, par des versements ponctuels et/ou des versements programmés (généralement, dès 50 euros par mois).
Le PER constitue une enveloppe capitalisante et défiscalisante redoutable : les versements effectués sur un PER peuvent être déductibles de votre revenu imposable.
Bon à savoir : Il est possible de souscrire à plusieurs PER, et il est même fréquent qu'une personne possède à la fois un PER individuel, souscrit de manière volontaire, ainsi qu'un PER d'entreprise collectif (PERECO) mis en place par son employeur.
PER : déblocage anticipé sous conditions
Les sommes investies sur un Plan d’Épargne Retraite (PER) sont en principe bloquées jusqu’à votre départ à la retraite.
Il est important de ne pas placer l’ensemble de vos économies sur un PER, même si certaines situations permettent un déblocage anticipé des fonds, notamment dans les cas suivants :
achat d'une résidence principale,
décès du conjoint ou bien du partenaire si PACS,
invalidité du titulaire du PER, des enfants, époux ou partenaire PACS (art. L. 341-4 du Code de la SS),
surendettement du titulaire du PER (art. L711-1 code de la consommation),
expiration des droits du titulaire aux allocations chômage prévues par le code du travail,
cessation de l’activité non salariée suite à liquidation judiciaire (cf titre IV livre VI du Code de commerce.),
révocation ou le non renouvellement du mandat d’administration, membre du directoire ou membre du conseil de surveillance sans disposer d’une pension de retraite dans un régime obligatoire d’assurance vieillesse, de ne pas être lié à un contrat de travail ou mandat social depuis deux ans au moins.
PER : les modes de gestion
Ensuite, durant la phase épargne, quatre modes de gestion peuvent vous être proposés au sein du PER :
une gestion pilotée à horizon(par défaut) : au début, l'argent est investi sur des actifs risqués, avec ensuite une sécurisation progressive de votre capital au fur et à mesure que l'âge de la retraite se rapproche.
une gestion libre : vousgérez vous-même vos investissements entre :
un fonds en euros sécurisé,
une sélection d'unités de compte (UC), telles que des fonds en actions, obligations, immobiliers, des ETF, et parfois des fonds datés, des produits structurés, ou du Private Equity. Ces UC affichent un potentiel de rendement, mais présentent également un risque de perte en capital.
une gestion pilotée : vous déléguez la gestion à des professionnels, qui effectuent les arbitrages en fonction de vos objectifs et de votre profil de risque.
une gestion mixte : vous combinez gestion libre et gestion pilotée permettant de profiter à la fois de l’expertise de gestionnaires professionnels et de la liberté d’investir plus personnellement sur certaines classes d’actifs que vous souhaitez privilégier.
PER : les modes de sortie à la retraite
Une fois à la retraite, deux options s'offrent à vous :
soit, une sortie en rente viagère,
soit, une sortie en capital, en une ou plusieurs fois.
Bon à savoir : Sortir en rente viagère signifie aliéner son capital au profit de l’assureur. Pour la majorité des épargnants, mieux vaut choisir la sortie en capital, permettant des rachats partiels réguliers tout en conservant son capital et la possibilité de le transmettre.
Quelle est la fiscalité du PER ?
La carotte fiscale, c'est un des principaux atouts du plan d'épargne retraite (PER) :en fonction de votre situation fiscale et lors de chaque versement sur le PER, vous avez le choix, de déduire ou non les sommes déposées de votre revenu imposable.
La fiscalité globale du PER dépendra de votre choix fait :
à l’entrée, selon que vous ayez profité ou non de la défiscalisation de vos versements,
durant la phase épargne si déblocage anticipé exceptionnel,
à la sortie, selon votre choix de sortir en capital (en une ou plusieurs fois), ou en rente viagère.
Les versements volontaires effectués sur un PER sont déductibles du revenu imposable, offrant ainsi un avantage fiscal intéressant pour les contribuables soumis à une tranche marginale d'imposition (TMI) élevée.
Économies d’impôt pour 1 000 € versés sur un PER selon votre TMI :
Tranche marginale d'imposition
(TMI)
Gain d'impôt
pour 1000€ versés
Effort d'épargne
réel
0 %
0 €
1 000 €
11%
110 €
890 €
30 %
300 €
700 €
41 %
410 €
590 €
45 %
450 €
550 €
Exemple : avec une TMI de 30 %, 1 000 euros versés dans un PER réduit votre impôt de 300 euros, soit un effort d'épargne réel de seulement 700 euros !
Bon à retenir : Les contribuables non imposables ou faiblement imposés (TMI de 11 %), auront intérêt à ne pas opter pour la déductibilité fiscale des versements.
Fiscalité du PER selon les choix faits à l'entrée et à la sortie
Pour certains, la déductibilité fiscale du PER à l'entrée se paie à la sortie : en effet, à l'âge de la retraite et lors de la liquidation du contrat, la fiscalité fait son grand retour. En cas de sortie en capital par exemple, les versements sont soumis à l'impôt sur le revenu, tandis que les plus-values sont, par défaut, taxées à 30 % via la flat tax.
Type de sortie
Taxation du capital
(versements déductibles)
Taxation du capital
(versements non déductibles)
Taxation des intérêts
Déblocage anticipé
(acc. de la vie)
Exonération totale
Exonération totale
Prélèvements sociaux
Déblocage anticipé
(rés. principale)
Barème de l'impôt
Exonération totale
Flat tax 30 %(par défaut)
Sortie en rente
Barème de l'impôt
(Fiscalité des rentes viagères à titre gratuit (RVTG))
Barème de l'impôt
(fraction de rente imposable selon âge d’entrée en jouissance de la rente (RVTO))
Barème de l'impôt
(fraction de rente imposable selon âge d’entrée en jouissance de la rente (RVTO))
Sortie en capital
Barème de l'impôt
Exonération totale
Flat tax 30 % (par défaut)
Bon à savoir : Pour éviter une lourde imposition à la retraite, étudiez une sortie fractionnée (sur plusieurs années), plutôt qu'une sortie en capital à 100% en une fois.
Au final, si la fiscalité à la sortie d'un PER peut paraître élevée, les économies d'impôt réalisées à l'entrée ont été épargnées et ont bénéficié de l'effet des intérêts composés pendant plusieurs années. De plus, il est probable que votre tranche d'imposition soit plus faible une fois à la retraite, allégeant d'autant votre charge fiscale.
Déduction fiscale du PER : combien verser ?
Plafond de déduction des versements sur PER
Si les versements sur un PER sont libres et non plafonnés, la déduction fiscale des sommes investies est limitée par un plafond.
Un salariépeut ainsi déduire 10 % de ses revenus professionnels de l’année précédente, dans les limites fixées par le Plafond annuel de la Sécurité sociale de 2024 (PASS), soit pour 2025 :
Plafond minimum : 4 637 € (10 % du PASS fixé à 46 368 € en 2024),
Plafond maximum : 37 094 €(10 % de 8 fois le PASS 2024).
Exemple : un salarié ayant perçu 50.000 € en 2024 pourra déduire 5.000 €, un montant supérieur au minimum de 4.637 € et inférieur au maximum de 37.094 €.
Pour un travailleur non salarié (TNS), le calcul se fait cette fois-ci sur les revenus et le PASS de l’année en cours, soit pour 2025 :
Plafond minimum : 4.710 € (10% du PASS fixé à 47.100 € en 2025),
Plafond maximum : 87.135 €(10 % des bénéfices imposables dans la limite de 8 fois le PASS 2025, + 15% de la part du bénéfice imposable compris entre 1 et 8 fois le PASS 2025).
Bon à savoir : le plafond de déduction s’applique à chaque membre du foyer fiscal. Il est majoré des plafonds non utilisés au cours des trois années précédentes, en commençant par les plus anciens. L'avis d’impôt 2025 sur vos revenus 2024 indique le plafond applicable pour vos cotisations versées en 2025.
Comment déclarer ses versements sur un PER ?
Les versements effectués sur un PER en 2025 devront être déclarés à partir d’avril 2026, lors de votre déclaration de revenus. Il suffit de reporter le montant dans la case 6NS pour profiter de la déduction fiscale (6NT pour le conjoint).
Bon à savoir : pour vous aider à remplir ces cases, l'établissement gestionnaire du PER vous adresse un imprimé fiscal unique (IFU), envoyé chaque année par courrier postal ou accessible directement via votre espace client.
Bien que le fonctionnement d'un plan d'épargne retraite (PER) soit similaire d'un établissement à l'autre, tous les PER ne se valent pas ! La performance sur le long terme de votre PERdépendra principalement des frais présents au contrat et de vos choix d'investissement.
Nous vous recommandons de privilégier un PER doté des caractéristques suivantes :
0% de frais d’entrée sur les versements,
0 % de frais d’arbitrage,
moins de 0,70% de frais de gestion sur les UC,
un large univers d'investissement offrant une diversification optimale, avec un fonds en euro performant, des UC obligations, actions, mais aussi des ETF, des titres vifs, des SCPI et OPCI.
0% de frais d’arrérage si vous comptez sortir en rente.
Pricebank a retenu trois PER aux frais contenus, dotés d'un large choix d'unités de compte et d'une gestion en ligne fluide :
Le PER Linxea Spirit est très certainement le contrat le plus approprié pour bon nombre d'épargnants : on y trouve une sélection variée d’ETF, de SCPI ainsi qu'un Fonds Euro PER Nouvelle Génération performant, dont il est possible d'investir votre épargne à 100%. En outre, ce PERin de chez Linxea se distingue par des frais d’arrérage de 0% et constitue une valeur sûre pour disposer d’un contrat en ligne attractif, de qualité et accessible dès 50 euros par mois.
Le PER Placement Direct est assuré par Swiss Life et présente un fonds en euros rapportant en 2023 entre 1,70 et 4%, selon l’encours et la part investie en unités de compte (UC). Il offre surtout le plus grand choix de supports avec près de 1000 UC dont 11 SCPI, 56 ETF permettant une diversification efficace à coût réduit. À l’exception des frais d’arrérage de 3% en cas de sortie en rente viagère, ce PER de Placement Direct conviendra aux investisseurs cherchant à diversifier eux-même leur contrat.
Accessible dès 500 €, Meilleurtaux Liberté PER permet de construire et diversifier votre épargne retraite avec des frais parmi les plus compétitifs du marché. Par défaut, le contrat propose une gestion pilotée à horizon retraite, mais il peut être géré également en gestion libre avec plus de 700 supports et deux fonds en euros, en gestion pilotée par les experts Meilleurtaux, ou bien en gestion mixte pour un PER sur mesure !
Sans frais d’entrée, d’arbitrage, de rachat ni d’arrérage, et seulement 0,50 % de frais de gestion annuels sur unités de compte, Liberté PER inclut des options d’arbitrage automatiques très pratiques pour optimiser votre stratégie d’investissement (investissement progressif, sécurisation des plus-values, limitation des moins-values, etc.)… que demander de plus ?
Assuré par Garance, le PER Green-Got se distingue par une sélection de fonds rigoureuse axée sur la transition écologique, en excluant notamment les énergies fossiles. Proposé uniquement en gestion pilotée à horizon, il donne accès à cinq profils selon les objectifs, âge, horizon de placement et tolérance au risque de l’épargnant.
Avec 0% de frais sur vos versements et seulement 0,9 % de frais de gestion annuels (hors frais de gestion des fonds), le contrat présente un positionnement compétitif face aux offres concurrentes. Accessible dès 500 €, le PER Green-Got s’adresse aux épargnants souhaitant combiner préparation de la retraite, tout en intégrant une dimension environnementale à leur stratégie d’épargne. L’application Green-Got offre enfin une interface moderne facilitant le suivi financier et extra-financier de votre argent.
Tout savoir sur le PER (en vidéo) :
Chez les banques en ligne, les PER proposés par BoursoBank et Fortuneo se distinguent par l’absence de frais sur les versements et par un univers d’investissement large et diversifié. Reconnus par la presse spécialisée, les PER de chez Nalo, Ramify ou Yomoni apportent un accompagnement en ligne personnalisé, bien moins onéreux que celui d'une banque traditionnelle.
Le PER est-il intéressant pour vous ?
Avec une baisse progressive des pensions et un report de l'âge légal de départ à la retraite, l'ouverture d'un plan d'épargne retraite (PER) est une solution adaptée pour se constituer un capital et préparer ses revenus futurs. Il est primordial d’épargner le plus tôt possible et de consacrer une partie de son salaire durant sa vie active à la préparation de sa propre retraite !
Pour les contribuables situés dans une TMI de 30 % ou plus, le PER est un excellent moyen de préparer sa retraite avec un avantage fiscal indéniable : un contribuable situé sur une TMI de 41 % économisera 4.100 € d'impôt en versant 10.000 € sur un PER.
Pour les plus de 50 % de foyers fiscaux français qui sont non imposables, l'intérêt du PER est plus limité car ils ne profiteront pas de la défiscalisation à l'entrée. Toutefois, le PER n'en demeure pas moins une excellente opportunité pour :
se constituer sa propre épargne retraite,
réunir tous ses contrats d'épargne retraite (PERP, Madelin, PERECO…) en une seule et même enveloppe PER,
disposer d'une fiscalité plus clémente à la sortie en optant pour la non déduction fiscale des versements.
Dans tous les cas, retenez qu'avec un PER, les fonds sont bloqués jusqu'à votre retraite, sauf cas de déblocage anticipé prévus au contrat. Il est donc essentiel de prêter attention à la qualité du PER souscrit.
Par ailleurs, en fonction de votre situation, d'autres options existent pour préparer votre retraite, telles que l'assurance vie, le compte-titres ordinaire ou le PEA : un bilan patrimonial peut vous aider à identifier les placements les plus adaptés à vos besoins.
PER : les 6 avantages à retenir
Avec plus plus de 10 millions de contrats souscrits en 5 ans, le PER est un succès.
Le plan d'épargne retraite individuel (PER) dispose des 6 atouts suivants :
1. Regroupement des dispositifs retraite : le PER permet de centraliserl'ensemble de vos contrats, qu'ils soient individuels ou d'entreprises, dans une seule et même enveloppe. Il offre également la possibilité de transférer un PER existant vers un autre pour optimiser les frais et se révèle plus facile à gérer que ses prédécesseurs, avec des contrats accessibles et gérables en ligne.
2. Produit d’épargne et de défiscalisation : les sommes versées sur PER sont déductibles de vos revenus imposables, notamment pour ceux ayant une TMI élevée. À la retraite, une TMI plus basse et des rachats fractionnés permettent de limiter la fiscalité.
3. Épargne bloquée : inconvénient pour certains mais réel avantage pour d’autres, le PER permet d’allouer avec certitude une partie de son épargne pour sa retraite ! Des cas de sorties anticipées sont possibles durant la vie active, notamment pour l'acquisition d'une résidence principale, le décès du conjoint, l'invalidité, le surendettement, ou la cessation des droits au chômage.
4. Pas d'IFI : si vous investissez dans des supports immobiliers au sein du PER, vous ne serez pas imposé à l’impôt sur la fortune immobilière (IFI). Comme le précise l’article 972 du Code général des impôts (CGI) et une réponse ministérielle (n°01956), le PER représente un contrat dit "non rachetable" donc non impacté par l'IFI. C’est donc un réel atout comparé à l’assurance vie.
4. Transmission : en cas de décès du souscripteur d'un PER assurantiel avant ses 70 ans, les fonds sont transmis aux bénéficiaires désignés avec un abattement de 152.500 € par bénéficiaire, et sans droits de succession. Si le décès survient après 70 ans, l'abattement applicable est de 30 500 €. Contrairement à l'assurance vie, c'est l'âge du décès qui détermine le régime fiscal et non l'âge des versements. Pour un PER bancaire, les fonds sont intégrés à la succession comme pour un livret, PEL ou PEA.
6. Atout patrimonial : le PER combinedes avantages fiscaux et successoraux : prenons l'exemple d'une personne de 75 ans, avec un taux marginal d'imposition (TMI) de 30 %, qui verse 30.000 € sur son PER. Grâce à la déduction fiscale, elle économise 9.000 €, ce qui réduit son effort d'épargne à 21.000 €. Si elle décède cinq ans plus tard, le bénéficiaire désigné recevra environ 32.000 €, intérêts inclus, sans être taxé. Ainsi, avec un investissement net de 21.000 €, le souscripteur transmet 32.000 € sans impôt.
Le PER constitue le dispositif d'épargne retraite par excellence ! ll ne doit cependant pas être systématiquement opposé à d'autres enveloppes épargne comme l'assurance-vie ou le PEA, car ces solutions sont complémentaires. En revanche, restez vigilant aux différents offres de PER que l’on vous propose.Pour toutes autres interrogations sur ce produit d'épargne, l'équipe Pricebank reste à votre disposition en commentaires.
Le contenu proposé par Pricebank est exclusivement informatif et ne constitue en aucun cas un conseil en investissement. Investir comporte des risques de perte en capital. Avant toute décision, assurez-vous que le placement envisagé est adapté à votre situation personnelle, à votre tolérance au risque et à vos objectifs d’épargne.
1 commentaire sur "Devez-vous ouvrir un plan d'épargne retraite individuel (PER) ?"
Serge66 03/10/2023 à 21h45
Un article complet qui a répondu à mes questions sur la fiscalité merci à vous
La banque postale me proposait généreusement que 1,5 % de droit d entrée ????
Réponse de 04/10/2023 à 08h42
Bonjour, merci de votre retour d'expérience.
Effectivement, inutile de devoir payer 1,5% de droit d'entrée sur un PER. Les établissements mettent souvent en avant l'avantage fiscal pour faire avaler la pilule alors que l'on trouve d'excellents contrats sans droits d'entrée, avec en prime des frais de gestion modérés et une souplesse de gestion très appréciable pour gérer votre contrat dans le temps.









1 commentaire sur "Devez-vous ouvrir un plan d'épargne retraite individuel (PER) ?"
Bonjour, merci de votre retour d'expérience.
Effectivement, inutile de devoir payer 1,5% de droit d'entrée sur un PER. Les établissements mettent souvent en avant l'avantage fiscal pour faire avaler la pilule alors que l'on trouve d'excellents contrats sans droits d'entrée, avec en prime des frais de gestion modérés et une souplesse de gestion très appréciable pour gérer votre contrat dans le temps.
Bonnes finances à vous,