En une seule transaction et à moindre coût, les ETF permettent d'investir en Bourse en répliquant la performance d'indices tels que le S&P 500, le Nasdaq, le MSCI World, l'Euro Stoxx 50, le CAC 40 ou le Nikkei. Apparus dans les années 1990, ces fonds indiciels sont appréciés aussi bien des investisseurs débutants que des profils plus aguerris : selon le cabinet PWC, leurs encours mondiaux ont dépassé les 14 600 milliards de dollars au 31 décembre 2024, en hausse de 27 % sur l'année. Dans ce guide, découvrez comment tirer profit des ETFpour bâtir un portefeuille diversifié, parfaitement aligné avec vos objectifs.
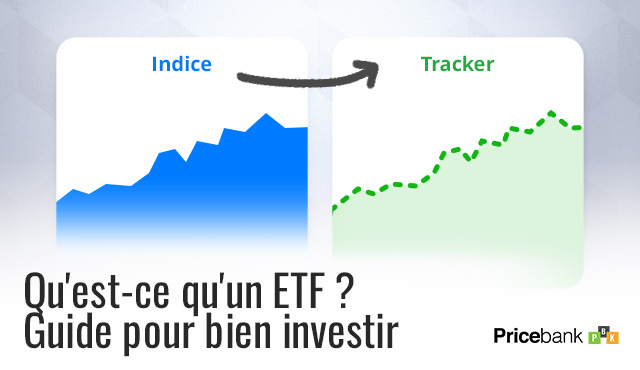
Aussi appelé "tracker", un ETF (Exchange-Traded Fund) est un fonds indiciel coté en bourse. Comme une action, un ETF s'achète et se vend en continu sur les marchés, via les plateformes des courtiers, des banques et des assureurs.
L'objectif d'un ETF est de répliquer fidèlement la performance d'un indice de référence. Celui-ci peut refléter un marché géographique (Europe, États-Unis…), un secteur d'activité (technologie, santé…) ou une classe d'actifs (actions, obligations, immobilier, matières premières…).
La majorité des ETF adoptent une gestion passive : ilsreproduisent mécaniquement l'indice sans chercher à le battre, ni à anticiper les mouvements de marché. Cette réplication automatisée permet des frais de gestion annuels 5 à 10 fois inférieurs à ceux des fonds traditionnels en gestion active. Toutefois, pas de miracle, les ETF restent soumis aux fluctuations des marchés financiers et n'offrent aucune garantie sur le capital investi.
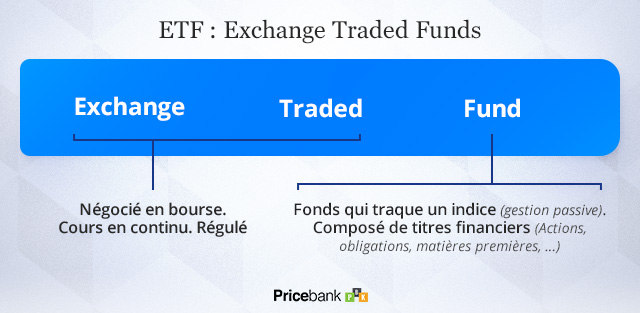
Que signifie les 3 lettres du mot ETF ?
À retenir :Les ETF permettent de capter sur le long terme le potentiel de performance des marchés boursiers, de façon simple et diversifiée, sans perte de temps, sans biais cognitifs, le tout accompagné de faibles frais de gestion !
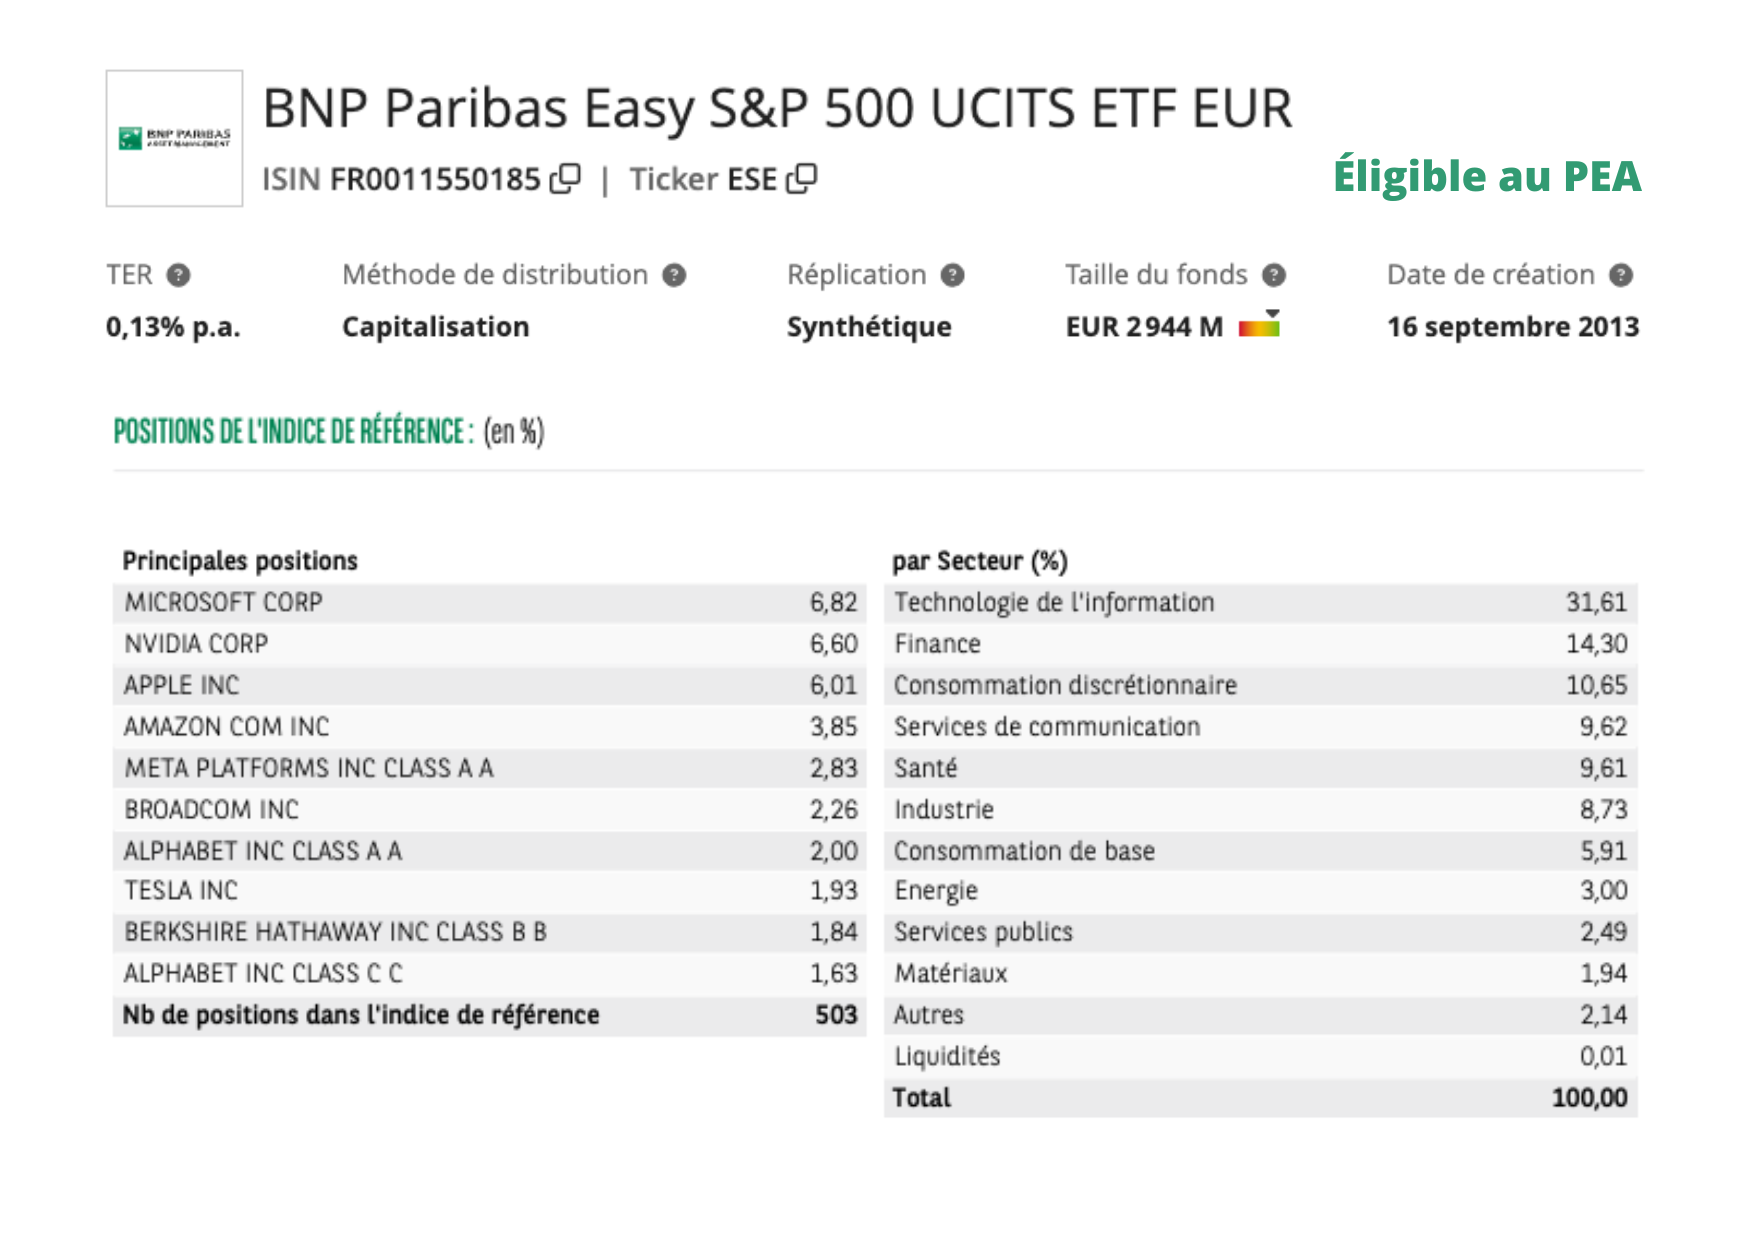
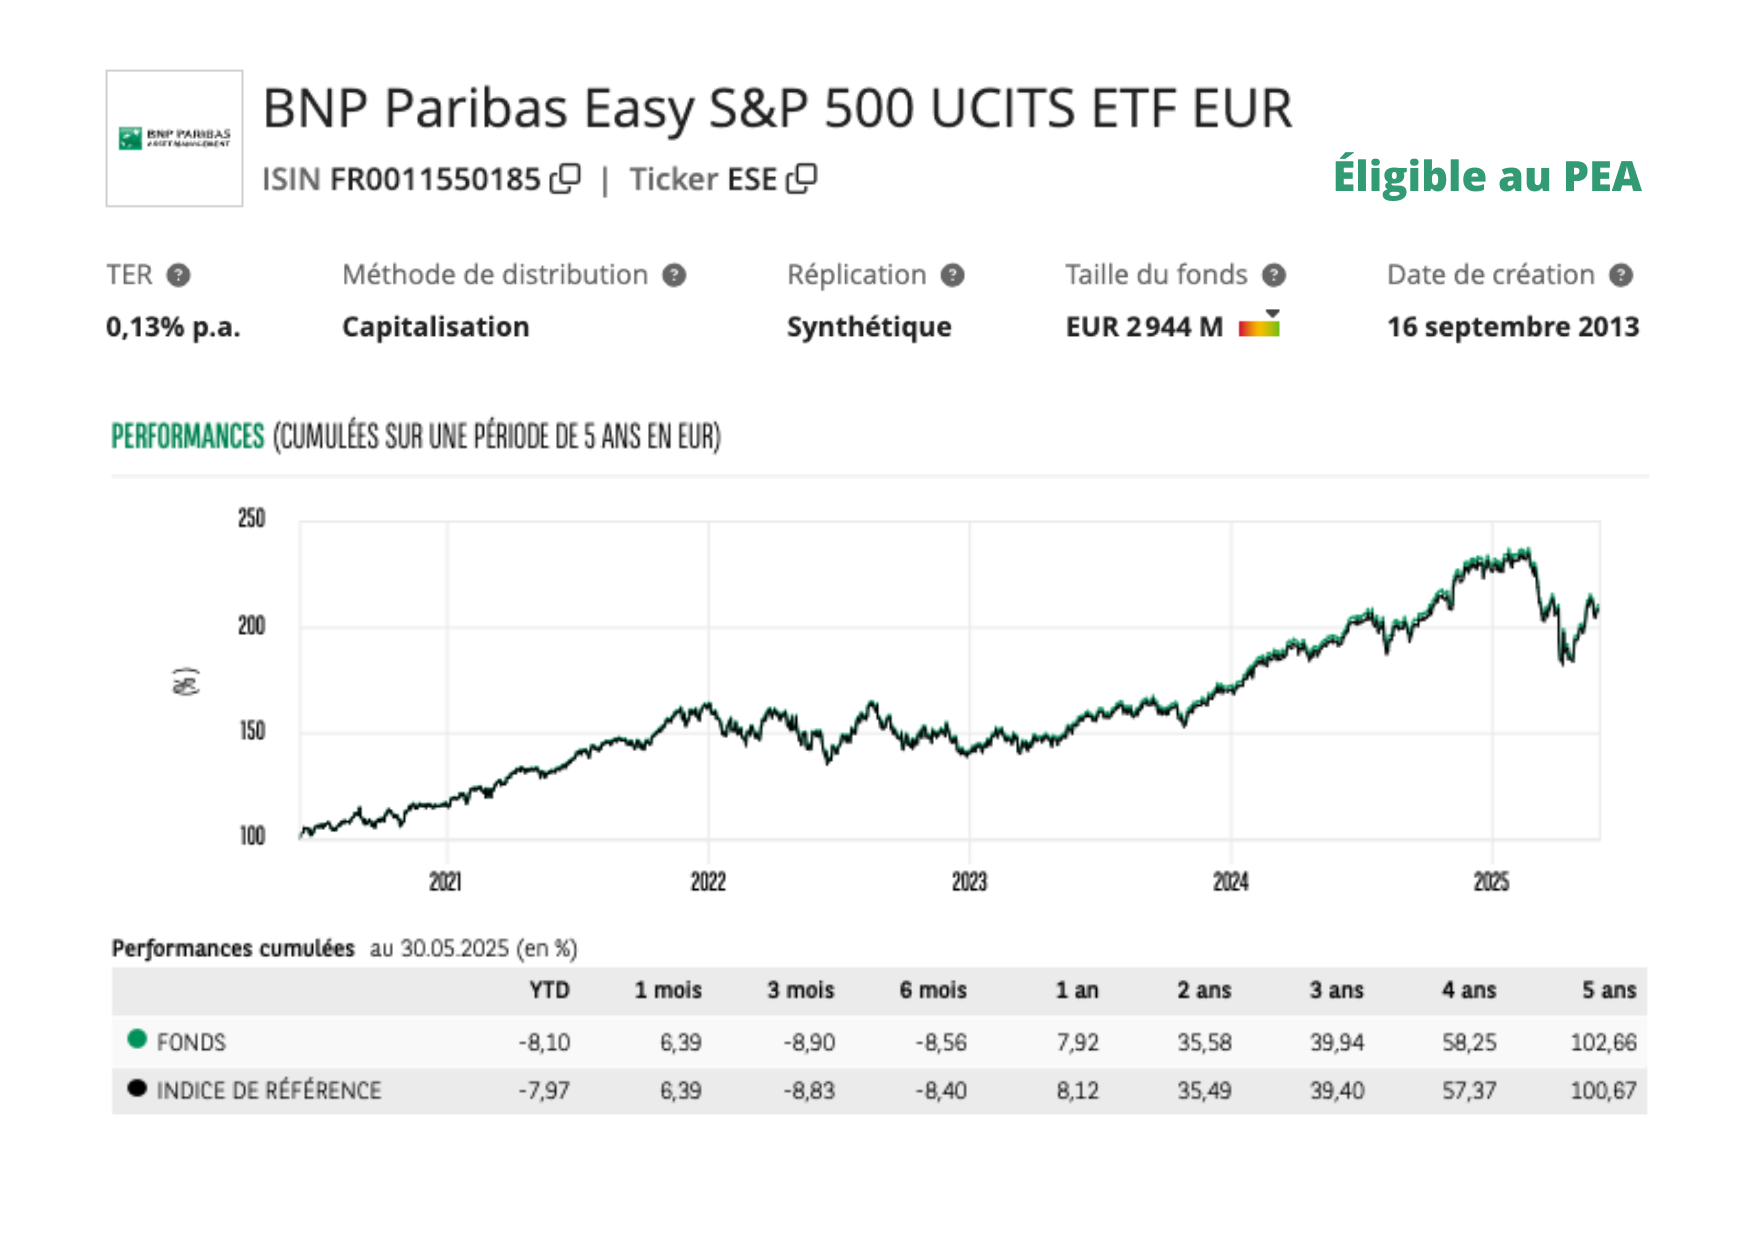
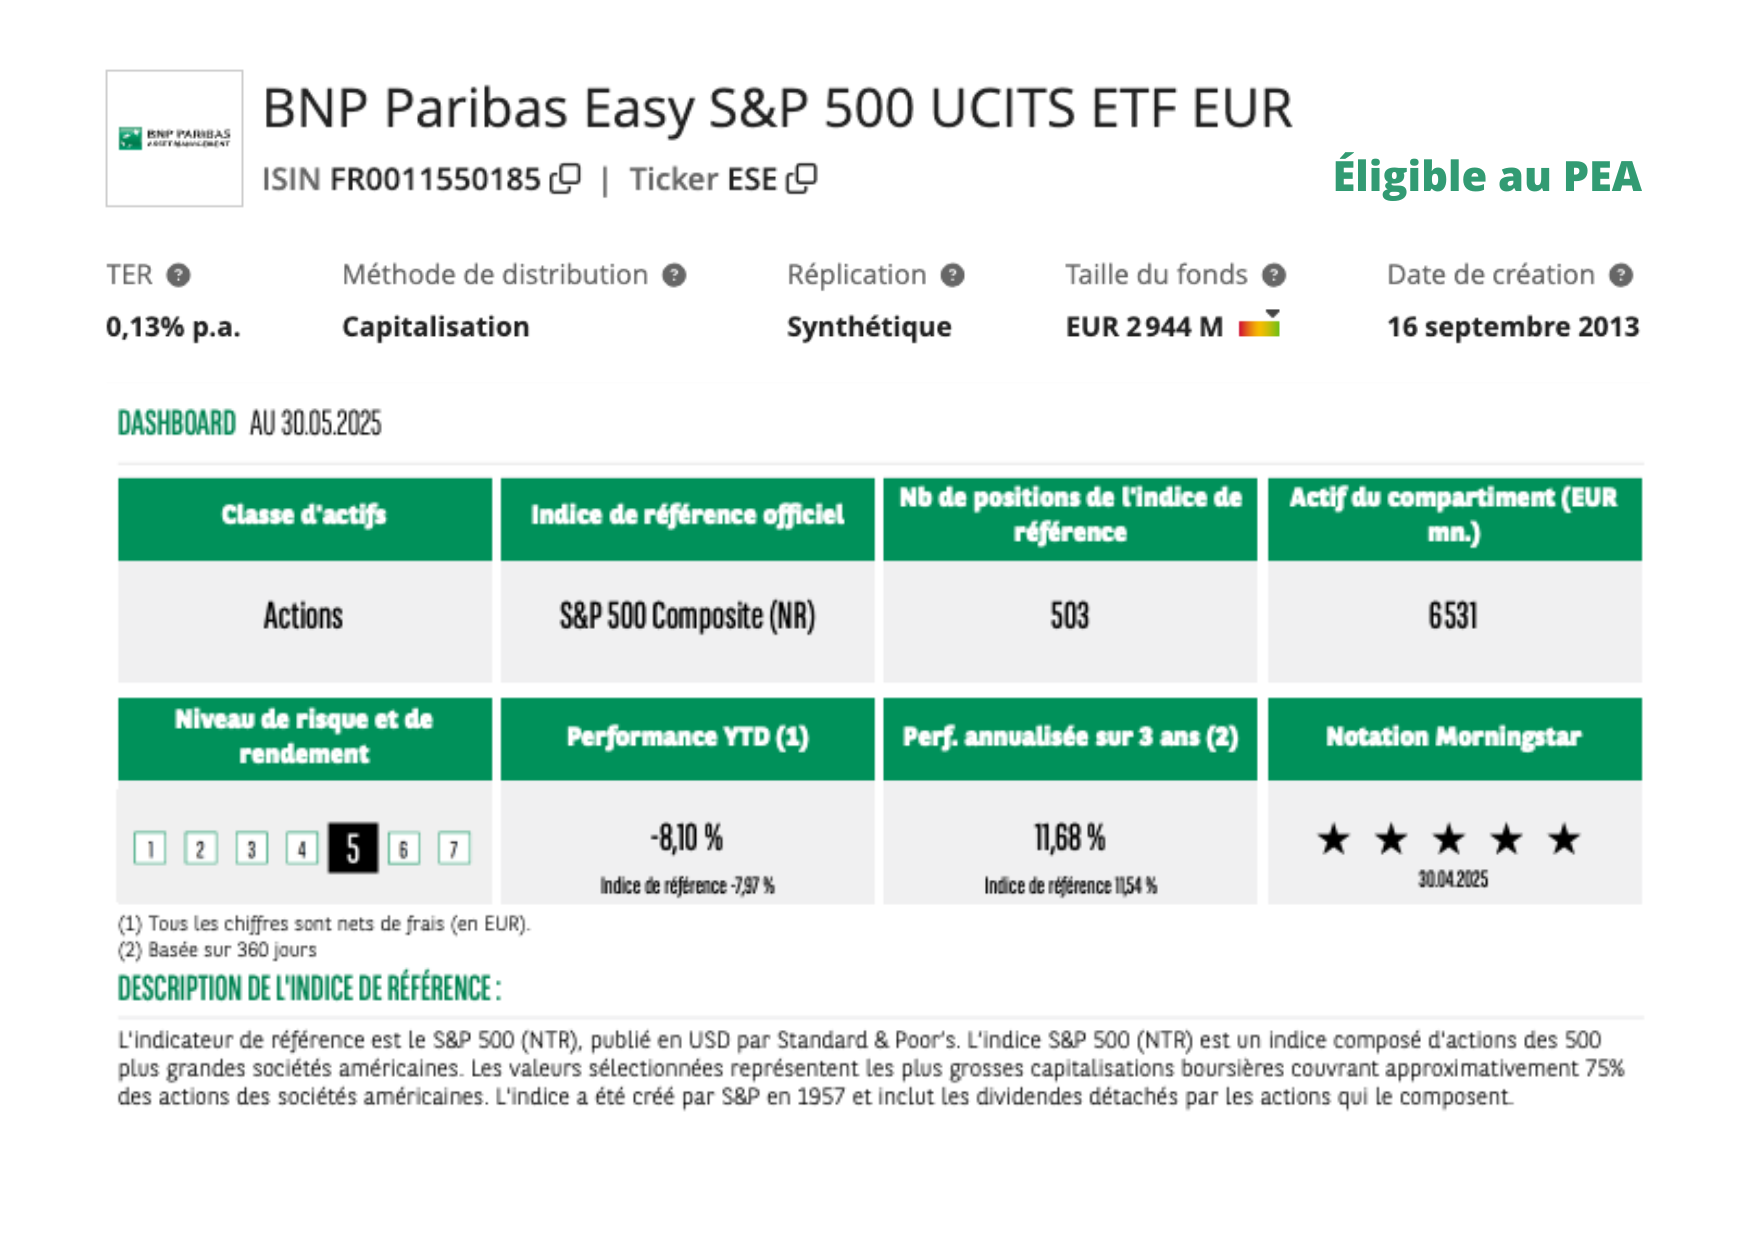
Avant d'investir dans un ETF, il est essentiel de consulter son Document d'Information Clé (DIC). Celui de l'ETF BNP Paribas Easy S&P 500 (ISIN : FR0011550185) détaille l'indice suivi, les performances passées, le niveau de risque, la taille du fonds et d'autres données utiles pour évaluer sa pertinence par rapport à vos objectifs.
Les données clés à lire dans le DIC d'un ETF :
Bon à savoir :un ETF S&P 500 réplique la performance de l'indice S&P 500, l'un des principaux indices boursiers américains, composé des 500 plus grandes entreprises des États-Unis. Si l'indice monte, l'ETF monte aussi. S'il baisse, l'ETF baissera également.
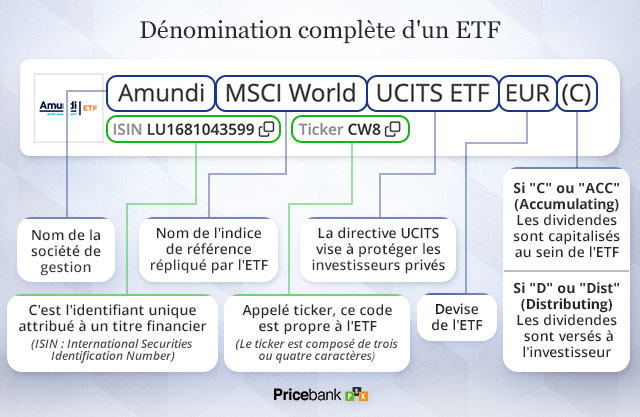
Comment décrypter le nom d'un ETF ?
Ne vous découragez par en lisant les noms de certains ETF ! Prenons cette fois-ci l'exemple de l'ETF AMUNDI MSCI WORLD UCITS ETF (LU1681043599) :
Bon à savoir : L'indice MSCI World regroupe les actions de grandes entreprises cotées dans 23 pays développés, avec une forte pondération des valeurs américaines, qui représentent plus de 70 % de l'indice.
Dividendes sur ETF : distribution ou capitalisation ?
Les ETF permettent de percevoir les dividendes des actions qui composent l'indice de référence. Deux modes de gestion existent :
1- Les ETF distribuants, dits de distribution : les dividendes sont versés sur votre compte selon la fréquence de paiement de l'ETF (mensuelle, trimestrielle ou annuelle).
2- Les ETF capitalisants, dits de capitalisation : les dividendes sont réinvestis automatiquement dans l'ETF. Idéal au sein d'un compte-titres ordinaire (CTO) afin d'optimiser la fiscalité sur les dividendes.
Les principales sociétés de gestion d'ETF
L'émetteur d'un ETF est la société de gestion qui conçoit et gère le fonds. En contrepartie, elle prélève des frais de gestion annuels sur chacun de ces ETF. En règle générale, les émetteurs d'ETF n'interviennent pas dans la sélection des actifs. Encore une fois, l'objectif est de reproduire le plus fidèlement possible l'indice sous-jacent !
Voici les sociétés de gestion les plus connues au monde :
iShares (Blackrock),
Xtrackers,
Vanguard,
State Street,
Invesco,
Charles Schwab,
Amundi,
BNP Paribas…
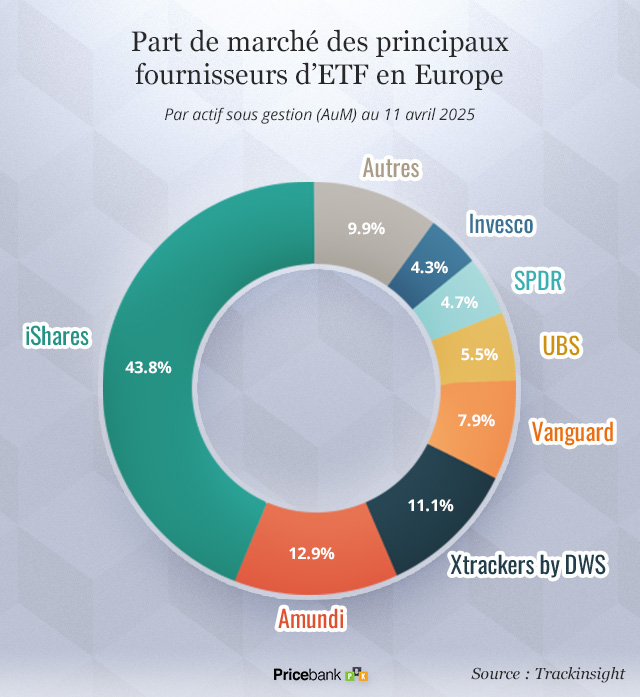
Parts de marché des principales sociétés de gestion en Europe (maj au 11/04/2025) :
À retenir :avec 43,8 % de parts de marché, iShares gère à lui tout seul pratiquement la moitié des encours sous gestion en Europe ! Amundi (12,9 %) et Xtrackers (11,1 %) suivent loin derrière.
Comment investir sur les ETF ?
Choisir la bonne enveloppe
Pour investir dans des ETF, quatre enveloppes fiscales s'offrent à vous selon vos objectifs et stratégie patrimoniale :
Le Plan d'épargne en actions (PEA), réservé aux résidents fiscaux français, permet d'investir dans des ETF éligibles avec, après 5 ans de détention, une fiscalité allégée sur les gains. L'univers d'investissement est plus limité qu'en CTO.
Le compte-titres ordinaire (CTO) offre un large choix d'ETF, y compris ceux non éligibles au PEA. En contrepartie, les plus-values et revenus sont soumis à la fiscalité (flat tax par défaut ou barème progressif).
L'assurance-vieséduit par sa souplesse de gestion (gestion libre ou pilotée), ses avantages successoraux et une fiscalité attractive après 8 ans. Elle permet d'investir dans des ETF, mais avec des frais généralement plus élevés que sur un PEA ou un CTO (frais sur versement, frais de gestion du contrat, etc.).
Le Plan d'épargne retraite (PER), destiné à la préparation de la retraite, permet également d'accéder à certains ETF. Il offre un avantage fiscal à l'entrée (déduction des versements de l'impôt sur le revenu), mais les fonds sont bloqués jusqu'à la retraite (sauf exceptions). Comme pour l'assurance-vie, l'offre en ETF dépend de la qualité du contrat souscrit.
Découvrez en vidéo les meilleurs ETF à glisser dans un PEA :
Comment acheter votre premier ETF ?
Un ETF s'achète un peu comme une action. Toutefois, prenez le temps de toujours consulter le DIC de l'ETF, afin de cerner les objectifs, les frais, les risques et l'indice de référence du fonds.
Vérifiez les ETF disponibles (attention, certains contrats ne permettent pas encore d'investir en ETF),
Choisissez l'ETF convoité,
Affectez une part de votre capital à ce fonds (par exemple 20 %, 30 % ou 50 % de votre contrat).
ETF et DCA pour investir pas à pas
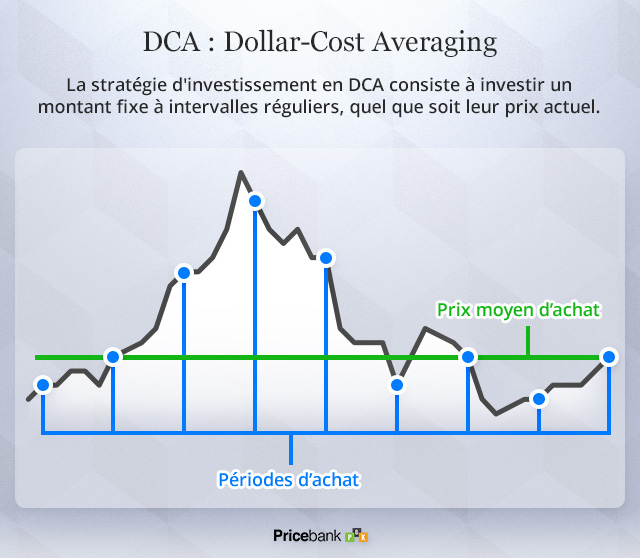
Le DCA (Dollar-Cost Averaging) est une stratégie d'investissement qui consiste à investir un montant fixe à intervalles réguliers, quel que soit le prix actuel du marché.
Cette méthode DCA permet de :
lisser les fluctuations du marché (mouvements de prix à court terme),
investir en automatique à intervalles réguliers,
éviter les décisions impulsives et la spéculation,
investir sereinement sur le long terme, en réduisant les risques liés au timing du marché.
La stratégie DCA pour investir sur le long terme :
Les meilleurs contrats et courtiers pour investir en ETF
Les ETF vous permettent d'investir en bourse de façon diversifiée, sans charge mentale et avec très peu de frais... encore faut-il choisir le bon établissement et le bon contrat pour en tirer pleinement parti !
Avant d'ouvrir un compte, vérifiez que le contrat propose :
une offre d'ETF suffisamment large et accessible, en fonction de l'enveloppe utilisée (CTO, PEA, assurance-vie ou PER),
une tarification compétitive, incluant des frais de courtage et des frais de gestion maîtrisés, mais aussi aucun droit de garde, ni frais d'arbitrage.
Selon l'enveloppe envisagée, nous avons sélectionné les établissements les plus adaptés pour investir en ETF.
Freedom24 donne accès aux 15 plus grandes bourses mondiales et à plus d'un million d'instruments financiers : 40 000 actions internationales, 147 000 obligations, options, futures et plus de 3 600 ETF. Parmi eux, la plateforme met en avant des ETF Covered Call, une stratégie automatisée offrant une bonne liquidité et des revenus mensuels réguliers grâce aux primes d'options, sans intervention de l'investisseur.
Freedom24 se distingue également par un service client professionel et réactif, un point faible chez de nombreux courtiers en ligne. Avec une note de 3,9/5 sur Trustpilot, supérieure à la moyenne du secteur, la plateforme de courtage bénéficie de retours positifs, portant sur la disponibilité et la qualité de l'accompagnement assuré par ses conseillers basés à Paris La Défense. Régulé par la CySec, Freedom24 opère dans toute l'UE et les fonds des clients sont protègés jusqu'à 20 000 €. Le courtier s'appuie en outre sur la solidité de sa maison mère, Freedom Holding Corp, cotée au Nasdaq et valorisée plus de 8,2 milliards de dollars.
Les tarifs Freedom24 sont attractifs : aucun droit de garde, aucuns frais d'inactivité et des frais de courtage identiques sur les marchés US et européens. Deux forfaits existent selon le volume de transactions : Smart ou All Inclusive. La plateforme TRADERNET et l'application mobile assurent une navigation fluide, tandis que leurs Idées d'investissement proposent des analyses et recommandations reconnues par Bloomberg : une sacrée référence.
Jusqu'au 31 août 2026, profitez de 0 % de commission en investissant dans des actions américaines et européennes ainsi que dans des ETF européens, pendant 1 an ou jusqu'à 240 transactions.
Les types d'ETF : physique, synthétique, hedgé, leveraged...
ETF physique ou ETF synthétique ?
Les sociétés de gestion émettent deux types de trackers :
1. L'ETF à réplication physique permet une représentation fidèle de l'indice qu'il réplique :
Si réplication physique complète : l'ETF détient l'intégralité des titres de l'indice de référence avec la même pondération,
Si la réplication physique partielle : l'ETF n'achète que certains titres de l'indice afin de limiter les coûts et d'impacter le moins possible la performance de l'ETF.
2. L'ETF à réplication synthétique capte la performance de l'indice sous-jacent sans posséder les titres propres à cet indice. Ces fonds s'appuient sur l'utilisation de produits dérivés, appelés plus communément les swaps, permettant à l'ETF d'échanger la performance de son portefeuille contre celle de l'indice souhaité. Ces ETF synthétiques offrent deux avantages :
Accès à des marchés peu liquides ou complexes (matières premières, émergents…)
Possibilité d'intégrer des indices internationaux au sein d'un PEA, comme un ETF S&P 500 éligible PEA via une réplication synthétique.
Bon à retenir : Il n'existe pas de supériorité intrinsèque entre un ETF physique ou un ETF synthétique. Le choix dépend surtout des objectifs de l'investisseur et de l'enveloppe choisie (PEA, CTO, assurance-vie). Toutefois, un ETF synthétique comporte un risque de contrepartie si la banque partenaire du swap ne parvient pas à honorer ses engagements.
Quels ETF choisir selon votre stratégie ?
Il existe dix grandes familles d'ETF permettant de bâtir un portefeuille diversifié et adapté au profil de chaque investisseur :
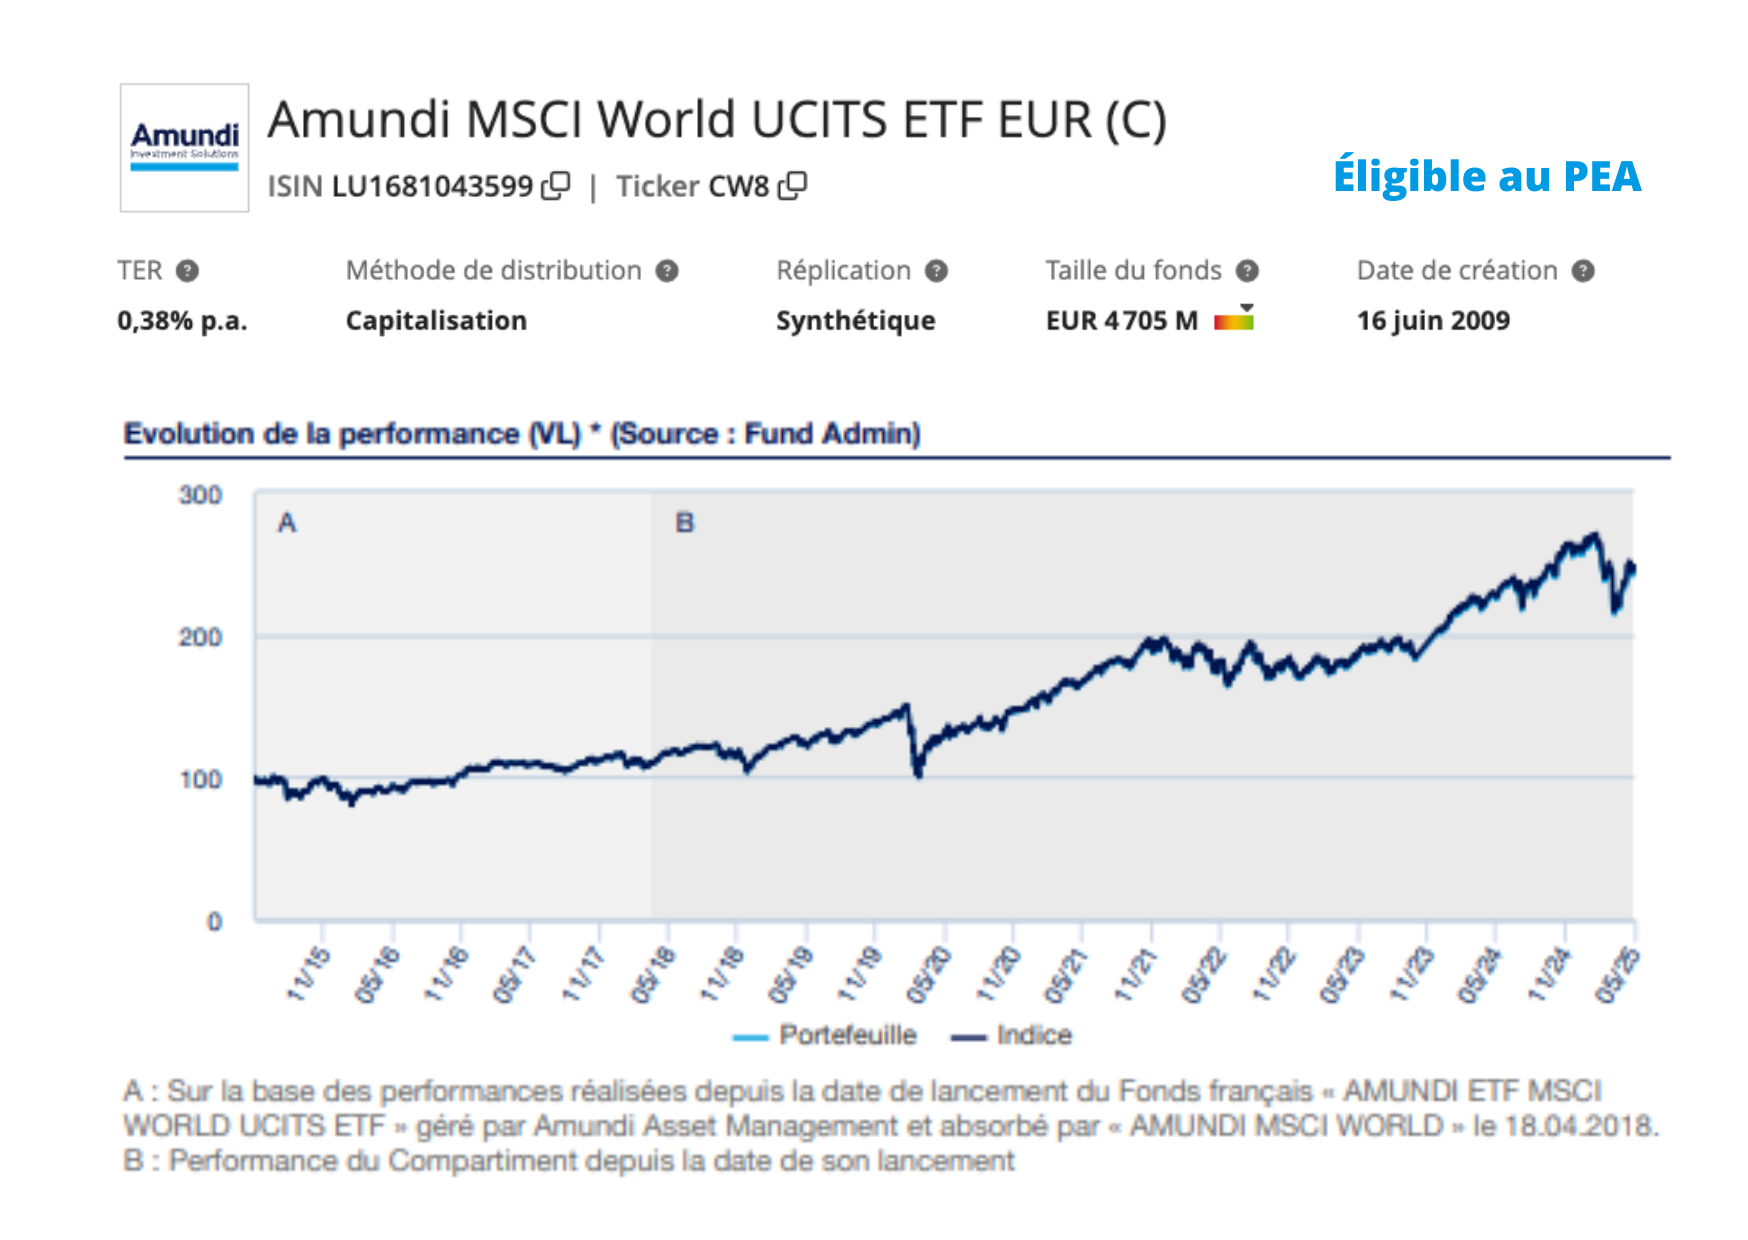
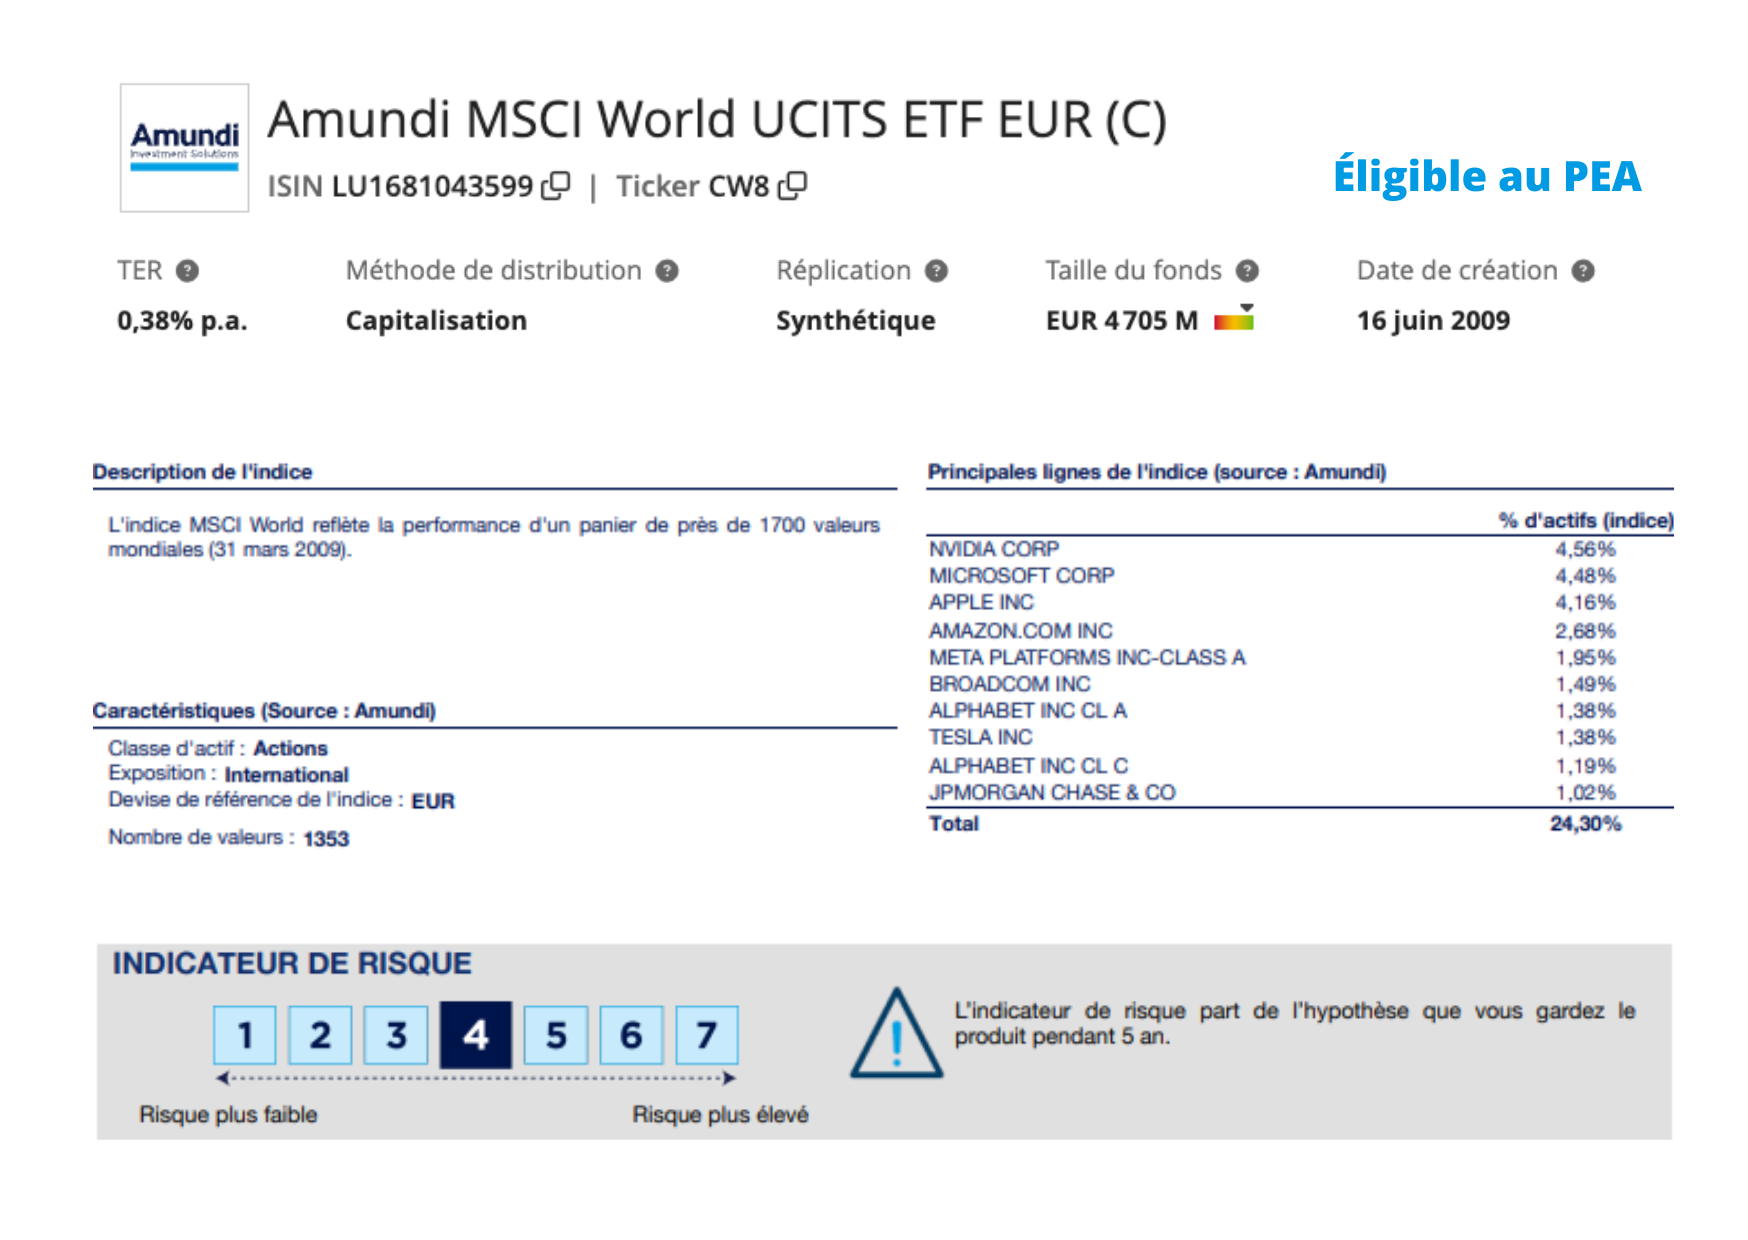
1. ETF actions : ces trackers répliquent la performance d'un indice boursier. Ils peuvent couvrir un marché global (comme le MSCI World) ou un secteur plus spécifique (technologie, santé, etc.). Ci-dessous, l'exemple du CW8 d'Amundi, répliquant l'indice MSCI World.
ETF actions: Exemple du CW8 d'Amundi (caractéristiques au 01/06/2025)
2. ETF obligataires : les ETF obligataires investissent dans des obligations d'État ou d'entreprise. En période de taux élevés (comme en 2023), ils permettent de capter des rendements intéressants tout en réduisant la volatilité globale du portefeuille. Il existe un large choix d'ETF obligataires, à sélectionner minutieusement selon vos objectifs (obligations d'état ou d'entreprise, françaises ou plus internationales, maturité (court ou long terme)).
3. ETF sectoriels : ces ETF ciblent des secteurs d'activité spécifiques, jugés prometteurs ou des secteurs plus défensifs et résilients aux cycles économiques. Par exemple, on trouve des ETF sur les technologies, la santé, la finance, la robotique, l'eau….
4. ETF ESG : ces ETF sont censés favoriser des entreprises respectant des critères environnementaux, sociaux et de gouvernance (ESG). Attention, certains ETF ESG n'excluent pas totalement certains secteurs polluants (ex. automobile ou énergies fossiles).
5. ETF hedgés : les ETF hedgés offrent une protection contre les risques de change, utile lorsque vous investissez dans des ETF en devises. Un ETF hedgé permet de se concentrer sur la performance pure des actifs sous-jacents sans se soucier de la volatilité des devises. Cependant, cette couverture a un coût. il est donc important de peser l'intérêt de cette couverture selon votre horizon de placement et tolérance au risque de change.
6. ETF sur les cryptomonnaies et les matières premières : ces produits permettent de s'exposer aux cryptos (bitcoin, ethereum, etc.) ou matières premières (or, argent, etc.) sans les détenir physiquement. Ils offrent une certaine diversification, mais sont associés à des risques et une volatilité élevés.
7. ETF à effet de Levier (ETF leveraged) : destinés aux investisseurs avertis, ces ETF visent à multiplier les gains ou les pertes grâce à l'effet de levier. Par exemple, un ETF S&P 500 x2 évoluera deux fois plus vite que l'indice, à la hausse comme à la baisse.
8. ETF Inversés (ETF short) : ces ETF cherchent à reproduire l'inverse de la performance d'un indice, à l'aide d'instruments dérivés. Ils sont utilisés pour spéculer sur la baisse des marchés ou pour se couvrir contre les risques de baisse de son portefeuille. Les ETF short sont à utiliser avec la plus grande prudence en raison des risques pris et de leurs coûts.
9. ETF Actively Managed : contrairement à l'objectif initial d'un ETF, ces fonds sont gérés activement dans le but de surpasser leur indice de référence. Ces ETF sont peu présents et surtout les performances passées démontrent qu'ils n'offrent pas de gain significatif.
10. ETF Smart Beta : à mi-chemin entre gestion active et passive, ces ETF appliquent des règles de pondération des titres selon des critères quantitatifs : volatilité, rendement, croissance (growth), qualité (value), etc. L'objectif recherché est d'améliorer le couple rendement/risque par rapport à un ETF classique.
Quels ETF choisir pour un portefeuille solide ?
Avant d'investir
Vous avez envie d'investir mais vous ne savez pas par où commencer ? Avant toute chose, il est essentiel de définir une stratégie d'investissement claire et cohérente, afin de construire un portefeuille aligné sur vos objectifs à long terme. Pour prendre des décisions adaptées à votre situation, Pricebank vous propose son bilan patrimonial en ligne, un outil simple et pratique, à réaliser depuis chez vous.
Créer un portefeuille d'ETF pour CTO, PEA, PER ou assurance vie
Une fois votre stratégie d'investissement clairement définie, il est temps de réfléchir à la diversification souhaitée au sein de vos ETF :
Souhaitez-vous une exposition mondiale, européenne ou asiatique ?
Souhaitez-vous profiter du potentiel des obligations ou miser sur les petites capitalisations ?
Voici un exemple de feuille de route à suivre avant d'investir votre premier euro en bourse.
ETF
(sur CTO ou assurance vie)
ETF
(sur PEA)
Allocation
Amundi S&P 500 :
LU1135865084 (SP5C)
Frais de gestion 0,05%
BNP Paribas Easy S&P 500 :
FR0011550185 (ESE)
Frais de gestion : 0,13%
50 %
Amundi STOXX Europe 600 :
LU0908500753 (MEUD)
Frais de gestion : 0,07 %
BNPP Easy STOXX Europe 600 :
FR0011550193 (ETZ)
Frais de gestion : 0,18%
30 %
iShares MSCI Emerging Markets :
IE00B4L5YC18 (EUNM)
Frais de gestion : 0,18 %
Amundi Emerging EMEA ESG Leaders :
FR0011440478 (PLEM)
Frais de gestion : 0,55%
5 %
Amundi JPX-Nikkei 400 :
LU1681038912 (JPNK)
Frais de gestion : 0,18%
Amundi ETF Japan TOPIX :
FR0013411980 (PTPXE)
Frais de gestion : 0,20%
5 %
Amundi US Treasury Bond Long Dated :
LU1407890620 (DJAD)
Frais de gestion : 0,06%
Amundi PEA Euro Court Terme :
FR0013346681 (OBLI)
Frais de gestion : 0,25%
10 %
Bon à savoir : Notez que sont mentionnés deux ETF obligataires dont l'un est compatible avec le PEA. Avant d'investir, tenez compte de l'évolution des taux et de vos avoirs financiers globaux (livrets et fonds euros sur assurance vie).
Le choix entre investir dans un seul ETF ou plusieurs ETF dépend des trois paramètres suivants :
vos objectifs d'investissement (long terme, simplicité...),
votre tolérance au risque (exclusion de certains marchés ou secteurs),
vos préférences en matière de diversification géographique ou sectorielle.
1- Simplicité avec un seul ETF Monde : choisir un seul ETF World est une stratégie simple, particulièrement adaptée aux débutants. Ces ETF offrent une diversification instantanée au sein de centaines d'entreprises issues de 23 pays développés. Cela nécessite peu de temps pour le suivi et la gestion. En revanche, certains secteurs et pays peuvent être surpondérés (US), sous-pondérés ou absents (pays émergents exclus).
2- Diversification avec plusieurs ETF : construire un portefeuille avec plusieurs ETF permet de personnaliser votre allocation à vos convictions et stratégie. Par exemple, vous pouvez combiner un ETF World ou S&P500, avec des ETF thématiques (technologie, santé…), plus régionaux (Europe, pays émergents, Asie) ou même des ETF obligataires ou matières premières.
Investissement ponctuel, échelonné ou programmé ?
Faut-il investir tout d'un coup ou lisser dans le temps ? Tout dépend de votre situation et de votre profil :
1. Investir en une fois (lump sum) : si vous disposez d'un capital important, vous pouvez choisir d'investir la totalité immédiatement.
Statistiquement, cette méthode est souvent plus rentable sur le long terme car les marchés ont tendance à monter dans la durée. Elle comporte toutefois le risque d'entrer juste avant une correction.
2. Investir progressivement (DCA) : pour atténuer ce risque du lump sum, vous pouvez échelonner votre investissement sur plusieurs mois.
Cette méthode qu'on appelle le Dollar Cost Averaging (DCA) permet d'investir un montant fixe à intervalles réguliers (mensuels, hebdomadaires…), quelles que soient les conditions de marché. Une méthode rassurante, peu anxiogène, idéale en période d'incertitude ou de forte volatilité.
Lump sum ou DCA ? Vanguard a comparé l'évolution d'un patrimoine après un an entre un investissement en une fois (lump sum) et un versement réparti sur trois mois (DCA). Résultat : en se basant sur l'indice MSCI World entre 1976 et 2022, le lump sum a surperformé le DCA dans 68 % des cas.
Pour ceux désirant se constituer une épargne régulière, les meilleurs courtiers en bourse et contrats d'assurance vie permettent d'investir dès 10 euros dans les ETF ! Par exemple, le compte-titres et le PEA de Trade Republic permettent d'acheter sans frais des actions et ETF, chaque mois, semaine, trimestre ou semestre, facilitant ainsi la constitution d'une épargne régulière et diversifiée tout en maximisant vos gains !
Un ETF est-il plus performant qu'un fonds traditionnel ?
Gestion passive contre gestion active
Les ETF adoptent une stratégie de gestion passive : ils se contentent de répliquer un indice (S&P 500, MSCI World…) sans chercher à le battre avec à la clé de nombreux avantages : frais réduits, transparence, diversification instantanée, performances nettes souvent supérieures à celles des fonds classiques. Les ETFs peuvent également être achetés et vendus tout au long de la journée de bourse, alors que les fonds à gestion active sont généralement échangés une fois par jour.
Les fonds traditionnels en gestion active, eux, visent à surperformer le marché grâce à une sélection minutieuse des titres. Cette approche implique toutefois des frais plus élevés et une plus grande opacité sur les réels arbitrages des gestionnaires.
Étude SPIVA : des résultats sans appel
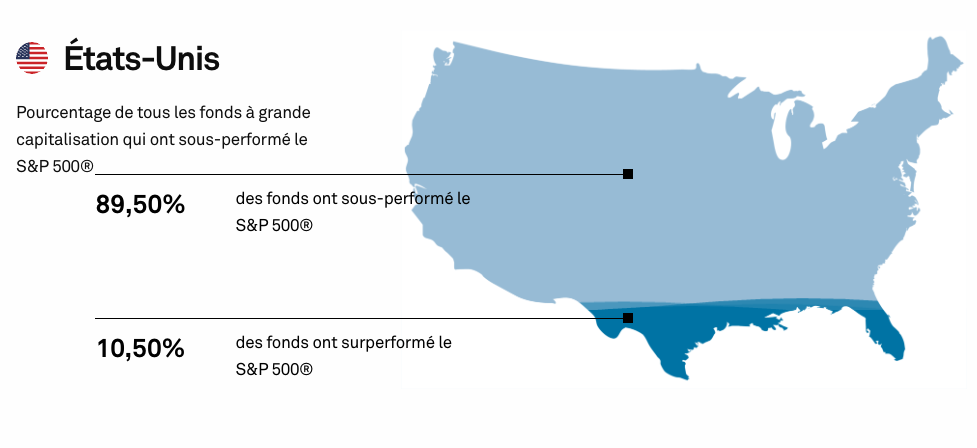
L'étude SPIVA (S&P Indices Versus Active), publiée par S&P Dow Jones, démontre que la majorité des fonds en gestion active sous-performent par rapport à leurs indices de référence sur de longues périodes. Cela est particulièrement vrai pour les fonds investissant dans les actions :
Sur 15 ans, 89,50% des fonds actifs investis en actions américaines n'ont pas réussi à battre l'indice S&P 500 (données au 31/12/2024).
seulement 10,50% des fonds ont battu le S&P500 sur la même période.
En clair, la majorité des fonds actifs font moins bien que les ETF tout en coûtant plus cher ! Toutefois, certains fonds actifs peuvent parfois mieux résister en période de marchés volatils ou baissiers, grâce à des stratégies défensives ou de couverture... des exceptions qui confirment la règle.
Fonds sous-performants le S&P500 (étude SPIVA au 31/12/2024)
Comparatif gestion passive contre gestion active (OPCVM, SICAV, FCP)
Caractéristiques
Gestion passive
(ETF)
Gestion active
(OPCVM, SICAV, FCP)
Gestion
Gestion passive
Gestion active
Objectifs
Répliquer la performance d'un indice
Surperformer un indice
Cotation
En continu
Quotidienne ou hebdomadaire
Frais de gestion
(moyenne)
Entre 0,10% et 0,50% /an
Entre 1,80% et 2,50% /an
Avantages
Diversification
Liquidité
Coût
Idéal en DCA
?
Enveloppe
CTO, PEA, PEA-PME,
certaines assurances vie et PER
CTO, PEA, PEA-PME,
assurance-vie, PER
Les 10 critères clés pour choisir vos ETF
Parmi les milliers d'ETF disponibles, les investisseurs peuvent se sentir perdus. Voici les 10 critères à surveiller pour choisir votre tracker selon vos objectifs et votre profil de risque :
1. l'indice de référence : chaque ETF vise à répliquer un indice précis : S&P 500, MSCI World, Nasdaq, ou encore des indices sectoriels (technologie, santé, eau, ESG) ou sur certains actifs (or, crypto, immobilier…). Prenez connaissance du DIC, pour vous assurer que l'indice est aligné avec votre stratégie.
2. Qualité de la réplication de l'ETF à travers deux indicateurs :
Le "Tracking Error" mesure l'écart de performance quotidien entre l'ETF et son indice : un faible écart de suivi est préférable.
Le "Tracking Différence" mesure cet écart sur une durée plus longue.
3. Liquidité de l'ETF : le fonds doit avoir un volume d'échange suffisant afin de garantir la facilité d'achat et de revente de l'ETF en Bourse.
4. Taille de l'ETF (actifs sous gestion) : un ETF disposant de plusieurs centaines de millions d'euros d'encours est généralement plus stable et fiable. La taille est un indicateur de confiance du marché envers le produit.
5. Frais de gestion de l'ETF : les frais annuels prélevés directement sur l'ETF réduisent d'autant la performance nette. Mais attention : un ETF très bon marché n'est pas toujours le meilleur choix. L'important est de comparer les performances nettes de frais, pas seulement les frais en eux-mêmes.
6. Méthodologie de réplication : certains ETF utilisent une réplication physique tandis que d'autres utilisent une réplication synthétique. Comprenez les risques associés à chacune de ces méthodes.
7. Risque et volatilité : chaque ETF présente un profil de risque spécifique, selon les actifs sous-jacents, la zone géographique ou le secteur couvert. Consultez le DIC du fond pour identifier le niveau de risque (de 1 à 7) et la volatilité historique du fonds.
8. Diversification : vérifiez que l'ETF ne repose pas sur un nombre trop restreint de valeurs ou une concentration sectorielle excessive. Une bonne diversification réduit les risques liés à un titre ou à l'exposition à un seul secteur.
9. Performances passées : les performances passées ne garantissent pas les résultats futurs, mais elles donnent un aperçu de la résilience de l'ETF dans différents contextes de marché.
10. Fiscalité : la fiscalité affecte le rendement d'un placement. Selon votre tranche marginale d'imposition, devez-vous investir sur un simple compte-titres (CTO), un PEA, un PER, ou une assurance vie ? Des ETF capitalisants sur CTO peuvent réduire le frottement fiscal.
Les avantages et inconvénients des ETF
Les 8 avantages
Le succès des ETF et de leur gestion passive s'expliquent par de nombreux atouts comparés aux actions ou fonds traditionnels, à savoir :
1. Frais réduits : les ETF affichent des frais de gestion annuels très bas (entre 0,15 % et 0,5 %), soit en moyenne 5 à 10 fois moins chers qu'un fonds en gestion active.
2. Diversification et gain de temps : avec un seul ETF, vous investissez dans des dizaines, centaines ou milliers d'entreprises du monde entier à moindre coût.
4. Transparence et liquidité : les ETF sont cotés en Bourse et peuvent être achetés ou revendus à tout moment pendant les heures d'ouverture. La composition de l'ETF est publique et mise à jour quotidiennement sur le site de la société de gestion.
6. Performance optimisée : moins chargés en frais, les ETF surpassent très souvent les fonds traditionnels, alors inutile de vouloir timer le marché. L'étude SPIVA montre que plus des trois quarts des fonds actifs ne battent pas leur indice de référence.
7. Moins de biais émotionnels : l'ETF vise à éliminer tout type de biais cognitifs dans vos opérations de bourse. En laissant l'ETF répliquer « bêtement » mais sûrement son indice, vous évitez les pièges classiques : panique en cas de baisse des marchés, comportements impulsifs ou FOMO (Fear of Missing Out).
8. Accessible à tous : les ETF sont accessibles à partir d'une dizaine d'euros. Vous pouvez investir au sein des meilleurs PEA, CTO, assurance vie ou PER du marché. Lancez-vous, comme le dit Warren Buffett : "Le meilleur moment pour planter un arbre était il y a 20 ans. Le deuxième meilleur moment est maintenant."
Les 5 risques à savoir sur les ETF
Que ce soit avec ou sans ETF, la bourse comporte et comportera toujours un risque de perte en capital et gardez à l'esprit que les performances passées ne présagent en rien des performances futures ! Les ETF combinent simplicité, performance et accessibilité, mais ne sont pas sans risque :
1. Risque de marché : les performances des ETF sont directement liées à celles de l'indice qu'ils répliquent. Si l'indice sous-jacent subit des pertes, l'ETF enregistrera également des pertes.
2. Risque lié à l'indice : un ETF sur les pays émergents ou les petites capitalisations sera généralement plus risqué qu'un ETF sur des obligations d'États, ou sur un indice mondial.
3. Risque de liquidité : certains ETF peu échangés sur le marché, peuvent compliquer l'achat ou la vente de parts à un bon prix. Optez pour des ETF qui suivent des indices larges et populaires (MSCI World, S&P 500, etc.)
4. Risque de contrepartie : les ETF synthétiques présentent un risque de contrepartie associé au swap. Pour se protéger contre ce risque, les sociétés de gestion ont recours à des Credit Default Swaps (CDS), qui fonctionnent comme une assurance.
5. Absence de propriété directe : lorsque vous investissez dans un ETF, vous ne détenez pas directement les actions ou obligations sous-jacentes, mais uniquement une part du fonds. Contrairement à un investissement en actions en direct, vous n'êtes pas propriétaire des titres composant l'indice de référence, et perdez également votre droit de vote en assemblée générale.
À retenir : Restez investi sur le long terme, diversifiez votre portefeuille, et choisissez vos fonds avec méthode.
Pourquoi votre banque ne propose pas d'ETF ?
Bon sang, pourquoi mon banquier ne m'a jamais parlé des ETF ? Il existe deux raisons principales pour lesquelles votre conseiller bancaire ne vous propose pas d'investir dans les ETF :
1. Connaissance limitée : certains conseillers ne sont pas familiarisés avec les ETF. Ils ont été formés pour promouvoir les produits financiers traditionnels de leur établissement tels que les fonds communs de placement (FCP). Les ETF sont même parfois totalement inconnus de certains conseillers.
2. Intérêts de la banque : ne tournons pas autour du pot ! En réalité, les banques préfèrent promouvoir leurs propres produits qui génèrent des commissions pour la banque. Contrairement aux fonds traditionnels, les ETF ne génèrent pas ou très peu de revenus pour les intermédiaires. Les conseillers peuvent estimer que d'autres produits correspondent mieux à vos besoins ...et à leurs objectifs commerciaux.
En synthèse, que vous soyez novice ou plus expérimenté, les ETF représentent une solution simple, accessible et performante pour construire un portefeuille diversifié à moindres frais, de façon totalement passive et sans charge mentale ! Toutefois, ne comptez pas surperformer le marché, et comme tout investissement en Bourse, ayez en tête le risque potentiel de perte en capital.
La rédaction Pricebank a souhaité vous transmettre des informations générales pour que vous fassiez des choix financiers compris, assumés et performants. Ce contenu ne constitue toutefois pas un conseil en investissement. Vous restez seul responsable de vos décisions d'investissement. Pour plus d'informations, nous restons à votre écoute ci-dessous en commentaire.






0 commentaire sur "Qu'est-ce qu'un ETF ? Guide pour bien investir"