Plébiscités par les Français, les ETF s'imposent comme un pilier incontournable de l'investissement en Bourse. Au premier trimestre 2025, l'AMF observe une hausse de 130 % sur un an des transactions réalisées en ETF par les particuliers. Frais réduits, diversification facilitée, potentiel de rendement, les ETF se démocratisent et prennent place dans tous types d'enveloppes : PEA, compte-titres, assurance vie ou PER. Toutefois, face à une offre pléthorique, une question revient très souvent... quels ETF choisir ?Voici nos conseils ainsi que notre sélection des meilleurs ETF pour vous construire un portefeuille parfaitement adapté à votre profil et à vos objectifs financiers.
Qu'est-ce qu'un ETF ?
Aussi appelés trackers, les ETF (Exchange Traded Funds) sont des fonds indiciels cotés en Bourse, négociables en continu comme une action.
Le principe des ETF est simple à comprendre : en une seule transaction, un ETF permet de répliquer la performance d'un indice boursier, tel que le CAC 40, le DAX, le S&P 500, le Nasdaq, l'Euro Stoxx 600, le Nikkei. Cette gestion passive se distingue par des frais de gestion très faibles, en moyenne 5 à 10 fois inférieursà ceux des fonds traditionnels en gestion active.
Les ETF offrent une diversification rapide et peu onéreuse, avec la possibilité de s'exposer à de nombreux marchés (zones géographiques, secteurs d'activité) et à différentes classes d'actifs (actions, obligations, immobilier, matières premières, etc.).
Bon à retenir : un ETF ne cherche pas à "battre le marché", mais à suivre simplement son indice de référence, sans intervention humaine, ni market timing. Cette gestion passive séduit autant les débutants que les investisseurs avertis.
Quelles enveloppes choisir pour investir dans un ETF ?
Investir dans un ETF nécessite de choisir le bon support en fonction de votre situation personnelle, de votre horizon de placement et de vos objectifs (retraite, transmission, rendement, etc.). En France, quatre enveloppes d'épargne permettent d'accéder aux ETF, chacune avec ses spécificités :
1. Le Plan d'épargne en actions (PEA) : réservé aux résidents fiscaux français, le PEA permet d'investir dans des ETF conformes à la réglementation européenne (UCITS). Après 5 ans de détention, les gains sont exonérés d'impôt sur le revenu (hors prélèvements sociaux). C'est une solution idéale pour investir à long terme avec une fiscalité avantageuse. Le plafond de versement est fixé à 150 000 euros.
2. Le compte-titres ordinaire (CTO) : plus souple que le PEA et sans plafond de versement, le CTO donne accès à un plus large choix d'ETF, mais la fiscalité est plus lourde (flat tax à 30 % sur les plus-values et dividendes).
3. L'assurance vie : de nombreux contrats proposent des ETF parmi les supports disponibles. L'assurance-vie offre surtout un cadre fiscal et successoral avantageux, avec une gestion souple (alimentation, rachat, etc.), et la possibilité de sécuriser ses avoirs via le fonds euros du contrat.
4. Le Plan d'épargne retraite (PER) : le PER permet d'investir dans des ETF tout en profitant d'un avantage fiscal à l'entrée (déduction des versements). En contrepartie, l'épargne est bloquée jusqu'à la retraite, sauf exceptions. C'est l'une des meilleures solutions pour être certain de se constituer un capital retraite.
Avant d'ouvrir un PEA, CTO, PER ou une assurance vie, comparez attentivement les frais de chaque contrat, l'offre en ETF, les possibilités de gestion en ligne et la qualité du service client. Retrouvez ci-dessous notre sélection des meilleurs courtiers et assureurs pour investir dans des ETF en 2025 :
Tous les ETF ne sont pas éligibles à toutes les enveloppes : un PEA offre un choix bien moins important de trackers qu'un compte-titres ordinaire (CTO). Concernant l'assurance vie ou le PER, c'est l'assureur qui détermine les ETF qu'il souhaite référencer ou non dans ses contrats.
Sélection de 15 ETF selon indice et zone géographique
Parmi les milliers d'ETF disponibles, nous avons sélectionné 15 trackers, accessibles via un PEA, un CTO, et parfois via une assurance vie. Cette sélection ne constitue pas un conseil en investissement, mais un point de départ pour bâtir un portefeuille diversifié.
Selon votre stratégie, 2 à 3 ETF bien diversifiés et complémentaires entre eux peuvent suffire : par exemple, une allocation type 50 % sur un ETF Monde, 30 % sur l'Europe et 20 % sur les marchés émergents permet une exposition globale mieux équilibrée qu'un seul ETF World, trop concentré sur les grandes entreprises américaines (Nvidia, Microsoft, Apple, Amazon, Meta, Tesla, etc.).
ETF
(ISIN, ticker, éligibilité PEA, frais)
Caractéristiques de l'ETF
(indices, zone géo, réplication et distr. dividendes)
1. Amundi PEA Monde :
FR001400U5Q4 (DCAM)
Eligible au PEA
Frais annuels : 0,20%
Indice : MSCI World
Zone : Monde
ETF synthétique capitalisant
2. Ishares MSCI World Swap PEA :
IE0002XZSH01 (WPEA)
Eligible au PEA
Frais annuels : 0,25%
Indice : MSCI World
Zone : Monde
ETF synthétique capitalisant
3. BNP Paribas Easy S&P 500 :
FR0011550185 (ESE)
Eligible au PEA
Frais annuels : 0,13%
Indice : S&P 500
Zone : USA
ETF synthétique capitalisant
4. Amundi PEA S&P 500 :
FR0011871128 (PSP5)
Eligible au PEA
Frais annuels : 0,12%
Indice : S&P 500 ESG+
Zone : USA
ETF synthétique capitalisant
5. Amundi PEA Nasdaq 100 :
FR0011871110 (PUST)
Eligible au PEA
Frais annuels : 0,30%
Indice : Nasdaq 100
Zone : USA
ETF synthétique capitalisant
6. Amundi RUSSEL 2000 :
LU1681038672 (RS2K)
Eligible au PEA
Frais annuels : 0,35%
Indice : RUSSEL 2000
Zone : USA
ETF synthétique capitalisant
7. BNP Easy STOXX Europe 600 :
FR0011550193 (ETZ)
Eligible au PEA
Frais annuels : 0,18%
Indice : STOXX Europe 600
Zone : Europe
ETF synthétique capitalisant
8. iShares Core EURO STOXX 50 :
IE00B53L3W79 (SXRT)
Eligible au PEA
Frais annuels : 0,10%
Indice : EURO STOXX 50
Zone : Europe
ETF physique capitalisant
9. BNP Paribas Easy ESG Low V Europe :
LU1377381717 (EVOE)
Eligible au PEA
Frais annuels : 0,31%
Indice : BNP Paribas Low Vol Eur ESG
Zone : Europe
ETF synthétique capitalisant
10. Amundi Stoxx Europe 600 Technology :
LU1834988518 (TNO)
Eligible au PEA
Frais annuels : 0,30%
Indice : STOXX EU 600 Tech
Zone : Europe
ETF synthétique capitalisant
11. Amundi CAC 40 UCITS :
FR0007052782 (CAC)
Eligible au PEA
Frais annuels : 0,25%
Indice : CAC 40 Total Return Index
Zone : France
ETF physique distribuant
12. Amundi ETF PEA Japan TOPIX :
FR0013411980 (PTPXE)
Eligible au PEA
Frais annuels : 0,20%
Indice : TOPIX
Zone : Japon
ETF synthétique capitalisant
13. Amundi Emerging EMEA ESG leaders :
FR0011440478 (PLEM)
Eligible au PEA
Frais annuels : 0,55%
Indice : MSCI EM EMEA Ex-Egypt ESG LS 5% IC
Zone : Pays émergents
ETF synthétique capitalisant
14. Amundi EM ESG leaders :
FR0013412020 (PAEEM)
Eligible au PEA
Frais annuels : 0,30%
Indice : MSCI EM Ex-Egypt ESG LS 5% ICC Index
Zone : Pays émergents
ETF synthétique capitalisant
15. Amundi PEA Eau :
FR0011882364 (AWAT)
Eligible au PEA
Frais annuels : 0,60%
Indice : MSCI ACWI IMI Water CI
Zone : Monde
ETF synthétique capitalisant
Bon à savoir :prenez le temps de consulter le Document d'Information Clé (DIC) des ETF convoités. Ce document fournit des données précieuses concernant l'indice de référence du tracker, son exposition géographique et sectorielle, ses objectifs d'investissement, frais et niveau de risque.
Nouveautés 2025 : Amundi Monde PEA (DCAM) et iShares S&P500 PEA (SPEA)
Lancé en mars 2025, l'ETF Amundi PEA MSCI World (ISIN : FR001400U5Q, ticker : DCAM) permet de capter les performances du MSCI World depuis votre PEA, avec plusieurs atouts à la clé :
Frais de gestion de 0,20 % par an, contre 0,25 % pour le WPEA d'iShares et 0,38 % pour le CW8, l'ETF World PEA historique d'Amundi,
Prix de part à 5 euros, comme le WPEA, bien plus abordable que les 500 euros nécessaires pour une part de CW8,
ETF capitalisant qui évite la fiscalité sur les dividendes versés sur un CTO,
Réplication synthétique, permettant de s'exposer aux performances des marchés mondiaux au sein d'un PEA,
Déjà disponible chez plusieurs courtiers en ligne comme Fortuneo et Bourse Direct.
Fraîchement arrivé, le nouvel iShares S&P 500 Swap PEA (ISIN : IE000DQLYVB9, ticker : SPEA) s'adresse quant à lui aux investisseurs souhaitant répliquer la performance du S&P 500, toujours au sein de leur PEA. Voici les caractéristiques de cet ETF iShares SPEA :
ETF capitalisant accessible aux alentours de 5 euros (valeur liquidative de lancement),
0,10 % de frais de gestion annuels, contre respectivement 0,12 % et 0,13 % pour les ETF PEA S&P500 d'Amundi et de BNP Paribas.
En revanche, nous préférons éviter l'Amundi MSCI World EWLD (ISIN : LU2655993207), un ETF distributif avec des frais de gestion de 0,38 % : les dividendes perçus amènent à réinvestir manuellement les sommes, avec les frais de courtage qui vont avec. Sur CTO, ces revenus seront imposés par défaut à la flat tax de 30 %.
Les principaux ETF actions selon leur indice de référence
Les principaux ETF actions sont liés à des indices offrant une vue d'ensemble de certains marchés, tels que :
1- Un ETF MSCI World cible une diversification sectorielle en plus de la diversification géographique mondiale : L'indice MSCI World couvre les marchés de 23 pays développés, dont principalement les États-Unis, le Japon, le Royaume-Uni, le Canada, et les pays d'Europe. Exemple d'ETF, le tracker Amundi MSCI World (LU1681043599, ticker CW8).
2- Un ETF S&P 500 est centré sur les 500 plus grandes entreprises américaines. Cet indice est souvent considéré comme un indicateur de la santé économique des États-Unis. les ETF S&P 500 offrent un potentiel de croissance en phase avec celui de l'économie américaine. Exemple d'ETF, le tracker BNP Paribas Easy S&P 500 (FR0011550185, ticker ESE).
3- Un ETF Nasdaq cherche à répliquer la performance de l'indice Nasdaq avec une forte concentration dans le secteur technologique, la biotechnologie et les télécommunications. En investissant dans un ETF Nasdaq, les investisseurs obtiennent une exposition à des sociétés de pointe offrant une opportunité d'investissement dans les entreprises les plus innovantes au monde. Exemple d'ETF, le Lyxor PEA Nasdaq 100 (FR0011871110, ticker PUST).
4- Un ETF Euro Stoxx 50 vise à répliquer les performances des 50 plus grandes entreprises cotées en bourse dans la zone euro. Cela inclut des entreprises de divers secteurs tels que la finance, la technologie, l'industrie, la santé, et les biens de consommation. Exemple d'ETF, le iShares Core EURO STOXX 50 (IE00B53L3W79, ticker SXRT).
5- Un ETF CAC 40 a pour objectif de répliquer la performance de l'indice CAC 40, qui est composé des 40 entreprises françaises les plus significatives cotées sur Euronext Paris. Les ETF CAC 40 offrent une exposition diversifiée aux principales entreprises françaises sans avoir à acheter individuellement chaque action. Les investisseurs intéressés par les ETF CAC 40 doivent être conscients du poids de certains secteurs (luxe, finance...) car elles influencent la performance globale de l'indice.
Performance de l'ETF Amundi CAC 40 (FR0007052782) de juillet 2020 à juin 2025 :
6- Un ETF Emerging Markets permet d'investir dans des pays en développement. Ces économies sont généralement caractérisées par un potentiel de croissance rapide mais sont également associées à un risque plus élevé. Exemple d'ETF, le Amundi Emerging EMEA ESG leaders (FR0011440478, , ticker PLEM).
7- Un ETF Russell 2000 offre une exposition aux petites entreprises américaines. Connu pour sa volatilité, le Russell 2000 offre des opportunités uniques mais également des risques plus élevés par rapport aux indices de plus grandes capitalisations. Exemple d'ETF, le Amundi RUSSEL 2000 (LU1681038672, ticker RS2K).
Tout savoir sur les ETF World en vidéo :
Quels sont les 10 élements clés pour choisir vos ETF ?
L'offre d'ETF est particulièrement abondante. Pour les investisseurs, il est essentiel de s'attarder sur le Document d'Information Clé (DIC) du tracker et de s'attarder sur les informations les plus importantes.
Les 10 critères à surveiller sur un ETF
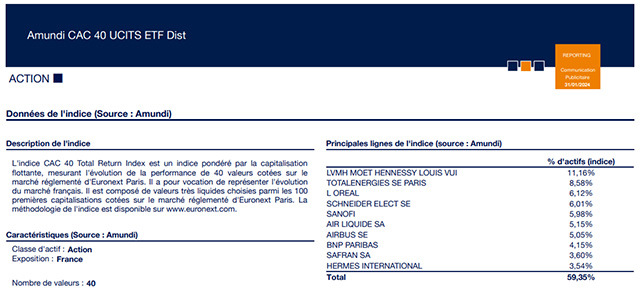
1- Indice de Référence : vérifiez quel indice l'ETF cherche à répliquer. Par exemple, un ETF sur le S&P 500 vise à reproduire la performance d'un des principaux indices américains. Autre exemple, l'Amundi ETF CAC 40 (ticker : CAC) suit la performance de l'indice phare en France.
Indice de référence de ETF mentionné sur le DIC :
2- Qualité de la Réplication : mesurez l'écart de performance entre l'ETF et son indice. Un "Tracking Error" faible signifie une réplication fidèle.
3- Liquidité : assurez-vous que l'ETF est suffisamment échangé pour garantir une entrée et une sortie aisées. Exemple : un ETF populaire comme l'iShares Core S&P 500 (IVV (ISIN : US4642872000) présente une forte liquidité. Ce dernier est toutefois non éligible au PEA. Autre exemple avec le Lyxor Euro Stoxx 50 (ticker :MSE).
4- Taille de l'ETF : privilégiez les ETFs avec un grand volume d'actifs sous gestion, gage de stabilité. Exemple : Amundi MSCI World (ticker : CW8) gère 4,6 milliards d'actifs contre 325 millions pour le Lyxor PEA monde (ticker :EWLD).
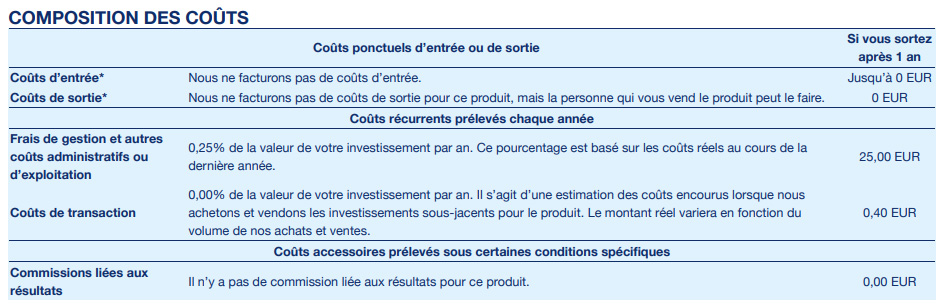
5- Frais de Gestion : optez, si possible, pour des ETFs à faibles frais. Cependant, un coût plus élevé peut se justifier par une performance nette potentiellement plus rentable à long terme ...pas simple parfois de choisir !
Les coûts et frais de gestion d'un ETF mentionnés sur le DIC :
6- Méthodologie de Réplication : comprenez si l'ETF utilise une réplication physique (achat réel des actifs) ou synthétique (via des instruments financiers et un swap).
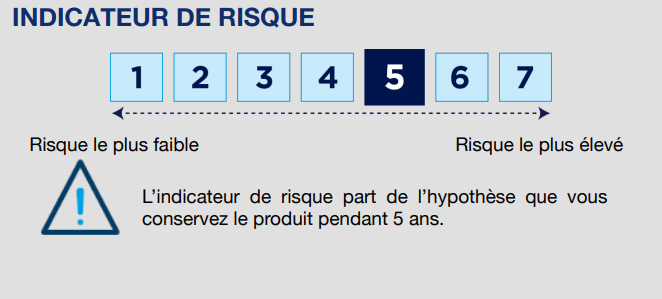
7- Risque et Volatilité : évaluez le risque associé à l'ETF. Un ETF action sera bien plus volatile qu'un ETF sur des obligations.
Indicateur de risque d'un ETF mentionné sur le DIC :
8- Diversification : visez une bonne répartition. Un ETF mondial comme MSCI World offre une diversification géographique couvrant les 23 pays les plus développés au monde.
9- Performances passées : regardez l'historique pour avoir une idée de la gestion de l'ETF dans différentes conditions (hausse et baisse des taux, covid, crise bancaire ...). Gardez en tête que les performances passées ne préjugent pas des performances futures !
10- Fiscalité : considérez l'impact fiscal de votre investissement. Un PEA permet d'investir sur le long terme dans des ETFs européens et des ETFs synthétiques internationaux avec une fiscalité allégée : ETF et PEA forment ainsi un combo idéal pour optimiser vos investissements !
Vidéo des 10 ETF à glisser dans votre PEA selon votre stratégie :
En synthèse, les ETF offrent une solution d'investissement économique et accessible à tous. Toutefois,il convient de rappeler qu'ils comportent un risque de perte en capital lié à votre exposition sur les marchés financiers. Investir sur le long terme est donc vivement conseillé pour réduire la volatilité et la prise de risque.
La sélection d'un ETF implique de définir au préalablevos objectifs financiers, horizon de placement ettolérance au risque. Ensuite, la priorité sera de choisir des ETF suffisamment diversifiés entre eux. Pour en savoir plus, consultez notre guide complet ETF.Pour toute demande d'information complémentaire, l'équipe Pricebank reste à votre écoute en commentaire de cet article.




0 commentaire sur "Quels sont les meilleurs ETF pour PEA, CTO, assurance vie ?"