Épargner est une étape incontournable pourpréparer au mieux vos projets et affronter les imprévus avec sérénité. Selon l’Insee, le taux d’épargne des Français a atteint 18,2% du revenu disponible brut au troisième trimestre 2024, l'un des plus élevés en Europe. Face aux incertitudes économiques, vous êtes nombreux à vouloir mettre davantage de côté, un défi parfois bien plus facile à dire qu'à faire ! Alors, voici tous nos conseils pour augmenter durablement votre capacité d’épargne.
Qu’est-ce que la capacité d’épargne ? Définition
La capacité d’épargne est la portion de vos revenus qui reste, après déduction de toutes vos dépensesdu quotidien (loyer, alimentation, échéance de crédit, électricité, téléphonie, impôts, etc.). Bien connaître sa capacité d'épargne mensuelle permet de mettre de côté des sommes adaptées à votre situation financière.
Cette capacité d'épargne peut être influencée par 4 paramètres :
vos revenus,
vos dépenses,
le coût de la vie : l'inflation,
vos habitudes de consommation : êtes-vous plus consommateur ou frugal ?
Bon à savoir : Selon le Baromètre AMF de l’épargne et de l’investissement 2024, 22% des Français déclarent ne pas avoir mis d'argent de côté au cours des 12 derniers mois. Pour le reste, un épargnant français met en moyenne 265 euros de côté chaque mois.
Comment calculer sa capacité d’épargne ?
Pour calculer votre capacité d’épargne, établissez votre budget mensuel en vous aidant de vos 3 derniers mois de relevés de compte. Ensuite, il ne vous reste plus qu'à soustraire vos dépenses mensuelles de vos revenus :
CAPACITÉ D'ÉPARGNE = VOS REVENUS - VOS DÉPENSES
Etape 1 : Calculez vos revenus mensuels
Pour commencer, listez l'ensemble de vos revenus :
votre salaire (fixe et variable) ou pension de retraite,
vos allocations éventuelles (APL, allocations familiales, RSA…),
vos autres revenus réguliers (loyer, pension alimentaire, intérêts de placements…).
Exemple :Une personne percevant 2.000 euros de salaire net, 100 euros d’APL et 400 euros de revenus locatifs, dispose d'un revenu total mensuel de 2.500 euros.
Etape 2 : Calculez vos charges fixes
C’est l’étape cruciale à ne pas négliger, permettant d'identifier les principales sources de dépenses, ainsi que les premières pistes d’économies possibles. Passez en revue toutes vos charges récurrentes pour comprendre où va votre argent :
Logement : votre loyer ou le crédit immobilier de votre résidence principale, et charges (électricité, chauffage, etc.)
Frais bancaires : cartes bancaires, frais de tenue de compte, agios, commissions d'intervention,
Exemple : Une personne avec 700 euros de loyer, 300 euros de crédits auto, et 500 euros de dépenses autres, totalise déjà 1.500 euros de charges fixes.
Etape 3 : Déterminez votre capacité d’épargne mensuelle
À présent, soustrayez vos charges fixes de vos revenus afin d’obtenir votre capacité d’épargne mensuelle :
Si le résultat est positif : bonne nouvelle, vous disposez d'une capacité d'épargne mensuelle !
Si le résultat est négatif : vous dépensez plus que vous ne gagnez, ce qui risque d'entraîner des difficultés financières. Pour retrouver un équilibre, tâchez d’ajuster certaines dépenses ...ou bien d'augmenter vos revenus !
Verdict : Avec, dans notre exemple, 2.500 euros de revenus et 1.500 euros de charges, la capacité d’épargne mensuelle est ici de 1.000 euros ...reste plus qu'à savoir comment épargner ?
En vidéo, découvrez nos conseils pour maximiser votre épargne en dépensant moins.
Comment booster votre épargne en 5 étapes ?
Non, épargner ne se résume pas à mettre de l’argent de côté seulement s'il en reste en fin de mois. Il est essentiel d’adopter une approche méthodique pour maximiser votre capacité d’épargne et structurer intelligemment votre patrimoine.
1. Optimisez votre budget.
Chaque dizaine d'euros économisés sont autant d'argent mis de côté ! Avant d'épargner,identifiez les postes de dépenses non essentiels, ainsi que ceux pouvant être réduits, par exemple :
les petits achats du quotidien (repas Uber Eats, achats compulsifs, etc.),
les abonnementspeu ou pas utilisés (streaming, salle de sport, téléphonie, …),
les dépenses incontournables jamais renégociées (assurances, téléphonie, énergie,…),
les devis insuffisamment mis en concurrence (réparation voiture, travaux maison…).
2. Automatisez l’épargne
Épargner doit constituer votre prioritéau même titre que payer votre loyer ou honorer votre échéance de crédit immobilier !
Dès la réception de votre salaire, programmez un virement automatique vers un livret, une assurance vie ou un autre placement. Vous épargnerez sans y penser,sans l’excuse de la fin de mois difficile. Souple, un virement permanent peut se modifier, se suspendre ou être supprimé à tout moment.
Pourquoi pas vous ? ...50 euros placés chaque mois à 4% génèreront 17.866 euros au bout de 20 ans. Avec une épargne mensuelle de 200 euros, c'est plus de 71.467 euros capitalisés sur la même période !
3. Épargnez pour atteindre vos objectifs de vie
Pour épargner efficacement dans la durée, donnez du sens à votre épargne en l’associant à des projets concrets qui vous tiennent à coeur : voyage, achat immobilier, retraite, études des enfants, etc.
Certaines banques permettent de personnaliser vos comptes d’épargne en leur donnant un nom, par exemple :
Votre Livret A devient votre "Livret Voiture",
Votre LDDS devient votre "Livret Voyage",
Votre assurance vie devient votre compte "Retraite" ou "Projet immobilier".
Bon à retenir : Le fait de lier un placement à un objectif précis facilite une épargne régulière et durable !
4. Respectez votre effort d’épargne mensuel
Les tentations ou certaines urgences du quotidien nous incitent parfois à piocher sur notre épargne. Toutefois, si ce n’est pas pour l’objectif visé initialement, ne retirez pas l'argent et tenez bon jusqu’au bout !
Pour moins subir son budget et les aléas de la vie, voici deux méthodes qui ont fait leurs preuves :
Réglez vos charges fixes au début de chaque mois (loyer, assurances, factures). De cette manière, vous visualiserez bien mieux votre reste à vivre mensuel, et éviterez d'éventuels frais bancaires et/ou rejets de prélèvements,
Soyez proactif dans la gestion de vos finances personnelles : suivez vos dépenses chaque mois,à l’aide d’un carnet, d'un tableau Excel ou d’une application dédiée.
Bon à retenir : Consulter le solde de son compte bancaire au jour le jour ne suffit pas. Un suivi régulier et détaillé de vos comptes permet d’identifier les dépenses potentiellement excessives, et d’ajuster son budget en conséquence.
5. Structurez votre épargne le plus tôt possible
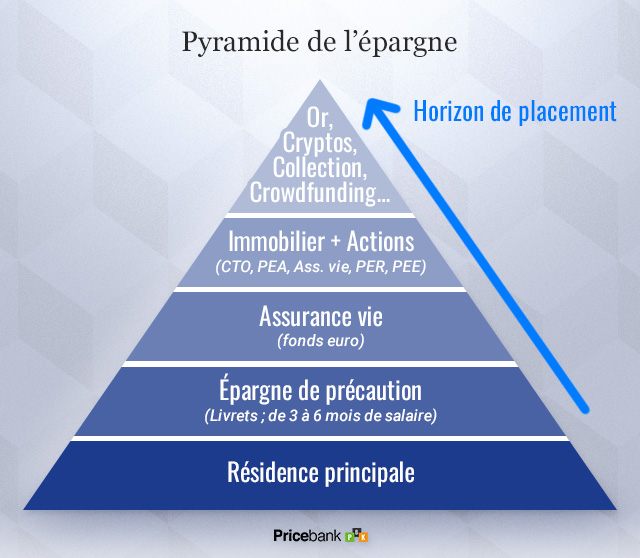
Une bonne épargne est une épargne adaptée à votre situation et objectifs : au début, vous devez vous construire une épargne de précaution.Progressivement, vous diversifiez vos investissements pour vous bâtir un patrimoine solide et durablement performant.
Pyramide de l'épargne pour vous construire un patrimoine sur mesure :
Ne cherchez surtout pas à faire comme votre voisin ! Votre épargne doit être structurée en fonction de votre propre situation, horizon de placement, sensibilité au risque et objectifs personnels :
Besoin d'un rendement sûr ?Les comptes à terme (CAT) permettent de placer des fonds à des taux garantis sur plusieurs mois ou années,
Besoin de diversifier votre épargne ? L'assurance vie, le PEA et le compte-titres permettent de diversifier vos avoirs avec un accès aux marchés financiers,
Préparer votre retraite ?Le Plan épargne retraite (PER) permet d'épargner pour vos vieux jours en bénéficiant d’un cadre fiscal avantageux,
Investissements complémentaires ? Les SCPI, le crowdfunding, ou l'achat d'or sont autant de solutions pour diversifier davantage votre patrimoine.
Bon à retenir : Historiquement, l’immobilier et la bourse offrent les meilleurs rendements à long terme, mais ils comportent un risque de perte en capital. Avant d’y investir, assurez-vous de disposer d’une épargne de précaution équivalente à six mois de salaire (trois mois minimum).
Les 2 principes clés d'une épargne perfomante !
Bien gérer son argent ne se résume pas qu'à limiter ses dépenses ou suivre un budget. Comprendre certains concepts financiers permet de maximiser son capital et d’épargner de manière plus efficace.
1. Les intérêts composés
Les intérêts composés sont un mécanisme puissant pour augmenter votre épargne de manière significative. Ici, comme une boule de neige qui grossit au fur et à mesure qu’elle roule,vos intérêts génèrent des intérêts, accélérant la croissance de votre capital de manière exponentielle !
Plus vous épargnez tôt, plus l’effet boule de neige sera important ! Par exemple, pour atteindre 200.000 euros à 60 ans avec un rendement annuel de 5%, l'effort d'épargne mensuel varie selon l'âge auquel vous commencez à épargner.
Tableau de l'effort d'épargne nécessaire pour atteindre 200.000€ à 60 ans
Âge de départ
Effort d'épargne
Épargne à 60 ans
20 ans
135€ par mois
200.996€
30 ans
245€ par mois
200.620€
40 ans
491€ par mois
200.101€
À retenir :ce tableau montre qu’en commençant à 20 ans, l’effort d'épargne mensuel est près de quatre fois moins important qu’en débutant à 40 ans. Plus tôt vous épargnez, plus les intérêts composés travaillent pour vous !
2. Veillez à vos frais bancaires et financiers
Sur un an, les frais des établissements bancaires et financiers peuvent sembler insignifiants. Pourtant, cumulés sur plusieurs années, ils grignotent une part significative de votre capacité d’épargne.
Pour cette raison, Pricebank vous propose plusieurs outils et guides pour vous aider à faire les meilleurs choix :
Assurance-vie :sélectionnez un contrat performant doté d'un large univers d'investissement et de frais contenus avec notre guide complet sur l'assurance-vie,
Comprendre et optimiser votre capacité d'épargne est l'une des clés vers plus de sécurité financière.
L’épargne repose sur deux piliers incontournables, que sont la discipline et des décisions éclairées. Par exemple, établir un budget précis, automatiser vos virements vers un compte dédié, ou bien encore choisir les supports d’investissement les plus adaptés (livrets, assurance vie, PEA, etc.) vous aideront à structurer votre démarche.
En adoptant ces stratégies le plus tôt possible, vous prenez ainsi le contrôle sur vos finances. À l’inverse, des dépenses superflues et des frais bancaires excessifs viendront freiner votre progression. Une vigilance accrue et constante vous permettra d’éviter ces pièges et d’avancer sereinement vers vos objectifs.
En synthèse, que vous mettiez de côté 50, 200 ou même plus de 500 euros par mois, chaque effort compte, et il n’est jamais trop tard pour bien faire.Si vous ne savez pas par où commencer, rejoignez le Club PBK avec tous nos outils pour optimiser vos finances personnelles. Bon voyage dans le monde merveilleux de l'épargne !





0 commentaire sur "Comment calculer et augmenter sa capacité d'épargne ?"