Pour vous construire une épargne performante dans la durée, il est important d'évaluer la qualité d’un contrat assurance vie. Bonne nouvelle, Pricebank a analysé plus de 150 contrats pour vous délivrer les meilleurs d’entre eux.
Avant toute chose, une assurance-vie doit répondre à vos objectifs et projets de vie personnels tout en respectant votre appétence aux risques. Second point d’attention, cette enveloppe ne se résume pas qu’à un fonds euros et à ses avantages fiscaux. Pour chaque épargnant, il existe une assurance vie adaptée à son profil.
Gestion libre ou pilotée, 100% fonds euros ou UC, retrouvez notre tableau des meilleurs contrats comparés à un contrat standard. Nos avis détaillés sur les 10 meilleures assurances vie du moment vous donnent ensuite les moyens de choisir le contrat le plus adapté à vos objectifs personnels
Avis sur Lucya Cardif : complet et peu onéreux !
Lucya Cardif
|
- Assuré par BNP Paribas Cardif
- Fonds Euro Privates Strategies : 2,75% net* en 2025
- Fonds général : 2,75% net* en 2025
- 2300 UC dont 67 ETF, 1000 OPCVM, 380 titres vifs, SCPI, Private Equity
- 0% de frais de versement
|
Découvrir |
Avis sur Linxea Spirit 2 : le contrat pour tous !
Linxea Spirit 2
|
- Assuré par Spirica
- Fonds euros Objectif Climat : 3,26% net* en 2025
- Fonds euros Nouvelle Génération : 3,08% net* en 2025
- 1000 UC dont 80 ETFs, 400 titres vifs et 42 SCPI, SCI
- 0% de frais de versement
|
Découvrir |
Avis sur Placement direct vie : fonds euros et UC attractifs
Placement Direct
|
- Assuré par SwissLife
- Fonds euros : 1,90 à 3,45% net* en 2025 (selon UC)
- 1300 UC dont 300 titres vifs et 57 ETFs
- 0% de frais de versement
|
Découvrir |
Avis sur Altaprofits vie : complet et 0 frais d'entrée depuis 25 ans
Altaprofits vie
|
- Assuré par Generali Vie
- Fonds euros Netissima : 3% net* en 2025
- Génération Croiss@nce Durable : 3,4% net* en 2025
- 500 UC dont 83 ETF, 90 titres vifs, 3 SCPI, Pris. Equity, etc.
- 0% de frais de versement
|
Découvrir |
Avis sur Bourse Direct Horizon : le courtier en bourse qu’on n’attendait pas ici !
Bourse Direct Horizon
|
- Assuré par Generali Vie
- Fonds euros Netissima : 3% net* en 2025 (selon UC)
- 646 UC dont 149 ETFs et 103 titres vifs et 8 SCI et OPCI
- 0% de frais de versement
|
Découvrir |
Avis sur Meilleurtaux Liberté Vie : gestion sur-mesure !
Liberté vie
|
- 0% de frais de versement
- 0,5% de frais de gestion sur UC
- Gestion libre, pilotée ou mixte
- 2 fonds en euros
- 670 unités de comptes, dont 68 ETF, 21
|
Découvrir |
Avis sur Nalo : gestion pilotée sur mesure et moderne
Nalo Patrimoine
|
-
Assuré par Generali Vie
- Fonds euros : 3% en 2025 net* (selon UC)
- + de 100 allocations possibles en gestion pilotée
- >0% de frais de versement
|
Voir l'offre |
Avis sur Yomoni : la gestion pilotée enfin dépoussiérée
Yomoni Vie
|
- Assuré par Suravenir
- Fonds euros : 3% net* en 2025
- 1300 UC et 10 profils en gestion pilotée
- 0% de frais de versement
|
Découvrir |
Avis sur Garance : le fonds euros imbattable
Garance Epargne
|
- Assuré par Garance
- Fonds euros : 3,50% net* en 2025
- 45 UC, dont 15 ETF, 1 OPCI, 1 SCPI,
- Gestion pilotée (Prudent, Équilibré, Dynamique, Audace)
- 0% de frais de versement max.
|
Découvrir |
Avis sur MIF : la mutuelle discrète mais toujours attractive
MIF Compte Epargne Libre Avenir
|
- Assuré par MIF
- Fonds euros : 3,45% net* en 2025
- 28 UC dont ETF et SCPI
- 1 gestion pilotée
- 0% de frais de versement si 30% en UC
|
- |
Avis sur Goodvest : le choix bon pour la planète
Goodvest
|
- Assuré par Generali
- Gestion pilotée avec fonds labellisés (pas de fonds euros)
- Aligné sur l’accord de Paris (+2° max)
- Frais sur versement : 0%
|
Découvrir |
Avis sur GG Planet : contrat à impact positif
Green Got
|
- Assuré par Generali
- 4 portefeuilles en gestion pilotée (pas de fonds euros)
- En partenariat avec Carbon4 Finance (M. Jancovici)
- Frais sur versement : 0%
|
Découvrir |
Comparer les meilleurs contrats d'assurances vie !
Une assurance vie peut être comparée à une recette de cuisine où chaque ingrédient compte ! Outre les avantages fiscaux standards de tous les contrats d'assurance vie, les meilleurs d’entre eux assurent la performance de vos investissements via les 6 caractéristiques communes suivantes :
1. Les frais, le pire ennemi de votre assurance vie !
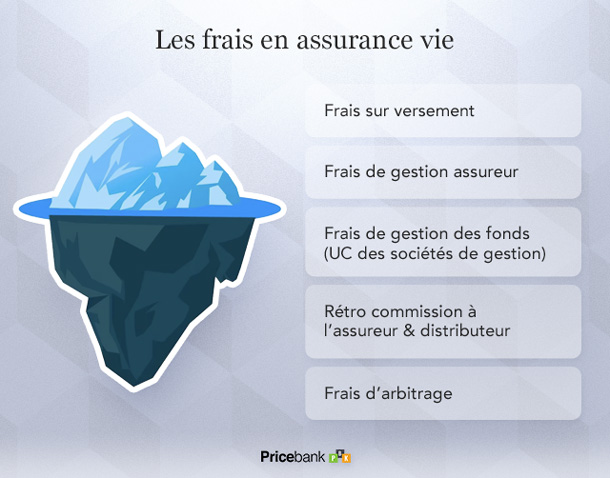
Un contrat d'assurance vie est soumis à différents frais, exprimés en pourcentage dans les plaquettes de tarification des assureurs. L’importance de ces frais dans le choix de votre contrat d'assurance-vie est primordiale. Sous-estimés, ces frais ont un impact significatif sur les performances futures.
Voici les 4 principaux frais à considérer :
- Les frais sur versement sont prélevés à l'ouverture et à chaque nouveau versement (jusqu’à 4 ou 5% des versements). Avant de confier votre argent à un établissement, exigez 0% ! Cette condition doit être non négociable. De nombreux assureurs et courtiers en ligne proposent désormais des contrats sans ces frais d’entrée.
- Les frais de gestion sont prélevés chaque année sur le montant de vos avoirs au sein du contrat. Ces frais se situent généralement entre 0,50 % et 1,2 %. Les frais de gestion peuvent être différents selon que les sommes soient investies en unités de compte (UC) ou placées au sein du fonds euros.
- Les frais des supports d’investissement (UC) sont peu transparents mais sont cruciaux. Pour les connaître, il est essentiel de consulter le Document d'information clé pour l'investisseur (DICI) de chaque support. Ils sont prélevés par les sociétés gérant les unités de compte au sein de l'assurance-vie. Plus sournois, une partie de ces frais est souvent reversée à l'assureur et au distributeur du contrat à travers des rétrocessions.
- Les frais d’arbitrage sont appliqués lors d’une modification de vos investissements au sein de votre assurance vie. Un contrat optimisé ne doit pas comporter de frais d'arbitrage.
À retenir : À l’image des meilleurs courtiers en ligne, un bon contrat d'assurance-vie ne doit comporter aucuns frais sur versement, de faibles frais de gestion (0,6% pour le fonds euros et UC), des frais de gestion sur unités de compte ne dépassant pas 0,50% par an (vive les ETFs) et aucuns frais d'arbitrage.
Vous l’avez compris, ne vous faites pas avoir sur les frais qui impactent considérablement la performance à long terme de l'assurance-vie !
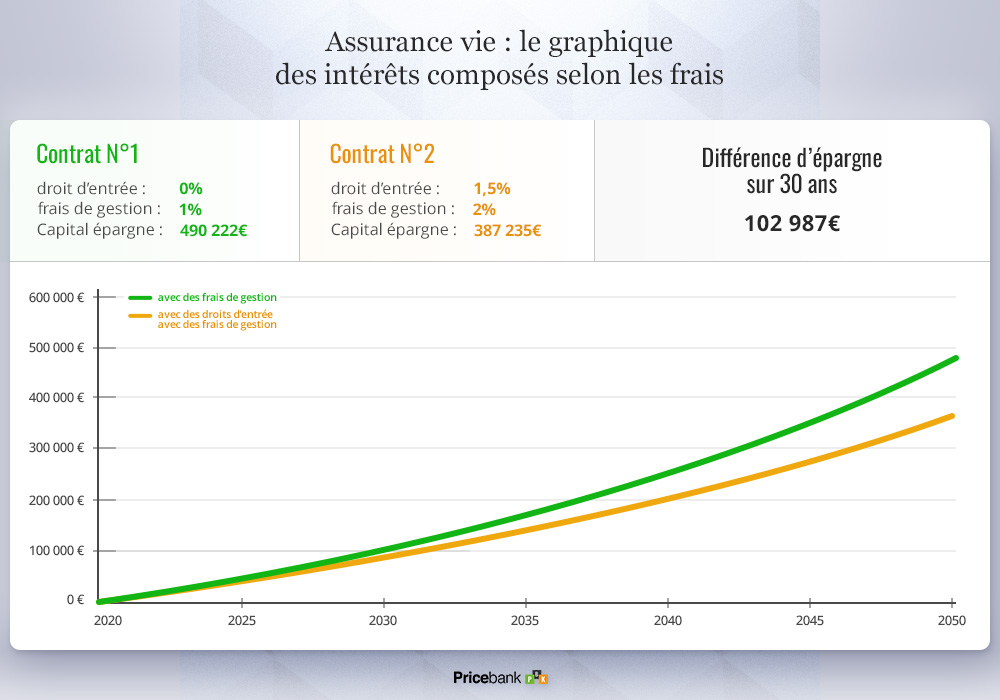
|
Assurance vie
Rémunération : 5%
Durée : 30 ans
|
Contrat optimisé
0% droit d’entrée
1% frais de gestion
|
Contrat standard
1,5% droit d’entrée
2% frais de gestion
|
- Premier versement : 50.000 €
- Épargne mensuelle : 500€/mois
|
- Versements : 230.000€
- Intérêts : 260.222 €
- Capital épargné : 490.222€
|
- Versements : 230.000€
- Intérêts : 260.222 €
- Capital épargné : 387.235€
- Différence : -102.987€
|
Par exemple, en épargnant 500 € par mois sur 30 ans à 5 %, la différence entre un contrat sans frais sur versement avec 1 % de frais de gestion (contrat et UC) et un autre avec 1,5 % de frais sur versement et 2 % de frais de gestion s'élève à 102 987€ sur 30 ans.
2. Attention aux offres assurance vie trop prometteuses !
Malgré certaines publicités et artifices marketing qui prétendent le contraire, il est rare qu'une assurance-vie soit totalement exempte de frais : 0% de frais d’entrée ne signifie pas aucuns frais. Un contrat peut présenter des frais de gestion liés au contrat compétitifs (0,5% par an par exemple) puis compenser avec des fonds (OPCVM en gestion active) aux frais élevés et très bien cachés. Prenez absolument connaissance du Document d'information clé pour l'investisseur (DICI) !
Il est crucial d'examiner les supports d’investissement proposés en sachant que les ETFs et leur gestion passive permettent de limiter ces frais sans entacher pour autant la performance de votre placement.
Bon à savoir : Un fonds "cleanshare" est un fonds d'investissement dépourvu de rétrocommissions de distribution ou d'autres frais liés aux intermédiaires. Son but est d'offrir une plus grande transparence sur les coûts réels du fonds pour les investisseurs !
3. Optez pour un bon fonds euros pour sécuriser vos avoirs
Contrairement à un compte-titres ou un PEA, l’assurance-vie permet de sécuriser votre épargne via un ou deux fonds euros. En 2023, les rendements des fonds euros variaient entre moins de 1% pour les moins performants et plus de 3% pour les meilleurs. Pour booster le rendement de ce fonds euros, les investisseurs sont invités à investir un minimum sur des unités de compte.
Par exemple : le contrat Bourse Direct Horizon permet d’avoir un fonds euros à 3,5% net de frais de gestion, si votre encours en UC est supérieur à 50%, contre 3% si cette part est inférieur à 50%. À voir selon votre appétence au risque !
Si le rendement du fonds euros s’est affaibli ces dernières années, les meilleurs d’entre eux ont servis entre 3 et 4% de rendement en 2025. La collecte s'annonce encore prometteuse cette année, surtout que s'y ajoutent parfois des bonifications selon la part investie en unités de compte.
On trouve également de plus en plus d’assurances-vie avec des fonds euros dynamiques, qui combinent actions et/ou immobilier. Une façon de sécuriser son épargne, tout en essayant d'aller chercher une meilleure performance à travers une exposition minime sur les marchés financiers.
4. Choisir ses unités de compte (UC) avec minutie !
Outre le fonds euros traditionnel, les unités de compte (UC) représentent, en assurance vie, différents supports d’investissement pour faire fructifier votre épargne en adéquation avec votre profil et vos objectifs personnels. Le capital investi en UC ne bénéficie d’aucune garantie spécifique (hors certains produits structurés) et le choix des supports influencent fortement la performance de votre contrat.
Les UC se déclinent en 3 principales catégories :
- Les fonds d'investissement (UC) traditionnels proposent une gestion active gérée par des institutions financières renommées (Amundi, Carmignac, Rothschild …) et sont principalement axés sur les actions et obligations. Malgré ces noms de prestige, ces fonds peuvent avoir des performances mitigées et comportent surtout des frais annuels (de 1,2% à plus de 2%) qui nuisent à la construction d’un patrimoine.
- Les ETFs (Exchange Traded Fund) ou trackers sont des fonds à frais réduits (environ 0,30% annuellement) qui suivent un indice de référence et qui est négociable en bourse comme une action. Ces trackers offrent une belle diversification à moindre coût en investissant dans un large éventail d’actions : un incontournable !
- Les fonds immobiliers permettent d'investir dans l'immobilier sans la gestion directe d'un bien. Ils incluent notamment les SCPI, OPCI, et SCI permettant aux investisseurs de percevoir des revenus locatifs tout en bénéficiant d'avantages fiscaux liés à l'assurance-vie. Chahutées actuellement, les SCPI offrent historiquement un rendement moyen de 4% par an.
Selon votre profil épargnant, il est conseillé d'opter pour un contrat d'assurance-vie offrant une large gamme d'UC. Les marchés actions génèrent en moyenne environ 7% de rendement tandis que les fonds euros offrent un rendement d'environ 2,30% par an. Pour réduire les risques, il est toujours préférable d'envisager un investissement à long terme et de privilégier une allocation diversifiée.
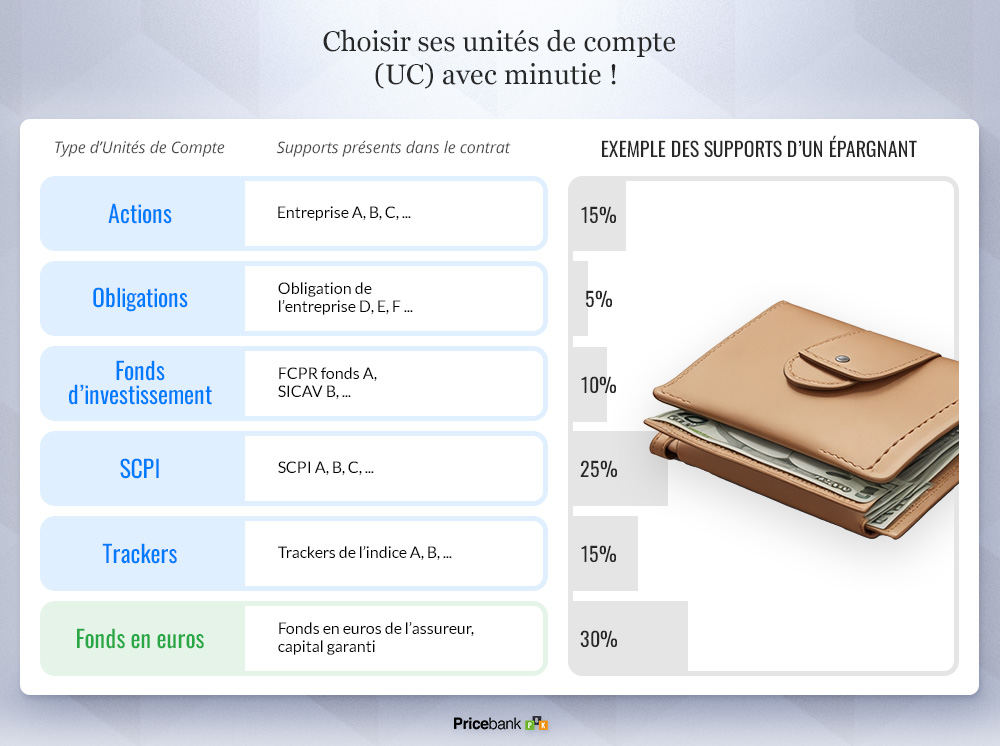
Bon à savoir : Les assurances vie de qualité proposent des contrats en architecture ouverte composés de plusieurs sociétés de gestion et d’un éventail varié d'UC, comprenant notamment des ETFs et des fonds immobiliers. Les contrats moins avantageux limitent le choix à quelques UC « maison » peu attractives et trop onéreuses.
5. La gestion libre et la gestion pilotée
Au sein d’une gestion libre, l'assuré gère lui-même la répartition de ses investissements parmi les différents supports proposés par l’assureur. Il est tout à fait possible de mixer les différents supports en fonction des priorités de chacun. La répartition entre support euros et UC, ainsi qu’entre les différents supports d’UC, peut être modifiée à tout moment, moyennant éventuellement des frais d’arbitrage.
Sinon, le souscripteur peut choisir de confier la gestion à des experts financiers via une gestion sous mandat ou gestion pilotée. Selon le degré de risques souhaité, l’investisseur confie une partie ou la totalité de ses avoirs à des professionnels qui ajustent la répartition des actifs en fonction de scénarios d'investissement prédéfinis ou de l'évolution des marchés. Des options de gestion automatique peuvent également être proposées pour garantir le capital et aider à dynamiser votre portefeuille.
À retenir : La gestion pilotée offre une vraie tranquillité d’esprit et les frais de gestion plus élevés peuvent potentiellement être compensés par une meilleure performance ou par l’inaction et les erreurs d’investissements si vous étiez resté en gestion libre. Les gestions pilotées via des ETFs permettent de limiter considérablement les frais : merci Yomoni et Nalo !
6. Gérer en ligne pour arrêter que votre contrat ne végète dans le temps
Choisir une assurance vie n’est pas qu’une question de frais et de rendement, il est essentiel que votre contrat puisse vivre au fil des ans. Pour une gestion efficace et non chronophage de votre assurance-vie, les contrats d'assurance vie en ligne sont une vraie opportunité ! Si vous en avez marre de signer un tas de paperasse pour une moindre opération sur une assurance vie, les acteurs en ligne fluidifient la gestion votre contrat depuis votre PC ou votre smartphone.
Il est essentiel d'accorder ici de l'importance à la qualité et la compétence de votre interlocuteur. L’assurance-vie reste effectivement un contrat complexe répondant à des problématiques d’épargne simples (valorisation d’une épargne, retraite…) mais qui nécessite parfois une expertise plus approfondie pour des questions axées notamment sur la fiscalité et la transmission.
Les meilleurs courtiers en ligne offrent une expertise supérieure aux banques traditionnelles (conseillers trop généralistes). Pour répondre à vos interrogations, ces établissements ont mis en place un support client accessible par téléphone, mail ou tchat. Au quotidien, les épargnants peuvent surtout réaliser eux-mêmes leurs versements, rachats, arbitrages, mises en place des options stop-loss et sécurisation des plus-values rapidement, sans frais et sans prise de rendez-vous inutile chez son banquier ou assureur traditionnel !
La recette d’un bon contrat : peu de frais, des UC performantes, une répartition diversifiée de vos avoirs sur au minimum 2 contrats pour mieux les évaluer dans le temps et optimiser vos investissements futurs ! Enfin, offrez-vous avec les courtiers en ligne une gestion intuitive de votre contrat afin d’éviter que votre épargne ne végète dans le temps !
Comparer les meilleurs contrats d'assurances vie !
Pourquoi ouvrir plusieurs assurances vie ?
En fonction de vos besoins et de vos objectifs d’investissement, il est recommandé d'ouvrir plusieurs contrats d’assurance vie. Contrairement à un livret A ou un PEA vous pouvez détenir autant d’assurance vie que vous voulez.
4 raisons peuvent vous amener à souscrire plusieurs contrats assurance vie :
- Désignation de plusieurs bénéficiaires : l'assurance-vie vous permet de transmettre un capital en cas de décès. En diversifiant vos contrats, vous avez la flexibilité de désigner un ou des bénéficiaires spécifiques par contrat bénéficiant ainsi d'une transmission optimisée sur le plan fiscal selon la date d’ouverture du contrat et des versements.
- Investissements diversifiés : chaque contrat assurance-vie offre ses avantages et défauts en termes de fonds euros, des unités de compte proposées et autres options. En diversifiant vos contrats, vous pouvez bénéficier des points forts de chacun selon vos objectifs (fonds euros dynamique, ETFs, SCPI, stop loss, titres vifs, etc.). Par exemple, selon votre profil épargnant et vos différents projets, vous pouvez détenir 4 contrats :
- 3 contrats en gestion libre : Lucya Cardif (BNP Paribas Cardif) pour ses 2300 UC disponibles et s'offrir la garantie du premier assureur européen, Linxea Spirit 2 (Spirica) pour investir en ETF et en immobilier via des SCPI, puis Placement Direct (SwissLife) pour le fonds euros et les titres vifs.
- 1 contrat en gestion pilotée chez Nalo ou Yomoni et si vous souhaitez des investissements éthiques et responsables, vous vous orienterez davantage vers l’assurance vie de chez Goodvest.
- Solutions pour les futurs versements : les performances des contrats d'assurance-vie peuvent varier avec le temps. Les meilleurs contrats d’assurance-vie ne seront pas forcément les meilleurs dans 10, 20 ou 30 ans ! En diversifiant vos contrats, vous jaugerez des écarts de performances et de la qualité de gestion des uns et des autres au fil du temps.
- Garantie des encours par l'État : l'État garantit les encours à hauteur de 70 000 € par assureur. En diversifiant vos contrats avec différents assureurs, vous pouvez bénéficier d'une garantie accrue. Par exemple, en ayant 4 contrats auprès de 4 assureurs différents, tels que Generali, Spirica (Linxea Spirit 2), SwissLife, Suravenir, vous disposez d'une garantie totale de 280.000 € ! Au sein d’un même établissement, on peut trouver plusieurs contrats assurance vie gérés par des assureurs différents.
Meilleurs contrats assurance vie et les assureurs respectifs :
|
Contrat & assureur
|
Assureur
|
En savoir plus
|
|
Linxea Spirit 2
|
Spirica
|
|
|
Placement Direct
|
SwissLife
|
|
Lucya Cardif
|
BNP Paribas Cardif
|
Découvrir |
|
Altaprofits Vie
|
Generali
|
Découvrir |
|
Bourse Direct Horizon
|
Generali
|
|
|
Meilleurtaux Liberté Vie
|
Spirica
|
Découvrir |
|
Yomoni Vie
|
Suravenir
|
|
|
Nalo Patrimoine
|
Generali
|
Découvrir |
|
Garance Epargne
|
Garance
|
Découvrir |
|
MIF Compte Epargne Libre Avenir
|
MIF
|
-
|
|
Goodvest
|
Generali
|
|
|
Green Got
|
Generali
|
Découvrir |
Découvrez Linxea !
Quelle assurance vie avec le meilleur fonds euros ?
Un fonds euros peut en cacher 2 autres !
En assurance-vie, les fonds euros classiques garantissent la sécurité du capital investi. Ces fonds euros sont investis à près de 80% en obligations. Leurs rendements sont annoncés nets des frais de gestion et versés en début d'année N+1.
Certains fonds euros sont dits « dynamiques » lorsqu’ils sont exposés en partie aux marchés des actions ou de l'immobilier. Pour offrir plus de rendement, ont vu le jour des fonds euros ne garantissant plus le capital à 100 % : c’est le cas du fonds euros Opportunités 2 proposé notamment par Fortuneo (Suravenir) avec un capital garanti à hauteur de 97 %.
Co-existent des fonds Euro-Croissance qui combinent une garantie du capital à terme (généralement après 8 ans) et une recherche de performance accrue grâce à une exposition aux marchés financiers. En échange d'une période de blocage prolongée, permettant à l'assureur de gérer ce fonds de manière plus active pour obtenir une meilleure performance, le contrat Euro-Croissance vise un rendement supérieur aux fonds en euros classiques.
Un fonds euros performant avec un minimum d’UC !
Pour accéder aux meilleurs fonds euros ou à des rendements boostés, certains assureurs peuvent vous inciter à effectuer des versements minimum en unités de compte. Passées ces exigences au moment des versements, vous pouvez ensuite arbitrer gratuitement vos avoirs sur le fonds euros !
En prélevant des frais trop élevés, les fonds euros des grands réseaux bancaires n'offrent pas les meilleurs rendements, contrairement aux mutuelles et courtiers en ligne. Les meilleurs fonds euros sont ceux qui présentent chaque année des rendements supérieurs à la moyenne. Ce sont ces fonds euros que vous devez privilégier lorsque vous recherchez à épargner en toute sécurité au sein d’une assurance vie.
Sélection des meilleurs fonds euros en 2026 :
| Contrat & assureur |
Avantages en 2025 |
En savoir plus |
|
Garance Epargne
Assuré par Garance
|
- Fonds euros : 3,50% net* en 2025
- 45 UC, dont 15 ETF, 1 OPCI, 1 SCPI,
- Gestion pilotée (Prudent, Équilibré, Dynamique, Audace)
- 0% de frais de versement max.
|
Découvrir |
|
Linxea Spirit 2
Assuré par Spirica
|
- Fonds euros Objectif Climat : 3,26% net* en 2025
- Fonds euros Nouvelle Génération : 3,08% net* en 2025
- 1000 UC dont 80 ETFs, 400 titres vifs et 44 SCPI et SCI
- 0% de frais de versement
|
Découvrir |
|
Bourse Direct Horizon
Placement Direct
Assuré par Generali
|
- Fonds euros Netissima : 3% selon UC net* en 2025
- 646 UC dont 149 ETFs et 103 titres vifs et 8 SCI et OPCI
- 0% de frais de versement
|
Découvrir |
|
*Rendement fonds euros 2025 servi en 2026 (net de frais de gestion)
|
Avec 3,50 % net en 2025, le fonds en euros de Garance figure parmi les plus performants du marché. Le contrat affiche en outre 0 % de frais sur versement depuis 2026, avec une souscription en ligne ou sur rendez-vous. En face, Linxea Spirit 2 et Bourse Direct Horizon se démarquent par une offre d’unités de compte plus étendue et une gestion entièrement dématérialisée, favorisant l’autonomie tout en maîtrisant les coûts et la diversification du portefeuille.
Quelle assurance vie choisir pour une gestion pilotée ?
Que savoir sur la gestion pilotée en assurance-vie ?
Pour ceux cherchant du rendement sans s'impliquer intensément dans la gestion de leur contrat, la gestion pilotée est une solution pertinente. Dans ce mode de gestion et selon les besoins de l’épargnant, des algorithmes avancés effectuent des arbitrages, tout en étant supervisés par des gestionnaires. Les frais d’une gestion pilotée au sein des courtiers en ligne sont généralement inférieurs à 0,20 % par an, ce qui est moindre comparé aux organismes traditionnels.
Parfois nommée gestion sous mandat, la gestion pilotée constitue la solution pour investir et optimiser son épargne sans avoir de connaissances financières ou sans vouloir y consacrer du temps. Ici, l’épargnant délègue ses avoirs à un expert : un questionnaire préalable déterminera votre profil épargnant (défensif, équilibré, dynamique, etc.).
À retenir : un profil dynamique offrira sur le long terme une meilleure espérance de gain qu’un profil défensif mais plus de volatilité avec des moments de fortes hausses …et parfois de fortes baisses !
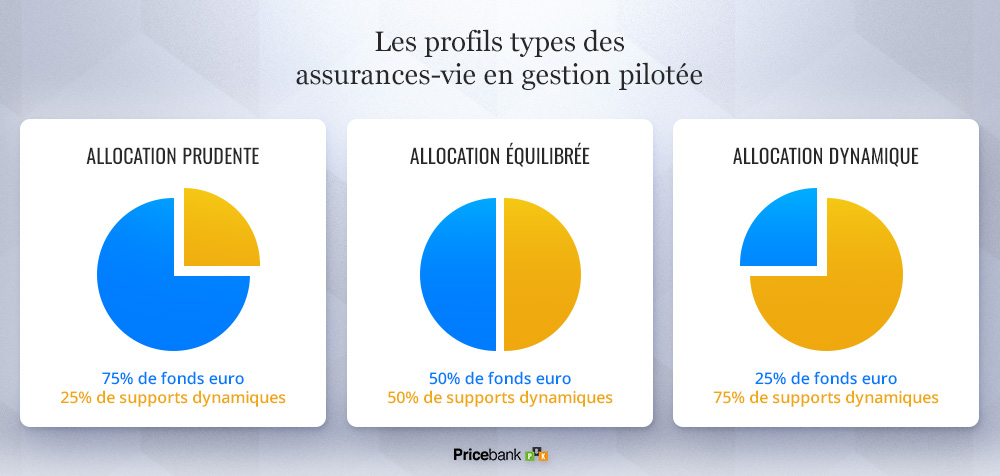
La qualité des contrats d'assurance-vie en gestion pilotée varie énormément et il est essentiel de considérer l'impact à long terme des frais sur les rendements. Les frais associés à une gestion pilotée se décomposent généralement en trois catégories :
- Frais de gestion du contrat liés à l'assurance-vie elle-même, généralement compris entre 0,50 % et 1,2 % par an,
- Frais des unités de compte liés aux différents fonds d'investissement choisis par le gestionnaire,
- Frais de mandat prélevés par le gestionnaire de la gestion pilotée, souvent entre 0 % et 1 % par an,
Bon à savoir : ce mille-feuille de frais peut réduire les performances de votre assurance vie. Des banques traditionnelles comptent plus de 4% de frais. Inutile de vous faire un dessin de ce qui vous reste même si le fonds rapporte 5 ou 6% !
Découvrez Linxea !
Où trouver les meilleures gestions pilotées en assurance-vie ?
Les clients peuvent accéder à la gestion pilotée via divers canaux, dont les banques traditionnelles, les conseillers en gestion de patrimoine, les banques en ligne et les courtiers en ligne. Des robo-advisors comme Yomoni et Nalo ont également émergé, offrant une automatisation de la gestion pilotée. Recommandées pour leurs frais compétitifs, leurs interfaces utilisateur et des performances convaincantes, les meilleures gestions pilotées préservent une majeure partie de la performance de votre contrat à l’image des assurances vie ci-dessous.
|
Contrat & assureur
|
Avantages en 2026 |
En savoir plus
|
|
Yomoni Vie
Assuré par Suravenir
|
- Gestion pilotée selon profil (1,60% de frais gestion par an tout compris)
- 1300 UC
- 0% de frais de versement
|
|
|
Nalo Patrimoine
Assuré par Generali Vie
|
- Gestion pilotée selon profil (1,65% de frais de gestion par an tout compris)
- 216 UC
- 0% de frais de versement
|
Découvrir |
|
Linxea Spirit 2
Assuré par Spirica
|
- 2 gestions pilotées, dont Otéa Capital (0,7% de frais de gestion, hors UC)
- 1000 UC
- Fonds euros Objectif Climat : 3,26% net en 2025
- Fonds euros Nouvelle Génération : 3,08% net* en 2025
- 0% de frais de versement
|
|
|
*Rendement fonds euros 2024 servi en 2025 (net de frais de gestion)
|
Nous apprécions les solutions des robo-advisors comme Yomoni et Nalo pour plusieurs raisons :
- Ils investissent principalement dans des trackers (ETFs), qui répliquent les indices boursiers à des coûts moindres par rapport aux fonds gérés activement qui dans 90% des cas ne battent pas leur indice de référence !
- Ils offrent également une vaste gamme de profils d'investissement. Le choix du profil et la capacité de le modifier en ligne offrent une flexibilité et une adaptabilité aux besoins changeants des clients. Chez Nalo, vous avez le choix selon vos objectifs et projets entre plus de 100 allocations différentes investies sur les meilleurs ETF investis en actions, en obligataires ou sur les matières premières.
Gestion libre ou pilotée ? Si une gestion pilotée est séduisante et représente un certain gain de temps, cela représente toutefois des frais supplémentaires ! Avec un minimum d’implication, certains épargnants se pencheront davantage vers une gestion libre investie dans trois ou quatre ETFs suffisamment diversifiés et complémentaires entre eux. À vous de voir si vous voulez gérer « un peu » ou pas du tout votre contrat !
Quelle est l’assurance vie en gestion pilotée la plus éthique ?
Depuis le 1er janvier 2022 et l’application de la loi Pacte, les assurances-vie ont l’obligation de proposer au moins un fonds labellisé ISR (Investissement Socialement Responsable), un fonds labellisé Greenfin (finance verte) et un fonds labellisé Finansol (finance solidaire) soit au minimum trois unités de compte durables. La tendance en France montre un intérêt croissant pour les investissements qui adhèrent aux critères environnementaux, sociaux et de gouvernance (ESG). Toutefois, si ce type de produit vous intéresse, vous devez vous-même examiner les propositions des différents assureurs et établissements financiers.
Goodvest et Green-Got distribuent des contrats assurance vie en gestion pilotée qui privilégient l'investissement dans des fonds certifiés ISR et autres fonds excluant au maximum le financement des énergies fossiles. Assurée par Generali et co-construit en partenariat avec Carbon4 Finance, ces deux contrats sont sans frais sur versement et affichent en toute transparence l’empreinte carbone des fonds sélectionnés. Enfin, les investissements proposés par Goodvest et Green-Got s’inscrivent dans une trajectoire conforme aux Accords de Paris, visant à limiter le réchauffement climatique à un maximum de +2°C d’ici 2100.
|
Contrat & assureur
|
Avantages en 2026 |
En savoir plus
|
|
Green Got
Assuré par Generali
|
- 4 portefeuilles en gestion pilotée (Sage, Équilibré, Audacieux, Intrépide)
- 1,60% de frais de gestion (dont 0,6% pour Generali et 1% pour Green Got)
- Pas de fonds euros (100% gestion pilotée)
- 0% de frais de versement
- ...mais aussi des comptes courants à impact écologique positif
|
Découvrir |
|
Goodvest
Assuré par Generali
|
- Gestion pilotée 8 thématiques et 5 profils
- 8 Thématiques : transition écologique, emploi et solidarité, forêts, solutions climatiques, accès à l’eau, santé, pays émergents ;
- 5 Profils : Prudent, Modéré, Volontaire, Ambitieux, Audacieux.
- Pas de fonds euros
- 0% de frais de versement
|
Découvrir |
Goodvest se distingue comme l'une des offres les plus responsables et écologiques actuellement disponibles. Sa gestion pilotée permet d’investir parmi 8 thématiques et selon 5 profils de risques. Chaque profil possède une répartition unique entre actions et obligations. Les obligations, étant moins risquées, sont plus présentes dans les profils Prudent et Modéré. Coté performance, le contrat semble prometteur. Toutefois l’établissement a backtesté ses performances sur les différents profils sur la base de l’allocation investie du 01/01/2010 au 30/09/2024.
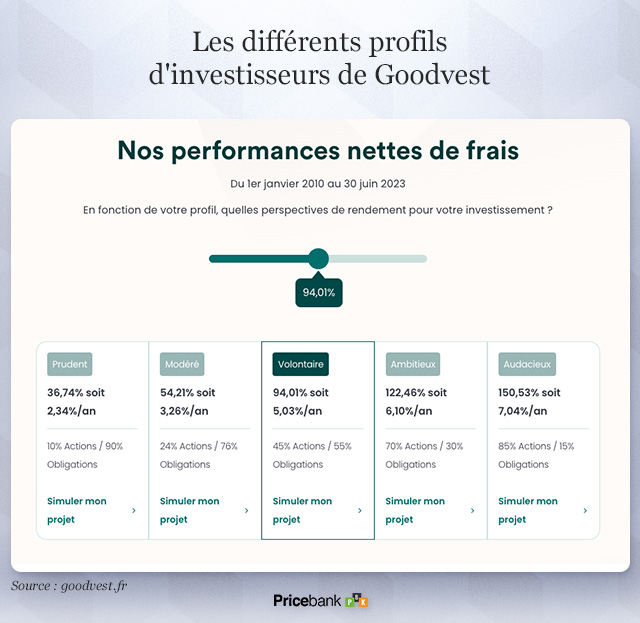
Goodvest a su harmoniser les frais de son assurance vie Goodvie avec les meilleurs et ne facture aucuns frais sur les versements. Les frais de gestion annuels se décomposent en trois parties :
- 0,60% pour l'assureur Generali,
- 0,90% pour Goodvest
- 0,20% à 0,40% pour les gérants de fonds. Goodvest privilégie des fonds "clean share" sans commission de rétrocession, garantissant une sélection dans l'intérêt des épargnants.
Au final, ces frais s'élèvent à 1,90% max. par an, justifiés, en partie, par la qualité de la sélection de fonds par Goodvest, qui privilégie les fonds à dimension socialement responsable. Goodvest a notamment choisi des fonds tels que Lyxor MSCI Water ESG, Mirova Insertion Emploi Dynamique, Lyxor MSCI Disruptive Technology ESG Filtered (DR) UCITS ETF.
Bien que Goodvest soit une entreprise récente, elle reçoit déjà d'excellents avis, notamment pour la qualité de son service client accessible avec possibilité de prendre un rendez-vous téléphonique, de chatter en ligne, d'appeler ou d'envoyer un mail. L'ouverture de compte sur Goodvest est intuitive et rapide et l’espace client permet d’effectuer des versements, des retraits, de consulter votre contrat etc.
Gestion pilotée Goodvest (8 thématiques et 5 profils) En profiter !
Quels fonds choisir au sein de son contrat assurance vie ?
Pour optimiser la performance de votre assurance-vie, il est conseillé de diversifier vos investissements. Ces choix sont accessibles en gestion libre pour les investisseurs autonomes ou en gestion pilotée pour ceux souhaitant déléguer, selon leur profil et horizon d’investissement.
Il est possible d'investir dans divers actifs :
- Fonds euros : c'est le support d’investissement par défaut principalement composé d’obligations qui garantit le capital investi et offre un rendement annuel variable.
- Unités de compte monétaires : elles présentent une faible volatilité, un risque très réduit et un potentiel de rendement qui redevient attractif depuis la hausse des taux d’intérêt.
- Unités de compte obligataires : elles se composent de dettes des États et d'entreprises. On distingue les obligations d'entreprises solides, qualifiées "investment grade" (IG), et celles de sociétés moins solvables, qualifiées "High Yield".
- Unités de compte actions : elles représentent une part dans un fonds investie principalement en actions, sans garantie du capital. Ces fonds peuvent cibler une région, un secteur d’activité ou des entreprises de différentes tailles ("larges caps" ou "small caps")
- Unités de compte diversifiées : ces fonds combinent actions et obligations, ajustées en fonction des conditions du marché par leurs gérants.
- Unités de compte immobilières : elles investissent dans des propriétés résidentielles, de bureaux ou commerciales. Il est conseillé de diversifier parmi plusieurs SCPI, OPCI, SCI.
- Titres vifs : cela permet de détenir directement dans son contrat des actions cotées en bourse contrairement aux unités de compte qui représentent une part dans un fonds collectif. Vous êtes actionnaires de ces titres tout en bénéficiant du cadre fiscal de l’assurance vie.
À retenir : Les Unités de Compte rassemblent divers supports d'investissement, tels que les actions (titres vifs), les OPVCM et les ETFs. Certains contrats offrent également des solutions d'investissement dans l’immobilier à travers SCI, OPCI et SCPI. La mode est aussi aux produits structurés qui combinent souvent une protection partielle du capital, mais qui peuvent présenter des risques et des frais élevés.
Pour minimiser le risque, une diversification des actifs et une répartition sur plusieurs supports sont recommandées. Il est crucial de choisir un contrat d'assurance vie offrant un large éventail d'Unités de Compte, ce qui n'est pas le cas pour tous les contrats. Les assurances vie en architecture ouverte offrent un choix d’unités de compte issues de diverses sociétés de gestion.
Aux fonds gérés activement et chèrement par des sociétés de gestion (entre 1,5% et 2,5% /an) préférez-y les ETFs. Ces ETFs (trackers) répliquent un indice, un marché, avec des frais réduits d'environ 0,25% par an. Inflation ou pas inflation, cette gestion passive permet de surperformer la majorité des fonds actifs sur le long terme.
En synthèse, il est possible et recommandé de vous construire votre propre allocation d’actifs en combinant au mieux fonds en euros et les unités de compte. Il est primordial de se montrer très sélectif et de ne s’intéresser qu’aux assurances vie sans droits d’entrée avec peu de frais de gestion et un large choix d’ETFs !
Comparer les meilleurs contrats d'assurances vie !
Quels sont les meilleurs ETFs au sein d’une assurance vie ?
Pourquoi choisir un ETF ?
Pour une diversification en gestion passive, il existe de nombreux ETFs sur le marché. Bien que ces investissements puissent présenter une volatilité accrue, ces ETFs ont des frais de gestion réduits, les rendant attrayants sur le long terme. Un simple ETF World peut être une option recommandée pour une diversification simple et efficiente.
Comprendre la terminologie des ETFs
Ne partez pas en courant en découvrant les noms des ETFs ! Tâchons d’en savoir plus avec l’un des plus importants ETFs "iShares Core MSCI World UCITS ETF USD (Acc) IE00B4L5Y983" :
|
ETF
|
Signification
iShares Core MSCI World DR UCITS ETF (Acc) IE00B4L5Y983
|
|
iShares
|
Nom de la société de gestion émetteur de l’ETF
|
|
Core
|
Core correspond à un type d’ETF
|
|
MSCI WORLD
|
Nom de l'indice de référence répliqué par l’ETF.
|
|
(DR)
|
DR pour "Direct Replication » soit une réplication physique et non synthétique.
|
|
UCITS ETF
|
L'ETF respecte le cadre réglementaire UCITS.
|
|
Acc ou C
|
C pour "Accumulating" : les dividendes sont capitalisés.
|
|
Dist. ou D
|
D pour « Distributing" : les dividendes sont distribués.
|
|
IE00B4L5Y983
|
Code ISIN (International Securities Identification Number).
Code unique qui identifie un titre financier
IE indique que le titre est enregistré en Ireland
|
Quelles possibilités permettent les ETFs ?
La sélection des meilleurs ETFs (Exchange Traded Funds) pour une assurance vie dépend de votre horizon d'investissement, votre appétence au risque, vos objectifs financiers mais aussi de la situation macroéconomique actuelle.
À titre indicatif, voici quelques ETFs largement reconnus parmi les investisseurs :
- ETF sur indices boursiers tel ETF du S&P 500 (comme le SPDR S&P 500 ETF) ou le MSCI World.
- ETF sectoriel comme un ETF sur la technologie ou la santé.
- ETF sur les marchés émergents ciblant les marchés à croissance rapide mais potentiellement plus risqués. Par exemple, un ETF MSCI Emerging Markets.
- ETF sur les obligations permettant de diversifier et réduire le risque tel un ETF sur les obligations d'État des pays développés ou sur les obligations d'entreprises.
- ETF sur les matières premières comme des ETFs sur l'or ou d'autres matières premières pour une diversification complémentaire.
- ETF thématique qui se concentre sur des investissements spécifiques comme la transition énergétique, la technologie, l’IA, la santé, etc.
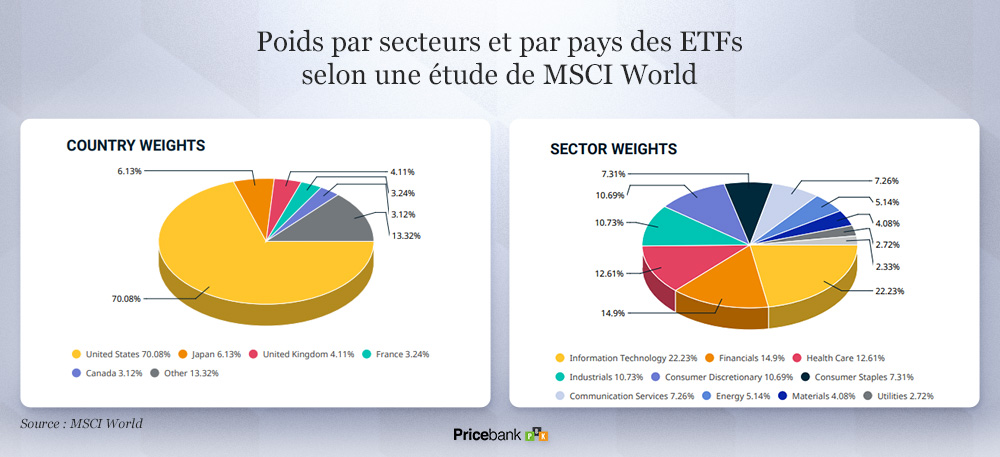
Plus globalement, les ETFs offrent ainsi une exposition facile aux différents marchés boursiers avec en prime des frais réduits de 0,25% en moyenne. La performance d’un tracker MSCI World peut atteindre en moyenne plus de 8% par an et permet d’investir dans des entreprises mondiales (Apple, Microsoft, Google, Tesla, Amazon, Apple, LVMH, Kering.…). Au sein de cet ETF World, la France est représentée à hauteur de 3,26% contre 69,7% pour les États-Unis ou encore 6,21% le Japon !
+700 supports sur lesquels investir (ETF, private equity, actions, SCPI...) Découvrir Linxea !
8 règles d’or pour diversifier ses investissements en assurance vie ?
La diversification de vos avoirs, de vos placements et plus globalement de votre patrimoine est essentielle. En assurance vie, il sera ainsi recommandé de respecter ces 8 étapes suivantes :
- Définissez clairement votre objectif et fixez-y une échéance afin de donner du sens à votre épargne et d’entrevoir l’horizon de placement idéal.
- Soyez prévoyant : souscrire à plusieurs contrats auprès de différents assureurs. La garantie de l'État français couvre les pertes liées à la faillite de l'assureur jusqu'à 70 000 € par assuré et par compagnie d’assurance. Plusieurs contrats offrent l'opportunité d'évaluer personnellement la qualité du contrat dans le temps (performance, gestion, service client…)
- Répartition entre fonds en euros et UC : en fonction de votre profil de risque, déterminez la proportion de votre investissement à allouer aux fonds en euros (plus sécurisés) et aux UC (plus risqués).
- Diversifiez les Classes d’Actifs : optez pour des unités de compte diversifiées et si possible les plus décorrélées entre elles. Inutile d’investir dans 30 unités de compte si la moitié sont des ETFs World mais il est recommandé de ne pas limiter vos investissements à un seul pays (la France par exemple) ou un seul secteur (les banques ou le luxe autre exemple). Certains contrats d'assurance-vie proposent des UC investies dans les obligations, l’immobilier, ou même les matières premières.
- Inspirez-vous : consultez les allocations types proposées par certains courtiers ou établissements bancaires et investissez dans des ETFs permettant diversité, simplicité et frais de gestions contenus.
- Rééquilibrage régulier : les marchés évoluent, ce qui peut modifier la répartition de votre portefeuille. Réévaluez et réajustez votre allocation au moins une fois par an.
- Gestion pilotée : si vous n’y connaissez rien et que la finance ne vous intéresse absolument pas, envisagez alors une gestion pilotée ….mais une gestion pilotée performante.
- Informez-vous un minimum : les conditions de marché, les innovations financières et les environnements réglementaires évoluent. Restez informé et envisagez de suivre des formations ou de consulter des experts pour peaufiner votre stratégie.
À retenir : une allocation adaptée au profil de l'investisseur doit être aussi cruciale que le choix d’un contrat d'assurance-vie sans frais sur versement et aux frais de gestion contenus (moins de 0,7%). Les assurances-vie de qualité offrent justement ces possibilités de diversification à frais compétitifs.
Quelle est la fiscalité de l’assurance vie ?
Tant que vous ne sortez pas d’argent de votre assurance vie, vous n’aurez aucune taxation. Seuls les intérêts annuels des fonds en euros sont assujettis aux prélèvements sociaux de 17,2% chaque année. Ensuite, lors d'un retrait éventuel, seuls les intérêts et les plus-values subissent une taxation, et non le capital.
Fiscalité de l'assurance vie en cas de rachat selon ancienneté et date des versements :
| Ancienneté du contrat |
Si versements effectués avant le 27/09/2017 |
Si versements effectués après le 27/09/2017 |
| Avant 4 ans |
- Soit : 52,2% (35% (PFL) + 17,2% (PS))
- Soit : l'impôt sur le revenu (+17,2% (PS))
|
- Soit : 30% (12,8% (PFU) + 17,2% (PS))
- Soit : l'impôt sur le revenu (+17,2% (PS))
|
| Entre 4 et 8 ans |
- Soit : 32,2% (15% (PFL) + 17,2% (PS))
- Soit : l'impôt sur le revenu (+17,2% (PS))
|
| Après 8 ans |
Important : Après 8 ans de contrat, vous disposez d'un abattement fiscal annuel de :
- Personne seule : 4 600€
- Couple marié ou pacsé : 9 200€
|
- Soit : 24,7% (7,5% (PFL) + 17,2% (PS))
- Soit : l'impôt sur le revenu (+17,2% (PS))
|
- Pour les 1ers 150 000€ : 24,7% (7,5% (PFL) + 17,2% (PS))
- Au-delà de 150 000€ : 30% (12,8% (PFU) + 17,2% (PS))
- Soit : l'impôt sur le revenu (+17,2% (PS))
|
Découvrez comment récupérer l'épargne au décès de l'assuré ?
L’assurance vie permet des rachats partiels ou un rachat total à tout moment, mais la fiscalité diffère selon l’âge de votre contrat et la date à laquelle vous avez effectué vos différents versements. Il faut noter que pour les contrats de plus de 8 ans, un abattement de 4.600 euros pour une personne seule et 9.200 euros pour un couple est appliqué chaque année sur les rachats quelle que soit la situation ou la date des versements :
- Pour les versements antérieurs au 27 septembre 2017, vos gains seront soumis à l’Impôt sur le Revenu sans abattement ou sur option au Prélèvement Forfaitaire Libératoire de 35% (contrat de moins de 4 ans) et 15% (contrat entre 4 et 8 ans). Au-delà de 8 ans de détention, 7,5% sur les intérêts seront prélevés après abattement. A cela, s’y ajoutent toujours les prélèvements sociaux de 17,2%.
- Pour les versements postérieurs au 27 septembre 2017, un prélèvement forfaitaire unique est instauré : les gains des rachats effectués sur des contrats de moins de huit ans seront taxés à 12,80 % (PFU) plus 17,2 % de prélèvements sociaux, soit 30 % au total. Pour les contrats de plus de huit ans, la fiscalité est de 7,50 % jusqu'à 150 000 € d'encours et 12,80 % au-delà (après abattement ).
Découvrez en détail tout la fiscalité de l’assurance vie (en cas de vie et au décès)
Quel risque sur une assurance vie ?
Lorsque vous souhaitez investir dans une unité de compte (UC), vous devez prendre connaissance du Document d'Informations Clés de l'Investisseur (DIC) relatif à cette UC. Dans ce formulaire (imbuvable) un indicateur SRRI (Synthetic Risk and Reward Indicator) mesure le niveau de risque du fonds sur une échelle allant de 1 à 7.
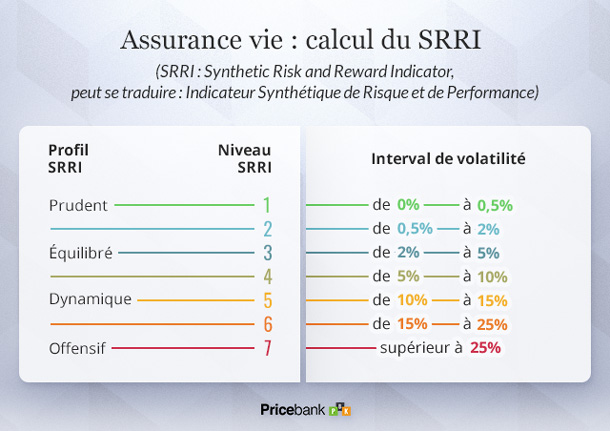
Le SRRI mesure la volatilité du fonds en intégrant le risque de marché du produit et le risque de crédit. Le niveau 1 présente le niveau potentiel de risque et de performance le plus faible, bien qu'il ne soit pas exempt de risque. Le niveau 7 est le niveau le plus élevé et concerne les fonds présentant le plus de risque :
- SRRI 1 : volatilité ≤ 0,50 %.
- SRRI 2 : volatilité < 2 %
- SRRI 3 : volatilité < 5 %
- SRRI 4 : volatilité < 10 %
- SRRI 5 : volatilité < 15 %.
- SRRI 6 : volatilité < 25 %.
- SRRI 7 : volatilité > 25 %.
Pour un SRRI 4, la volatilité est inférieure à 10%. Pour un capital investi de 10 000 €, on peut s'attendre à ce que votre investissement fluctue entre 10% de 10 000 € soit 1 000 €. Par conséquent, pour un SRRI 4 et un capital initial de 10 000 €, la valeur de l'investissement pourrait évoluer entre 9 000 € et 11 000 € en fonction des conditions du marché.
À retenir : Typiquement, les fonds axés sur les actions sont généralement les plus risqués alors que les fonds monétaires sont habituellement classés SRRI-1. Un SRRI élevé suggère un rendement potentiellement plus élevé. Pour réduire ce risque, les investissements diversifiés et sur le long terme sont vivement recommandés.
Quelles sont les assurances vie à éviter ?
Méfiance envers les assurances vie des banques et assureurs physiques
Sans un minimum de recherche personnelle, il est rare de se voir proposer les meilleurs contrats ! Les contrats des banques traditionnelles sont souvent les plus souscrits mais malheureusement ce sont très généralement les moins performants pour les raisons suivantes :
- Des frais d'entrée souvent supérieurs à 1%,
- Un choix limité de fonds comportant des frais élevés et au final peu performants,
- Une quasi inexistance d’ETFs (pas assez rémunérateurs pour la banque).
- Des conseils approximatifs et tronqués par des objectifs commerciaux de plus en plus forts.
- Une gestion trop chronophage au fil du temps qui ne permet pas une gestion à distance de son contrat.
Du côté des banques en ligne, leurs assurances vie présentent l’avantage de la gratuité des frais sur versement et d’arbitrage avec un choix d’ETFs, de fonds immobiliers et titres vifs qu’on ne trouve guère chez les banques physiques. Toutefois, la gestion pilotée est un ton en-dessous en privilégiant des fonds en gestion active aux frais élevés et donc à la performance relative. Pour ceux qui ne veulent pas multiplier les intermédiaires financiers, les contrats de Fortuneo, Boursobank, Monabanq et Hello bank peuvent offrir une alternative intéressante et pratique au quotidien.
Depuis la mise en place de la loi PACTE en 2019, il est théoriquement possible de transférer une assurance-vie d'un courtier à un autre ou d'une banque à une autre, si l'assureur du contrat est identique. Cette volonté pertinente sur le papier permettrait ainsi de conserver l'avantage fiscal du contrat initial. Dans les faits, armez-vous de patience pour obtenir un transfert sans heurts ! Par conséquent, prenez date sur les meilleurs contrats dès le début.
Meilleures assurance vie pour tous les projets & profils : Palmarès Pricebank en 2026
Quelles sont les meilleurs contrats assurance vie quel que soit votre profil ? Si une assurance vie se choisit en fonction de plusieurs critères propres au contrat et en fonction de vos objectifs et attentes personnelles, Pricebank relève 4 contrats en mesure de satisfaire la très grande majorité d’entre vous.
|
Contrat & assureur
|
Avantages en 2026 |
En savoir plus
|
|
3 contrats "tout terrain"
|
|
Linxea Spirit 2
Assuré par Spirica
|
- Fonds euros Objectif Climat : 3,26% net* en 2025
- Fonds euros Nouvelle Génération : 3,08% net* en 2025
- 1000 UC dont 80 ETF, 400 titres vifs et 42 SCPI et SCI
- 2 gestions pilotées (Otéa Capital ou Yomoni)
- 0% de frais de versement
|
Découvrir |
|
Lucya Cardif
Assuré par BNP Paribas Cardif
|
- Fonds Euro Privates Strategies : 2,75% net* en 2025
- Fonds général : 2,75% net* en 2025
- 2300 UC dont 67 ETF, 1000 OPCVM, 380 titres vifs, SCPI,
- 1 gestion pilotée
- 0% de frais de versement
|
Découvrir |
|
Placement Direct
Assuré par SwissLife
|
- Fonds euros : 1,90 à 3,45% net* en 2025 (selon UC)
- 1300 UC dont 300 titres vifs, 57 ETF
- 1 gestion pilotée
- 0% de frais de versement
|
Découvrir |
|
1 contrat 100% en gestion pilotée
|
|
Yomoni Vie
Assuré par Suravenir
|
- 10 profils en gestion pilotée
- 1300 UC
- 0% de frais de versement
|
Découvrir |
|
*Rendement fonds euros 2025 servi en 2026 (net de frais de gestion)
|
Les meilleures assurances vie se distinguent par la richesse des supports proposés, leur tarification et performance ainsi que leur grande souplesse de gestion au quotidien. Il est essentiel de choisir un contrat adapté à vos objectifs financiers et à votre profil de risque. N'oubliez pas que l'assurance vie reste un pilier de l'épargne en France, alliant avantages fiscaux et potentiel de croissance à long terme. Pricebank reste à votre écoute.

 Avec une assurance vie trop chargée en frais, votre effort d'épargne n'est pas récompensé. Dans l'exemple ci-dessus, vous perdez plus de 31.000 euros, comparé à un contrat optimisé !
 En synthèse :