
Système de retraite par répartition : une crise de confiance anxiogène
Symbole d’un modèle social en perte de vitesse, la retraite cristallise les angoisses des Français, partagés entre sentiment d’impréparation et peur d’un avenir incertain. Dans un contexte instable, l’opinion des Français est largement pessimiste. Selon la quatrième édition du Baromètre Assurances de BPCE L’Observatoire, seuls 12 % des Français perçoivent l’avenir comme une source d’espoir, contre 84 % qui y voient des « craintes ». Près d’un Français sur deux (49 %) se sent mal protégé, avec des préoccupations majeures autour de l’insécurité (49 %) et de l’instabilité politique et sociale (36 %). Ce climat influence directement les comportements : l’épargne doit être avant tout « protégée et sûre » pour 51 % des épargnants.
Le système de retraite n’échappe pas à cette défiance. Près de huit sondés sur dix (78 %) se disent inquiets concernant l’avenir des retraites. Dans un sondage mené par Yomoni et publié en octobre, 63 % des Français déclarent ne pas avoir confiance dans le système par répartition. Tom Demaison, Directeur de la Communication chez Yomoni, constate que « La confiance dans le système de retraite par répartition s’effrite à vitesse grand V. Alors que les politiques se demandent "si" la retraite par capitalisation est une option ; les Français semblent plutôt demander "quand" ce système sera institutionnalisé. » Seuls 31 % des répondants font confiance aux systèmes actuels pour financer leur retraite, contre 35 % un an plus tôt. La retraite n’est plus perçue comme un droit acquis, mais comme un « projet de vie à construire activement ».
La capitalisation : une adhésion majoritaire en marche
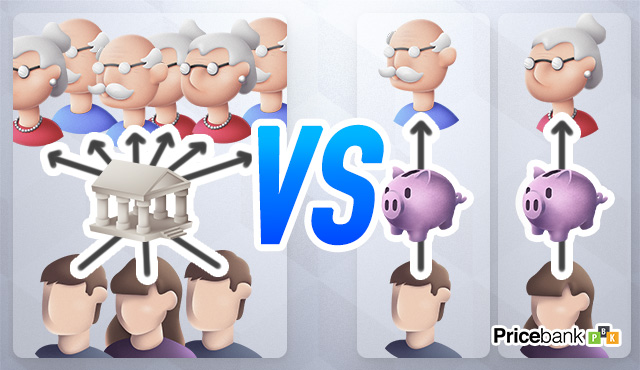
Devant l’essoufflement du système par répartition (baisse du nombre d'actifs qui cotisent pour financer les pensions des retraités toujours plus nombreux), les Français tournent la page. La capitalisation s’impose comme une alternative crédible, portée par une génération décidée à reprendre le contrôle. Ainsi, plus d’un Français sur deux (53 %) est favorable à l’introduction de la capitalisation pour financer les retraites. Une autre étude révèle que 50 % des Français seraient favorables à une part de capitalisation dans le système, marquant une « véritable bascule culturelle ».
Le modèle plébiscité ? Un système mixte. Dans le baromètre BPCE, 42 % des Français se déclarent favorables à un dispositif incorporant une dose de capitalisation s’ajoutant à la répartition existante. 11 % envisagent même un financement par capitalisation uniquement. D’ailleurs, le sentiment d’insécurité pousse les Français à l’action. La proportion d’épargnants pour la retraite atteint 56 %, soit une hausse de 8 points en un an.
Cette tendance explose chez les 25-34 ans : 62 % épargnent déjà pour leur retraite, une « hausse spectaculaire de 16 points en un an ». Leurs motivations ? Vivre correctement (40 %) et rester indépendant financièrement (32 %). L’autonomie devient la norme : 48 % des Français privilégient les solutions individuelles, contre 37 % pour les dispositifs collectifs. 71 % estiment qu’une retraite « supérieure grâce à des revenus passifs » est l’idéal.
Le modèle mixte : promesses et limites
Le modèle mixte de retraite suscite un double enjeu : il promet des rendements supérieurs grâce à la capitalisation tout en confrontant les épargnants et les institutions à des contraintes financières et réglementaires complexes. L’argument majeur : le rendement réel des placements financiers est historiquement supérieur au taux de croissance économique. Sur la période 1950-2015, l’écart atteignait en moyenne 2,68 % pour un ensemble de 16 pays. Un fonds de capitalisation pourrait aussi renforcer les fonds propres des entreprises françaises et financer la réindustrialisation.
Malgré une adhésion qui gagne en popularité, la transition promet d’être « ardue ». Les spécialistes insistent : la capitalisation ne peut être qu’une solution partielle et n’éviterait pas un « arbitrage douloureux » entre diminution des pensions, recul de l’âge de départ, ou augmentation des cotisations. Bertrand Martinot, économiste et spécialiste français de la question du chômage, des politiques de l’emploi et du dialogue social, suggère d’accélérer la baisse des cotisations par répartition, par exemple en sous-indexant temporairement les pensions par rapport à l’inflation. Le Comité de suivi des retraites (CSR) relève que le recours accru à la capitalisation ne peut pas constituer une réponse à court terme au déséquilibre et pourrait même « détourner des ressources du financement des régimes ».
Pour rappel, la capitalisation implique une prise de risque : les marchés financiers ou immobiliers fluctuent, avec un risque de perte en capital. Ce serait donc paradoxal de couvrir le risque vieillesse en prenant un risque financier. La gouvernance d’un fonds obligatoire pose aussi question. Des craintes existent quant à une possible implication de l’État, rappelant que le Fonds de réserve pour les retraites a été utilisé en 2010 pour financer la dette sociale. L’Unsa Retraités craint que la recherche de rendement conduise à « rogner sur les salaires, la qualité de vie au travail, voire sur la sécurité et les investissements ».
Face à cette défiance institutionnelle, l’épargne individuelle apparaît comme un levier de liberté. La réussite repose sur trois piliers : diversification des placements, régularité des versements, et temps. Dans l’attente d’une institutionnalisation, le Plan d’Épargne Retraite (PER), distribué par certaines banques en ligne comme Boursobank, Monabanq, Fortuneo, ou des courtiers en ligne tels que Linxea ou Placement-direct.fr est une solution à privilégier pour les Français soucieux de leur retraite.




