Dans un environnement économique incertain, les épargnants recherchent plus que jamais le bon équilibre entre sécurité et rendement. Avec son assurance vie Garance Épargne, la mutuelle Garance met en avant un fonds en euros parmi les plus performants du marché. Accessible dès 50 euros, sans frais d’entrée et régulièrement salué par la presse spécialisée, ce contrat gagne en popularité. Peut-il pour autant rivaliser avec les meilleures assurances vie du moment ? Notre analyse complète sur Garance Épargne.
Garance est une mutuelle indépendante, spécialisée dans l'épargne, la prévoyance et la retraite. Créée en 1986 sous le nom MNRA, elle compte aujourd'hui près de 247 000 clients, pour plus de 320 000 contrats en portefeuille et plus de 5 milliards d’euros d’encours sous gestion.
Historiquement orientée vers les travailleurs indépendants, la mutuelle s’adresse désormais à l’ensemble des épargnants. À ce jour, Garance commercialise deux assurances vie multisupport (Garance Épargne et Garance Épargne Enfant), deux PER (Garance Sérénité et Garance Vivacité), ainsi que quatre contrats de prévoyance (capital décès, obsèques, etc.)
Les solutions d’épargne Garance sont reconnues pour offrir des rendements solides : le fonds en euros affiche ainsi 3,50 % en 2025 sur Garance Épargne, tandis que celui du PER Garance Vivacité atteint même 4,50 %. La sélection des supports intègre par ailleurs des critères ESG, dans une logique de performance durable.
Mutuelle indépendante, Garance met en avant un modèle centré sur l’intérêt de ses adhérents. Elle est agréée par l’ACPR, et sa filiale Garance Retraite dispose du statut de FRPS, garantissant un cadre réglementaire robuste.
Bon à savoir : en 2025, Garance Épargne a été distinguée à plusieurs reprises par la presse spécialisée, notamment par Le Revenu, Les Dossiers de l’Épargne, Mieux Vivre Votre Argent et Le Particulier.
Quels sont les frais et les versements chez Garance Épargne ?
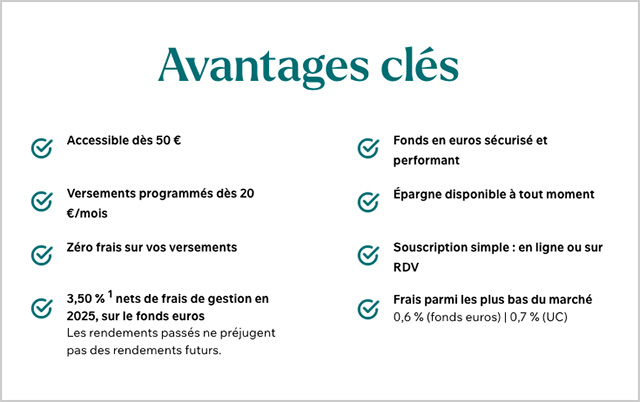
Garance Épargne est accessible dès 50 € de versement initial. Le contrat peut être ensuite alimenté par des versements libres de 50 € ou des versements programmés dès 20 € par mois.
Côté frais, Garance Épargne figure parmi les plus attractives du marché :
Frais sur versement : 0 % ;
Frais d’arbitrage : 0 € ;
Frais de gestion fonds en euros : 0,60 % ;
Frais de gestion des unités de compte (UC) : 0,70 % ;
Frais de gestion pilotée : 0,1 % sur les UC (Hors profil Sécurité).
La suppression des frais sur versement depuis le 1er janvier 2026 corrige ce qui était le principal défaut de ce contrat. Les frais de gestion restent également inférieurs à ceux des banques traditionnelles, y compris en ligne (0,75 % chez Fortuneo et Boursobank), contribuant à optimiser le rendement de votre épargne sur le long terme.
Garance offreactuellementjusqu’à 1 000 € pour toute souscription à son contrat d’assurance vie Garance Épargne, avec un versement initial minimum de 5 000 €, réalisée entre le 1er avril et le 31 août 2026. Cette prime est accessible sous conditions, en gestion libre, profilée ou sécurisée, selon les modalités définies par l’assureur.
Quel est le rendement du fonds en euros Garance Épargne ?
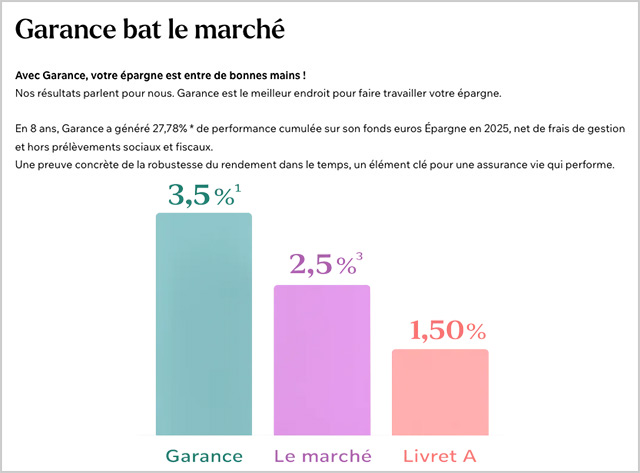
Avec un rendement net de 3,5 % en 2025 et une performance cumulée de +27,78 % sur 8 ans, le fonds en euros de Garance Épargne s’inscrit parmi les plus performants du marché, avec une régularité notable, particulièrement adaptée aux profils prudents.
Autre avantage notable : la possibilité d’y investir 100 % de son épargne sans minimum en unités de compte, une souplesse appréciable pour les personnes présentant une forte aversion au risque.
Rendements historiques du fonds en euros Garance Épargne* :
Année
Rendement moyen
d'une assurance vie
Rendement
Garance Épargne
2025
2,60 %
3,5 %
2024
2,60 %
3,5 %
2023
2,50 %
3,5 %
2022
2,00 %
2,8 %
2021
1,20 %
2,75 %
2020
1,30 %
2,75 %
2019
1,40 %
3,00 %
*Rendements du fonds euros ACTIF GENERAL GARANCE (net de frais de gestion, hors fiscalité et éventuel bonus).
À titre de comparaison, en épargnant 250 € par mois pendant 8 ans, un fonds en euros rémunéré à 3,5 % permettrait d’atteindre environ 27 670 €, contre 26 563 € avec un taux de 2,5 %, soit plus de 1 000 € d’écart.
À retenir : les fonds en euros affichent en moyenne des rendements compris entre 2,5 % et 3 %, quand Garance Épargne maintient 3,5 % sans contrainte d’unités de compte, un positionnement devenu rare sur le marché.
Garance Épargne : gestion libre ou gestion pilotée ?
Garance Épargne est une assurance vie multisupport proposant deux modes de gestion, adaptés aux objectifs de chaque épargnant :
Gestion libre : vous déterminez vous-même la répartition entre le fonds en euros à capital garanti et les unités de compte, plus risquées mais potentiellement plus performantes.
Gestion pilotée : l’allocation d’actifs est confiée à des experts, selon quatre profils (Prudent, Équilibré, Dynamique ou Audacieux).
Gestion libre Garance Épargne
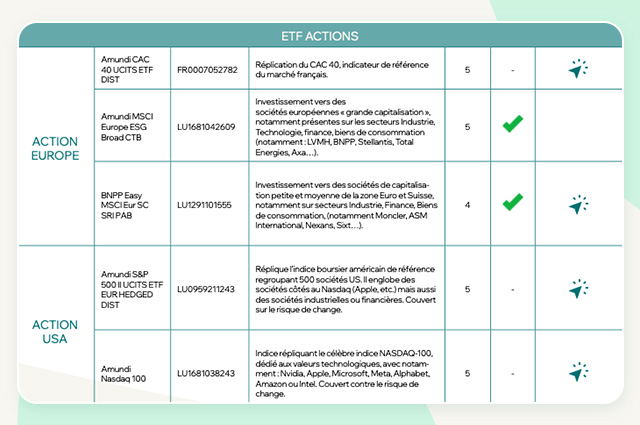
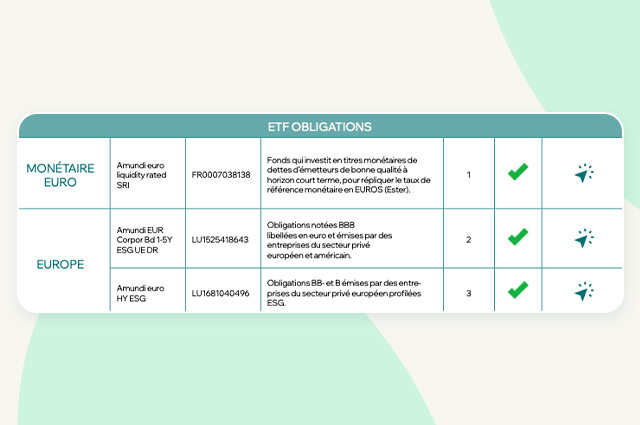
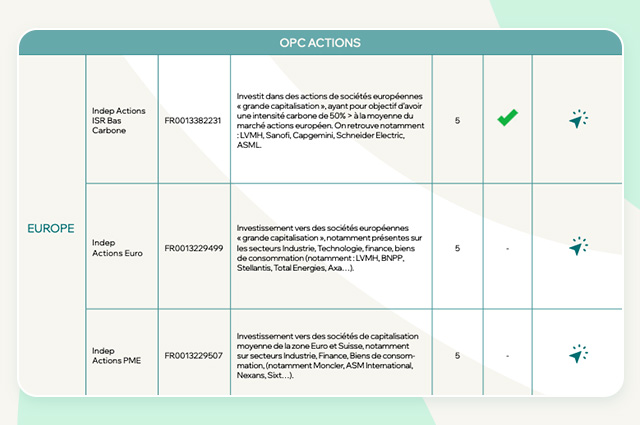
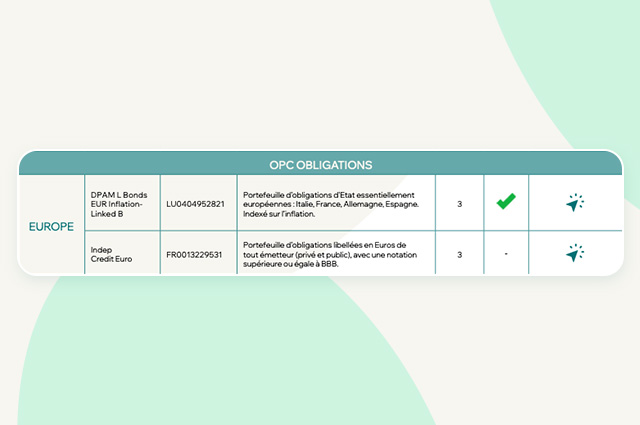
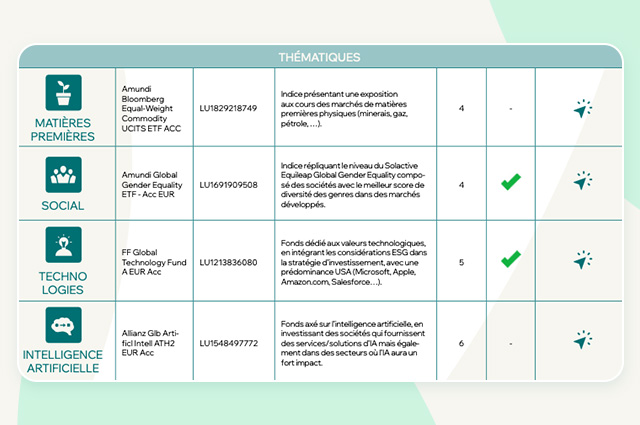
La gestion libre vous permet d’investir 100 % sur le fonds en euros ou de diversifier parmi les 49 unités de compte au catalogue, notamment :
9 ETF actions (Europe, États-Unis, monde et pays émergents) ;
2 FCPR ("Eiffel Infrastructures Vertes" et "Isatis Capital Vie & Retraite").
Les ETF (Exchange Traded Funds) sont des fonds indiciels cotés, dont la gestion passive vise à répliquer la performance d’un indice à moindre coût. En moyenne, ils affichent des frais jusqu’à huit fois inférieurs à ceux des fonds à gestion active (OPCVM, SICAV), pour des performances souvent comparables, voire supérieures.
Exemples d'ETF, fonds, SCPI présents au sein du contrat Garance Épargne :
Supports d’investissement
Type
Performances
au 30/04/2026
Amundi MSCI World II UCITS ETF DIST
(ISIN : FR0010315770)
ETF Monde
6,79 % en 2025
75,10 % sur 5 ans
Amundi S&P 500 II EUR HEDGED D
(ISIN : LU0959211243)
ETF USA
15,17 % en 2025
61,54 % sur 5 ans
Amundi Global Aggregate SRI Hedged
(ISIN : LU2439733507)
ETF Obligataire
2,31 % en 2025
-
BGF Sustainable Energy Fund A2 EUR
(ISIN : LU0171289902)
Fonds thématiques
(énergies renouvelables)
17,9 % en 2025
49,36 % sur 5 ans
SCPI IROKO ZEN
SCPI00004669
IMMOBILIER
SCPI
7,14 % en 2025
7 % sur 5 ans
Les ETF constituent un outil privilégié pour diversifier son épargne de manière simple et économique sur le long terme. Toutefois, attention, les performances passées ne préjugent pas des performances futures et le risque de perte en capital demeure.
À retenir : Avec son fonds en euros à 3,5 %, aucun droit d’entrée et un choix d’ETF, Garance Épargne présente de nombreux atouts pour faire fructifier votre épargne.
Gestion pilotée Garance Épargne
La gestion pilotée de Garance Épargne permet de déléguer la gestion du contrat à des experts selon son profil investisseur (Prudent, Équilibré, Dynamique ou Audacieux). En complément, Garance permet de personnaliser son allocation selon trois orientations de gestion : Active, Passive ou ESG (Environnementaux, Sociaux et Gouvernance).
Cette approche permet de construire une allocation adaptée aux objectifs et à l’horizon de placement de l’épargnant. Sans préjuger des performances futures, les rendements historiques sont à saluer, avec notamment une performance de 39,5 % sur 5 ans pour un profil Équilibre en gestion passive.
Performances cumulée de la gestion pilotée Garance Épargne sur 5 ans (2021-2025)*
Profil
PRUDENCE
EQUILIBRE
DYNAMISME
AUDACE
ACTIVE
27,1 %
31 %
36,7 %
49,6 %
ESG
24,8 %
31,3 %
37,9 %
39,9 %
PASSIVE
28,3 %
39,5 %
40,1 %
54,7 %
*Performance nette de frais de gestion du contrat, hors fiscalité.
Garance à vos côtés, au-delà de l'épargne
Au-delà de ses solutions d’épargne, Garance propose des services complémentaires appréciables. Parmi eux, Cagn’Up, une application de cashback permettant d’épargner grâce aux achats réalisés auprès d’enseignes partenaires. La mutuelle propose également des outils comme Papernest et Reevolt pour optimiser vos dépenses, ainsi que le programme Lily Facilite La Vie pour vous accompagner dans vos projets de vie. Un service dédié aux seniors, Skarlett, complète ce dispositif.
Comment souscrire au contrat Garance Épargne ?
La souscription s’effectue entièrement en ligne, via un parcours fluide avec signature électronique. Si vous souhaitez être accompagné, des conseillers sont disponibles par téléphone, par e-mail ou via messagerie. Il est également possible de planifier un rendez-vous directement depuis leur site internet pour être rappelé à votre convenance.
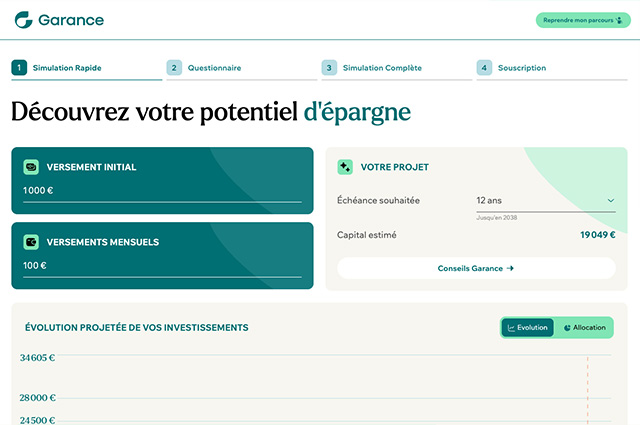
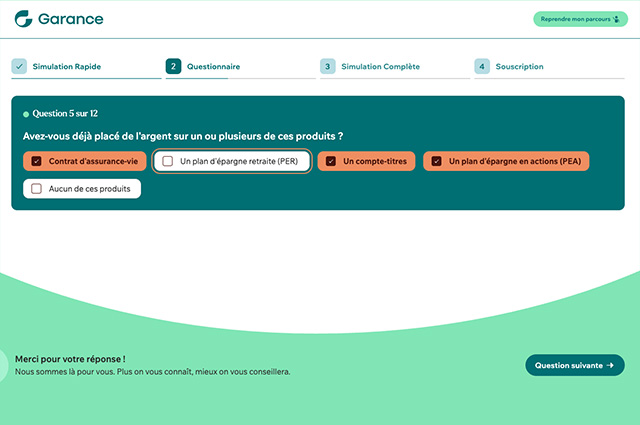
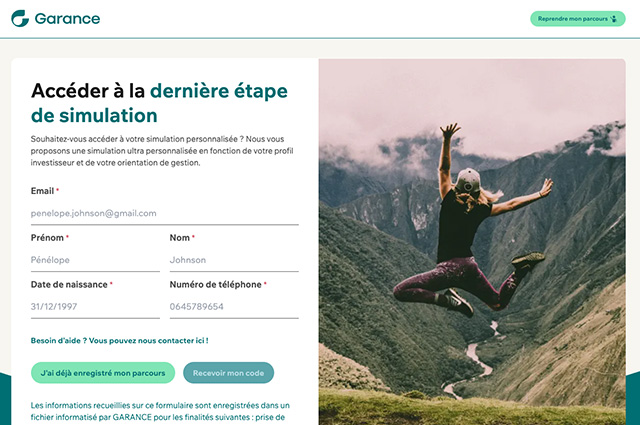
Le processus d’adhésion se déroule en plusieurs étapes :
Simulation du projet : une première estimation est réalisée en fonction de vos versements envisagés et de votre horizon d’investissement ;
Définition du profil investisseur : un questionnaire permet d’évaluer votre tolérance au risque ;
Proposition personnalisée : une simulation détaillée vous est présentée, adaptée à votre situation et à vos objectifs ;
Validation et signature : vous pouvez finaliser votre souscription en validant les documents contractuels directement en ligne.
Pour finaliser votre adhésion, plusieurs documents sont requis :
une pièce d’identité en cours de validité ;
un justificatif de domicile de moins de 3 mois ;
un relevé d’identité bancaire (RIB) ;
le cas échéant, un justificatif de l’origine des fonds.
Une fois votre dossier complet et validé par Garance, il ne vous reste plus qu’à attendre la confirmation pour accéder à votre espace client et suivre votre épargne.
Pour rappel : entre le 1er avril et le 31 août 2026, Garance propose une prime pouvant atteindre 1 000 € pour toute souscription au contrat d’assurance vie Garance Épargne, avec un versement initial minimum de 5 000 €, sous conditions et modalités complètes fixées par l’assureur.
Garance Épargne : comment gérer son contrat en ligne ?
Garance met à votre disposition un espace client en ligne, disponible 7j/7 24h/24, vous permettant de piloter l’ensemble de vos contrats en toute autonomie.
Depuis cette interface, vous pouvez notamment :
suivre la valeur de vos contrats d’assurance vie et de votre PER ;
réaliser des versements à tout moment ;
procéder à des arbitrages entre supports ;
effectuer des retraits partiels ou totaux selon vos besoins ;
mettre à jour vos informations personnelles ou demander des documents.
Pour rappel, les sommes investies en assurance vie restent disponibles à tout moment. Après 8 ans de détention, le contrat bénéficie d’une fiscalité allégée, avec un abattement annuel de 4 600 € (9 200 € pour un couple) sur les gains en cas de rachat. En cas de décès, les versements effectués avant 70 ans profitent d’un abattement de 152 500 € par bénéficiaire, hors droits de succession.
Garance Épargne : l'avis de la rédaction
Notre note sur Garance Épargne : 4,2 / 5
Dans un marché de l'assurance vie dominé aujourd'hui par des contrats en ligne très riches en unités de compte, mais souvent contraignants sur le fonds euros, Garance Épargne adopte une approche inverse : privilégier un rendement sécurisé compétitif, au prix d’un univers d’investissement plus resserré.
Porté par la performance solide et régulière de son fonds en euros (+27,78 % sur 8 ans, net de frais de gestion), Garance Épargne s’impose comme l’un des contrats les plus compétitifs en 2026. L’absence de frais sur versement et des frais de gestion contenus renforcent son positionnement, notamment pour les profils prudents en quête de rendement sans prise de risque excessive. La gestion pilotée constitue également une solution pertinente pour les épargnants souhaitant déléguer leur allocation.
Avantages
Inconvénients
Accessible dès 50 €
0 % de droits d’entrée
Frais de gestion contenus
Fonds en euros performant
49 UC dont ETF et fonds thématiques
Choix d'UC restreint
Si l’univers d’unités de compte reste plus restreint que chez certains contrats en ligne, la présence d’ETF à frais réduits, de fonds thématiques et de supports ESG permet de conserver une diversification cohérente.
Au final, Garance Épargne apparaît comme un contrat efficace pour sécuriser une partie de son épargne, surtout dans un environnement de taux encore incertain. Le contrat s’adresse en priorité aux épargnants prudents à modérés, recherchant un compromis entre rendement et sécurité, sans complexité. Il sera en revanche moins adapté aux investisseurs souhaitant construire une allocation très diversifiée en unités de compte. En synthèse, un contrat équilibré et efficient pour sécuriser ou constituer une épargne de long terme.
Ce contenu est en partenariat avec Garance. Les informations présentées sont fournies à titre purement informatif, et ne constituent en aucun cas un conseil en investissement personnalisé. L’utilisation des informations présentées dans cet article relève de la seule responsabilité du lecteur, sans que celle de Pricebank puisse être engagée. Les investissements comportent toujours un risque de perte en capital. Les performances passées ou les prévisions ne garantissent pas des performances futures.
1 commentaire sur "Garance Épargne en 2026 : une assurance vie performante ? Avis complet"
Client garance 25/05/2026 à 17h07
Contrat performant oui mais service client absent. Une fois le contrat souscrit pas la peine d'attendre de réponse à une question si vous les contacter. Très bizarre comme politique de fidélisation et de confiance dans la mutuelle
Réponse de 27/05/2026 à 10h17
Merci pour ce retour d'expérience précieux pour nos lecteurs. Les performances du contrat sont bien au rendez-vous, mais vous pointez un service client perfectible. Un constat courant chez des acteurs en ligne victimes de leur succès. Des renforts sont attendus pour mieux satisfaire et fidéliser leurs adhérents. Excellente journée à vous,







1 commentaire sur "Garance Épargne en 2026 : une assurance vie performante ? Avis complet"
Merci pour ce retour d'expérience précieux pour nos lecteurs. Les performances du contrat sont bien au rendez-vous, mais vous pointez un service client perfectible. Un constat courant chez des acteurs en ligne victimes de leur succès. Des renforts sont attendus pour mieux satisfaire et fidéliser leurs adhérents. Excellente journée à vous,