Tableau d'amortissement d'un crédit : Guide pratique complet

Tableau d'amortissement d'un crédit : Guide pratique complet

Banques en ligne

Rédigé par Guillaume ROUSSELOT

Publié le 25 Septembre 2025

Le tableau d’amortissement, aussi appelé échéancier de prêt, est un document obligatoire que la banque doit remettre à l’emprunteur lors de la souscription d’un crédit immobilier ou d'un prêt à la consommation. Fort pratique, ce tableau offre une vue détaillée de ses remboursements et du coût du financement : dès lors, comment fonctionne-t-il ? Comment l'obtenir ? Quels sont les principaux types d’amortissement ? Comment ce simple document peut-il vous aider à optimiser vos finances personnelles ? Explications.

tableau-amortissement

Qu'est-ce qu'un tableau d'amortissement ?

L'échéancier de votre prêt

Un tableau d’amortissement est l’échéancier détaillé d’un crédit, qui présente clairement toutes les mensualités prévues au contrat. Ce document permet de suivre, mois après mois, les sommes qu'il va falloir rembourser à l'établissement prêteur.

Pour chaque échéance, généralement mensuelle, le tableau d'amortissement indique la part de capital remboursé, les intérêts payés, l’éventuelle prime d’assurance emprunteur, ainsi que le capital restant à devoir à la banque.

Conformément à l’article L312-8 du Code de la consommation, l'établissement de crédit doit obligatoirement joindre ce tableau d'amortissement à l’offre de prêt lorsque le crédit est à taux fixe. Pour un prêt à taux variable, il est remplacé par une notice explicative.

Cas particulier : l’échéancier provisoire

Lorsqu’il s’agit d’un prêt pour financer des travaux ou la construction d’un logement, la date de déblocage des fonds n’est pas connue à l’avance. Dans ce cas, la banque fournit un tableau d’amortissement provisoire avec un échéancier indicatif. Le tableau définitif sera communiqué une fois l’intégralité des fonds débloqués.

Outils Pricebank : Calculez votre crédit avec nos calculatrices en ligne.

Comment décrypter son tableau d'amortissement ?

Savoir lire un tableau d'amortissement

La présentation d’un tableau d’amortissement diffère d’une banque à l’autre, mais on y retrouve toujours les caractéristiques principales de votre crédit, à savoir :

  • Montant emprunté : le capital initial mis à disposition,
  • Taux d’intérêt et durée du crédit : les conditions qui déterminent le coût et la durée du financement,
  • Numéro et date d’échéance : le calendrier précis des prélèvements,
  • Mensualité : le montant total à régler à chaque échéance,
  • Capital remboursé (ou principal) : la part de capital amorti à chaque mensualité,
  • Intérêts payés : la part liée au coût du financement,
  • Assurance : la prime d’assurance emprunteur associée éventuellement à l’échéance,
  • Capital restant dû (CRD) : le capital qu’il reste à rembourser après chaque échéance,
  • Coût total du crédit (avec ou sans assurance) : la somme finale payée sur toute la durée du financement.
Tableau d'amortissement d'un prêt : Exemple 

Exemple d'un tableau d'amortissement

Bon à savoir : pour votre crédit immobilier, vous pouvez réaliser des économies en optant pour une délégation d'assurance emprunteur, en remplacement du contrat de groupe proposé par la banque.

Pourquoi paie-t-on les intérêts surtout au début d’un prêt ?

Dans un prêt immobilier ou crédit à la consommation, la banque calcule les intérêts sur le capital restant dû : au début de remboursement, les intérêts représentent ainsi une part importante de la mensualité, puis cette proportion diminue progressivement au fil des échéances.

Par exemple, pour le prêt ci-dessus de 200 000 euros sur 20 ans à 3,5 %, la première mensualité est de 1216,59 euros, dont 583,33 euros d'intérêts et 576,59 euros de capital. En fin de prêt, les intérêts tombent autour d'une dizaine d'euros, tandis que le capital monte à plus de 1140 euros, représentant ainsi la quasi totalité de l'échéance.

Bref, plus les mois avancent, plus la part de capital remboursée augmente, tandis que celle des intérêts diminue jusqu’à représenter une faible part de la mensualité. Voilà pourquoi il est fréquent d'entendre que l'on paie une grande partie de ses intérêts en début de prêt, et qu’il peut être intéressant de moduler à la hausse ses mensualités dès les premières années afin de réduire le coût de votre crédit.

En savoir plus : Les 5 leviers pour optimiser votre crédit immobilier en cours ?

Comprendre les différents types d’amortissement 

L’amortissement d’un prêt désigne la façon dont le capital est remboursé au fil du temps. Voici les quatre principaux types d'amortissement :

  • Amortissement progressif : illustré par le tableau précédent, c’est le mode d’amortissement le plus courant. Ici, les mensualités restent identiques tout au long du prêt, mais la part de capital augmente progressivement, tandis que la part des intérêts diminue de façon dégressive.
  • Amortissement constant : la part du capital est identique à chaque échéance, avec une diminution progressive des intérêts. Vos mensualités sont ainsi plus élevées au début qu’en fin de prêt.
  • Amortissement « in fine » : le capital emprunté est remboursé en une seule fois à la fin du prêt (échéance finale). Pendant toute la durée du prêt, l’emprunteur ne paie que les intérêts et, le cas échéant, l’assurance. Ce mode d’amortissement est généralement choisi lorsqu’une somme d’argent permet le remboursement au terme du prêt (épargne, vente d’un bien, donation, etc.).
  • Amortissement à paliers : les mensualités s’adaptent selon les besoins ou projets de l’emprunteur. Ce mécanisme permet d’adapter les remboursements aux échéances d’un autre prêt (prêt à taux zéro, prêt employeur), d’anticiper une augmentation future des revenus des emprunteurs, ou d’optimiser un investissement locatif en prévision d’une hausse des revenus locatifs.

Comment obtenir son tableau d'amortissement ?

La banque vous transmet le tableau d’amortissement dans votre offre de prêt. Parfois, il peut également être consulté en ligne depuis l’espace client ou l’application bancaire. Si vous ne l’avez pas, l’établissement de crédit doit vous le fournir sur simple demande. 

Depuis le 1er octobre 2016, le tableau d'amortissement d’un crédit immobilier est intégré à la Fiche d’Information Standardisée Européenne (FISE), remise avec l’offre de prêt afin de faciliter la comparaison entre plusieurs offres concurrentes. Conformément à l’article R313-4 du Code de la consommation, cette FISE regroupe toutes les caractéristiques du prêt (montant, durée, type de taux, garanties, frais, conditions de remboursement anticipé, droits et obligations de l’emprunteur, etc.) et inclut un tableau d’amortissement ou un échéancier indicatif.

Pour les prêts à taux variable, la banque n’est pas tenue de remettre un tableau d’amortissement : elle doit en revanche fournir une notice explicative et un document illustrant l’impact d’une variation de taux sur les mensualités, la durée et le coût total du crédit.

Bon à savoir : toute modification sur un prêt entraîne l’édition d’un avenant et d’un nouveau tableau d’amortissement. C’est le cas par exemple lors d’une modulation d’échéance, un remboursement anticipé partiel ou une renégociation de taux.

Comment générer un tableau d'amortissement ?

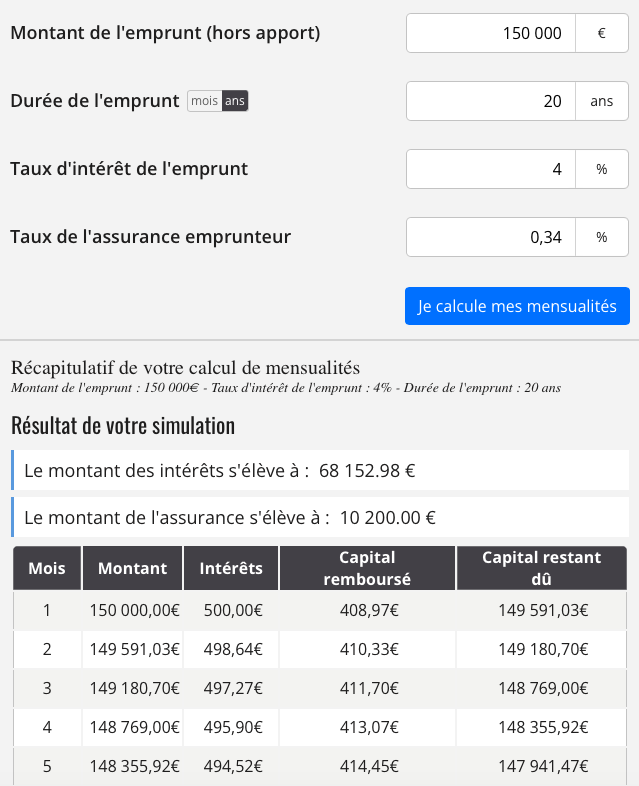
Si la banque se doit de vous remettre votre tableau d’amortissement, le simulateur gratuit Pricebank permet de générer vous-même, en quelques secondes votre échéancier de prêt en saisissant les quatre informations suivantes :

  • le montant emprunté,
  • la durée du prêt,
  • le taux d’intérêt appliqué au crédit,
  • le taux de l’assurance emprunteur.
Calculatrice Pricebank pour obtenir un échéancier de prêt :

tableau-amortissement-exemple

En savoir plus : Acheter un bien immobilier ? Le guide complet

Pourquoi conserver son tableau d'amortissement ?

Le tableau d’amortissement est un document à conserver précieusement, car il peut être utile et nécessaire dans de nombreuses situations : 

1. Mieux anticiper l'avenir : le tableau d'amortissement permet de prévoir son budget, de visualiser vos remboursements futurs et le coût total de votre prêt. C’est aussi un outil de référence pour préparer vos projets de vie. Par exemple, si votre retraite est prévue en 2040 mais que votre prêt s’achève en 2050, une modulation de vos échéances ou un remboursement anticipé partiel permettra de réduire la durée initiale du crédit, vous libérant de cette charge une fois à la retraite.

2. Remboursement anticipé et/ou rachat de crédit : le tableau d'amortissement aide à calculer le capital restant à devoir à la banque et les éventuelles indemnités de remboursement anticipé (IRA). Dans le cadre d’un rachat de crédit, il fournit à la nouvelle banque toutes les données nécessaires pour évaluer si l’opération est avantageuse, notamment lorsque les taux sont à la baisse.

3. Modification du prêt (avenant) : pour étudier l’intérêt d’une modulation d’échéance, d’une renégociation de taux ou d’un remboursement partiel anticipé, le tableau d’amortissement associé à notre outil Opti’Crédit, permet d’estimer instantanément les économies réalisables (réduction du coût du crédit, de la durée ou des mensualités).

4. Nouvelle demande de prêt : la banque examine vos crédits en cours à partir de vos tableaux d’amortissement afin de calculer votre taux d’endettement et d’évaluer votre capacité d’emprunt.

5. Dossier de surendettement : bien moins joyeux, lors d’un dépôt de dossier auprès de la commission de la Banque de France, les tableaux d’amortissement sont obligatoires pour analyser objectivement la situation financière et la capacité de remboursement de la personne surendettée.

En résumé, le tableau d’amortissement est un outil essentiel pour comprendre et piloter son crédit : que vous soyez en train de comparer des offres de financement, de préparer un rachat de crédit ou de suivre vos remboursements, il vous permet d’avoir une vision très précise de votre emprunt. Nous restons à votre disposition en commentaire, mais surtout... n'oubliez pas qu’un crédit vous engage et doit être remboursé. Vérifiez vos capacités de remboursement avant de vous engager !

1 commentaire sur "Tableau d'amortissement d'un crédit : Guide pratique complet"

Ariane Konan 28/01/2023 à 12h38
J'ai été satisfaite des réponses que j'ai pu avoir. Merci bien
Réponse de 29/01/2023 à 17h10

Bonjour et merci de votre commentaire Ariane.

L'équipe Pricebank reste à votre écoute pour optimiser vos crédits, vos finances, votre patrimoine. A très bientôt


Laisser un commentaire

Pseudo :
Commentaire :

Cet article vous a-t-il été utile ?
Logo Freedom24
Freedom24

Logo Fortuneo
Fortuneo
Offre promotionnelle
jusqu'à
260 € offerts

Logo Monabanq
Monabanq
Offre promotionnelle
jusqu'à
280 € offerts

Logo Hello bank!
Hello bank!
Offre promotionnelle
jusqu'à
330 € offerts

Logo LCL
LCL
Offre promotionnelle80 € offerts
Pour poursuivre votre navigation :