Les nouveaux services sur crypto-actifs autorisés pour Caceis
La filiale de Crédit Agricole et Santander, spécialisée dans les services aux investisseurs institutionnels et sociétés de gestion, a obtenu l’agrément MiCA, comme le confirme le site de l’Autorité des marchés financiers (AMF). En tant qu’établissement de crédit, Caceis Bank a été autorisée par l’ACPR, après avis de l’AMF, à fournir des services liés aux crypto-actifs selon la procédure de notification définie par l’article 60 du règlement européen 2023/1114 sur les marchés de crypto-actifs.
Cet agrément, délivré le 23 juin sous le numéro N2025 001, autorise la banque à exercer dans toute l’Union européenne les activités suivantes :
- conservation et gestion de crypto-actifs pour ses clients ;
- réception et transmission d’ordres sur crypto-actifs ;
- services de transfert de crypto-actifs.
Avec cette validation, CACEIS devient un nouvel acteur français à décrocher une licence MiCA, après Deblock et GOin, et au même moment que Bitstack. Surtout, la filiale du Crédit Agricole est la première banque reconnue comme Prestataire de Services sur crypto-actifs (PSCA) à disposer de ce passeport européen en France après avoir obtenu en 2023 l’enregistrement pour prestataire de service sur actifs numériques (PSAN). Jusqu’ici, seule SG Forge consacrée aux crypto-actifs s’était illustrée avec un enregistrement en tant que PSAN, mais CACEIS marque une étape importante en ouvrant la voie aux établissements bancaires.
Le Crédit Agricole en pointe dans la transformation des marchés financiers
La banque CACEIS est déjà active dans l’écosystème blockchain : depuis octobre 2024, elle enregistre les souscriptions des investisseurs dans les fonds tokenisés de Spiko, pour lesquels elle assure les fonctions de dépositaire et conservateur. À ce jour, le fonds euro atteint 228 millions d’euros d’encours, tandis que le fonds en dollars représente 113 millions de dollars.
En parallèle, la banque a annoncé en janvier dernier sa participation à des expérimentations autour d’une monnaie numérique de banque centrale (MNBC) en Europe, notamment via le réseau DL3S, une blockchain développée par la Banque de France et IBM sur la technologie HyperLedger Fabric. Cette nouvelle étape conforte la position de CACEIS dans la finance crypto-régulée, comme le confie dans le communiqué Laurent Majchrzak, Responsable Groupe des Actifs digitaux à CACEIS :
« Nous sommes fiers d’avoir obtenu l’agrément MiCA. Nous confortons ainsi notre position de tiers de confiance dans l’accompagnement de la transformation des marchés financiers. En offrant à notre clientèle la possibilité d’investir, au sein d’un même portefeuille, dans des instruments financiers traditionnels comme dans des crypto-actifs, nous enrichissons la proposition de valeur de CACEIS. »
Un sésame accessible jusqu’en juin 2026
Selon les informations compilées par le site de l’Autorité européenne des marchés financiers (ESMA), Caceis est le 44e acteur à décrocher l’agrément Mica en Europe. Les Pays-Bas ont accordé 15 licences et l’Allemagne 13. Suivent loin derrière Malte 5, la France 4 et le Luxembourg 3. L’écart entre les pays s’explique par la possibilité pour les sociétés d’avoir leur licence par le biais du régulateur européen de leur choix depuis janvier 2025. Par exemple, la plateforme crypto américaine Kraken est passée par la Banque centrale d’Irlande alors que le courtier en ligne devenu banque Trade Republic a eu son sésame auprès du régulateur allemand (Bafin). Coinbase a choisi le Luxembourg, Crypto.com Malte, Bitpanda l’Autriche et Robinhood la Lituanie.
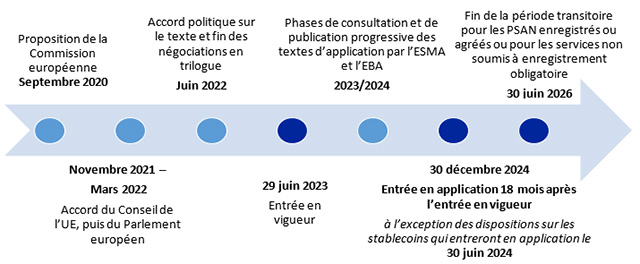
Le suspense demeure pour les mastodontes des cryptomonnaies Binance et KuCoin qui n’ont pas encore sauté le pas. Les sociétés ont encore une année (juin 2026) pour obtenir l’agrément MiCA qui implique nombre de règles comme des obligations de bonne conduite, de gouvernance et de gestion des conflits d’intérêts sans oublier les exigences de fonds propres et la prévention des abus de marché afin de contrevenir à des comportements néfastes comme “les manquements d’initiés, la divulgation d’informations privilégiées et les manipulations de marchés".
Quelles sont les opportunités du règlement MiCA pour les banques françaises ?
Comme CACEIS Bank, d’autres banques françaises pourraient solliciter et obtenir l’agrément MiCA. Les arguments incitatifs sont les suivants :
- Un cadre réglementaire clair : MiCA harmonise les règles au niveau européen, réduisant l’incertitude juridique pour les banques ;
- Un avantage concurrentiel de la conformité : Les banques, déjà soumises à des standards élevés (AML/CFT, KYC, gouvernance), ont un chemin plus court pour obtenir l’agrément ;
- Une réputation et une confiance renforcées : Les clients particuliers et institutionnels ont plus de confiance envers des banques réglementées que des acteurs purement crypto ;
- Un accès au marché européen : Une licence MiCA permet d’opérer dans toute l’UE, renforçant la capacité des banques françaises à élargir leur offre crypto ;
- Une capacité d’investissement : Ressources financières et techniques importantes pour intégrer de nouveaux services crypto (custody, brokerage, tokenisation).
D’un autre côté, les acteurs bancaires doivent se méfier sur plusieurs points :
- Une complexité de mise en œuvre et des coûts d’adaptation : La mise en conformité MiCA implique des investissements importants (systèmes IT, cybersécurité, reporting) ;
- Une agilité moindre : Les structures bancaires traditionnelles sont souvent moins rapides que les startups crypto pour lancer de nouveaux services ;
- Un manque de culture crypto : Cette limite peut nourrir le risque de sous-estimer les spécificités techniques et réglementaires du marché crypto ;
- Une cannibalisation potentielle : Les services crypto pourraient concurrencer les produits financiers traditionnels des banques.
Si des banques comme CACEIS Bank se lancent, c’est que des opportunités sont réelles :
- L’activation de nouveaux relais de croissance : Custody, trading, émission et gestion d’actifs tokenisés, services pour institutionnels ;
- Le fait de prendre la main sur la consolidation du marché : Beaucoup de PSAN ne réussiront pas à obtenir l’agrément MiCA, créant des opportunités d’acquisition ou de prise de parts de marché ;
- Le positionnement en tant que tiers de confiance : Les banques peuvent se positionner comme partenaires privilégiés des entreprises et investisseurs souhaitant une exposition régulée aux crypto-actifs ;
- La création de synergies avec la finance traditionnelle : Tokenisation des actifs financiers, intégration blockchain et paiement instantané ;
- Être moteur dans l’innovation et la diversification : Possibilité de développer des produits hybrides (crypto + finance traditionnelle).
Là encore, les banques ne doivent pas sous-estimer certaines menaces pour percer sur ce segment du marché financier :
- Concurrence européenne et internationale : Acteurs étrangers plus rapides à obtenir l’agrément MiCA pourraient capter une part significative du marché ;
- Évolution rapide de la technologie : MiCA pourrait vite devenir obsolète face à l’innovation crypto et DeFi (finance décentralisée) ;
- Risque réputationnel : En cas de faillite ou piratage d’un service crypto, les banques pourraient être associées à la perte de fonds ;
- Pression réglementaire croissante : Risque que MiCA soit complété par d’autres exigences (AML renforcé, pilotage ESMA) augmentant les coûts de conformité;
- Marges limitées : Concurrence des plateformes crypto natives qui opèrent avec des coûts moindres.
Le Crédit Agricole choisit donc de prendre la vague, mais aussi le contre-pied de l’ancien directeur général de Crédit Agricole SA Philippe Brassac qui avait prédit en 2021 un bitcoin à 0 dollar en… avril 2025.