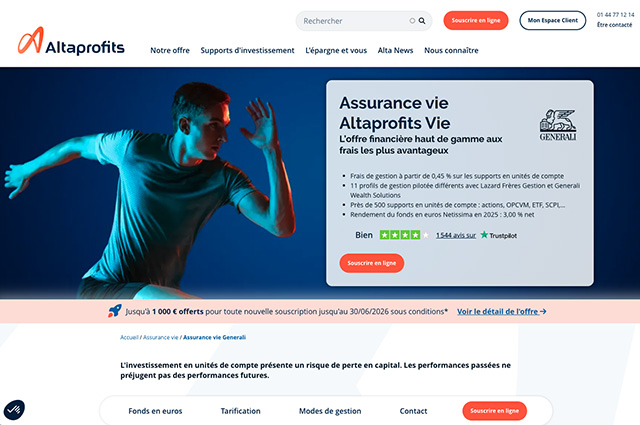
Sans frais d'entrée ni d'arbitrage, un fonds euros Netissima à 3 % net de frais de gestion en 2025 et près de 500 supports d'investissement en gestion libre, Altaprofits Vie s'impose comme l'un des contrats les plus compétitifs à ce jour. Assuré par Generali et distribué par Altaprofits depuis 2000, le contrat tient-il encore la distance dans un marché 2026 ultra-concurrentiel ? Tour d'horizon complet.
Altaprofits Vie en bref
Distributeur
Altaprofits
Assureur
Generali Vie
Versement minimum
300 €
Versements programmés minimum
Dès 50 €/mois
Frais d’entrée / arbitrage
0 %
Frais de gestion UC
0,45 % à 0,60 %/an selon encours
+0,10 % sur actions en direct
+0,30 % gestion pilotée
Gestion libre
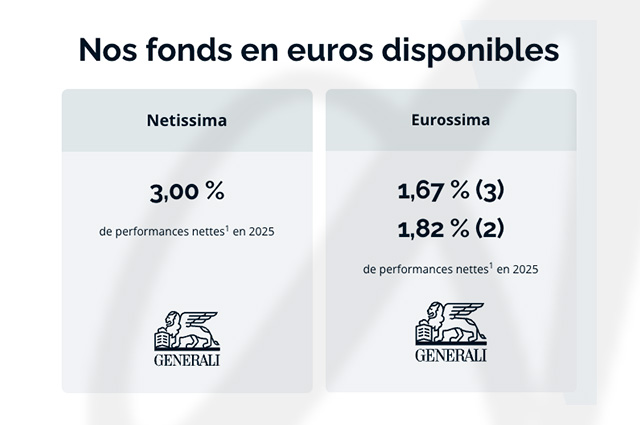
2 fonds en euros, dont Netissima (3 % net en 2025)*
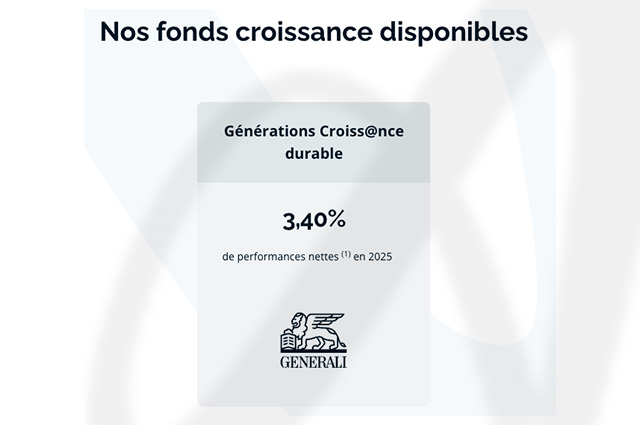
1 fonds Générations Croiss@nce Durable (3,4 % net en 2025)*
*Performance des fonds en euros et fonds Générations Croiss@nce Durable, nette de frais de gestion, hors prélèvements sociaux et fiscaux. Les rendements passés ne préjugent pas des rendements futurs et ne sont pas constants dans le temps.
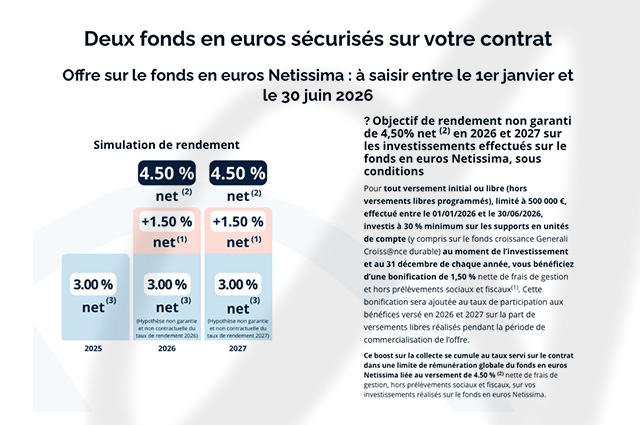
Bonus de rendement jusqu'au 31 décembre 2026 : +1,50 % net de bonus de rendement sur le fonds euros Netissima pour 2026 et 2027 (sous réserve de 30 % minimum en unités de compte).
Qui est Altaprofits ?
Il y a plus de 25 ans, souscrire une assurance vie en ligne relevait de l'exploit.
Fondé en 1999, Altaprofits est l'un des premiers courtiers français à avoir façonné l'épargne en ligne telle qu'on la connaît aujourd'hui : première assurance vie digitale sans frais d'entrée en 2000 avec Altaprofits Vie, première gestion pilotée en ligne en 2006 avec Lazard Frères Gestion, premier contrat avec des actions en direct via Titres@Vie en 2011, premier PER en 2020 avec Titres@PER, suivi d’une offre de SCPI en direct et d’une gamme de private equity en 2023.
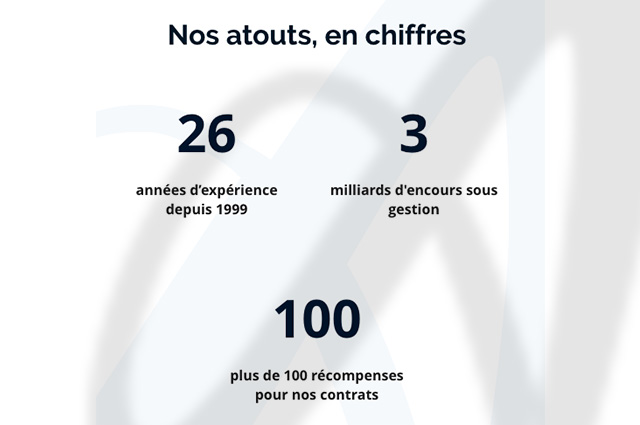
Intégré au groupe Generali France en janvier 2020, Altaprofits conserve son indépendance en proposant les offres de plusieurs assureurs (Generali, Swiss Life, Suravenir). Enregistrée à l'Orias en qualité de courtier (COA) et de conseiller en investissements financiers (CIF), activité agréée par l'AMF, la société compte aujourd'hui 67 collaborateurs, plus de 55 000 contrats gérés et 3 milliards d'euros d'encours, avec des conseillers joignables en semaine de 9h à 18h.
Altaprofits Vie : versements et gestion du contrat
Altaprofits Vie s'ouvre dès 300 €.Les versements libres ponctuels démarrent au même seuil, tandis que les versements programmés sont possibles à partir de 50 €/mois, 150 €/trimestre, 300 €/semestre ou 600 €/an.
Au sein du contrat, deux modes de gestion sont proposés :
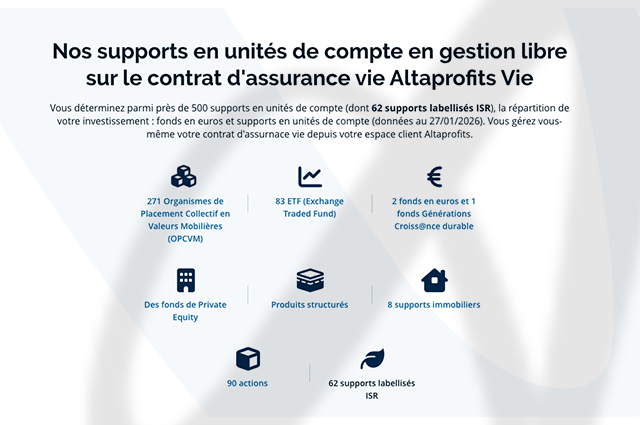
Gestion libre : vous construisez votre allocation sur mesure depuis un univers d'investissement qui va bien au-delà du catalogue standard. Deux fonds euros (Netissima et Eurossima), un fonds eurocroissance Générations Croiss@nce Durable (3,40 % en 2025) et près de 500 supports en unités de compte (UC) : 83 ETF, 90 titres vifs, 8 supports immobiliers (SCPI, SCI, OPCI), 62 fonds labellisés ISR, 2 produits structurés et 5 fonds de private equity, des classes d'actifs longtemps réservées à la gestion de fortune.
Gestion pilotée : vous déléguez la gestion du contrat à l'assureur, sur les conseils de Lazard Frères Gestion ou Generali Wealth Solutions, selon trois profils (prudent, équilibré, dynamique) et 11 allocations adaptées à votre sensibilité au risque et votre horizon d'investissement, pour seulement 0,30 %/an supplémentaires de frais de mandat, le tout accessible dès 300 € d'encours.
Bon à savoir : en gestion libre, deux supports sont courtisés des épargnants français : le fonds euros Netissima pour la sécurité et un ETF MSCI World pour la performance actions. Le reste des UC vient enrichir l'allocation selon le profil de l'épargnant.
Les frais du contrat Altaprofits Vie
Contrairement à 95 % des contrats concurrents, Altaprofits Vie se distingue par une architecture tarifaire transparente : zéro frais à l'entrée, sur les versements, les rachats ou les arbitrages. Dans un contrat classique, des frais d'entrée de 2 à 3 % amputent le capital investi avant même qu'il ait eu le temps de travailler.
Les frais de gestion s'élèvent pour les fonds euros à 0,75 % par an (compris dans le rendement exprimé net de frais de gestion), et à 0,60 % pour les unités de compte, ramenés à 0,45 % dès 300 000 € d’encours : parmi les plus compétitifs du marché pour les patrimoines significatifs. Depuis le 1er juillet 2026, l'intégration des ETF (Trackers) s’effectue désormais sans surcoût tarifaire, contre +0,10 %/an pour les actions en direct et +0,30 % en gestion pilotée.
Frais Altaprofits Vie comparé à un contrat standard (depuis 1er juillet 2026) :
Frais du contrat
Altaprofits Vie
Banque de réseau
Frais d'entrée & arbitrage
0 %
2 à 3 %
Frais d'arbitrage
0 %
0,5 à 1 %
Frais de gestion fonds euros
0,75 %/an
0,85 à 1 %/an
Frais de gestion UC
0,60 %/an
(0,45 % dès 300 K€ d'encours)
0,90 à 1,10 %/an
Frais de gestion suppl.
ETF/actions
+0,10 %/an sur titres vifs
(0 % sur ETF)
Frais de transaction
(inv./desinv.)
Frais de gestion suppl.
en gestion pilotée
+0,30 %/an
+0,30 à +0,6 %/an
Ce que les frais coûtent vraiment dans le temps
Exprimés en pourcentage, les frais passent souvent inaperçus au yeux des épargnants. Pourtant, leur impact peut être considérable sur 20 ou 30 ans. Si les rendements des fonds euros sont toujours annoncés nets de frais, facilitant la comparaison, c'est plus opaque sur les unités de compte.
Avec Altaprofits Vie, un investisseur en ETF supportera 0,80 %/an tout compris pour un contrat de moins de 300 000 € (0,60 % + 0,20 % en moyenne de frais internes de l’ETF), contre 2,50 % par an avec un contrat standard auprès d'une banque physique (1 % pour le contrat + 1,5 % fonds gestion active), auxquels s'ajoutent des droits d'entrée souvent supérieurs à 1 %. Dans notre exemple ci-dessous, Altaprofits Vie permet ainsi d’économiser plus de 67 000 € sur 30 ans d'épargne, soit l'équivalent de 18,6 ans de versements.
Impact des frais sur le capital final entre Altaprofits Vie et contrat standard* :
Profil d'épargne
Altaprofits Vie
Contrat standard
100 €/mois sur 10 ans
~15 664 €
(écart : +1 464 €)
~14 200 €
200 €/mois sur 20 ans
~83 340 €
(écart : +14 840 €)
~68 500 €
300 €/mois sur 30 ans
~254 530 €
(écart : +67 030 €)
~187 500 €
*Hypothèses : 100 % UC à 6 %/an brut. Pour Altaprofits Vie : 0,80 %/an tout compris, 0 % frais d'entrée. Pour contrat standard : 2,50 %/an + 1 % droits d’entrée. Simulation à titre informatif. Les performances passées ne préjugent pas des performances futures.
Le fonds euros : Netissima, Eurossima et bonus de rendement
Altaprofits Vie propose deux fonds euros à capital garanti. Eurossima étant historiquement moins performant, privilégiez Netissima, qui a servi 3 % net de frais de gestion en 2025 (hors prélèvements sociaux et fiscaux), le positionnant dans le premier quartile du marché, avec possibilité d'y investir jusqu'à 100 % sans condition d'UC.
Mieux encore, Altaprofits offre une bonification de +1,50 % sur Netissima pour 2026 et 2027, soit jusqu'à 4,50 % net. Ce bonus de rendement s'applique aux versements initiaux ou libres effectués avant le 31 décembre 2026 (plafond : 500 000 €), sous réserve d'investir au moins 30 % en UC et de maintenir ce seuil au 31 décembre 2026 pour percevoir le bonus 2026, puis au 31 décembre 2027 pour le bonus 2027.
Le fonds Générations Croiss@nce Durable occupe quant à lui une place à part : avec une allocation diversifiée plus dynamique, il garantit 80 % du capital à l'échéance (de 8 à 30 ans au choix du client). Avant l'échéance, le capital reste disponible, mais sans garantie.
À retenir : le taux de 4,50 % sur Netissima constitue un objectif, non une garantie. Il dépend du rendement du fonds euros en 2026 et 2027. Ce bonus mérite votre attention si les 30 % minimum exigés en UC correspondent à votre profil de risque.
Altaprofits Vie : un catalogue complet de 500 unités de compte
En gestion libre, Altaprofits Vie donne accès à près de 500 supports, répartis entre six grandes familles d'actifs : trackers indiciels (ETF), titres vifs (actions), OPCVM dont fonds ISR, immobilier papier (SCPI, SCI, OPCI), produits structurés et private equity, de quoi construire une allocation diversifiée sans sortir de l'enveloppe fiscale de l'assurance vie.
Les 6 familles de supports en gestion libre sur Altaprofits Vie
Accès au non-coté. Peu liquide, horizon long, vigilance sur les frais. Réservé aux profils avertis.
Blackstone Crédit Privé Europe, GF Lumyna PE World,
GF Infrastructures Durables, ISATIS Capital Vie & Retraite, GF LUMYNA Private Debt Fund.
2 Produits structurés
Rendement cible et risque encadrés à l'avance, selon l'évolution d'un indice.
Selon les émissions en cours disponibles.
(Taux Fixe Callable Juin 2026, Alta Rendement 3)
L'univers d’investissement proposé permet de construire un portefeuille diversifié : parfois, 3 ou 4 supports suffisent. Bonne nouvelle supplémentaire : en 2026, Altaprofits prend en charge la taxe sur les transactions financières (TTF) de 0,40 % sur les titres vifs, une économie non négligeable pour l'investisseur.
Trois exemples d'allocation selon votre profil(1) :
Astuce 2026 : combiner un ETF MSCI World avec le fonds euros Netissima, boosté à 4,5 % sous conditions, offre l'un des meilleurs rapports coût/risque/performance du marché, en seulement deux supports(1).
(1)Les allocations et astuces Pricebank sont fournies à titre indicatif uniquement. Elles ne constituent pas un conseil en investissement et n'engagent ni la rédaction ni la responsabilité d'Altaprofits. L’investissement sur les supports en unités de compte supporte un risque de perte en capital. Avant d’investir, il est recommandé d’établir son profil investisseur.
Gestion pilotée : l'expertise Lazard et Generali à la manœuvre
Pour les épargnants qui préfèrent déléguer, Altaprofits Vie confie la gestion du contrat à l'assureur Generali Vie sur les conseils de Lazard Frères Gestion (profils 1 à 9 et Carte Blanche) et Generali Wealth Solutions (Patrimoine et Conviction). Accessible également dès 300 €, la gestion pilotée génère un surcoût de 0,30 %/an par rapport à la gestion libre, soit 0,90 %/an, contre 1,10 à 1,60 % constatés en banque de réseau, hors frais d'UC.
Les performances de la gestion pilotée Altaprofits Vie sur 3 ans
Mandat
2025
Performance annualisée 3 ans
Profil prudent 1
+2,30 %
+2,82 %
Profil prudent 2
+2,70 %
+3,27 %
Profil prudent 3
+3,00 %
+3,66 %
Profil équilibré 4
+3,40 %
+4,13 %
Profil équilibré 5
+3,70 %
+4,58 %
Profil équilibré 6
+4,10 %
+5,05 %
Profil dynamique 7
+4,60 %
+5,59 %
Profil dynamique 8
+5,20 %
+6,12 %
Profil dynamique 9
+5,70 %
+6,59 %
Carte Blanche
+4,30 %
+3,88 %
Patrimoine
+3,28 %
+5,42 %
Conviction
+5,85 %
+8,81 %
Investir comporte un risque de perte en capital. Les performances passées ne présagent pas des performances futures.
Le profil Conviction affiche une performance annualisée de 8,81 % sur 3 ans avec le risque le plus élevé des 12 allocations (SRI 5). À l'inverse, le profil 1 peine à égaler Netissima à 3 %, quand le profil 2 le dépasse tout juste : pour un profil prudent, le fonds euros en gestion libre s'avère ainsi plus rationnel qu'une gestion déléguée qui n'offre ni garantie en capital ni avantage sur les frais.
Alors, gestion libre ou gestion pilotée ? La gestion pilotée évite de vendre au mauvais moment ou de surréagir émotionnellement à une correction. Si vous n'avez ni le temps ni les connaissances, optez pour la gestion pilotée. Sinon deux ou trois ETF bien diversifiés en gestion libre peuvent faire aussi bien pour moins cher.
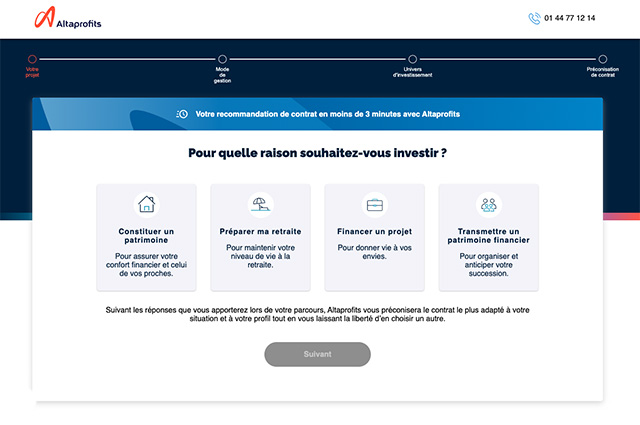
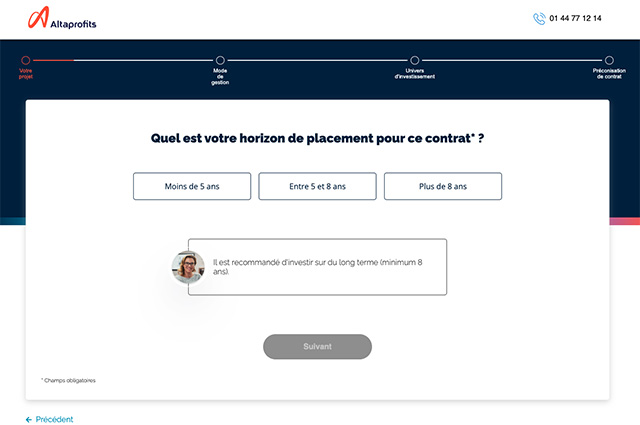
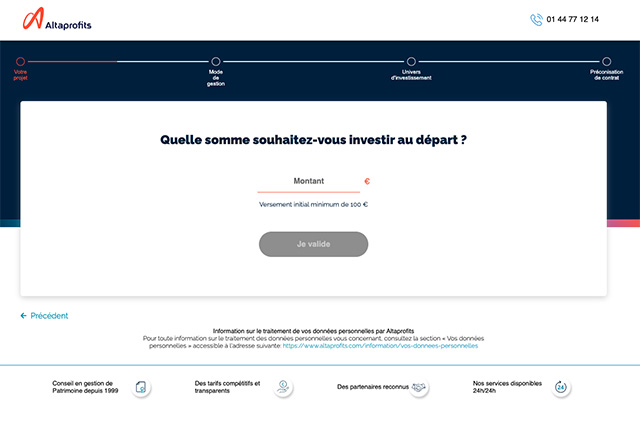
Vos objectifs : vous définissez vos besoins d’épargne (constituer un patrimoine, préparer votre retraite, financer un projet ou transmettre), avec votre horizon de placement, le montant à investir et le mode de gestion souhaité. Altaprofits suggère un contrat en adéquation avec vos réponses.
Votre contrat : vous choisissez entre Altaprofits Vie (Generali), Titres@Vie (Swiss Life) ou Digital Vie Prime (Suravenir).
Votre profil : vous renseignez le formulaire en ligne (situation personnelle, professionnelle, revenus, patrimoine et objectifs patrimoniaux).
Votre allocation : vous définissez votre allocation entre fonds euros, unités de compte ou gestion pilotée, puis effectuez votre versement initial à partir de 300 €.
Finalisation : vous signez votre contrat, puis après validation d'Altaprofits, vous accédez à votre espace client pour suivre, verser ou arbitrer en ligne et sans frais.
Pour finaliser la souscription, prévoyez les justificatifs suivants : pièce d'identité valide, RIB, justificatif de domicile de moins de 3 mois, facture de téléphone mobile et, si nécessaire, justificatifs d'origine des fonds. Pour vous accompagner, des conseillers en gestion de patrimoine diplômés CIF sont disponibles par téléphone du lundi au vendredi de 9h à 18h au 01 44 77 12 14 (appel non surtaxé).
Astuce 2026 : ouvrir un contrat Altaprofits Vie maintenant, même avec 300 €, permet de prendre date fiscalement et de bénéficier après 8 ans d'une fiscalité avantageuse. En versant avant le 31 décembre 2026 avec au moins 30 % en UC, vous activez le bonus de rendement de +1,5 % sur Netissima.
Altaprofits Vie est l'un des rares contrats où chaque caractéristique bénéficie directement à l'épargnant : distingué Label Excellence 2026 et Oscar 2025 Gestion de Fortune, il combine une tarification affûtée et un univers d'investissement de qualité, réservé habituellement à la gestion privée, avec en prime jusqu'au 31 décembre 2026, un bonus de rendement de 1,5 % qui porte Netissima à un objectif de 4,50 % net.
Ce qui distingue Altaprofits Vie :
Zéro frais d'entrée et d'arbitrage : chaque euro travaille à 100 % dès le premier jour ;
Fonds Netissima à 3 % net en 2025, potentiellement 4,5 % avec le bonus 2026-2027 ;
Frais de gestion UC parmi les plus bas : 0,45 % à 0,60 %/an selon encours ;
83 ETF + 90 titres vifs + 5 fonds de private equity dans une seule enveloppe ;
Gestion pilotée conseillée par Lazard Frères Gestion et Generali Wealth Solutions ;
Service client reconnu pour la qualité et la réactivité de ses conseillers.
Les limites à connaître :
Versement minimum à 300 € : plus élevé que certains concurrents (dès 100 € ailleurs) ;
Frais de gestion supplémentaires sur actions : +0,10 % (mais 0 % sur ETF depuis le 1er juillet 2026) ;
Contrat digital : autonomie pour les démarches en ligne mais conseiller patrimonial disponible par téléphone.
À qui s'adresse Altaprofits Vie ? Accessible dès 300 €, le contrat convient aussi bien à l'épargnant prudent en quête d'un fonds euros compétitif, qu'à l'investisseur passif qui construit un portefeuille ETF à faible coût, ou à l'investisseur actif cherchant titres vifs, produits structurés, immobilier papier ou private equity dans une seule enveloppe. Pour un profil 100 % ETF avec un encours supérieur à 300 000 €, les frais totaux sur Altaprofits Vie s'élèvent à 0,45 % par an, soit 0,05 point de moins que Linxea Spirit 2 ou Lucya Cardif : ces derniers facturent en prime des frais de transaction à chaque opération, rendant leur tarification moins compétitive si vous effectuez des arbitrages réguliers.
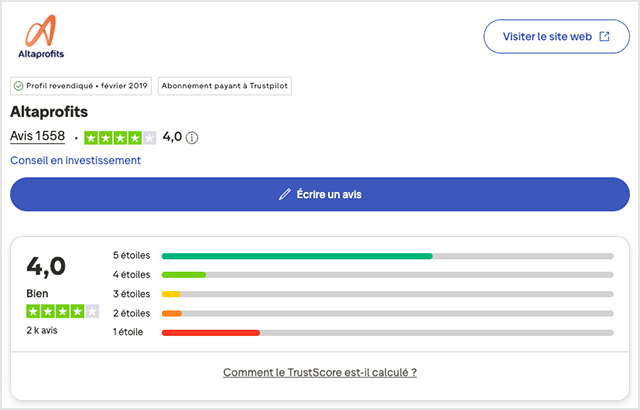
Sur Trustpilot, Altaprofits affiche une note de 4/5 sur près de 1 600 avis, dans la moyenne haute du secteur : les avis positifs saluent la qualité et la réactivité du service client. Les rares points négatifs concernent des lenteurs dans le traitement de certaines démarches (rachats, modifications de bénéficiaires).
Avis Pricebank : En 2026, peu de contrats sont en mesure d'afficher des frais parmi les plus bas du marché, un fonds euros dans le premier quartile et un univers d'investissement de niveau patrimonial : Altaprofits Vie en fait partie, et ses offres de bienvenue constituent une opportunité supplémentaire d'y souscrire.
Questions fréquentes sur Altaprofits Vie
Altaprofits Vie est-il un contrat sûr ?
Oui. Le contrat est porté par Generali Vie, l'un des premiers assureurs européens, noté A+ par les agences de notation. Altaprofits est enregistré à l'Orias en tant que courtier en assurance et CIF. Le fonds euros bénéficie de la garantie en capital. En cas de défaillance de l'assureur, vos avoirs sont protégés par le Fonds de Garantie des Assurances de Personnes (FGAP) à hauteur de 70 000 € par assuré.
Mon argent est-il bloqué sur Altaprofits Vie ?
Non. L’argent est disponible à tout moment via des rachats partiels ou totaux, sans frais ni pénalité contractuelle. Notez simplement que la fiscalité assurance vie devient nettement plus avantageuse après 8 ans de détention, raison supplémentaire d'ouvrir un contrat dès aujourd'hui.
Quelles différences entre Altaprofits Vie et Linxea Avenir 2 ?
Comme Altaprofits Vie, Linxea Avenir 2 affiche sur son fonds euros Suravenir Opportunités 2 un rendement net de 3 % en 2025 et des frais UC à 0,60 %. Suravenir Opportunités 2 ne garantit toutefois que 97 % du capital à l'échéance, contre 100 % pour Netissima.
Mais la vraie différence se joue sur les frais dégressifs d'Altaprofits Vie (0,45 % dès 300 000 €) et l'accès à 90 titres vifs. Pour un épargnant qui arbitre régulièrement, la suppression des frais de gestion supplémentaires sur les ETF s'avère un atout net face à Linxea Avenir 2, qui applique 0,10 % de frais par transaction. Le bonus de rendement 2026-2027 sur Netissima scelle définitivement la supériorité du contrat Altaprofits.
Quels sont les avantages de l'assurance vie ?
L'assurance vie offre une fiscalité avantageuse : aucun impôt n'est dû tant qu'aucun rachat n'est effectué. Après 8 ans de détention, un abattement annuel de 4 600 € (9 200 € pour un couple) s'applique sur les gains avant imposition, avec un taux réduit au-delà. Seuls les prélèvements sociaux s'appliquent sur les gains annuels du fonds euros.
En cas de décès de l'assuré, chaque bénéficiaire désigné au contrat profite d'un abattement de 152 500 € sur les versements effectués avant 70 ans, faisant de l'assurance vie l'une des enveloppes les plus efficaces sur le plan patrimonial.
Peut-on ouvrir plusieurs assurances-vie ?
Oui, et c'est même recommandé. Multiplier les contrats permet de diversifier les assureurs, les fonds euros et les univers d'investissement, tout en cumulant les avantages spécifiques de chaque contrat. Altaprofits Vie peut ainsi compléter utilement un contrat déjà ouvert ailleurs.
*Cet article rédigé en partenariat avec Altaprofits est à visée informative et ne constitue pas un conseil en investissement personnalisé. L'assurance vie comporte des risques de perte en capital sur les unités de compte. Les performances passées ne préjugent pas des performances futures. Bonus de rendement soumis à conditions, se référer aux conditions en vigueur sur altaprofits.fr.







0 commentaire sur "Avis complet sur Altaprofits Vie : faut-il ouvrir ce contrat en 2026 ?"