L’ouverture d’un compte avec une carte bancaire pour son enfant mineur représente une étape importante pour leur apprendre à gérer leur argent de poche et à tenir un budget. Aujourd’hui, les banques physiques, banques en ligne et néobanques proposent des comptes adaptés aux adolescents, avec des cartes bancaires sécurisées et des outils de contrôle parental : âge, tarifs, fonctionnement, services et outils pédagogiques, ce guide compare les meilleurs comptes et offres bancaires pour votre enfant.
Tour d’horizon des meilleures banques pour un enfant mineur
Le choix du compte et de la banque idéale dépend de la manière dont vous souhaitez accompagner votre enfant dans ses premiers pas financiers. Dans tous les cas, rassurez-vous, les comptes ouverts à des mineurs sont tous sans découvert autorisé, et la carte à autorisation systématique ne fonctionne que si le solde est suffisant. Des limites de paiements et de retraits peuvent également être fixées par la banque et/ou les parents.
Tableau comparatif des meilleurs comptes et cartes pour un mineur :
Bon à savoir : Il est possible d’ouvrir plusieurs comptes bancaires pour un enfant. Veillez simplement à ce que chaque compte ait une véritable utilité pour vous et votre ado.
À partir de quel âge ouvrir un compte à un mineur ?
Dès la naissance, les parents ont l’opportunité d’ouvrir un compte bancaire au nom de leur enfant. L’ouverture doit obligatoirement être effectuée par un représentant légal (parent ou tuteur). Les proches, comme les grands-parents, peuvent y effectuer des versements, mais l’ouverture et la gestion du compte restent sous le contrôle exclusif des représentants légaux.
Dès l’âge de 12 ans, voire 6 ans chez Revolut ou 8 ans chez Pixpay, une carte bancaire peut être remise à l’enfant, avec des limites de retrait et paiement définies par les parents.
À partir de 16 ans, l’adolescent peut gagner en autonomie avec l’aval des parents, en effectuant certaines opérations bancaires comme par exemple des virements entre compte courant, Livret A ou Livret Jeune. L’usage d’un chéquier avant 18 ans reste rare mais possible selon les établissements bancaires et la situation de l’enfant (apprentissage, mineur émancipé, etc.).
Attention... jusqu’à la majorité de l’enfant, les parents sont légalement responsables du compte : ils exercent ce que l’on appelle l’administration légale des biens de l’enfant, encadrée par les articles 382 à 387-1 du Code civil. En cas de mauvaise gestion ou d’abus, l’enfant devenu majeur peut intenter une action contre ses parents dans un délai de 5 ans à compter de ses 18 ans.
En cas de parents divorcés ou séparés : l’accord d’un seul parent suffit généralement pour l’ouverture du compte, sauf mention contraire dans le jugement de divorce. En revanche, pour des raisons juridiques, la clôture du compte peut nécessiter l’accord des deux parents.
Pourquoi donner une carte bancaire à un enfant mineur ?
Permettre à un mineur de disposer d’un compte courant et d’une carte est un excellent moyen de lui enseigner la valeur de l’argent : sous la supervision des parents, cette première expérience bancaire va lui apprendre à :
Suivre ses dépenses,
Planifier un budget,
Éviter les achats impulsifs,
Respecter les plafonds de retrait et paiement,
Comprendre les frais bancaires, et éviter certains pièges (découvert, agios, etc.).
Pour l'adolescent, la carte bancaire simplifie ses achats, ses déplacements en France ou à l’étranger, en réduisant les risques de perte ou vol d’argent liquide. Le compte courant lui permettra d’accueillir également ses premiers revenus (argent de poche, job d’été, etc.).
Pour les parents, cette démarche donne de l’autonomie à l'enfant tout en conservant un droit de regard. Arrivé à l’âge adulte, l’adolescent sera ainsi mieux armé pour gérer un budget et prendre des décisions financières avisées.
Comment choisir le compte et la carte d'un enfant mineur ?
Choisir un compte bancaire pour son enfant ne se limite pas qu’au prix : il est essentiel de tenir compte de l’âge minimum requis, mais aussi des conditions d’ouverture : certaines banques exigent que les parents soient clients.
L’expérience utilisateur est un également un critère important. Côté parents, l’application doit offrir une vue d’ensemble du compte : suivi en temps réel, envoi d’argent instantané, blocage de la carte à distance, paramétrage de plafonds de retrait et de paiement. Ce contrôle parental est un gage de sécurité et de sérénité. Pour l’enfant, l’application doit être simple et intuitive, pour lui permettre de réaliser ses premières opérations bancaires en toute autonomie : consulter son solde, demander de l’argent à ses parents, gérer sa carte en cas de perte ou de vol, et payer éventuellement avec son smartphone via le paiement mobile Apple Pay ou Google Pay.
Certains services peuvent faire la différence, comme la possibilité de déposer des espèces ou des chèques sur le compte, la présence d’outils pédagogiques intégrés pour sensibiliser et encourager l’enfant à la gestion d’un budget, l'ouverture d'un livret ou de sous-comptes pour épargner, mais aussi l’accès à un service client réactif, ou bien encore du cashback sur ses achats.
Une fois l’offre bancaire sélectionnée, l’ouverture d’un compte pour un mineur nécessite de fournir les cinq documents suivants :
Les 8 meilleurs comptes et cartes pour les mineurs en 2025
À ce jour, les applications bancaires Pixpay et Hello Bank! trustent les premières places de notre classement. Pensée exclusivement pour les mineurs, Pixpay permet aux enfants de gérer leur argent de poche avec simplicité et pédagogie, sans imposer l’ouverture d’un compte bancaire au nom des parents, contrairement aux banques et aux néobanques. Voici en détail les 8 solutions bancaires retenues par la rédaction Pricebank.
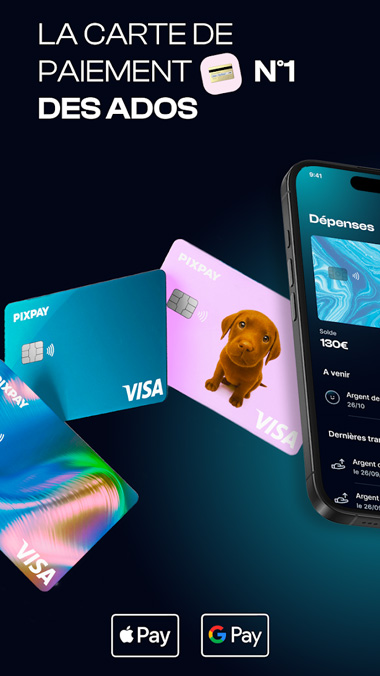
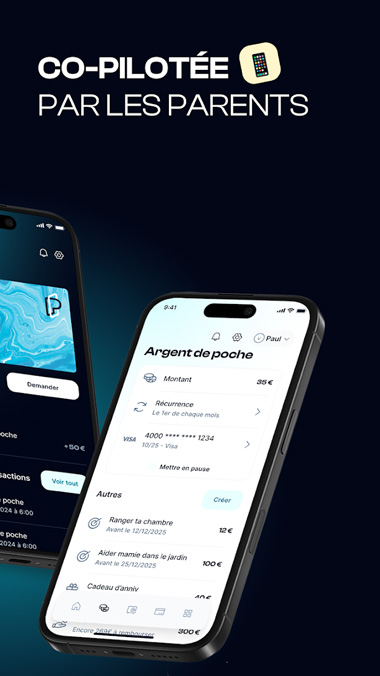
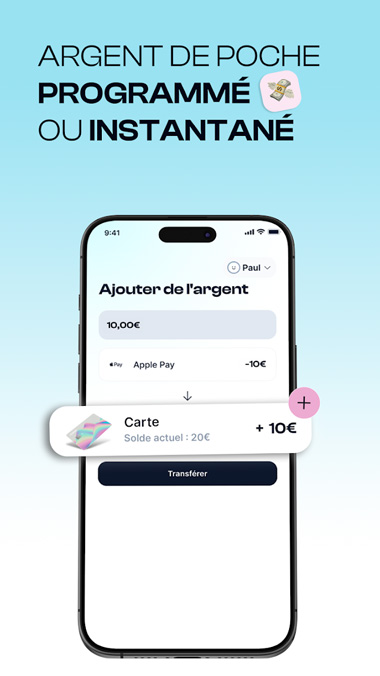
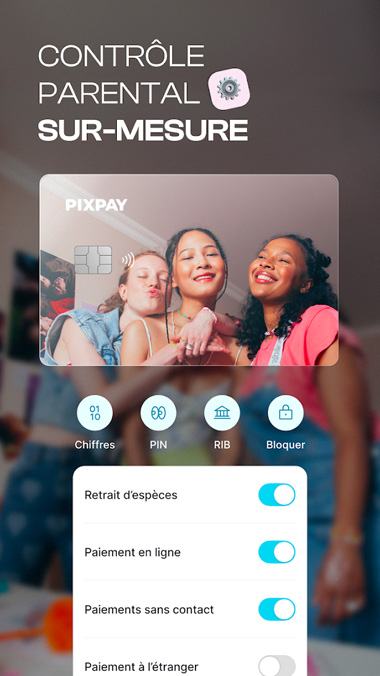
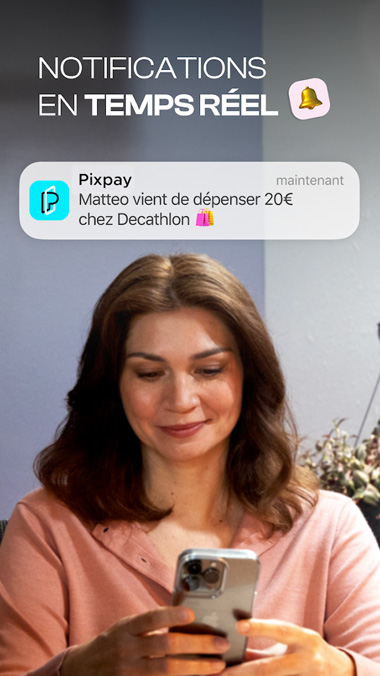
Pixpay s’adresse aux jeunes dès 8 ans avec une solution bancaire pensée pour les initier progressivement à la gestion de leur argent. L’application mobile Pixpay propose deux interfaces distinctes : une pour l’enfant, simple et intuitive, et une pour les parents. Les parents peuvent suivre les dépenses en temps réel, définir des plafonds personnalisés, activer ou désactiver la carte à distance, ou bien encore le blocage des commerçants dits sensibles, le paiement mobile Apple Pay (dès 13 ans) et Google Pay (dès 16 ans). Les parents peuvent alimenter le compte Pixpay par carte bancaire, virement instantané ou programmé en utilisant le RIB/IBAN français de votre enfant.
À la fois sûres, sans engagement et sans découvert autorisé, trois formules de compte vous sont proposées :
1. Pixpay Start à 3,99 euros par mois intègre une carte Visa prépayée à autorisation systématique, qui empêche tout découvert. Dans toute la zone euro, les paiements sont gratuits et vous bénéficiez d’un retrait gratuit par mois (1 euro les suivants). En dehors de la zone euro, comptez 2 euros par retrait et 2 % de commission sur les paiements.
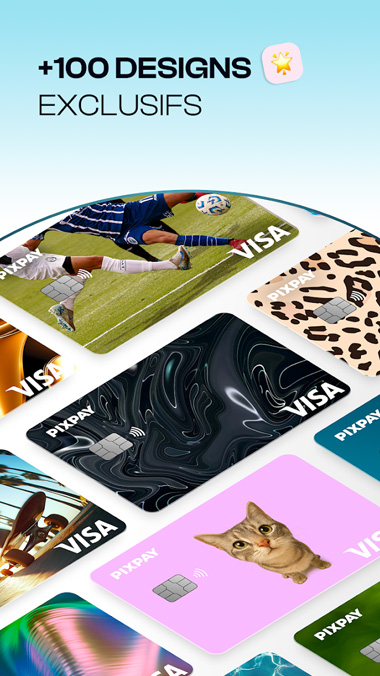
2. Pixpay Classic à 5,99 euros par mois propose des cartes personnalisables avec plus de 100 designs disponibles. C’est aussi une carte virtuelle, des coffres-forts rémunérés pour épargner, des cagnottes et plein d’outils ingénieux (taux d’intérêt pédagogique, épargne automatique, etc.). Ici, les retraits et paiements au sein de la zone euro sont gratuits et illimités.
3. Pixpay Premium à 9,99 euros par mois offre une personnalisation des cartes sans limites (soi-même ou via IA), mais aussi un service client prioritaire, du cashback, et jusqu’à 15 paiements et 5 retraits mensuels gratuits hors zone euro.
Bon à retenir : 100 % pédagogique et intuitive, Pixpay constitue la solution idéale pour apprendre à votre enfant les règles essentielles d’une gestion saine de son argent.
Filiale de BNP Paribas, Hello bank! propose pour les 12-17 ans un compte et sa carte bancaire Hello Origin gratuite, le tout sans frais de tenue de compte, sans chéquier et sans découvert autorisé. L’offre est accessible à condition qu’un parent ou représentant légal soit déjà client Hello bank! à titre personnel (profitez-en, leur formule de compte Hello One est gratuite et sans condition de revenus !).
Depuis l’app, les parents peuvent suivre les opérations de leur enfant en temps réel et définir des plafonds personnalisés. Par défaut, le plafond de la carte Hello Origin est fixé à 500 euros de paiements sur 30 jours consécutifs et 200 euros de retraits sur 7 jours consécutifs. Pour l’adolescent, la carte Visa Hello Origin à contrôle de solde permet les paiements et retraits gratuits dans toute la zone euro, avec même des retraits gratuits partout dans le monde via le réseau BNP Paribas Global Network et Global Alliance.
Autre avantage, Hello Origin donne accès aux agences BNP Paribas pour déposer des espèces ou des chèques sur le compte, un service très pratique que ne proposent ni les néobanques, ni l’offre Freedom de BoursoBank. En revanche, l’app Hello bank! reste plus classique et moins intuitive que celle de Pixpay.
Bon à retenir : Hello Origin est aujourd’hui l’offre la plus solide parmi les banques en ligne : elle combine gratuité, autonomie, contrôle parental, solutions d’épargne (Livret A, Livret Hello+), et proximité des agences BNP Paribas. À sa majorité, l’enfant pourra basculer vers la formule de compte gratuite Hello One.
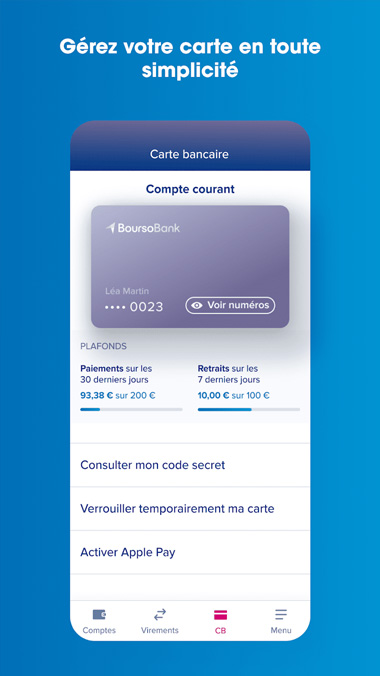
Freedom est l’offre gratuite de BoursoBank (filiale de la SG), destinée aux adolescents dès 12 ans. Pour en bénéficier, un parent doit être client de la banque en ligne.
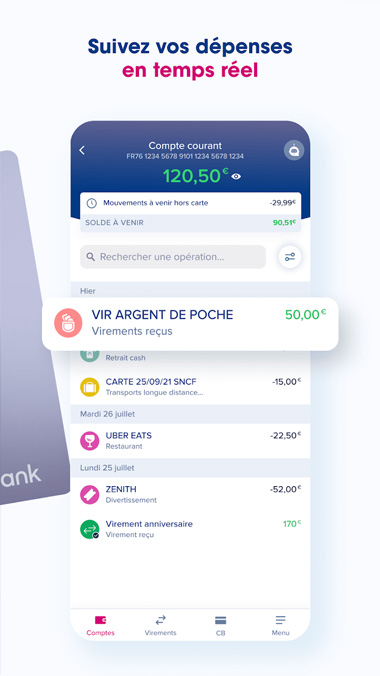
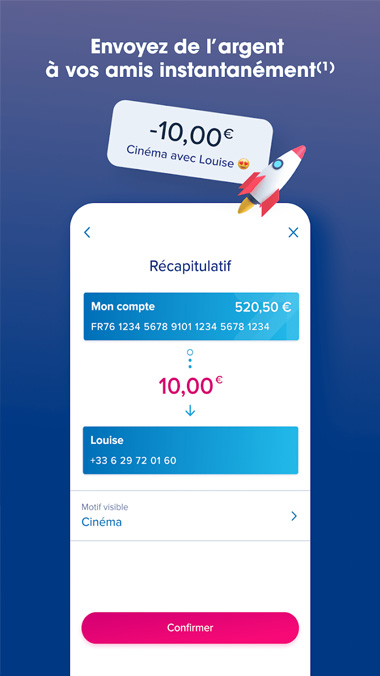
Attractive, Freedom propose une carte Visa à autorisation systématique avec les paiements gratuits partout dans le monde, les retraits gratuits en zone euro (1,69 % de frais hors zone euro), un contrôle parental avec le suivi des dépenses en temps réel, et la possibilité d’ajuster les plafonds de la carte. L’app Freedom dédiée à l’ado permet un suivi de son compte, la création d’alertes en cas de solde insuffisant, la consultation du code PIN de la carte à tout moment, les virements SMS pour effectuer ses premières transactions avec ses amis.
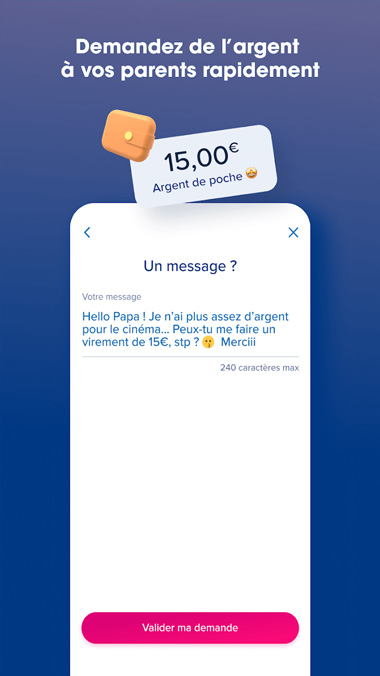
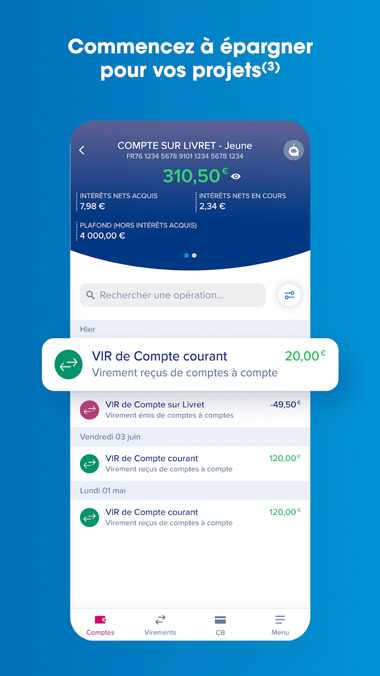
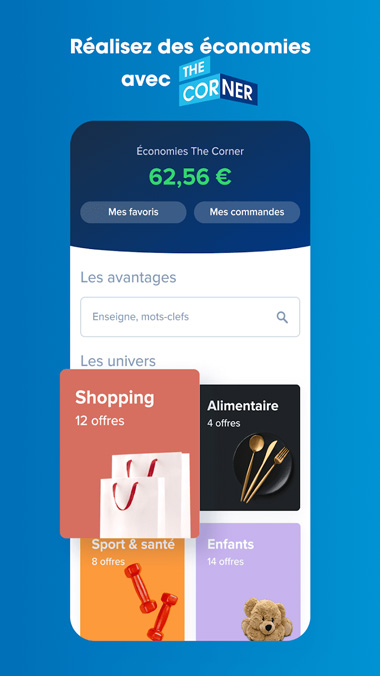
Top, la fonctionnalité « Vite ! J’ai besoin d’argent » lui permet de demander de l’argent à ses parents via une demande de virement prérempli. Enfin, la catégorisation automatique des opérations, l’accès aux bons plans The Corner auprès d’enseignes partenaires, mais aussi les différentes solutions d’épargne (Livret A, livret Bourso+, compte titres, etc.) rendent la proposition simple, complète et attrayante.
À retenir : gratuite, Freedom de Boursobank est une offre idéale pour les parents déjà clients de BoursoBank. Toutefois, à l’inverse d’Hello bank, il n’est pas possible de déposer des espèces, et les chèques doivent être envoyés par courrier. L'app est intuitive, mais moins ludique que celle de Pixpay.
4. Revolut Kids & Teens, pour les adeptes de Revolut
Gratuite et accessible dès 6 ans, Revolut Kids & Teens (anciennement Revolut <18) est incluse dans le compte Revolut du parent. Il faut donc être client de la néobanque, mais l’ouverture de compte est simple et gratuite avec l’abonnement Standard.
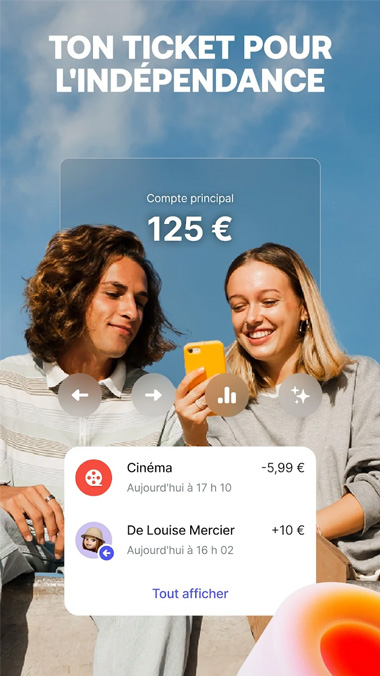
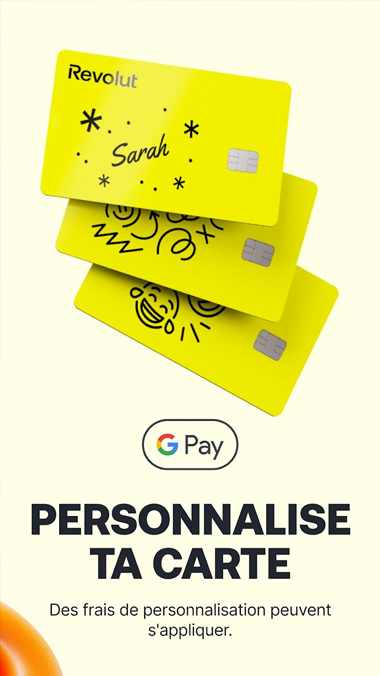
Revolut Kids & Teens comprend une carte Visa à autorisation systématique, personnalisable par l’enfant, avec paiements et retraits possibles partout dans le monde. Parents et enfants disposent ensuite chacun de leur propre application :
1. Celle des parents permet de piloter et configurer le compte Revolut Kids & Teens : limites de dépenses, virements instantanés ou programmés, gestion de l’argent de poche, blocage et déblocage de la carte, création des sous-comptes baptisés Pockets afin d’apprendre aux enfants à épargner.
2. De son côté, l’enfant peut également suivre ses comptes, avec des notifications à chaque transaction. En cas de besoin, il peut demander de l'argent à ses parents, libres à eux de valider ou non. La carte est éligible au paiement mobile Apple Pay ou Google Pay.
Bon à retenir : l’ouverture du compte Revolut Kids & Teens se fait directement depuis l’app Revolut du parent. Pour deux comptes Revolut Kids & Teens ou plus, le représentant légal doit souscrire une formule payante à partir de 3,99 € par mois (Plus, Premium, Metal ou Ultra).
5. Nickel Jeune : une ouverture de compte simplifiée
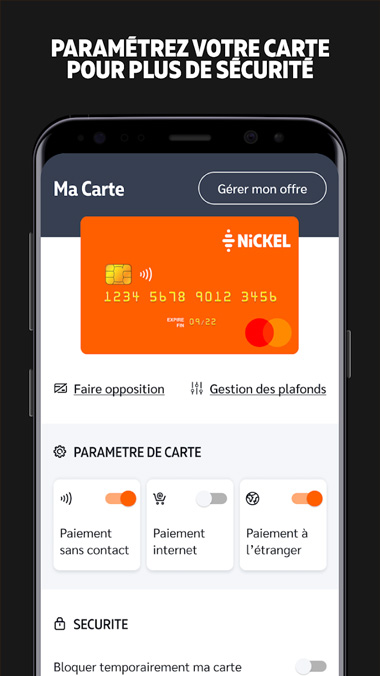
Nickel, filiale de BNP Paribas, propose son compte jeune Nickel avec une carte Mastercard à autorisation systématique. Facturée 25 euros par an, l’offre Nickel a l'avantage de ne pas obliger les parents à être clients.
Pratique, la demande d’ouverture de compte se fait en ligne par le représentant légal. Ensuite, il suffit de récupérer la carte chez le buraliste ou Point Nickel de votre choix (plus de 8 000 en France).
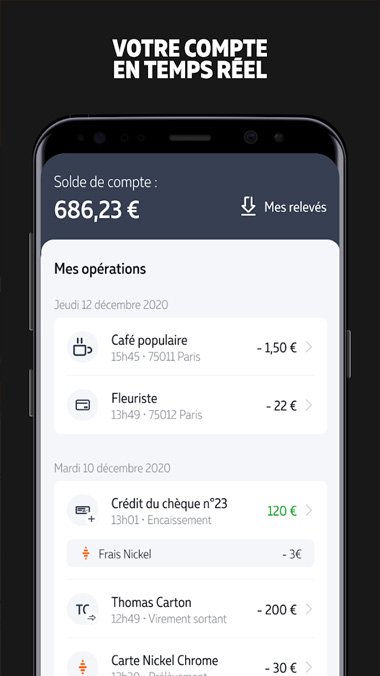
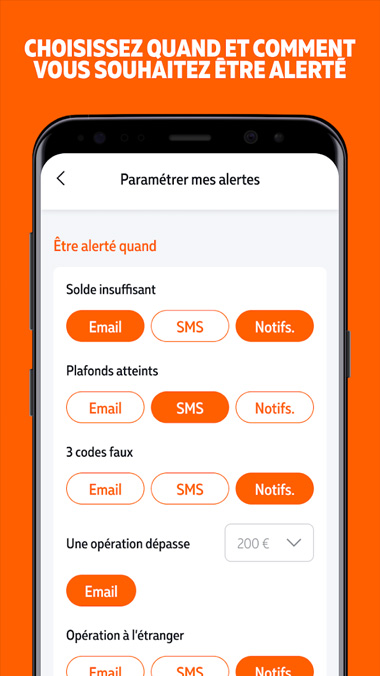
La carte jeune Nickel permet des retraits et des paiements partout dans le monde sans commission de change, ni frais supplémentaires à l'étranger. Via l’espace client, chaque parent garde un suivi des opérations en temps réel, avec la modification des plafonds, l’ajout d’un bénéficiaire. L’enfant dispose de sa propre application Nickel pour suivre ses dépenses, consulter le code de sa carte, ou la mettre en opposition en cas de perte ou de vol, etc.
Bon à retenir : le compte jeune Nickel séduit par sa simplicité, son tarif, et ses 8 000 Points Nickel, offrant la possibilité de déposer des chèques et des espèces sur le compte. En revanche, l’application offre moins de fonctionnalités que Pixpay.
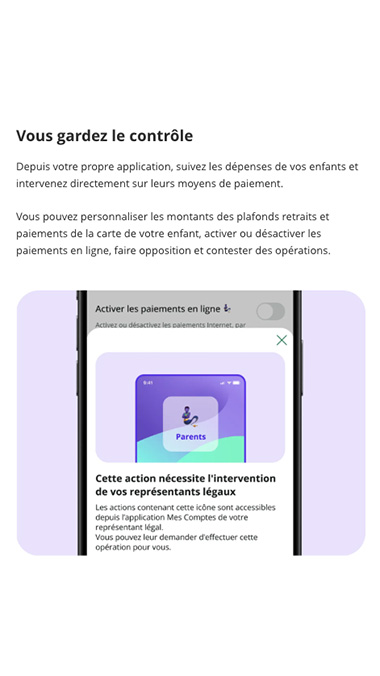
L’offre ADOS de BNP Paribas est destinée aux enfants de 12 à 17 ans, dont au moins un parent est client de la banque.
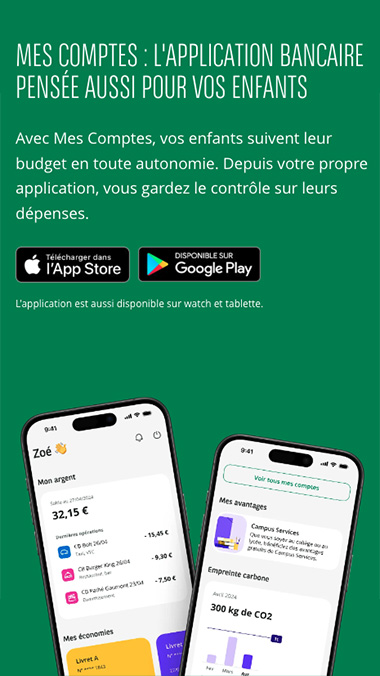
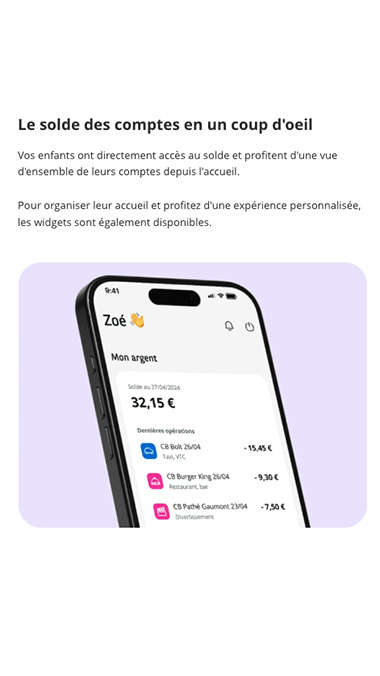
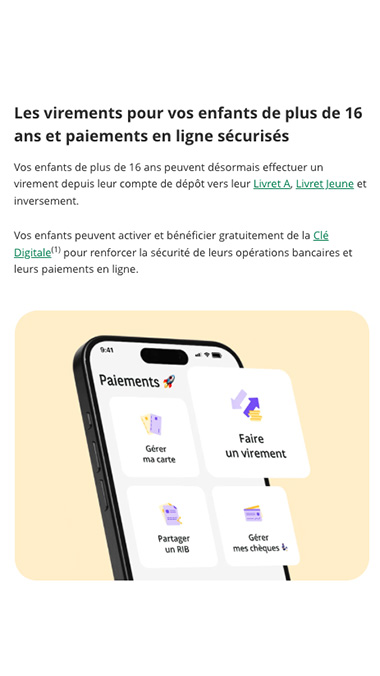
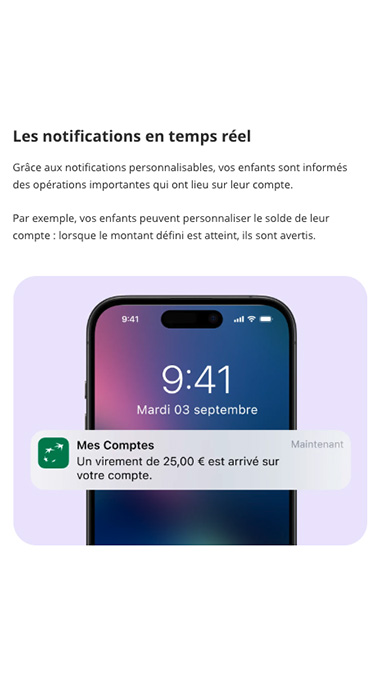
100 % gratuite, cette formule inclut un compte bancaire, une appli et une carte Origin à contrôle de solde (ex-Visa Electron). Via l’app ou leur espace client, les parents peuvent suivre les dépenses et alimenter le compte. L’appli Mes Comptes dédiée à l’enfant lui permet de suivre son compte et de gérer ses dépenses en toute autonomie. Avec l’accord des parents, l’ado peut, après 16 ans, effectuer des virements entre ses différents comptes (compte courant, Livret A, Livret Jeune).
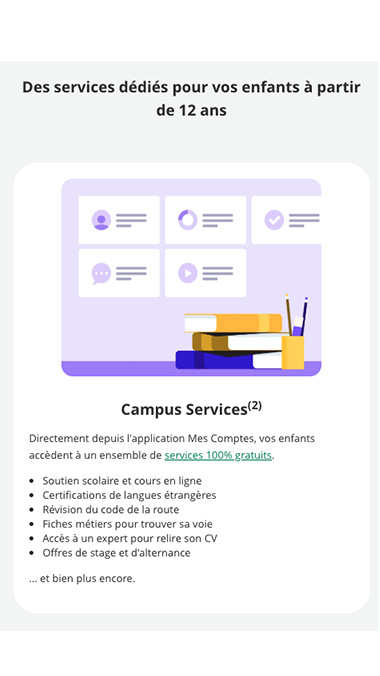
Si l’application de BNP Paribas manque un peu de modernité, elle se distingue par l’accès à Campus Services : cette plateforme gratuite propose des outils de gestion budgétaire (Wizbii Budget), des cours en ligne (Wizbii Formation), un programme de révision au code de la route, ainsi que des offres de stages, d’alternance, de CDD (Wizbii Jobs), ou bien encore une aide précieuse à la recherche de logement étudiant.
À retenir : l’offre ADOS séduira les parents déjà clients BNP Paribas, ou ceux souhaitant rejoindre l’établissement : gratuite, vous profiterez de la proximité des agences avec, en prime, son Campus Services pour préparer au mieux l’avenir de vos enfants.
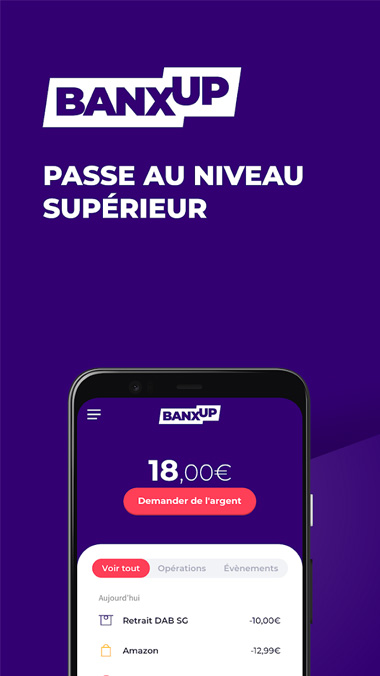
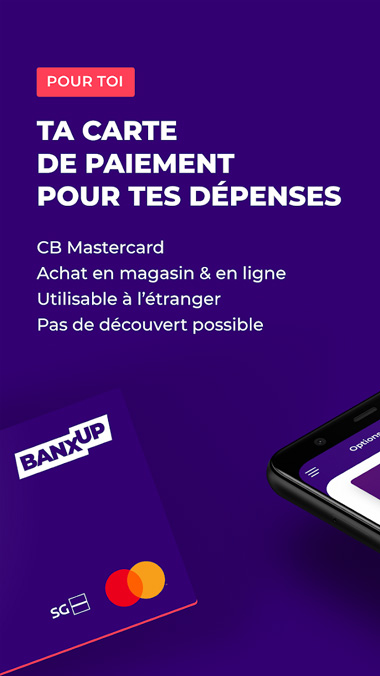
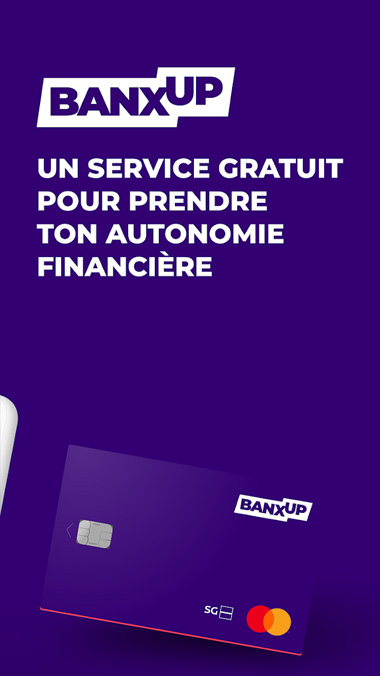
Gratuite,Banxup est l’offre de la SG (ex. Société Générale)pour les enfants de 10 à 17 ans, accessible aux parents clients de la SG.
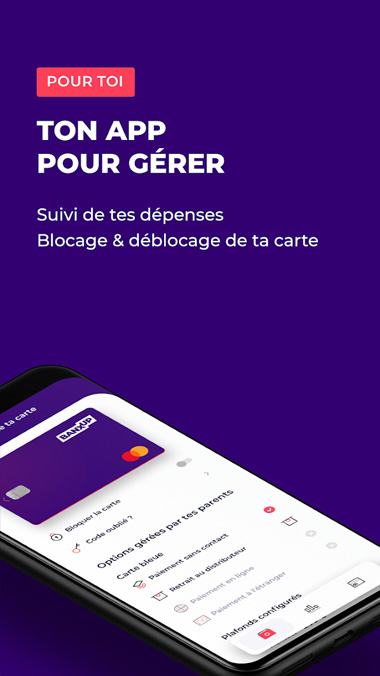
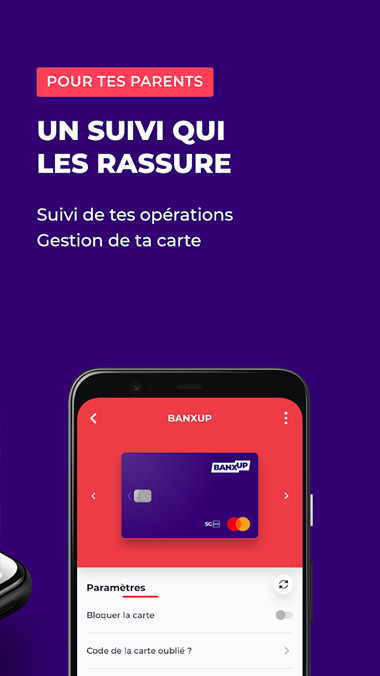
Banxup intègre un compte sans découvert autorisé, une appli et une carte bancaire Mastercard à autorisation systématique. L’app des parents permet le suivi en temps réel des opérations, les virements, le paramétrage des plafonds, le blocage ou l’opposition de la carte à distance, ou bien encore la possibilité de donner un accès au second parent.
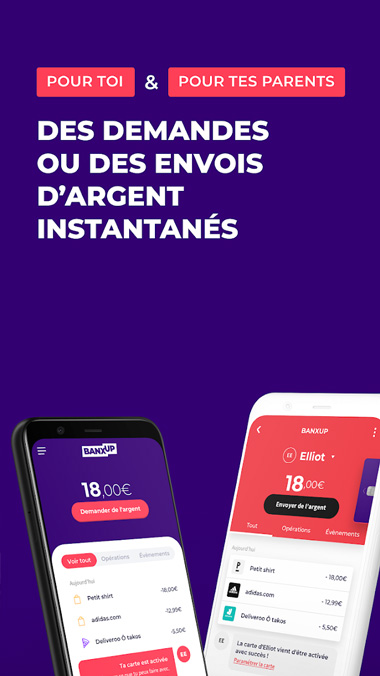
Pour les ados, l’app Banxup permet le suivi de ses dépenses, de payer et retirer partout dans le monde, de demander de l’argent à ses parents, ou bien encore de bloquer/débloquer sa carte ou de la mettre en opposition en cas de perte ou de vol.
À retenir : simple, gratuit et pratique, Banxup est une offre réservée aux parents clients de la Société Générale (SG). L’accès à un conseiller en agence reste un plus. En revanche, après 18 ans, les formules de comptes SG se révèlent plus coûteuses qu’une banque en ligne : à méditer, car nos enfants grandissent si vite !
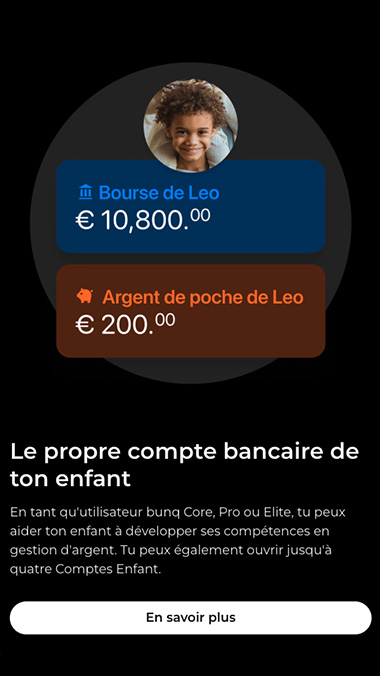
Bunq permet aux parents de créer jusqu’à 4 comptes gratuits pour leurs enfants mineurs, à condition de souscrire à titre personnel à l’une de leur formule de compte payante, à choisir entre bunq Core 3,99€/m, bunq Pro 9,99€/m ou bunq Elite 18,99€/m.
L’ouverture se fait entièrement en ligne, avec la possibilité d’avoir un compte et une carte prépayée pour chaque enfant, offrant un suivi des transactions en temps réel. Avec bunq Pro et bunq Elite, profitez de paiements par carte gratuits partout dans le monde, ainsi que 6 retraits mensuels sans frais.
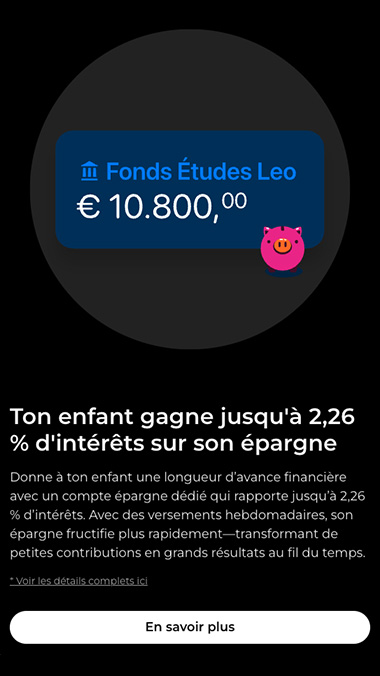
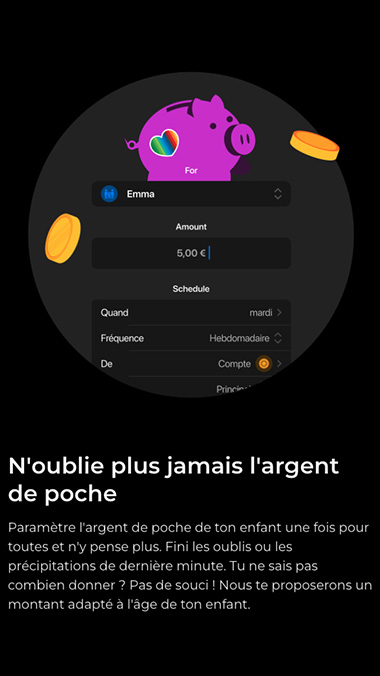
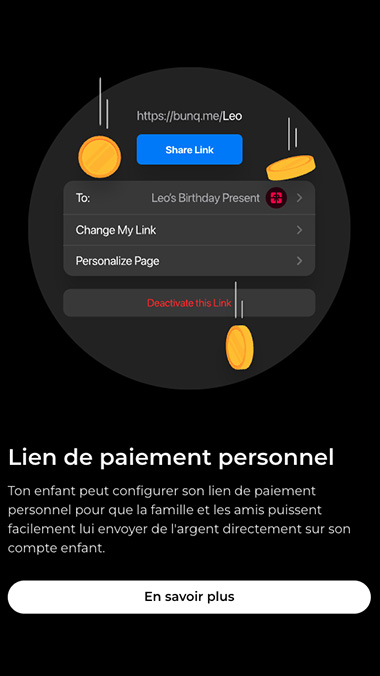
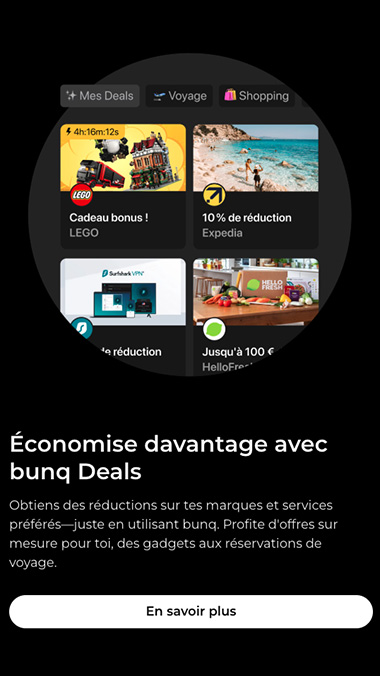
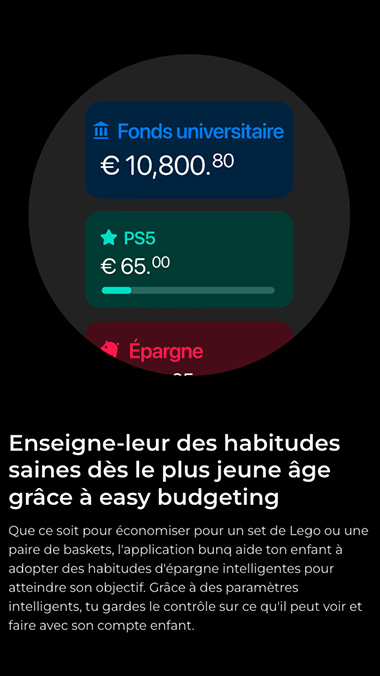
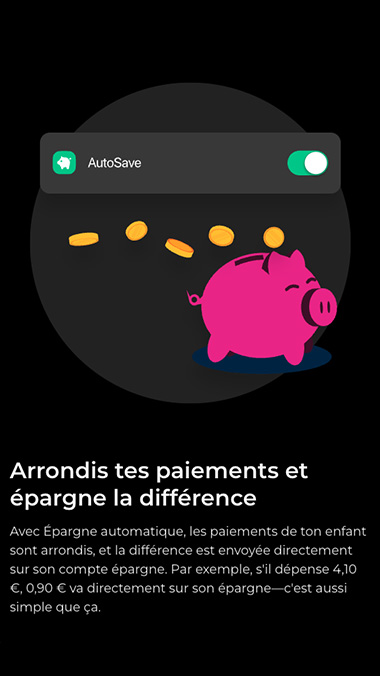
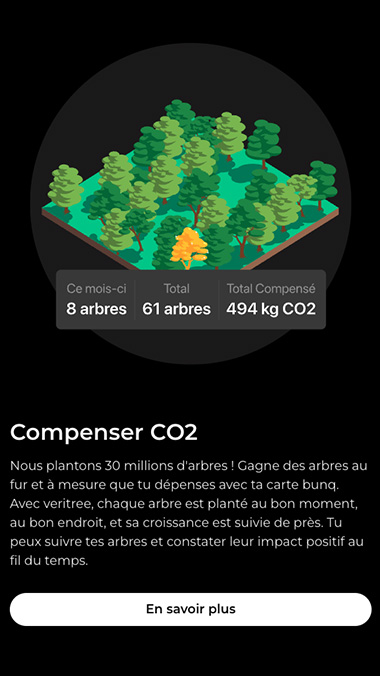
Bunq se distingue par ses nombreuses fonctionnalités incluant l’épargne automatique (arrondi des paiements), la gestion de l’argent de poche, des outils de budgétisation détaillés (easy budgeting), des plans et remises (bunq deals). En parallèle,le compte rémunéré MassInterest permet aux enfants d’épargner et de générer des intérêts hebdomadaires attractifs. Bien vu, chaque achat contribue à des projets écologiques (ex. plantation d’arbres), sensibilisant les jeunes à l’impact environnemental de leur argent.
À retenir : Bunq est idéal pour les familles nombreuses et les parents soucieux d’éco-responsabilité. Bien que conditionnée à un abonnement payant, l’offre est riche en outils pédagogiques et d’épargne. À voir selon vos besoins et convictions.
Quel est le meilleur compte pour un enfant mineur ? Verdict
Après analyse des offres des banques et néobanques et selon vos attentes personnelles, voici notre sélection des trois meilleures offres pour un compte et une carte pour votre enfant.
Pixpay se démarque par ses interfaces modernes et ses outils pédagogiques complets spécialement conçus pour les jeunes. En revanche, Pixpay est payant et ne propose pas de Livret A ou d’épargne bancaire classique.
La carte Hello Origin d’Hello bank! séduit les familles recherchant une formule de compte complète et gratuite. Freedom de Boursobank ne démérite pas, mais n’est pas en mesure d’offrir les dépôts d’espèces et de chèques auprès d’agences bancaires physiques, comme peut le faire Hello bank! avec le réseau d’agences BNP Paribas.
BNP Paribas ou SG conviendront aux parents souhaitant conserver une relation de proximité avec un conseiller physique. L'offre ADOS de BNP Paribas nous a le plus convaincus avec son Campus Services, offrant des avantages pour faciliter l’avenir scolaire et professionnel de vos enfants.
En synthèse, les banques en ligne permettent de disposer d’une offre à la fois économique, complète et capable d’évoluer avec les besoins de votre enfant, de l’enfance à l’entrée dans la vie adulte. Les néobanques peuvent s’avérer plus limitées une fois votre enfant devenu majeur : impossibilité d’y ouvrir un livret d’épargne réglementé (Livret A, LDDS, LEP), une assurance vie, un PEA ou d’obtenir un crédit, par exemple.
Le mix idéal peut être de combiner une banque traditionnelle avec une banque en ligne ou une néobanque : cette stratégie permet de se multibancariser intelligemment, en bénéficiant à la fois de la proximité physique d’une agence bancaire, de l'accès à une épargne réglementée (Livret A ou Livret Jeune), et de services économiques et modernes (carte sans frais à l’étranger, contenus pédagogiques, cashback, cagnottes, sous-comptes, etc.). Nous espérons vous avoir fourni une information claire et complète pour vous aider à faire le meilleur choix. L’équipe Pricebank reste à votre disposition pour tout complément d’information.
0 commentaire sur "Carte bancaire pour mineur : quel compte ouvrir pour votre enfant ?"












0 commentaire sur "Carte bancaire pour mineur : quel compte ouvrir pour votre enfant ?"