Lancé en avril 2026, Placement-direct Patrimoine débarque sur un marché déjà très encombré avec une offre que peu de ses concurrents proposent : une assurance-vie sans frais d'entrée ni d'arbitrage, un fonds euros jusqu'à 4,70 % en 2025, des ETF sans frais de transaction, et surtout des SCPI sans frais de souscription ayant servi plus de 8 % en 2025, le tout accessible dès 500 €. La rédaction PriceBank a analysé le contrat et j'y ai personnellement souscrit. Verdict.
Qui est derrière le contrat Placement-direct Patrimoine ?
Placement-direct.fr : 25 ans de courtage en ligne
Courtier en ligne français fondé en 1999, Placement-direct.fr distribue depuis plus de 25 ans des assurances-vie, PER, SCPI en direct, super-livret et comptes à terme (CAT). Avec plus de 25 000 clients et plus d'un milliard d'euros d'encours sous gestion, la plateforme a démocratisé l'épargne patrimoniale, avec des produits de qualité accessibles à tous, sans intermédiaire bancaire et sans frais cachés.
Son dernier contrat d'assurance-vie, Placement-direct Patrimoine, affiche un positionnement inédit : des SCPI nouvelle génération sans frais d'entrée, des ETF sans frais de transaction et un fonds euros garanti en capital jusqu'à 4,70 %, assuré par Garance.
Garance : l'assureur discret qui performe
Derrière le contrat Placement-direct Patrimoine se trouve Garance, une mutuelle d'épargne fondée en 1986, anciennement connue sous le nom MNRA. Sans actionnaires à rémunérer, sa gouvernance est tournée vers ses assurés, et ça se traduit dans le rendement de son fonds euros : 3,50 % servis sur ses contrats d'assurance-vie en 2025, contre une moyenne de marché à 2,65 %.
Longtemps cantonnée à sa propre clientèle, Garance s'ouvre désormais à des courtiers partenaires. Placement-direct.fr en fait partie et les épargnants en bénéficient directement.
Placement-direct Patrimoine : accessible et sans contrainte
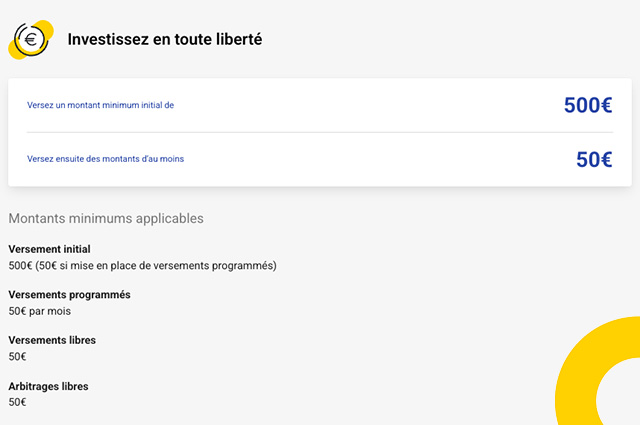
Avec un ticket d'entrée à 500 €, ou 50 €/mois en versements programmés, Placement-direct Patrimoine est l’une des assurances-vie multisupports les plus accessibles du marché. Sans droits d’entrée ni d'arbitrage, vous disposez d’un fonds euros pour sécuriser vos avoirs et près de 100 unités de compte (UC) pour construire une allocation sur mesure : ETF, obligataires, SCPI, OPCI, private equity.
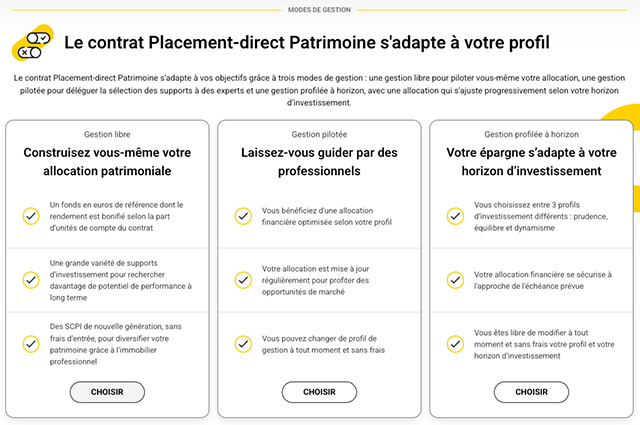
Trois modes de gestion sont proposés selon vos objectifs :
Gestion libre : vous choisissez votre allocation d’actifs sans contrainte de répartition, avec la liberté d’investir 100 % en fonds euros, 100 % en ETF, 100 % en SCPI ou de mixer les actifs selon vos convictions ;
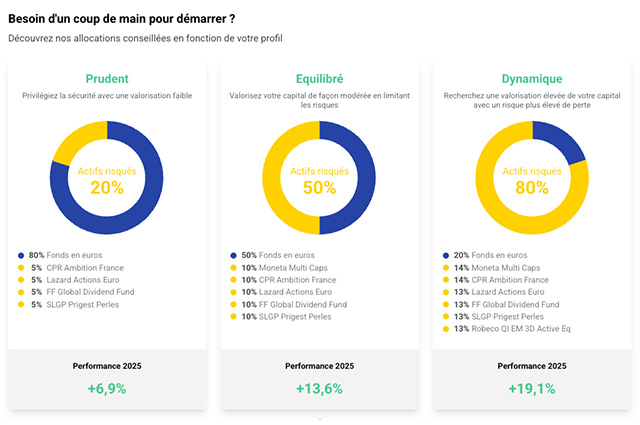
Gestion pilotée : vous déléguez votre contrat selon 9 profils de prudent à offensif, répartis entre fonds euros et UC, selon votre sensibilité au risque et votre horizon d’investissement ;
Gestion à horizon : votre allocation est progressivement sécurisée à mesure que l'échéance de votre projet se rapproche (retraite, projet immobilier, etc.).
Les trois modes de gestion sont combinables entre eux : par exemple, 50 % en gestion libre, 30 % en gestion pilotée et 20 % en gestion à horizon. Une flexibilité que peu de concurrents permettent.
Placement-direct Patrimoine conditions d’accès :
Alimentation et gestion en ligne du contrat
Premier versement
500 €
Versement libre
50 €
Versement programmé
50 € par mois
Mode de Gestion
Libre, pilotée (9 profils), à horizon
Disponibilité
Rachat partiel ou total à tout moment
En cas de besoin, votre épargne reste disponible à tout moment, via un rachat partiel ou total directement depuis votre espace client. Un conseiller reste joignable par téléphone si nécessaire.
À savoir : ouvrir un contrat aujourd’hui, même avec le minimum de 500 €, c'est déclencher le compte à rebours fiscal des 8 ans, seuil au-delà duquel vos gains bénéficient d'un abattement annuel de 4 600 € pour une personne seule (9 200 € pour un couple).
Les frais de Placement-direct Patrimoine
Les performances futures de vos investissements sur une assurance vie sont imprévisibles. Les frais, eux, sont connus dès l'ouverture du contrat.
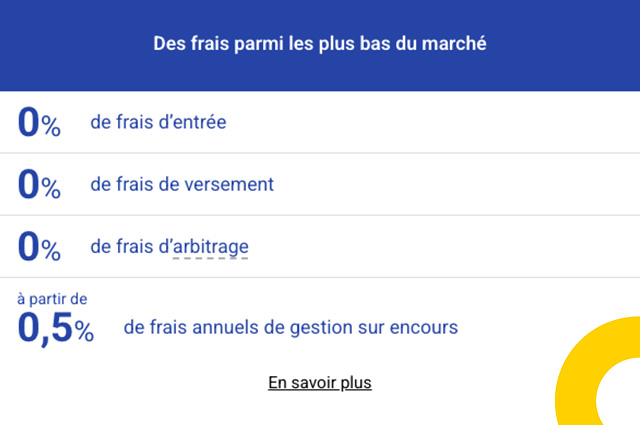
Sur ce registre, Placement-direct Patrimoine joue dans la cour des meilleurs. En dehors des 0 % de frais sur versements et arbitrages, communs à la majorité des contrats en ligne, deux atouts se distinguent :
Les 0,50 % de frais sur UC s'alignent sur les meilleurs contrats concurrents comme Linxea Spirit 2, qui n'offre toutefois pas autant de SCPI sans frais d'entrée ;
Les 0 % de frais de transaction sur ETF sont encore plus rares. Là où la plupart des contrats facturent 0,10 % à chaque opération sur des trackers, Placement-direct Patrimoine n'en prélève aucun, un avantage qui se mesure concrètement sur vingt ans de versements programmés ou d'arbitrages réguliers.
Frais du contrat Placement-direct Patrimoine comparé à un contrat standard :
Frais du contrat
Placement-direct
Patrimoine
Banque
traditionnelle
Frais sur versements
0 %
2 % à 3 %
Frais d’arbitrage
0 %
0,5 %
Frais de gestion fonds euros
0,60 %/an
0,85 % à 1 %
Frais de gestion UC
0,50 %/an
0,85 % à 1 %
Frais de transaction ETF
0 %
0,10 % par opération
Frais de gestion pilotée
+0,25 %/an
+0,50 % à +1 %
Fonds en euros garanti en capital jusqu’à 4,70 %
Le fonds en euros Garance de Placement-direct Patrimoine garantit votre capital à 100 % avec un rendement servi en 2025 jusqu’à 4,70 %, quand la moyenne du marché tourne autour de 2,60 %. Sur le long terme, l’écart n'est pas négligeable.
Concrètement, le fonds en euros de Placement-direct Patrimoine est bonifié selon la part investie en unités de compte, soit pour l'année 2025, les rendements suivants :
2,80 % pour une part d’UC inférieure à 40 % ;
3,55 % pour une part d’UC comprise entre 40 % et 60 % ;
4,70 % pour une part supérieure à 60 %.
En clair, plus vous investissez en UC, plus le fonds en euros est rémunéré. Garance redistribue une partie de la performance générée par les unités de compte à ceux qui diversifient leurs avoirs en acceptant davantage de risque.
Ce contrat est donc taillé pour les profils équilibrés (40 % min en UC) ou dynamiques (+60 % en UC). À titre de comparaison, les meilleurs fonds euros du marché ont servi autour de 3,50 % en 2025. Placement-direct Patrimoine se situe au-dessus, avec 4,70 % net de frais de gestion en allouant 60 % en UC.
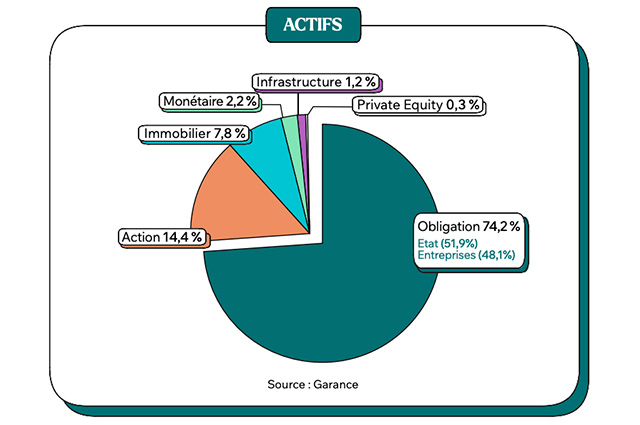
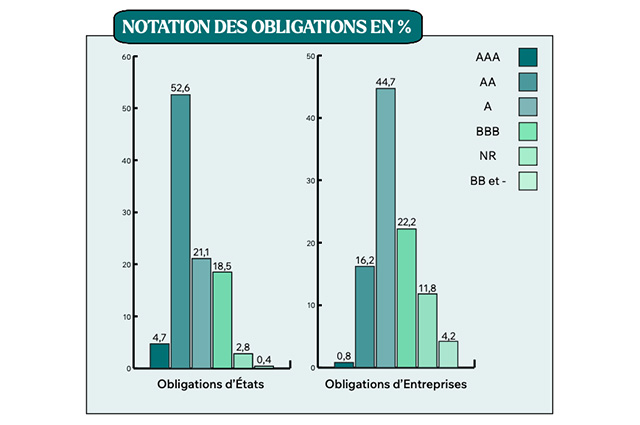
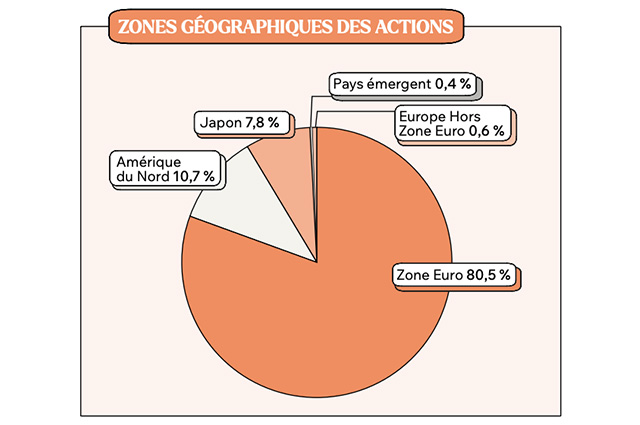
La composition du fonds explique cette performance : près de 75 % d'obligations d'État et d'entreprises pour la stabilité, 15 % d'actions et 8 % d'immobilier pour aller chercher du rendement sans sacrifier la garantie du capital. Une diversification qui a prouvé sa résilience sur la durée, même si, faut-il le rappeler, les performances passées ne présagent pas des performances futures.
SCPI sans frais d'entrée : l'argument qui change tout
Investir en SCPI implique en règle générale 8 à 12 % de frais d'entrée : sur 20 000 € investis, entre 1 600 et 2 400 € partent en frais avant même d'encaisser son premier loyer.
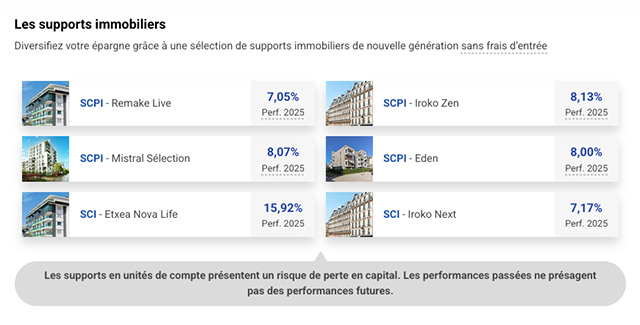
Ici, zéro frais d’entrée. Votre capital travaille à 100 %. Placement-direct Patrimoine intègre quatre SCPI parmi les plus suivies du marché : Iroko Zen, Mistral Sélection, Eden et Remake Live. Elles combinent frais de gestion maîtrisés, diversification européenne et acquisitions opportunistes après la correction des prix de 2022-2023. Deux SCI complètent l'offre immobilière (Iroko Next et Etxea Nova Life).
SCPI et SCI disponibles sans frais de souscription au sein du contrat :
SCPI / SCI
(société de gestion)
Frais de souscription
Rendement 2025
(brut de fiscalité étrangère)
SCPI Iroko Zen
(Iroko)
0 %
8,13 %
SCPI Mistral Sélection
(Swiss Life AM)
0 %
8,07 %
SCPI Eden
(Advenis REIM)
0 %
8,00 %
SCPI Remake Live
(Remake AM)
0 %
7,05 %
SCI Etxea Nova Life
(Etxea Capital)
0 %
15,92 %
SCI Iroko Next
(Iroko)
0 %
7,17 %
Point technique à connaître : en détention directe, les loyers de SCPI européennes subissent une retenue à la source dans chaque pays d'origine. Les conventions fiscales bilatérales peuvent permettre d’atténuer une double imposition, mais les loyers perçus sont imposés en France comme un revenu foncier, au barème progressif de l’impôt sur le revenu et aux prélèvements sociaux.
En assurance-vie, ce mécanisme n'existe pas : pendant la phase épargne, les loyers perçus sont capitalisés sans imposition annuelle. Vous n'êtes taxé qu'au rachat avec, après 8 ans, l'abattement annuel de 4 600 € pour une personne seule (9 200 € pour un couple). Ce gain fiscal fait la différence sur le long terme. Enfin, certains assureurs reversent entre 90 et 95 % des revenus de la SCPI, tandis que Garance redistribue 100 % des loyers nets de fiscalité étrangère.
Exemple concret : Sophie, 38 ans, investit 20 000 € en SCPI sans frais d'entrée. Un concurrent classique lui aurait prélevé 2 000 € dès le départ. Sur un rendement hypothétique de 7 % par an, ces 2 000 € gagnés représentent plus de 7 740 € supplémentaires au bout de vingt ans grâce à l'effet des intérêts composés.
ETF et autres UC : suffisant pour diversifier
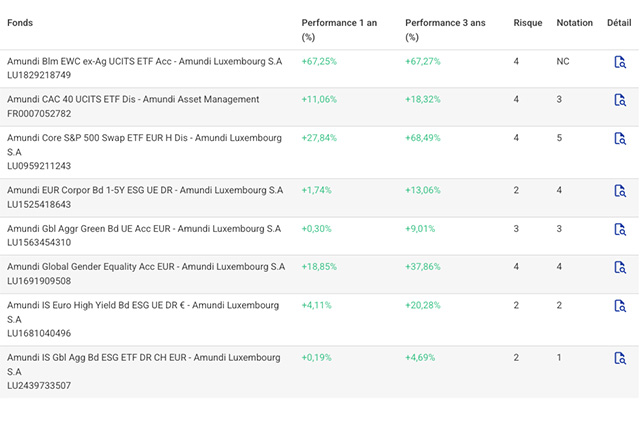
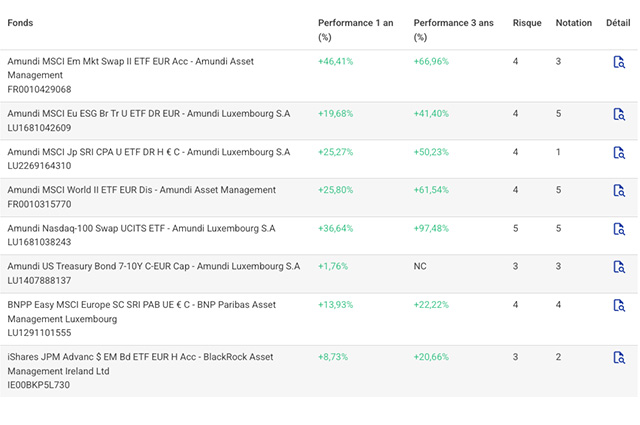
Placement-direct Patrimoine permet d’investir dans 17 ETF sans frais de transaction à l'achat comme à la vente. Comptez uniquement les frais de gestion du tracker (TER) et les 0,5 % de frais annuels du contrat.
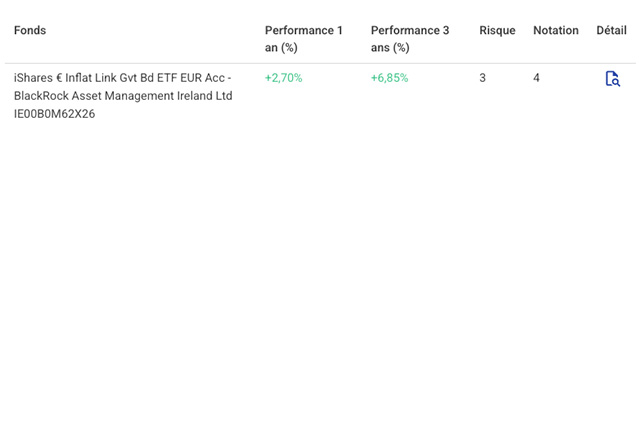
La sélection permet de se construire un portefeuille équilibré en adéquation avec son profil et ses convictions : ETF MSCI World, S&P 500 hedgé, Nasdaq-100, CAC 40, Europe, pays émergents, mais aussi un ETF matières premières et une gamme obligataire complète (corporate, haut rendement, US Treasuries, green bonds, indexés inflation, etc.).
Exemples d’ETF disponibles sur Placement-direct Patrimoine :
ETF
Exposition (indice)
TER
Amundi MSCI World Swap II ETF Dist
ISIN : FR0010315770 (Ticker : WLD)
Actions monde
0,30 %
Amundi Core S&P 500 Swap Hedged ETF Dist
ISIN : LU0959211243 (Ticker : SP5H)
Actions US
0,07 %
Amundi Nasdaq-100 Swap UCITS ETF Acc
ISIN : LU1681038243 (Ticker : ANX)
Actions US
0,23 %
Amundi MSCI Europe ESG Broad Tr. UCITS ETF Acc
ISIN : LU1681042609 (Ticker : CEU)
Actions Europe
0,12 %
Amundi CAC 40 UCITS ETF Dis
ISIN : FR0007052782 (Ticker : CAC)
Actions France
0,25 %
Amundi MSCI Em Mkt Swap II UCITS ETF Acc
ISIN : FR0010429068 (Ticker : LEM)
Actions émergents
0,55 %
Amundi Blm Equal Weight C ex-Agr UCITS ETF Acc
ISIN : LU1829218749 (Ticker : COMO)
Matières premières
0,3 %
Amundi Global Agg SRI UCITS ETF Hedged EUR Acc
ISIN : LU2439733507 (Ticker : AHYD)
Obligations monde
0,16 %
Pour beaucoup, le MSCI World disponible (Amundi, ISIN : FR0010315770) constituera le cœur de leur portefeuille : 1 400 à 1 500 entreprises internationales en un seul ETF. Le S&P 500, lui, n'est disponible qu'en version hedgée, offrant une couverture contre le risque de change euro/dollar appréciable en période de volatilité, avec un TER de 0,07 % parmi les plus compétitifs du marché.
Au-delà des ETF, le catalogue est bien pensé : une vingtaine de fonds labellisés ISR, GreenFin ou Finansol pour les investisseurs sensibles aux critères ESG, un fonds monétaire (Amundi Euro Liquidity, ISIN : FR0007038138) pour sécuriser ses liquidités, et un fonds de private equity (Eiffel Infrastructures Vertes, ISIN : FR001400BCG0) pour s'exposer au non-coté. Pas d'actions en direct au catalogue, mais ce n'est pas une lacune pour un épargnant qui souhaite investir en ETF : un tracker type MSCI World sera infiniment plus simple, moins coûteux et moins chronophage que du stock-picking action par action.
Comment souscrire à Placement-direct Patrimoine ?
La rédaction PriceBank a passé le contrat Placement-direct Patrimoine au crible. Pour m'en faire un vrai avis de terrain, j'ai personnellement souscrit en ligne et testé le service client. Voici mon retour.
Le parcours client avec votre situation familiale, professionnelle et patrimoniale, ainsi que votre profil investisseur prend cinq minutes. Le choix des modes de gestion et différents supports est lisible : SCPI avec rendements récents, ETF avec TER affichés, tout accessible en un clic.
Pour finaliser la souscription, quatre documents suffisent :
une pièce d'identité ;
un justificatif de domicile ;
une facture mobile ;
un RIB.
Une fois les documents téléchargés et la signature électronique réalisée, le contrat est actif sous 48 heures après un premier versement de 500 € minimum ou 50 € par mois en versements programmés. La souscription se fait ainsi entièrement en ligne, sans envoi postal, et l’antériorité fiscale du contrat démarre dès l’ouverture.
Lors de mon ouverture et les jours qui ont suivi, les conseillers se sont montrés facilement joignables par téléphone (appel non surtaxé). Dans un secteur où la qualité du service client varie énormément, c'est un réel atout. Avec une note de 4,6/5 sur Trustpilot, les avis le confirment, saluant la réactivité des conseillers, la clarté de l'interface et le traitement rapide des demandes en ligne. La société est enregistrée à l'ORIAS comme courtier en assurance (n° 07 004 910), CIF et IOBSP.
Placement-direct Patrimoine : l'avis de la rédaction Pricebank
Soyons honnêtes : avec une petite centaine de supports, Placement-direct Patrimoine n'est pas le contrat le plus fourni du marché. Certains concurrents en proposent plus d'un millier. Mais la qualité de la sélection rattrape la quantité avec un choix d'unités de compte bien suffisant pour se construire une allocation d'actifs diversifiée.
Placement-direct Patrimoine occupe surtout un terrain que ses concurrents ne couvrent pas : un fonds euros garanti en capital à 4,70 % en 2025 avec 60 % d'UC, des SCPI sans frais d’entrée, des ETF sans frais de transaction, le tout dans une enveloppe assurance-vie de qualité assurée par Garance. C'est cohérent et bien exécuté. Une combinaison introuvable ailleurs.
À quel profil s'adresse ce contrat ? Principalement l'épargnant qui veut s'exposer à l'immobilier sans payer le droit d'entrée habituel, booster son fonds euros en acceptant une part de risque mesurée, accéder à une sélection d'ETF incontournables (MSCI World, S&P 500, Nasdaq, obligations, matières premières, ESG) et profiter de la fiscalité de l'assurance-vie sur le long terme. Il sera moins adapté si votre stratégie est 100 % ETF, d'autres contrats proposant des trackers MSCI World moins onéreux et un S&P 500 non couvert.
La meilleure stratégie patrimoniale reste souvent d'ouvrir plusieurs assurances-vie. Par exemple, Placement-direct Patrimoine pour les SCPI et le fonds euros, puis Placement-direct VIE pour disposer d'un portefeuille actions plus étoffé, avec plus de 1 300 UC, dont 57 ETF et près de 300 titres vifs.
Placement-direct Patrimoine n'est donc pas le contrat parfait, aucun ne l'est, mais sa structure de frais compétitiveet son duo SCPI + fonds euros en font l'un des contrats les plus intéressants du moment, à examiner de près selon votre profil d’investisseur.
Les performances passées ne préjugent pas des performances futures. Les unités de compte, dont les SCPI et les ETF, présentent un risque de perte en capital. Rendement annuel du fonds en euros net de frais de gestion avant prélèvements sociaux et fiscaux en vigueur. *Offre ponctuelle selon conditions complètes mentionnées sur le site du courtier placement-direct.fr. Cet article est à visée informative et ne constitue pas un conseil en investissement personnalisé.
0 commentaire sur "Avis Placement-direct Patrimoine 2026 : que vaut cette assurance-vie ?"









0 commentaire sur "Avis Placement-direct Patrimoine 2026 : que vaut cette assurance-vie ?"