Chaque année, des milliers de Français franchissent le pas de la micro-entreprise : l'Urssaf dénombre aujourd'hui plus de 3,186 millions d'auto-entrepreneurs actifs à fin 2025, soit une hausse de 6,8 % sur un an. Mais sitôt l'immatriculation validée, deux questions reviennent immanquablement sur le tapis : faut-il ouvrir un compte pro ou un compte personnel ? Entre banque physique, banque en ligne et néobanque, laquelle choisir ? Pricebank a analysé et comparé les 10 meilleurs comptes du marché pour une gestion simple, sans frais cachés, adaptés à votre activité.
L'essentiel en 1 clin d'œil :
L'obligation légale : un compte bancaire dédié à votre activité est obligatoire pour les auto-entrepreneurs dont le CA dépasse 10 000 €pendant deux années civiles consécutives.
La bonne pratique : même en dessous de ce seuil, disposer d'un compte dédié permet d’isoler vos flux professionnels de vos finances personnelles.
Le choix de l'offre : cernez les services bancaires indispensables à votre entreprise, puis comparer les tarifs des banques retenues.
Anticipez 2026-2027 : un compte pro connecté à la facturation électronique facilite vos futures obligations administratives.
Compte bancaire pour auto-entrepreneur : les obligations légales
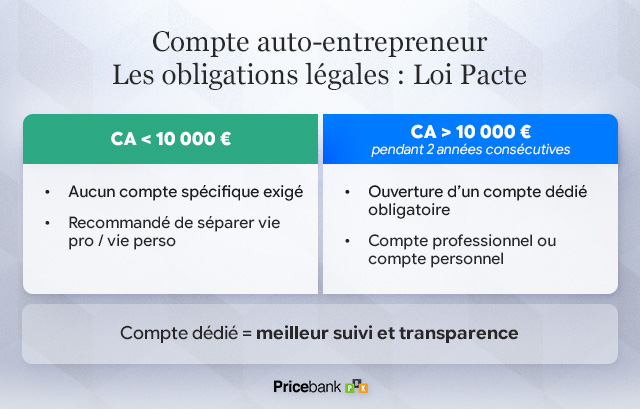
En micro-entreprise, l’ouverture d’un compte bancaire professionnel n’est pas obligatoire. La loi PACTE de 2019 impose simplement d'ouvrir un compte bancaire dédié à son activité dès que le chiffre d'affaires dépasse 10 000 € pendant deux années civiles consécutives : il peut s'agir d'un compte pro ou d'un compte personnel réservé exclusivement à vos transactions professionnelles. Vous disposez d'un délai d'un an pour régulariser votre situation.
En dessous de ce seuil de 10 000 €, aucun compte spécifique n'est exigé, mais il reste toutefois recommandé afin de séparer distinctement vos transactions professionnelles de vos affaires personnelles, faciliter le suivi de votre trésorerie, simplifier votre comptabilité, mesurer la rentabilité de votre activité et garantir une totale transparence en cas de contrôle fiscal ou social (Urssaf).
Sur le plan strictement juridique, vous êtes donc libre d'utiliser un compte personnel dédié à votre activité. Dans les faits, un compte pro devient aujourd'hui quasi-indispensable pour trois raisons majeures :
Les besoins quotidiens : les banques exigent l'ouverture d'un compte pro pour disposer d’un chéquier au nom de votre entreprise, d’un terminal de paiement (TPE), ou souscrire un crédit lié à votre activité professionnelle.
La mention obligatoire « EI » : depuis la loi du 14 février 2022, l'entrepreneur individuel doit obligatoirement faire figurer la mention « EI » ou « Entrepreneur individuel » sur tous ses documents professionnels (devis, factures, contrats, etc.), sous peine d'une amende de 750 €. La plupart des banques refusent d'ajouter cette mention sur un simple compte courant personnel.
La facturation électronique : avec la généralisation progressive de la facturation électronique en vigueur depuis septembre 2026, s'équiper d'un compte professionnel connecté à une plateforme agréée (PA) simplifie la mise en conformité et votre gestion quotidienne.
Top 10 des meilleurs comptes auto-entrepreneur 2026
Un compte pro pour un micro-entrepreneur coûte entre 20 et 80 € par mois dans une banque traditionnelle, contre environ 10 à 30 € auprès d'une banque en ligne ou d'une néobanque. La recherche du compte pro le moins cher ne doit toutefois jamais se faire au détriment de services bancaires indispensables à la croissance de votre activité. Retrouvez ci-dessous notre sélection des meilleures offres pour micro-entrepreneurs (tarifs mensuels hors taxes en vigueur en août 2026).
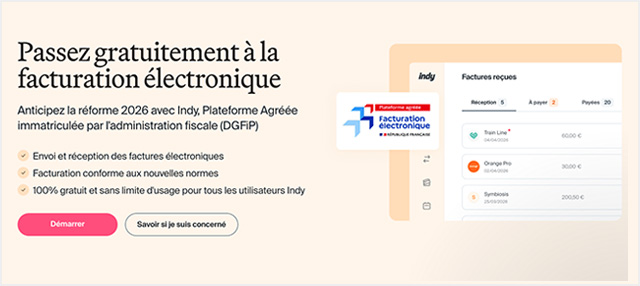
Indy : le compte pro gratuit qui inclut la facturation électronique
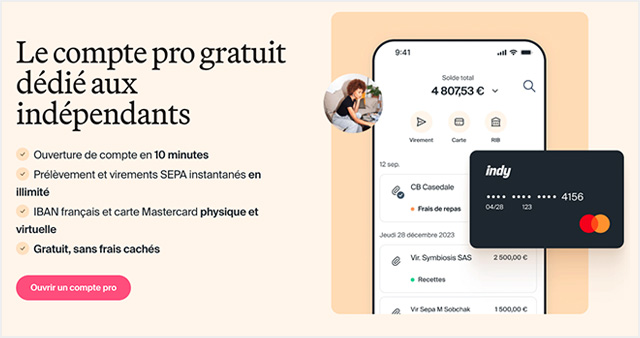
Lancée en 2016 comme logiciel de comptabilité, Indy a ensuite construit son compte pro gratuit en s'appuyant sur Swan, établissement de paiement partenaire. Son atout différenciant : l'automatisation de la comptabilité, le calcul des charges et la facturation électronique grâce à son inscription en tant que plateforme agréée (PA). Indy est accessible à tous les entrepreneurs (micro-entreprise, EI, professions libérales) mais aussi aux sociétés (SASU, EURL, SAS, SARL et SCI).
La formule Indy Essentiel, gratuite, donne accès à un compte pro avec IBAN français, une carte Mastercard physique et virtuelle, des virements et prélèvements SEPA, l'absence totale de frais de tenue de compte, un outil de devis et factures, des liens de paiement, le rapprochement bancaire automatisé et un support client par mail cinq jours sur sept.
La formule Indy Plus (9 € HT/mois) complète l'offre par trois sous-comptes, le suivi des seuils légaux en micro-entreprise, un agrégateur de comptes, la signature électronique des devis, la relance des impayés et un support client prioritaire.
L'offre Indy Autonomie (15 € HT/mois) inclut les déclarations automatisées d'URSSAF et de TVA, ainsi qu'une aide aux déclarations CFE, 2042-C-Pro et DAS2.
En résumé : Indy combine banque, facturation électronique et comptabilité. En réunissant ces services sur une seule interface, Indy évite une dépense que beaucoup sous-estiment : un logiciel comme Sage coûte en moyenne 300 à 600 € HT par an, quand Indy l'inclut sans surcoût. Pour moins de 20 € par mois, dont une gratuite, Indy propose ainsi aux entrepreneurs trois formules de compte pro parmi les plus complètes et économiques du moment.
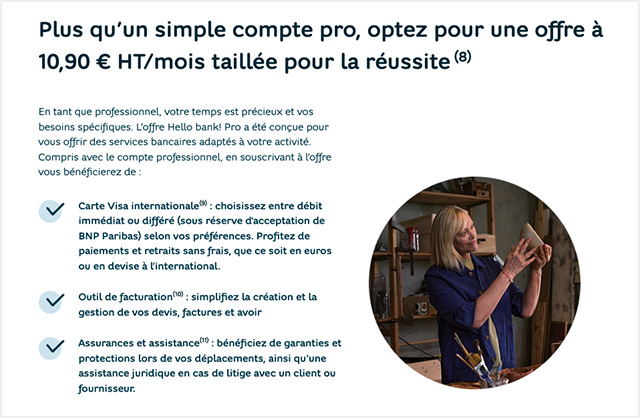
Adossée au groupe BNP Paribas, Hello bank! Pro s'adresse aux micro-entrepreneurs, EI, EURL, SASU et aux professions libérales réglementées (SELEURL, SELASU, SELARLU).
L'offre Hello Business (10,90 € HT/mois)propose un compte pro exonéré de commission de mouvement, une carte Visa à débit immédiat ou différé, des virements et prélèvements SEPA gratuits, ainsi que des paiements et retraits sans frais partout dans le monde.Elle fait figure d'exception parmi les banques en ligne avec un accès au crédit jusqu'à 50 000 €, la possibilité de déposer chèques et espèces gratuitement en illimité via les automates du réseau Cash Services, accessible partout en France chez BNP Paribas, Crédit Mutuel, CIC et Société Générale.
L'offre embarque également le module de facturation Mon Business Assistant Start, des garanties d'assistance juridique, de voyage et d'hospitalisation, ainsi qu'un support Hello Team Pro joignable 6j/7 par chat, mail ou téléphone. Pour encaisser vos clients, leur terminal de paiement Hello Pay Pro est proposé à 39 €.
En résumé : Hello Business est le seul compte pro du comparatif à cumuler outil de facturation intégré, assistance juridique, accès au crédit et dépôts d'espèces et de chèques gratuits et illimités, un vrai plus pour les artisans et commerçants. L'ensemble est complet, à l'exception du découvert autorisé, retiré du catalogue en 2026. Une valeur sûre pour les auto-entrepreneurs, avec en prime des offres promotionnelles régulières de 3 mois offerts pour se faire son propre avis.
Monabanq propose l'offre PratiqPro, un compte pro exclusivement dédié aux auto-entrepreneurs. La filiale du Crédit Mutuel Alliance Fédérale se démarque par une relation client reconnue, en étant Élue Service Client de l'Année neuf fois consécutive.
PratiqPro avec Visa Business Classic (10 € HT/mois) donne accès à un compte pro avec IBAN français, un découvert autorisé jusqu'à 800 €, 18 remises de chèques et un dépôt d'espèces trimestriel via les automates du Crédit Mutuel, CIC et Cash Services, des paiements gratuits à l'international, un chéquier, une protection juridique professionnelle précieuse en cas de litige avec un client ou un fournisseur, ainsi qu’une séance de coaching offerte pour bien démarrer son activité. Le service client est accessible du lundi au vendredi de 8h à 21h et le samedi jusqu'à 16h30, par téléphone et par e-mail.
PratiqPro avec Visa Gold Business (13 € HT/mois) relève le découvert à 1 000 € et ajoute des assurances voyage complètes couvrant retards, annulations, pertes de bagages et location de véhicule.
Selon votre activité, ce sont aussi quatre formules de TPE Smile and Pay, une responsabilité civile professionnelle et des outils de gestion disponibles en option. Les particuliers déjà clients Monabanq à titre personnel bénéficient par ailleurs d’une remise de 20 % sur leur compte courant.
En résumé : PratiqPro rassemble les prestations d'une banque traditionnelle pour le prix d'une néobanque : compte pro sans commission de mouvement, chéquier, dépôt d'espèces, découvert et protection juridique intégrée pour moins de 15 € HT/mois, une offre tout-en-un appréciée des auto-entrepreneurs.
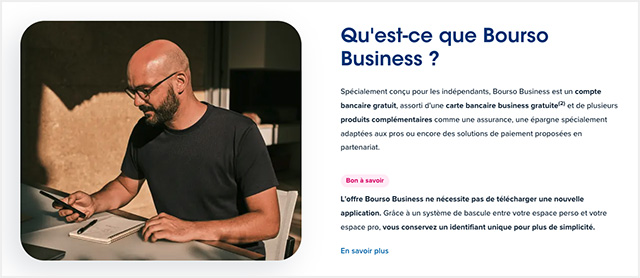
BoursoBank, filiale de la SG (Société Générale), propose avec Bourso Business un compte pro gratuit : l'offre cible les auto-entrepreneurs, structures unipersonnelles (EI, EIRL, EURL, SASU, SARL) et les professions libérales réglementées (SELEURL, SELASU, SPFPL SARL, SPFPL SAS). Pour en bénéficier, il suffit de détenir un compte personnel BoursoBank dont les cartes Welcome ou Ultim sont elles-mêmes gratuites sous conditions.
Bourso Business à 0 €/mois comprend un compte sans frais de tenue de compte ni commission de mouvement, une carte Visa, des paiements gratuits dans le monde entier, trois retraits en devises par mois (1,69 % au-delà), des virements et prélèvements SEPA illimités, des virements internationaux en 32 devises, la remise de chèques par courrier et l'agrégation de comptes et factures, ainsi que l'export CSV avec justificatifs.
Pour faire fructifier sa trésorerie, l'entrepreneur peut ouvrir un compte-titres ou des comptes à terme (CAT). Côté encaissement, un TPE Stancer est disponible sans abonnement, à partir de 0,7 % par transaction, le taux le plus compétitif de ce comparatif.
En résumé : Bourso Business est l’un des comptes pro gratuits les plus généreux pour les entrepreneurs, à condition de ne pas avoir besoin d’un découvert, d’un crédit ou d’avoir à déposer des espèces sur le compte. L’offre cible les prestataires de services se faisant essentiellement payer par virement ou TPE.
Adossée au groupe Fiducial, expert-comptable historique fondé en 1970, Fiducial Banque s'adresse à tous les entrepreneurs et les sociétés de moins de 2 millions d'euros de chiffre d'affaires : artisans, commerçants, professions libérales, freelances, agriculteurs.
Dès la formule Pro Base (12 € HT/mois) vous bénéficiez d’un conseiller dédié dès l'ouverture, avec un compte pro incluant une carte Visa Business, les virements et prélèvements SEPA illimités, des remises de chèques par courrier et l'exonération des commissions de mouvement jusqu'à 200 000 € de flux trimestriels. S'ajoutent des solutions de crédit (trésorerie, crédit-bail, LLD, garantie bancaire) et d’épargne (comptes à terme, SCPI).
Pro Plus (25 € HT/mois) enrichit l'offre d'une carte Visa Business à débit immédiat ou différé ou d'uneVisa Premier, mais aussi d'un chéquier et d'un terminal de paiement à 0,9 % de commission (hors location du TPE). Moins adaptée au budget des auto-entrepreneurs, Pro Excellence (45 € HT/mois) supprime toute limite sur l'exonération des commissions de mouvement, fournit une Visa Premier à débit différé et autorise le dépôt d'espèces via un réseau de partenaires.
En résumé : dès 12 € HT/mois, Fiducial Banque est la seule de notre comparatif à réunir conseiller attitré, accès au crédit et compte pro complet à tarif compétitif, idéal pour les micro-entrepreneurs en quête d'un accompagnement bancaire sans en payer le prix fort.
L by LCL Pro est le compte pro en ligne du groupe LCL, conçu spécialement pour les auto-entrepreneurs et les indépendants. La souscription s'effectue en moins de 10 minutes, directement depuis l'application mobile dédiée.
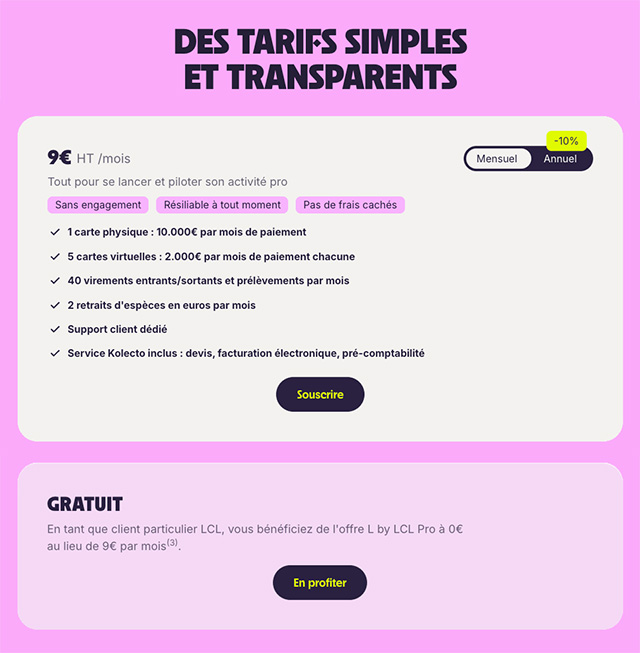
Facturé 9 € HT/mois et même gratuit pour les clients particuliers LCL, L by LCL Pro comprend un IBAN français, aucune commission de mouvement, une carte Visa Business, jusqu'à 5 cartes virtuelles, 40 virements et prélèvements SEPA, 2 retraits gratuits mensuels en euros, ainsi que l'outil Kolecto pour la facturation électroniqueet la pré-comptabilité. Le support client est accessible par messagerie, mail et téléphone.
En résumé : pour les particuliers déjà clients LCL, la gratuité est un atout majeur. Pour les autres, le tarif de 9 € HT/mois reste attractif. Seule réserve : l'absence de dépôt d'espèces et de chèques réserve cette offre exclusivement aux entrepreneurs encaissant par virement et prélèvement.
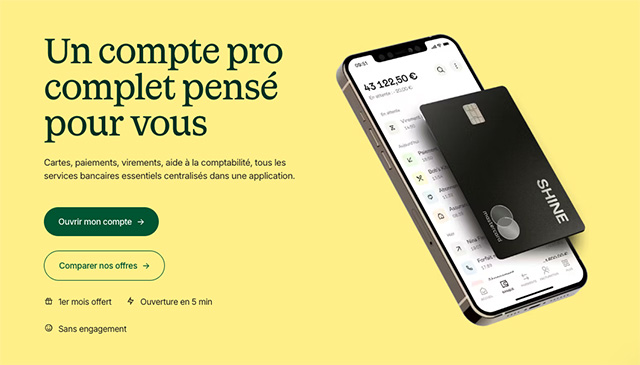
Rachetée fin 2025 par Cegid, leader dans l'édition de logiciels de gestion, Shine accompagne plus de 150 000 entrepreneurs en réunissant compte pro, facturation, comptabilité et gestion des charges sociales au sein d'une seule application. Avec une note de 4,7/5 sur Trustpilot sur plus de 7 100 avis, Shine s'adresse aux micro-entrepreneurs, indépendants et sociétés (TPE de moins de 10 salariés).
Shine Free (0 €/mois) inclut une carte Mastercard physique, 5 virements et prélèvements SEPA gratuits (0,40 € HT au-delà), le dépôt d'espèces (4 % par dépôt) et de chèques (2 € par dépôt), des devis et factures illimités, des exports et intégrations comptables, des solutions de financement via Defacto ou l'Adie, ainsi qu'un service client français disponible 7j/7.
Shine Start à 11 € HT/mois ajoute des cartes virtuelles illimitées, 30 virements et prélèvements SEPA, un simulateur de charges (cotisations Urssaf, TVA, IR) et deux dépôts de chèques gratuits mensuels, de quoi satisfaire la majorité des indépendants.
En résumé : Shine Start à 11 € HT/mois offre l'un des meilleurs rapports qualité-prix pour un auto-entrepreneur. Les outils de gestion comptables et administratifs et l'adossement à Cegid en font un excellent choix pour optimiser son temps et se conformer à la réforme de la facturation électronique.
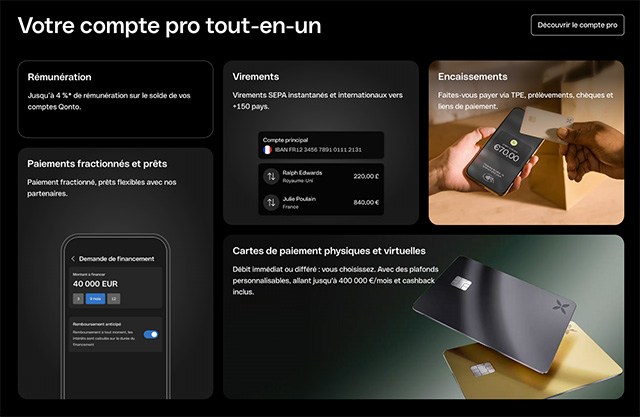
Fondée en 2017 et forte de plus de 600 000 clients, Qonto accepte aussi bien les micro-entrepreneurs, professions libérales, SAS, SARL, SC, SCI, EURL que les associations. Agréée par l’ACPR en tant qu’établissement de paiement, Qonto cible les entrepreneurs souhaitant maximiser leur gestion financière, comptable et administrative.
La formule Qonto Basic (11 € HT/mois) donne accès à une carte physique One Mastercard, 2 cartes virtuelles, 30 virements et prélèvements SEPA (0,20 € HT au-delà), des virements SWIFT gratuits jusqu'à 500 €, un découvert, un module de devis et de facturation électronique, ainsi que plus de 2 000 intégrations logicielles (Sage, Pennylane, Stripe, QuickBooks, Zapier, Notion). S'y ajoutent l'agrégation de comptes et un service client 7j/7 (téléphone de 8h à 20h, mail et chat 24h/24). L'encaissement de chèques est possible, moyennant 2 € par opération. Le dépôt d'espèces reste quant à lui indisponible.
La formule Qonto Smart (23 € HT/mois) ajoute un compte pro rémunéré, un sous-compte, 2 cartes One, 50 cartes virtuelles, 100 virements SEPA, 2 encaissements de chèques gratuits par mois et un module de facturation avancée. Plus onéreuse, la formule Qonto Premium (45 € HT/mois) en offre encore davantage.
En option, selon vos besoins : TPE à 0,7 % de commission sur les paiements par carte européenne, solution d'affacturage via Edebex, offres de financement partenaires, dépôt de capital social en 12h (69 € HT) et pack de création de micro-entreprise offert.
En résumé : la formule Basic suffira à la majorité des entrepreneurs recherchant une solution bancaire et administrative tout-en-un, peu onéreuse. Qonto se démarque de ses confrères avec plus de 2 000 intégrations logicielles, soit l'écosystème le plus complet pour les entrepreneurs souhaitant piloter leur activité depuis une seule application.
Née aux Pays-Bas en 2019, Finom revendique plus de 200 000 clients professionnels en Europe. La néobanque se distingue en proposant à la fois un compte gratuit rémunéré et l'un des programmes de cashback les plus généreux du secteur. Elle s’adresse aux micro-entrepreneurs, EI, SAS, SARL, EURL, etc. Parmi ses formules, Solo, Basic et Smart sont les plus pertinentes pour un auto-entrepreneur :
Finom Solo (0 €/mois) donne accès à un compte pro rémunéré avec IBAN français, des virements SEPA gratuits jusqu'à 2 500 € cumulés par mois, plus de 30 intégrations comptables, ainsi que le rapprochement automatique des factures. La carte virtuelle est gratuite sous réserve d'une transaction mensuelle minimum (sinon 1 € de frais d'inactivité), tandis que la carte physique reste optionnelle (3 €/mois).
Les formules Finom Basic (21 € HT/mois) et Smart (45 € HT/mois) incluent respectivement une et trois cartes physiques, ainsi qu'un cashback de 1 % et 3 % : à titre d'exemple, pour 1 000 € de dépenses carte mensuelles, le cashback de 3 % plafonné à 30 € rembourse les deux tiers de l’abonnement à Smart. Ces deux formules donnent également accès à des virements SEPA gratuits jusqu'à 25 000 € cumulés par mois (Basic) et à un service de création d'entreprise en 48h via LegalPlace.
En résumé : Gratuite, Finom Solo reste la formule de compte idéale pour un micro-entrepreneur démarrant son activité. Les indépendants avec des dépenses par carte importantes tireront avantage du cashback de 3 % sur l’offre Smart pour réduire leurs frais bancaires. Au global, Finom semble satisfaire sa clientèle avec une excellente note Trustpilot de 4,7/5 sur plus de 13 000 avis.
Fondé à Londres en 2015 et fort de plus de 70 millions de clients dans le monde, Revolut propose Revolut Pro, un compte pro gratuit intégré à l'application, pensé pour les auto-entrepreneurs (indépendants, artisans, chauffeurs ou professionnels de santé, etc.).
Revolut Pro est accessible gratuitement, à la seule condition de détenir un compte Revolut personnel, à choisir entre Standard (gratuit), Plus (3,99 €/mois), Premium (10,99 €/mois), Metal (18,99 €/mois) ou Ultra (60 €/mois).
Dans le détail, Revolut Pro met à disposition un compte multidevises permettant de payer et d'être payé quel que soit le pays de vos clients et fournisseurs, de bénéficier d'un taux de change interbancaire sur plus de 25 devises, de suivre facilement ses flux de trésorerie, de créer des factures, d'encaisser des paiements via lien de paiement, QR code ou facture, et d'accepter des règlements en personne grâce aux TPE Revolut ou à Tap to Pay directement sur iPhone. En prime, l'auto-entrepreneur peut également bénéficier d'un cashback allant jusqu'à 1 % sur ses dépenses professionnelles selon l'abonnement Revolut personnel souscrit.
Les auto-entrepreneurs qui évoluent vers une société (SAS, SARL, EURL) trouveront une offre dédiée du côté de Revolut Business, avec quatre formules au choix : Basic (10 € HT/mois), Grow (30 € HT/mois), Scale (90 € HT/mois) et Enterprise (sur devis).
En résumé : Pour les activités à l'international, Revolut Pro fait référence grâce à ses comptes multidevises au taux interbancaire. Il s'impose également par ses solutions d'encaissement modernes, ce qui en fait un choix d'autant plus naturel pour les entrepreneurs déjà utilisateurs de la néobanque britannique à titre personnel. Revers de la médaille : sans découvert, ni dépôt d'espèces ou de chèques, et avec un support cantonné à la messagerie, le compte reste à réserver aux activités encaissant principalement par virement, TPE ou en ligne.
Pour sélectionner l'offre la mieux adaptée, il convient de distinguer les trois types d'établissements bancaires qui s'offrent à vous :
Les banques traditionnelles : les plus onéreuses, mais idéales pour les activités manipulant espèces et chèques ou nécessitant un conseiller physique et un accès complet à tous les types de financement.
Les banques en ligne : le meilleur compromis coût/services, avec pour certaines des comptes pro et des cartes gratuites, ainsi que des produits d'épargne attractifs pour vos excédents de trésorerie. Selon les établissements, surveillez les possibilités de dépôt d'espèces et de chèques, ainsi que l'accès au découvert autorisé ou au crédit.
Les néobanques : des tarifs serrés et des solutions de paiement et d’encaissement modernes et rapides (cartes virtuelles, virements instantanés, liens de paiement, QR Code, TPE). En contrepartie, les possibilités de financement sont limités, tout comme les dépôts d'espèces ou de chèques, rares et souvent payants : des manques rédhibitoires pour certains artisans ou commerçants.
Pour identifier la bonne offre selon votre profil, déterminez les services bancaires essentiels à votre activité, évaluez précisément leur coût respectif, puis arbitrez à l'aide de ces cinq critères clés :
Tarification et frais cachés : la banque facture-t-elle des frais de tenue de compte, des commissions de mouvement ? Vérifiez le coût de leurs formules groupées de services, des virements, des prélèvements, de la carte bancaire (standard, haut de gamme ou virtuelle), des paiements et retraits (en zone euro ou hors zone euro), ainsi que l'assurance des moyens de paiement.
Encaissements et opérations du quotidien : déposez-vous régulièrement des espèces ou des chèques ? Quel est votre volume mensuel de virements ? Utilisez-vous un terminal de paiement (TPE) ou des solutions d'encaissement en ligne ?
Financements, épargne et assurance : avez-vous besoin de crédit (découvert, prêt d'investissement, trésorerie, affacturage), de placements (livrets, comptes à terme) ou de contrats de prévoyance, multirisque pro ou protection juridique ?
Accompagnement : recherchez-vous un suivi par un conseiller dédié en agence physique ou la flexibilité d'un service client 100 % en ligne ?
Conformité et facturation : Le compte intègre-t-il nativement la facturation électronique (via des outils connectés ou des partenariats avec des plateformes agréées (PA) pour respecter vos obligations légales ?
Vigilance sur les comptes pro à 0 € : séduisants en apparence, les comptes pro gratuits peuvent masquer des surcoûts sur certaines opérations courantes (retraits carte, nombre limité de virements gratuits) ou l'absence de services indispensables à votre activité (chéquier, carte physique, dépôts chèques/espèces).
Anticipez la croissance de votre activité : si votre micro-entreprise est amenée à se développer fortement, nécessitant des besoins plus spécifiques ou de changer de statut (EURL, SASU, SARL), choisissez dès le départ une banque capable d'accompagner cette transition.
Quels documents pour ouvrir un compte auto-entrepreneur ?
L’ouverture d’un compte pour un auto-entrepreneur est généralement plus simple que celle d’un compte professionnel pour une société, car elle ne nécessite pas de statuts juridiques ni de documents liés à la création d’une personne morale.
Les banques demandent généralement les trois justificatifs suivants :
Un justificatif d'identité : carte nationale d'identité ou passeport en cours de validité ;
Un justificatif de domicile de moins de trois mois : facture EDF, de téléphone, d’internet, contrat de bail, attestation d’assurance logement, etc. ;
Une attestation d'immatriculation de votre activité : avis de situation SIRENE, extrait d’immatriculation au Registre National des Entreprises (RNE) ou extrait K/Kbis selon votre activité.
Selon les établissements, des pièces complémentaires peuvent également vous être demandées : un business plan, le récépissé de votre déclaration de début d'activité (effectuée en ligne sur le Guichet unique), un spécimen de signature pour vos moyens de paiement, ou encore l'IBAN de votre compte personnel pour effectuer le virement initial.
Qu’est-ce qu’un auto-entrepreneur ? Rappel
Statut, plafond, création
L'auto-entrepreneur, appelé officiellement micro-entrepreneur, est une personne physique exerçant une activité artisanale, commerciale ou libérale sous le régime de la micro-entreprise. Ce dispositif simplifié permet de créer son activité avec des formalités allégées, de bénéficier d'obligations comptables réduites et de calculer ses cotisations sociales, ainsi que, le cas échéant, son impôt sur le revenu, en fonction du chiffre d'affaires hors taxes (HT) effectivement encaissé.
Pour bénéficier de ce régime, le chiffre d'affaires annuel en vigueur au 1er août 2026 ne doit pas dépasser :
203 100 euros pour les activités de vente de marchandises ;
83 600 euros pour les prestations de services relevant de la catégorie des bénéfices industriels et commerciaux (BIC), des bénéfices non commerciaux (BNC), y compris les professions libérales relevant de la Cipav.
Le régime de la micro-entreprise permet également de bénéficier de la franchise de TVA, qui dispense de facturer et de collecter cette taxe tant que le chiffre d'affaires reste inférieur aux seuils applicables, soit :
85 000 euros pour les activités de vente de marchandises ;
37 500 euros pour les prestations de services.
En cas de dépassement de ces seuils, l'entrepreneur devient redevable de la TVA à compter de l'année suivante (N+1). En revanche, si le chiffre d'affaires dépasse les seuils majorés de93 500 € pour les activités de vente et 41 250 € pour les prestations de services, l'assujettissement à la TVA intervient dès l'année du dépassement (N). Par exemple, une activité de vente réalisant 94 000 € de chiffre d'affaires en 2025 devient redevable de la TVA la même année. Pour pouvoir facturer la TVA, l'auto-entrepreneur devra alors demander un numéro de TVA intracommunautaire auprès du service des impôts des entreprises (SIE) dont il dépend. Le taux de TVA applicable varie ensuite selon la nature de l'activité exercée.
Enfin, certaines activités ne peuvent pas être exercées sous le régime de la micro-entreprise : sont notamment concernés les exploitants agricoles relevant de la Mutualité sociale agricole (MSA), plusieurs professions libérales réglementées non affiliées à la CIPAV ou à l'Urssaf (notaires, commissaires de justice, avocats, experts-comptables, commissaires aux comptes, etc.), les conseillers en investissements financiers, les agents généraux d’assurances, les activités relevant de la TVA immobilière, ainsi que certaines activités artistiques relevant du régime social des artistes-auteurs.
Comment créer sa micro-entreprise ?
La création d’une micro-entreprise s’effectue exclusivement en ligne sur le site du Guichet unique des formalités des entreprises (GU), géré par l'INPI. La déclaration peut être réalisée jusqu'à un mois avant le début de l'activité ou, au plus tard, dans les quinze jours suivant son démarrage.
L'entreprise est immatriculée auprès des registres correspondant à son activité :
les activités commerciales sont inscrites au Registre national des entreprises (RNE) et au Registre du commerce et des sociétés (RCS). Les agents commerciaux sont également inscrits au Registre spécial des agents commerciaux (RSAC) ;
les activités artisanales et libérales sont inscrites au Registre national des entreprises (RNE).
L'immatriculation est gratuite pour les activités commerciales, artisanales et libérales. Seuls les agents commerciaux doivent s'acquitter de frais réglementés de 23,21 € pour leur inscription au RSAC.
Après le dépôt du dossier, le Guichet unique délivre un récépissé de dépôt de création d'entreprise (RDDCE) portant la mention « En attente d'immatriculation ». Une fois l'immatriculation finalisée, l'entrepreneur reçoit une attestation mentionnant son numéro SIREN, son code APE et les principales informations relatives à son entreprise. Ces documents permettront d'accomplir certaines démarches, comme l'ouverture d'un compte bancaire ou la souscription d'une assurance professionnelle.
Bon à savoir : en cas de dossier incomplet, le Guichet unique adresse un récépissé de régularisation indiquant les pièces ou informations manquantes. L'entrepreneur dispose alors d'un délai de quinze jours ouvrables pour compléter son dossier.
Quel compte auto-entrepreneur en 2026 ? Verdict
Le meilleur compte pour un auto-entrepreneur dépend avant tout de son activité et de ses besoins bancaires au quotidien : les banques traditionnelles conservent un avantage pour les entrepreneurs recherchant un conseiller dédié, des solutions de crédit variées ou le dépôt d'espèces ou de chèques, tandis que les banques en ligne et néobanques séduisent grâce à des tarifs souvent plus compétitifs et transparents, une gestion entièrement dématérialisée et des outils de pilotage adaptés aux indépendants. Un compte pro pour un artisan ou un commerçant ne sera donc pas forcément le plus pertinent pour un indépendant qui exerce exclusivement en ligne.
À nos yeux, Hello bank! Pro se positionne comme l'une des offres les plus complètes et compétitives : pour 10,90 € par mois, Hello Business met à disposition un compte professionnel sans commission de mouvement, une carte Visa sans frais sur les paiements et retraits en euros ou en devises, des virements et prélèvements SEPA en illimité, un TPE Hello Pay Pro, du crédit jusqu'à 50 000 euros, un outil pour la facturation électronique, sans oublier son service client (Hello Team Pro) joignable de 8h à 20h en semaine et de 8h à 18h le samedi. Dernier atout distinctif : la simplicité de pouvoir déposer ses chèques et ses espèces sans frais via les automates Cash Services, accessibles notamment dans les réseaux BNP Paribas, SG, Crédit Mutuel et CIC.
En synthèse, voici un récapitulatif des solutions les plus adaptées selon votre profil :
À retenir : le meilleur compte bancaire pour un auto-entrepreneur n'est pas nécessairement le moins cher, mais celui qui correspond le mieux à son activité, d'aujourd'hui et de demain.
Questions fréquentes sur compte auto-entrepreneur (FAQ)
Que change la facture électronique 2026 pour mon compte ?
Depuis le 1er septembre 2026, toutes les entreprises assujetties à la TVA doivent choisir une plateforme agréée (PA) afin de recevoir des factures électroniques (e-invoicing). Les grandes entreprises et ETI devront également émettre leurs factures au format électronique dès cette date, avant une généralisation aux PME et micro-entrepreneurs concernés par la TVA au 1er septembre 2027. La réforme prévoit aussi la transmission de certaines données de transaction ou de paiement à l’administration fiscale (e-reporting). Pour les auto-entrepreneurs concernés, un compte professionnel intégrant ou connecté à une PA, comme les solutions proposées par exemple par Indy, Shine, Qonto ou Hello bank! Pro, facilite la gestion administrative et la mise en conformité avec ces nouvelles obligations.
Quel est le coût moyen d'un compte pro en 2026 ?
En banque traditionnelle, comptez entre 30 et 80 €/mois (hors commissions de mouvement). En banque en ligne ou néobanque, le prix va de 0 € (BoursoBank, Indy Essentiel) à 10-30 € par mois pour les formules plus complètes, comme celles proposées par Hello bank! Pro, Monabanq, Fiducial Banque, Shine, etc.
Un auto-entrepreneur peut-il utiliser son compte personnel ?
Oui. Tant que votre chiffre d'affaires ne dépasse pas 10 000 € pendant deux années civiles consécutives, vous pouvez utiliser votre compte personnel. Au-delà, la loi impose l'ouverture d'un compte bancaire dédié, qui peut être un compte professionnel ou un compte personnel réservé exclusivement à votre activité. En pratique, les nouvelles obligations (mention « EI », facturation électronique) et les exigences des banques conduisent toutefois la plupart des auto-entrepreneurs à opter pour un compte professionnel dès le démarrage de leur activité.
Quelles banques acceptent le dépôt de chèques ou d'espèces ?
Les banques traditionnelles sont les mieux adaptées si vous encaissez régulièrement des chèques ou des espèces, grâce à leur réseau d'agences. Certaines banques en ligne, comme Hello bank! Pro ou Monabanq, permettent également d'effectuer ces dépôts via le réseau d'automates Cash Services. À l'inverse, la plupart des néobanques (Qonto, Shine, Revolut Pro, Finom...) ne proposent pas de dépôt d'espèces ou chèques, ou uniquement avec des limites spécifiques ou des frais supplémentaires selon les offres.
Mentions légales et transparence : Notre comparatif s'appuie sur les grilles tarifaires de chaque établissement bancaire, en vigueur à la date de publication, et s'entend sur la base des tarifs HT mensuels. Certains établissements proposent également des formules avec un engagement ou un paiement annuel incluant une remise. Les tarifs évoluant régulièrement, nous vous invitons à vérifier les détails et les conditions exactes sur le site de l'établissement avant toute souscription. Certains liens présents dans ce comparatif peuvent être des liens affiliés, ce qui signifie que Pricebank est susceptible de percevoir une rémunération de la part des partenaires bancaires présentés, sans aucun surcoût pour vous et sans impact sur notre objectivité éditoriale.
7 commentaires sur "Quel compte pro auto-entrepreneur en 2026 ? Top 10 banques"
Myrna 27/09/2023 à 10h21
Bonjour, un grand merci pour ce compte-rendu très détaillé et complet de l'offre bancaire pour les auto entrepreneurs. J'hesite entre Boursorama pro (je suis cliente chez eux personnellement) et Monabanque. Boursorama pro se vante de ne pas avoir de commissions de mouvements, ni de frais sur prélèvements. Est-ce aussi le cas pour Monabanque, je n'arrive pas a trouver cette information?
Par ailleurs, côté neobanque, Blank pourrait m'intéresser. C'est juste le nombre de virements qui est limité. Je n'arrive pas a savoir si la limite en nombre s'applique aux virements entrants ou aux virements sortants ou aux deux?
Réponse de 27/09/2023 à 16h30
Bonjour, nous sommes ravis que vous ayez trouvé le compte-rendu utile. Avec le compte auto-entrepreneur de Monabanq, vous aurez également l'exonération des commissions de mouvements ainsi qu'aucun frais sur virements et prélèvements. Des deux côtés, les offres sont donc bien complètes.
Monabanq y ajoute une protection juridique et la possibilité de déposer vos chèques via les automates du CIC et Crédit Mutuel (sauf Bretagne et Sud-Ouest) dans la limite de 18 dépôts gratuits par trimestre. Idem pour le dépôt d'espèces dans la limite de 1 gratuit par trimestre. Selon votre activité, à voir si ces services peuvent être un atout. Enfin, si vous êtes déjà chez Boursorama, vous apprécierez peut-être la simplicité de tout avoir chez eux même si on conseille souvent de ne pas avoir tous ses oeufs dans le même panier ! Pour terminer, l'établissement Blank précise ici que la limite concerne la réalisation de virement et non la reception.
Au plaisir d'échanger avec vous,
Alexi77 17/09/2022 à 16h33
Bonjour,
Votre article est bien complet. Au final, il me semble que les banques en ligne disposent de plus de fonctionnalités que les néo-banques pour des tarifs aussi compétitifs ? Pour ma part, je vais sans doute partir sur l'offre d'hello banque.
Réponse de 19/09/2022 à 14h40
Bonjour,
merci, nous sommes ravis que notre article ait pu vous aider et vous apporter des informations sur ce sujet ! Effectivement, les offres des banques en ligne pour les auto-entrepreneurs sont très intéressantes et compétitives !
Hello Bank Business nous paraît être un excellent choix :)
Bonne continuation et n'hésitez pas si vous avez des questions !
Cordialement, l'équipe Pricebank
Thomas 18/12/2020 à 11h38
« Les comptes courants des banques en ligne (Boursorama Banque, Monabanq, Fortuneo banque, Hello Bank, ING direct, etc.) peuvent être adaptés aux exigences des auto-entrepreneurs, si votre activité ne vous imposent pas de disposer de services spécifiques à votre profession (terminal de paiement par exemple). »
La loi le permet, mais les conventions de comptes des différentes banques interdisent souvent d'utiliser un compte courant normal pour un usage professionnel et imposent un compte professionnel plus cher. C'est le cas de toutes les banques pour lesquelles j'ai cherché la clause dans leurs conditions d'utilisations.
Beaucoup de micro-entrepreneurs clients de la banque postale ont reçu des lettres menaçant de clôturer le compte courant s'ils ne changent pas pour un compte pro.
Savez-vous si certaines banques permettent d'utiliser un compte courant particulier pour une micro-entreprise comme l'autorise la loi ?
Réponse de 21/12/2020 à 16h39
Bonjour et merci pour votre commentaire. Après quelques recherches, il s'avère effectivement que depuis quelques mois de plus en plus de banques "contournent" la loi pour imposer un compte pro... Il semble que vous puissiez tenter au Crédit Agricole, la Caisse d'Epargne ou le Crédit Mutuel où cela est encore toléré dans certaines régions (banques mutualistes gérées par caisses régionales). Vous pouvez également essayer chez Axa Banque, le compte sans carte est payant 4€ / trimestre ou gratuit avec une carte à condition de l'utiliser pour un montant mini de dépenses trimestrielles. Voir notre fiche banque https://www.pricebank.fr/banque-en-ligne-axabanque.html Nous vous remercions et allons programmer et une mise à jour de notre article pour les prochaines semaines !
Laurent 05/12/2020 à 12h41
Bonjour, auto entrepreneur avec un compte Boursorama je dois régler ma TVA au 15 décembre. Boursorama m'informe que mon compte est non éligible pour qu'un prélèvement soit réalisé par le trésor public. Et le trésor public me rappelle la loi Pacte du 23 mai 2019 qui a supprimé l'obligation d'ouvrir un compte bancaire dédié et m'informe que mon compte personnel me sert à payer les impôts professionnels aussi. Les autres banques en lignes posent-elles ces mêmes difficultés ? Avez-vous un conseil ?
Réponse de 08/12/2020 à 11h15
Bonjour, si vous facturez et récupérez la TVA, vous avez quitté le régime fiscal auto-entrepreneur?! Sauf si vous êtes une Auto-Entreprise de Services, pour un CA supérieur à 33 201€... Or le compte Pro de Boursorama Banque n'est éligible que pour les auto-entrepreneurs (donc or TVA), ce qui explique leur réaction ! Ceci étant dit, je comprends votre situation. Concernant les autres banques en ligne, il conviendrait de bien regarder leurs conditions particulières pour un compte auto-entrepreneur pour chacune. Par exemple, je pense que Monabanq aura le même traitement que Boursorama Banque.
steph42 16/09/2020 à 17h06
BONJOUR PEUT ON AVOIR UN SERVICE E COMMERCE AVEC MONABANQ
MERCI
Réponse de 17/09/2020 à 10h09
C'est quoi un service e-commerce ? Si vous parlez d'un TPE virtuel, oui, vous pouvez ! Le compte auto-entrepreneur de Monabanq est bien compatible avec iZettle, SumUp, Lyf Pro...
Pylou 11/09/2020 à 16h15
Beaucoup de choses ont changé en à peine 3 mois: En Septembre 2020, le compte auto-entrepreneur Monabanq est désormais facturé 7€/mois!
Réponse de 14/09/2020 à 10h08
Euh, cela n'a pas changé depuis 3 mois... Le compte Auto-entrepreneur de Monabanq a toujours été facturé 7€ par mois, depuis sa création ! Peut-être aviez-vous mal compris ?
gigi72 21/11/2019 à 13h47
QUEL EST LE TAUX DES TRANSACTION FAITE POUR UN TPE (transaction bancaire de 10e) chez boursorama et monabanque par compte j ai deja un TPE RELIER A MON SMARPHONE
Réponse de 22/11/2019 à 10h03
Bonjour, quelque soit le prestataire que vous choisissez, voici les tarifs des transactions avec iZettle et SumUp, vous avez une commission fixe par transaction de 1,75% du montant (pour 10e : 0,175e). Pas d'autres frais (abonnement, installation ou assistance (...), c'est gratuit) en dehors de l'achat du terminal au départ : Terminal iZettle : 79e ou SumUp Air : 39e - Terminal SumUp 3G : 99e.


 L'essentiel en 1 clin d'œil :





7 commentaires sur "Quel compte pro auto-entrepreneur en 2026 ? Top 10 banques"
Bonjour, nous sommes ravis que vous ayez trouvé le compte-rendu utile. Avec le compte auto-entrepreneur de Monabanq, vous aurez également l'exonération des commissions de mouvements ainsi qu'aucun frais sur virements et prélèvements. Des deux côtés, les offres sont donc bien complètes.
Monabanq y ajoute une protection juridique et la possibilité de déposer vos chèques via les automates du CIC et Crédit Mutuel (sauf Bretagne et Sud-Ouest) dans la limite de 18 dépôts gratuits par trimestre. Idem pour le dépôt d'espèces dans la limite de 1 gratuit par trimestre. Selon votre activité, à voir si ces services peuvent être un atout. Enfin, si vous êtes déjà chez Boursorama, vous apprécierez peut-être la simplicité de tout avoir chez eux même si on conseille souvent de ne pas avoir tous ses oeufs dans le même panier ! Pour terminer, l'établissement Blank précise ici que la limite concerne la réalisation de virement et non la reception.
Au plaisir d'échanger avec vous,
Bonjour,
merci, nous sommes ravis que notre article ait pu vous aider et vous apporter des informations sur ce sujet ! Effectivement, les offres des banques en ligne pour les auto-entrepreneurs sont très intéressantes et compétitives !
Hello Bank Business nous paraît être un excellent choix :)
Bonne continuation et n'hésitez pas si vous avez des questions !
Cordialement, l'équipe Pricebank