Entre loyers en hausse, frais d'inscription, alimentation et transports, boucler son budget étudiant relève chaque année du parcours du combattant : selon l'Union nationale des étudiants de France (UNEF), le coût de la vie étudiante a progressé de 1,66 % en 2026 et de plus de 35 % depuis 2017. Après déduction des aides éventuelles, le reste à charge mensuel moyen pour un étudiant atteint désormais 1 300 euros, soit 74 euros de plus qu'en 2025. Face à cette situation, de plus en plus d'étudiants se tournent vers le crédit. Mais alors, comment fonctionne un prêt étudiant ? Quelles banques proposent les meilleurs taux ? Quels sont les pièges à éviter ? Mode d'emploi.
Pourquoi faire un prêt étudiant ?
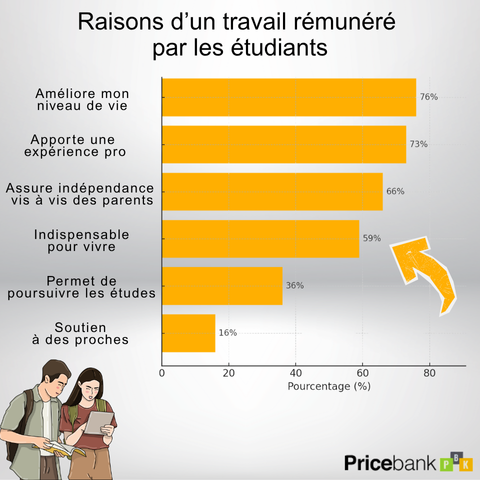
Les chiffres parlent d'eux-mêmes : d'après une étude de l'Observatoire national de la vie étudiante (OVE) publiée en mars 2024, 44 % des étudiants exercent une activité rémunérée pendant l'année universitaire, et 59 % considèrent ce travail indispensable pour financer leur vie étudiante.
Lorsque les revenus ne suffisent pas à couvrir l'ensemble des dépenses liées aux études, le recours à l'emprunt fait partie des solutions envisagées: selon l'OVE, 4,5 % des étudiants avaient ainsi souscrit un prêt pour financer leurs études, soit plus de 133 000 sur les 2,97 millions d'étudiants en France en 2023.
Pourquoi les étudiants travaillent pendant leurs études ? 6 raisons clés
Comment fonctionne un prêt étudiant ? Durée, montant...
Caractéristiques d'un prêt étudiant
Les conditions d'un crédit étudiant diffèrent selon de nombreux critères : le montant du prêt, la durée du financement, les études supérieures envisagées, la qualité de la caution et l'établissement bancaire choisi.
Voici les principales caractéristiques d'un prêt étudiant :
Public éligible : étudiants inscrits dans un établissement du secondaire ou supérieur, principalement les jeunes âgés de 18 à 28 ans,
Montant du prêt : de 1 000 € à 60 000 € en moyenne,
Taux d'intérêt (TAEG) : de 0 % à 4 %,
Durée du remboursement : de 1 à 12 ans,
Frais de dossier : aucun,
Modalité de remboursement : avec ou sans différé d'amortissement, partiel ou total,
Assurance emprunteur : facultative,
Garantie exigée : caution parentale ou prêt garanti par l'État,
Acceptation : sous réserve de l'accord de la banque.
À qui s'adresse un prêt étudiant ?
Le prêt étudiant s'adresse à toute personne pouvant justifier d'un statut d'étudiant, majoritairement les jeunes de 18 à 28 ans. Un justificatif d'inscription dans l'enseignement supérieur (BTS, IUT, université, grandes écoles…) suffit pour en faire la demande.
Sans fixer de condition d'âge précise, certaines banques l'ouvrent aussi aux personnes en reconversion ou inscrites dans des établissements non reconnus par l'État (écoles privées, instituts de formation, etc.).
Bon à savoir : pour des études à l'étranger, les banques étudient individuellement chaque dossier. Les fonds seront délivrés en euros et non dans la devise locale.
Quel montant emprunter ?
Le montant d'un crédit étudiant varie de 1 000 euros à 200 000 euros, selon les banques et les études à financer. À titre de comparaison :
BNP Paribas : jusqu'à 200 000 €,
Société Générale : jusqu'à 120 000 €,
Crédit Agricole Île-de-France, LCL, La Banque Postale et CCF : jusqu'à 75 000 €,
Caisse d'Épargne et Crédit Coopératif : jusqu'à 60 000 €,
Crédit Mutuel et CIC : jusqu'à 50 000 €.
Durée d'un prêt étudiant : franchise partielle ou totale ?
La durée d'un prêt étudiant varie de 1 à 12 ans, avec généralement une période de différé d'amortissement, appelée franchise, permettant d'alléger la charge financière de l'étudiant pendant ses études.
Deux types de franchise/différé sont possibles :
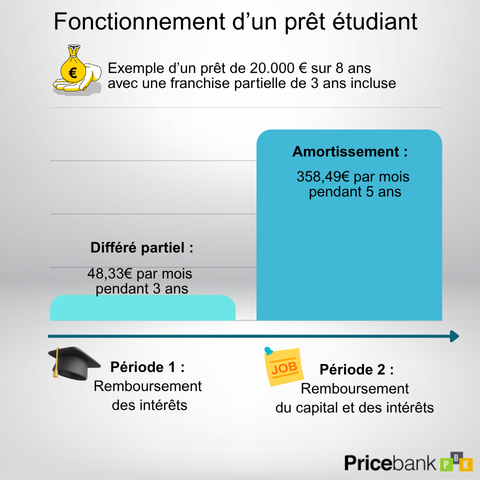
Franchise partielle : l'étudiant rembourse uniquement les intérêts du prêt pendant ses études.
Franchise totale : l'étudiant ne rembourse ni le capital ni les intérêts pendant ses études.
Dans la mesure du possible, préférez la franchise partielle, moins onéreuse : elle évite de reporter le paiement des intérêts à plus tard.
Une fois la période de différé terminée, l'étudiant commence à rembourser le capital emprunté : cette phase, appelée période d'amortissement, débute généralement au moment de son entrée dans la vie active et du versement de ses premiers salaires.
Exemple d'un prêt étudiant de 20 000 euros sur 8 ans avec différé partiel
Bon à savoir : si une assurance décès-invalidité a été choisie pour garantir le prêt étudiant, son montant est prélevé dès le déblocage du prêt et jusqu'au remboursement total du crédit.
Comment utiliser l'argent du prêt étudiant ?
En théorie, l'argent d'un prêt étudiant permet de financer ses études supérieures, notamment les frais de scolarité, le loyer éventuel, ainsi que les dépenses liées : matériel informatique, livres et équipements techniques, etc.
En pratique, le crédit étudiant est un prêt non affecté et les banques n'appliquent pas de contrôle spécifique sur l'utilisation effective des fonds empruntés. L'emprunteur est donc libre de s'en servir pour financer des activités et dépenses sans lien forcément avec les études.
Pour éviter de dilapider l'argent du prêt dans des futilités, les établissements bancaires proposent des déblocages fractionnés sur le prêt étudiant. Ce dispositif permet de respecter le budget consacré aux études, mais aussi de :
percevoir progressivement les fonds selon les besoins de l'étudiant, par exemple, par année d'étude,
payer des intérêts uniquement sur les sommes débloquées.
Et si l'étudiant ne trouve pas de travail ?
Pour les étudiants dont l'entrée dans la vie active serait retardée (prolongation des études, période de chômage, etc.), un avenant au contrat peut être sollicité auprès de la banque afind'allonger la durée initiale du prêt ou de prolonger la période de différé.
Bon à savoir : un avenant au prêt étudiant reste soumis à l'appréciation de l'établissement prêteur et peut entraîner des frais supplémentaires.
Taux d'un crédit étudiant : quelle banque choisir en 2026 ?
Les taux d'intérêt (TAEG) des prêts étudiants en 2026 varient entre 0 % et 4 % selon les banques, la durée, le montant, les études et la qualité de la relation bancaire. Faites jouer la concurrence.
Comparatif des taux de prêt étudiant des banques en 2026
Taux et conditions en vigueur au 17 août 2026 (1) : Taux 0% selon conditions et réservé aux détenteurs d'une offre groupée de services CIC . (2) : Taux réservé pour les 18-27 ans détenteurs d'une offre groupée de services Crédit Mutuel. (3) BNP Paribas dispose de partenariats avec des établissements supérieurs pouvant entrainer des taux de prêt plus favorables. (4) : Le taux peut varier selon les caisses régionales.
Saluons les prêts étudiants du CIC et du Crédit Mutuel, permettant d'emprunter à 0 %, jusqu'à 50 000 euros sur une période maximum de 10 ans, sous réserve de respecter les conditions suivantes :
Être âgé de 18 à 27 ans,
Être inscrit dans un établissement d'enseignement supérieur français,
Disposer d'un quotient familial inférieur ou égal à 29 315 euros,
Présenter une caution parentale ou celle d'une personne solvable.
Autre financement intéressant, le Crédit Agricole Île-de-France propose un prêt étudiant avec un taux de 0,99 % jusqu'au 30 septembre 2026, que vous soyez étudiant, apprenti ou en reconversion professionnelle.
De leur côté, les banques en ligne ne proposent pas de prêt étudiant dédié,mais des prêts à la consommation moins adaptés : durée plus courte, pas de différé partiel. En revanche, leur tarification bancaire est imbattable : cartes gratuites, aucuns frais de tenue de compte, zéro commission d'intervention, etc.
Bon à savoir : avec le prêt étudiant, les banques souhaitent attirer les étudiants qui se destinent à des métiers porteurs et à des fonctions à responsabilité, synonymes de revenus futurs potentiellement stables et confortables.
Qu'est-ce que le prêt étudiant garanti par l'État ?
Le prêt étudiant garanti par l'État s'adresse aux jeunes ne disposant pas de caution familiale ou personnelle. Il permet d'emprunter jusqu'à 20 000 euros sur une durée de 2 à 10 ans, avec un différé de remboursement jusqu'à la fin des études. Chaque banque fixe librement son taux d'intérêt et peut accepter ou refuser le dossier.
Ce dispositif est sans condition de ressources, mais trois critères doivent être remplis :
être français ou ressortissant de l'Espace économique européen,
avoir moins de 28 ans,
être inscrit dans un établissement d'enseignement supérieur français (université, BTS, école d'ingénieur ou de commerce...).
Accordé via Bpifrance, ce prêt bénéficie d'une garantie de l'État à hauteur de70 % du montant. La demande se fait via une attestation de pré-éligibilité à générer sur la plateforme publique Token Bpifrance.
Le prêt étudiant garanti par l'État est disponible seulement auprès de cinq banques partenaires : le Crédit Mutuel, le CIC, la Banque Postale, la SG (ex. Société Générale) et la BFCOI (Banque Française Commerciale Océan Indien).
La caution d'un prêt étudiant est-elle obligatoire ?
En raison des revenus généralement modestes des étudiants, la banque peut demander une caution afin de se couvrir en cas de non-remboursement des échéances du crédit.
Cette caution peut être apportée par :
les parents,
un tiers,
ou par l'État, via le prêt étudiant garanti par l'État.
Avant d'accorder le crédit, la banque évalue la capacité de la caution à prendre le relais si l'étudiant ne parvient pas à faire face à ses engagements : si la caution des parents ou d'un tiers est jugée insuffisante par la banque, en raison par exemple d'un endettement trop élevé, il est toujours possible de se tourner vers le prêt étudiant garanti par l'État (plafonné à 20 000 euros).
L'assurance emprunteur d'un crédit étudiant est-elle obligatoire ?
L'assurance emprunteur est facultative, mais vivement recommandée par les banques. Dans certains cas, sa souscription, au nom de l'étudiant et/ou de la personne se portant caution, peut même constituer une condition à l'octroi du prêt.
Ce contrat d'assurance couvre les risques de la vie les plus graves, notamment le décès ou la perte totale et irréversible d'autonomie (PTIA). En cas de sinistre, l'assureur prend en charge le remboursement du capital restant dû, selon la quotité assurée.
Le coût d'une assurance décès-invalidité PTIA pour un prêt étudiant varie sensiblement selon les banques. À titre indicatif, le TAEA (taux annuel effectif de l'assurance) s'élève à 0,59 % à la Caisse d'Épargne, contre 0,99 % à la SG (ex-Société Générale). L'assurance peut également être proposée à la caution.
Bon à savoir : En l'absence d'assurance emprunteur et en cas de décès de l'étudiant, la banque se retournera vers le garant, souvent un parent, pour exiger le remboursement intégral du capital restant dû.
Comment établir son budget étudiant ?
Évaluer précisément ses revenus et ses dépenses permet d'établir un budget prévisionnel afin d'évaluer le recours éventuel à un prêt étudiant. Découvrez nos conseils pratiques, éclairés par les données de l'OVE et l'enquête annuelle de l'Unef publiée lundi 17 août 2026.
Évaluez vos revenus
Les revenus d'un étudiant proviennent principalement de l'aide financière des parents (40 % à 50 %), des jobs effectués l'été ou en cours d'année scolaire, mais aussi des aides sociales et bourses du Crous. Face à un reste à charge moyen de 1 300 euros par mois en 2026, ces sources de revenus ne suffisent plus toujours, rendant le recours au crédit indispensable.
Calculez vos dépenses
Le budget des étudiants s'articule autour de plusieurs postes de dépenses majeurs :
le logement, qui s'élève en moyenne à 627,11 € par mois dans le parc privé en 2026 ;
l'alimentation, estimée entre 200 € et 300 € par mois (incluant la restauration universitaire) ;
les transports, représentant 278,59 € par mois.
À ces frais essentiels s'ajoutent les dépenses de scolarité, les abonnements (électricité, gaz, eau, téléphonie, etc.) ou bien d'éventuels frais bancaires. Ne sous-estimez pas les achats du quotidien, tels que les vêtements, les loisirs, ou des dépenses plus ponctuelles, comme l'achat de matériel informatique, mais aussi les imprévus de la vie (changement d'un micro-ondes, réparation voiture…).
Finalisez votre budget étudiant
Comparer ses revenus et ses dépenses permet de savoir si le budget est équilibré et si l'année scolaire est financièrement réalisable : si ce n'est pas le cas, le prêt étudiant doit être envisagé pour couvrir les besoins financiers de l'étudiant.
Étudiant en difficulté : Qu'est-ce que l'allocation spécifique annuelle ?
Accordée par le Crous, l'allocation spécifique annuelle apporte un soutien financier aux étudiants en situation de fragilité financière durable.
Cette allocation s'adresse aux étudiants de moins de 35 ans au 1er septembre de l'année scolaire, non bénéficiaires d'une bourse sur critères sociaux (BCS). Les étudiants en situation de handicap reconnu par la CDAPH peuvent y prétendre sans limite d'âge. Dans tous les cas, une assiduité rigoureuse aux études est exigée.
Le montant de l'allocation spécifique annuelle du Crous correspond à l'un des échelons de la bourse sur critères sociaux (BCS), soit 1 454 euros à 6 335 euros par an pour l'année universitaire 2026-2027. Versée par défaut en 10 mensualités, de septembre à juin, cette aide est renouvelable jusqu'à 7 ans maximum. Elle est cumulable avec l'aide au mérite et l'aide à la mobilité internationale, mais pas avec une bourse sur critères sociaux.
Bon à savoir : le Crous propose également une aide spécifique ponctuelle jusqu'à 3 071 €, destinée à faire face aux difficultés financières passagères. Un numéro d'assistance est à la disposition des étudiants en difficulté : 0 806 000 278 (appel non surtaxé, du lundi au vendredi de 9 h à 17 h).
Les meilleures banques pour un étudiant
Pour financer ses études supérieures, on vient de le voir, le recours à un prêt étudiant peut s'avérer utile, voire indispensable. Plusieurs banques traditionnelles proposent des taux préférentiels attractifs, parfois à 0 %. Malgré ces conditions avantageuses, un crédit reste un crédit : il vous engage, et avant toute souscription, assurez-vous de votre capacité de remboursement.
Par ailleurs, surveillez vos frais bancaires durant votre année scolaire : selon notre palmarès des meilleures banques, l'offre Fosfo de Fortuneo se distingue comme la plus économique : carte bancaire gratuite sans condition de revenus, sans frais de tenue de compte, ni frais sur les paiements et retraits effectués partout dans le monde. L'offre Welcome de BoursoBank propose également une carte gratuite sans condition de revenus.
Appréciable, l'offre Hello One d'Hello bank! se démarque par une carte bancaire gratuite avec un compte permettant d'encaisser chèques et espèces via les automates BNP Paribas, un atout rare pour une banque en ligne. Enfin, les néobanques, telles que Revolut, N26, Green-Got ou Bunq, offrent des solutions bancaires complémentaires très appréciées des jeunes.
La rédaction Pricebank souhaite ce guide le plus complet possible. Pour tout complément d'information, nous restons à votre disposition en commentaire et vous souhaitons une excellente rentrée étudiante !









 !





0 commentaire sur "Prêt étudiant 2026 : comment ça marche ? Quel taux ?"