Accessible à tous, la location d’un coffre-fort en banque permet de sécuriser ses biens les plus précieux : argent liquide, pièces et lingots en or, bijoux, œuvres d’art ou documents confidentiels. Cette solution offre un niveau de protection élevé, à un coût généralement raisonnable. Combien coûte la location d’un coffre-fort dans une banque ? Tarifs, conditions d’accès, niveau de sécurité, assurances, limites et précautions à prendre, voici toutes les informations essentielles à connaître avant d’ouvrir un coffre-fort.
Combien coûte la location d'un coffre-fort à la banque ?
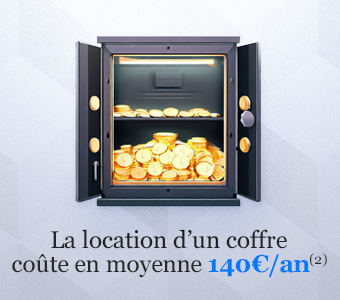
140 euros par an, c’est le coût moyen d’une location de coffre-fort bancaire de 30 à 35 dm³ en 2026.
Ce tarif inclut une assurance de premier niveau couvrant le contenu du coffre jusqu'à 35 000 euros.
Pour un coffre-fort d’environ 70 dm³ assorti d’une garantie de 152 000 euros, le coût de location se situe en moyenne entre 700 et 900 euros par an.
Coffre-fort à la banque : comment est fixé le prix ?
Chaque banque fixe librement le prix de la location de ses coffres-forts, principalement en fonction de trois critères :
Le volume du coffre, généralement compris entre 20 et 60 dm³ ;
Le plafond de garantie, couvrant les biens entreposés (à partir de 30 000 euros) ;
La durée de location, avec la possibilité de louer un coffre-fort à l’année ou temporairement, au mois, notamment en cas d’absence prolongée, d’hospitalisation ou de vacances.
Quel est le tarif d'une location de coffre-fort ? Comparatif des banques
Les banques communiquent généralement peu sur leur service de coffre-fort. Les tarifs peuvent varier selon les établissements et les régions, notamment au sein des banques mutualistes.
Par ailleurs, toutes les agences bancaires ne disposent pas d’une salle des coffres : selon votre lieu de résidence, renseignez-vous directement auprès des établissements bancaires locaux.
Comparatif 2026 des tarifs de location d'un coffre-fort en banque :
Banques
Volume du coffre
Valeurs assurées
Tarif annuel 2026
Société Générale
30 dm3
31 à 50 dm3
51 à 75 dm3
201 à 500 dm3
30 500 €
305 000 €
305 000 €
1 000 000 €
135 €
426,47 €
588,22 €
6 470,46 €
BNP Parisbas
35 dm3
36 à 70 dm3
71 à 130 dm3
coffre 15 m3
30 500 €
152 500 €
152 500 €
1 500 000 €
130€
470€
765€
31 230 €
LCL
31 dm3
40 000 €
dès 226 €
(42,50€/mois si temporaire)
Caisse d'épargne
jusqu'à 20 dm3
de 20 à 39 dm3
de 40 à 59 dm3
N/C
de 65 à 180 €
(selon contenance)
Crédit Agricole Ile de France
N/C
N/C
dès 156,80 €
(31,30€/mois si temporaire)
Crédit Mutuel
N/C
N/C
dès 51,50 €
BRED Banque Populaire
N/C
30 000 €
dès 138,58 €
(dès 19,96€/m si temporaire)
CIC
N/C
N/C
dès 98 €
La Banque Postale
Aucune offre mentionnée
CCF
jusqu'à 20 dm3
de 21 à 100 dm3
de 101 à 300 dm3
plus de 301 dm3
hors norme
N/C
N/C
N/C
N/C
N/C
151 €
252 €
466 €
882 €
3 276 €
(1) dm3 : décimètre cube. (2) Principaux tarifs relevés au 2 janvier 2026 sur différentes contenances de coffre-forts. Les tarifs peuvent varier en fonction de votre région, nous vous invitons à prendre contact avec votre agence pour plus d'informations.
À retenir :certaines banques, comme la SG (Société Générale), BNP Paribas et le CCF, attirent la clientèle patrimoniale en offrant une large gamme de coffres avec des niveaux de couverture sur mesure.
En louant un coffre-fort en banque, vous serez le seul à y avoir accès, sauf en cas de procuration, etpourrez y stocker les biens suivants :
Documents confidentiels (testaments, certificats de valeur et photos d'objets dans votre maison, documents administratifs...) ;
Lingots et pièces d'orou d'argent ;
Objets de valeur (bijoux, œuvres d'art, timbres de collection) ;
Clé Ledger pour les investisseurs cryptos.
Il est possible d'acheter de l'or en toute sécurité en passant par des courtiers agréés, tels que Godot & Fils. L’achat peut être réalisé en agence, par téléphone ou directement en ligne via leur site achat-or-et-argent.fr.
Louer un coffre-fort à la banque offre une solution plus sûre, et parfois plus économique qu'un coffre à domicile. Cette solution permet de protéger efficacement ses biens de valeur et documents sensibles contre le vol et les sinistres pouvant survenir dans votre logement.
Les avantages de louer un coffre-fort
La location d’un coffre-fort auprès d’une banque présente plusieurs avantages, parmi lesquels :
Sécurité élevée : accès par une clé, vérification de l'identité du client à chaque visite, caméras de surveillance et porte blindée ;
Protection renforcée des objets et documents sensibles : vos biens sont à l'abri des cambriolages et des sinistres naturels pouvant toucher votre habitation (inondation, incendie, etc.) ;
Garanties et indemnisation : une couverture est prévue en cas de vol ou de sinistre survenu au sein de l’établissement bancaire ;
Coffre-fort en colocation : possibilité de souscrire un contrat de coffre-fort en colocation, permettant un accès partagé ;
Possibilité de procuration : autoriser une personne de confiance à accéder au coffre-fort ;
Souplesse d’utilisation : le volume du coffre, la durée de location et le montant garanti peuvent être ajustés selon les besoins de chacun.
Bon à savoir : à ces coffres-forts "physiques", les banques proposent parfois des coffres-forts numériques. Une solution complémentaire novatrice et peu onéreuse afin de stocker vos documents sensibles, tels que vos contrats, factures, testaments, pièces d'identité.
Les inconvénients de louer un coffre-fort
Avant de louer un coffre-fort dans une banque, il convient également de prendre en compte les trois inconvénients suivants :
1- Horaires et accessibilité : l’accès à un coffre-fort est soumis aux horaires d’ouverture et aux règles de fonctionnement de la banque. Dans certains établissements, un rendez-vous préalable peut être nécessaire. Il est donc recommandé de choisir une banque de proximité, avec des horaires compatibles avec vos disponibilités.
2- Une clé unique : la clé du coffre-fort est unique. En cas de perte, aucun double n’est disponible. La banque doit alors faire intervenir un spécialiste pour procéder à l’ouverture forcée du coffre, une opération coûteuse, facturée au client.
3- Conservation des justificatifs : en cas de sinistre ou d’effraction, les biens placés dans un coffre-fort sont couverts par l’assurance de la banque. Toutefois, il revient au client de fournir les justificatifs nécessaires à l’évaluation des biens. Il est donc conseillé de conserver factures, relevés bancaires, copies de documents et, si possible, des photos des objets déposés.
À retenir : choisissez la banque la plus pratique pour accéder à votre coffre-fort. Faites estimer la valeur des biens entreposés dans votre coffre et vérifiez le montant garanti par votre banque.
Comment ouvrir un coffre-fort dans une banque ?
Conditions d'ouverture
La location d'un coffre-fort est accessible à toute personne disposant d’un compte bancaire, qu’il s’agisse d’un particulier, d’un professionnel, d’une association ou d’une entreprise.Il est possible de s’adresser à sa banque habituelle ou à un autre établissement, notamment lorsque sa banque ne dispose pas de salle des coffres ou bien pour des raisons de discrétion.
Pour louer un coffre-fort, la banque fait signer un contrat de location, qui implique de disposer des éléments suivants :
Une pièce d'identité en cours de validité (carte nationale d’identité ou passeport) ;
Un justificatif de domicile ;
Un dépôt de garantie(facultatif, restitué en fin de contrat et destiné à couvrir les frais en cas d’ouverture forcée du coffre suite à la perte ou au vol de la clé) ;
Un compte bancaire ouvert au sein de la banque pour permettre le prélèvement de la cotisation annuelle ou mensuelle.
Après signature du contrat de location, la banque vous remet votre clé personnelle : ne la perdez pas, la banque ne conserve aucun double des clés des coffres-forts.
Bon à savoir :depuis septembre 2020, les titulaires de coffres-forts sont recensés dans le FICOBA, le fichier des comptes bancaires. L’ordonnance n° 2020-115 du 12 février 2020 impose aux banques de transmettre ces informations dans le cadre de la lutte contre le blanchiment d’argent et la fraude fiscale
Conditions d'accès
À chaque accès au coffre-fort, la banque procède à une vérification de l’identité du client. Afin d’assurer la traçabilité et la sécurité du service, un registre est signé, mentionnant la date et l’heure de la visite.
L’ouverture du coffre-fort s’effectue en présence d’un employé de la banque, qui utilise une clé de contrôle dans la seconde serrure.
À retenir :l’ouverture du coffre-fort nécessite obligatoirement la clé du client et celle de la banque. Sans les deux clés, l’accès est impossible.
Procuration sur un coffre-fort
Il est possible de donner accès à son coffre-fort à un tiers en demandant la mise en place d’une procuration spécifique auprès de la banque.
Cette démarche n’est pas anodine, car elle implique de confier sa clé à une personne de confiance, lui donnant ainsi accès au contenu du coffre.
Bon à savoir :avant d'accéder à la salle des coffres, la banque vérifie systématiquement l’identité du mandataire et consigne la visite dans un registre.
Décès du titulaire du coffre-fort
En cas de décès du locataire, l’accès au coffre-fort est immédiatement bloqué. Seul le notaire est habilité à donner ses instructions à la banque et autoriser l’ouverture du coffre.
Afin d’éviter des frais liés à une ouverture forcée, il est recommandé d’indiquer de son vivant à ses héritiers l’emplacement de la clé du coffre. En l’absence de procuration, la détention de la clé ne permet toutefois pas un accès libre au coffre, même pour les héritiers. L’ouverture du coffre reste strictement encadrée par la banque.
La garantie d’assurance du coffre-fort
Pour rappel, le prix d'une location de coffre-fort dépend principalementde deux éléments :
le volume du coffre ;
le niveau de garantie choisi.
La couverture oscille généralement entre 30 000 euros et 152 000 euros. Certains établissements proposent des plafonds plus élevés, pouvant dépasser le million d’euros, comme à la SG (Société Générale) ou chez BNP Paribas.
Pour des biens de grande valeur, comme un lingot d’or dont le prix dépasse actuellement les 120 000 euros en décembre 2025, il est essentiel de vérifier le plafond de garantie prévu au contrat, afin de s’assurer que les biens déposés sont correctement couverts.
Bon à savoir :les œuvres d’art (toiles, sculptures, objets de collection) sont généralement mal adaptées au stockage en coffre-fort bancaire. Il est préférable de se tourner vers des assureurs et établissements spécialisés, tels que Axa, Allianz ou Hiscox.
Comme le rappelait Benjamin Franklin, « une once de prévention vaut mieux qu’une livre de guérison ».
Pour une centaine d’euros par an, la location d’un coffre-fort en banque constitue une solution prudente, accessible et rationnelle pour sécuriser des biens de valeur, qu’ils soient financiers ou sentimentaux. Elle permet de les protéger efficacement, sous réserve de vérifier attentivement les garanties prévues au contrat.
En synthèse, voici les points clés à retenir concernant la location d’un coffre-fort en banque :
Prix moyen : à partir de 130 euros par an pour un petit coffre, avec une assurance de base ;
Tarification : variable selon la taille du coffre, le plafond de garantie et la durée de location ;
Contraintes : accès limité aux horaires d’agence, clé unique, conservation des justificatifs des biens ;
Assurance : vérifier systématiquement le montant couvert et les exclusions prévues au contrat ;
Bon réflexe : adapter le coffre à la valeur réelle des biens et à leur fréquence d’utilisation.
Par ailleurs, au-delà de la sécurité matérielle, la détention d'un coffre-fort en banque apporte un dernier atout de taille : la tranquillité d’esprit ! S’il vous reste des questions, l'équipe Pricebank reste à votre écoute pour vous accompagner et répondre à toutes vos interrogations en commentaire.
3 commentaires sur "Louer un coffre fort à sa banque : combien ça coûte ?"
jo 06/06/2025 à 09h16
très intéressant merci
Gerta 18/01/2024 à 20h51
Renseignements très complets !
Réponse de 19/01/2024 à 13h41
Merci de votre retour sur l'article. L'équipe reste à votre écoute et remarques.
DIDOU 18/09/2023 à 11h10
Très bon article, instructif à souhait
Réponse de 18/09/2023 à 16h42
Merci pour votre retour positif. Pricebank est heureux d'entendre que l'article répond à vos attentes. Votre feedback est précieux. Si vous avez d'autres remarques ou suggestions, n'hésitez pas à les partager.







3 commentaires sur "Louer un coffre fort à sa banque : combien ça coûte ?"
Merci de votre retour sur l'article. L'équipe reste à votre écoute et remarques.
Merci pour votre retour positif. Pricebank est heureux d'entendre que l'article répond à vos attentes. Votre feedback est précieux. Si vous avez d'autres remarques ou suggestions, n'hésitez pas à les partager.