Un compte joint offre une gestion bancaire très pratique au quotidien, tant que la relation entre les titulaires reste harmonieuse. En cas de séparation, divorce ou rupture de PACS, la désolidarisation du compte joint soulève de nombreuses questions. Quel courrier envoyer à la banque ? L’accord des deux titulaires est-il obligatoire ? Quelles conséquences sur votre épargne et vos crédits ? Si une chanson nous rappelle que « les histoires d’amour finissent mal... en général », ce guide vous dévoile toutes les démarches pour vous désolidariser de votre compte joint.
Désolidariser un compte joint, c’est quoi ?
Un compte bancaire joint est un compte ouvert au nom de plusieurs personnes (époux, concubins, amis, etc.). Chacun est cotitulaire et dispose desmêmes droits pour effectuer des opérations (dépôts, retraits, virements, chèques, etc.). En contrepartie, tous sont solidairement responsables et le moindre incident (découvert, chèque rejeté…) peut entraîner l’inscription de chaque cotitulaire aux fichiers de la Banque de France (FICP et FCC).
La désolidarisation d’un compte jointconsiste à mettre fin à cette solidarité, permettant à chacun de retrouver sa liberté dans la gestion de ses finances. La plupart des banques facturent cette opération à leurs clients.
Bon à savoir : Les cotitulaires restent solidaires des dettes et découverts enregistrés sur un compte joint jusqu’à la date de désolidarisation ou, à défaut, jusqu’à sa clôture.
Comment se désolidariser d'un compte joint ?
La désolidarisation d’un compte joint peut être demandée par l'envoi d'un courrier en recommandé à la banque, soit à l’initiative d’un seul titulaire, soit conjointement par les deux titulaires.
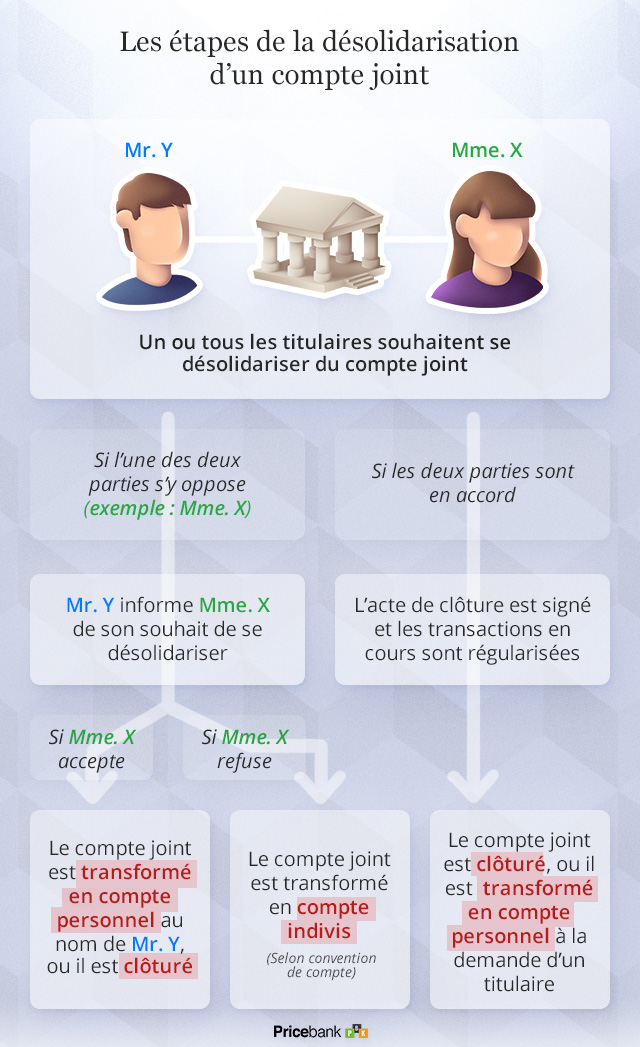
La désolidarisation à l’amiable
Lorsque les cotitulaires conviennent de la désolidarisation, deux solutions amiables s’offrent à eux :
Clôture du compte joint : les deux titulaires donnent leur accord à la banque pour fermer le compte. Ici, après règlement des opérations en cours et des changements de domiciliation (prélèvements et virements récurrents), le solde créditeur restant est partagé, puis le compte définitivement fermé.
Transformation du compte joint en compte individuel : les titulaires demandent à la banque de conserver le compte, mais de le mettre au nom d’un seul d’entre eux. Le compte continue alors d’exister, mais devient un compte personnel.
La désolidarisation unilatérale
Lorsque les titulaires ne s’accordent pas sur les modalités de la désolidarisation du compte joint, l’un d’eux peut décider de dénoncer le compte. Pour cela, il doit adresser un courrier à la banque, ainsi qu’à l’autre titulaire.
À compter de cette dénonciation, le compte fonctionne comme un compte indivis : dès lors, chaque opération (retrait, virement, émission de chèque) doit être signée par l’ensemble des titulaires, évitant qu'une personne utilise le compte de manière abusive au détriment de l’autre.
Désolidarisation d’un compte joint selon les situations :
Bon à retenir : lors de la désolidarisation ou de la clôture du compte joint, chaque co-titulaire est tenu d’agir de bonne foi, sans détourner les fonds à son profit. Les chéquiers et cartes bancaires associés au compte doivent être restitués à la banque.
Quel courrier adresser à la banque pour désolidariser un compte joint ?
La demande de désolidarisation d’un compte joint se fait généralement par courrier recommandé avec accusé de réception, adressé à la banque et signé par le ou les titulaires concernés. Voici un modèle de courrier, à adapter selon votre situation personnelle.
Modèle de lettre pour désolidariser un compte joint :
[Prénom, NOM, Adresse, Code postal, Ville]
[Numéro de téléphone]
[Adresse e-mail]
À [Ville], le [Date du jour]
Objet : Demande de désolidarisation du compte joint n° [Numéro de compte]
Madame, Monsieur,
Nous soussignés [Prénoms et NOMS], titulaires du compte bancaire joint n° [Numéro de compte], ouvert dans votre établissement le [Date d'ouverture du compte], souhaitons procéder d'un commun accord à la désolidarisation de ce compte.
Nous vous prions de bien vouloir effectuer les modifications nécessaires pour que ce compte (choisir une des 3 possibilités suivantes ) :
soit clôturé,
soit transformé en compte individuel au nom de [Prénom et NOM du co-titulaire],
fonctionne sous les signatures conjointes de tous les cotitulaires à compter de la réception du présent courrier.
Concernant les autorisations de prélèvement SEPA et virements permanents en cours, nous nous engageons à prévenir chaque bénéficiaire de nos nouvelles coordonnées bancaires respectives. Nous vous restituons également nos chéquiers et cartes bancaires pour destruction.
Nous restons naturellement à votre disposition pour fournir tout document ou information complémentaire. Si une présence en agence est requise afin de finaliser la procédure, nous vous remercions de bien vouloir nous en informer afin de convenir d’un rendez-vous.
Nous vous remercions par avance pour le traitement de cette demande et nous vous prions de croire, Madame, Monsieur, à l'assurance de nos salutations distinguées.
Cordialement,
[Signatures manuscrites des titulaires]
Quelles précautions prendre lors de la désolidarisation d'un compte joint ?
Dans un contexte parfois tendu, la désolidarisation d’un compte joint doit être menée avec méthode :
1. Formalisez la demande de désolidarisation : l'envoi d'un courrier recommandé avec accusé de réception permet, en cas de litige, de prouver la date exacte de la demande.
2. Faites un état des lieux : recensez les produits et services bancaires détenus avec votre ex-conjoint afin de faciliter le partage (livrets, crédits, assurances, etc.). Surveillez également les prélèvements, chèques et opérations par carte en cours afin de maintenir le compte toujours suffisamment provisionné.
3. Ouvrez un compte personnel : si le compte joint était votre seul compte, ouvrez rapidement un compte courant individuel afin d’assurer la continuité de vos opérations bancaires. Transmettez votre nouvel IBAN aux organismes habituels (employeur, CAF, Sécurité sociale, mutuelle, assureurs, fournisseurs d’eau et d’électricité, administration fiscale, etc.). Pour réduire vos frais bancaires, profitez-en pour comparer les offres des meilleures banques.
4. Révoquez les procurations et changez vos accès : n’oubliez pas de résilier les procurations que votre ex-conjoint pourrait détenir sur vos autres comptes ou livrets d’épargne : la clôture d’un compte joint ne les annule pas automatiquement. Si vous restez client de la même banque, modifiez vos identifiants et mots de passe de connexion pour sécuriser vos accès.
5. Mettez à jour votre état civil (en cas de divorce) : informez les organismes publics et privés de votre changement de situation, en leur fournissant les justificatifs nécessaires, tels qu'un jugement de divorce, une pièce d’identité à jour, ou bien encore un nouveau justificatif de domicile.
Que devient l’épargne et les crédits lors d'une séparation ou d'un divorce ?
Les crédits
Lorsque des crédits ont été contractés en commun, trois solutions sont possibles :
le remboursement anticipé : les ex-conjoints soldent ensemble le(s) prêt(s) en cours (crédit conso, prêt immobilier, etc.),
la reprise des prêts par un seul emprunteur : la banque peut accepter que l’un des conjoints reprenne seul les crédits en cours, après avoir vérifié sa capacité de remboursement, son endettement, mais aussi à condition que l’autre co-emprunteur ait donné son accord,
le rachat des crédits en cours : la banque peut proposer à l’un des emprunteurs un nouveau prêt destiné à rembourser le capital restant dû des anciens. L'avantage du rachat permet d’adapter plus facilement la durée et les mensualités aux revenus et capacités financières de l'emprunteur.
Bon à savoir : la banque reste libre de refuser un rachat ou la désolidarisation d’un crédit si elle estime le risque trop élevé. Elle peut également exiger des garanties supplémentaires (caution, hypothèque).
L’épargne
Quand un couple se sépare, le partage de l’épargne est un sujet aussi sensible que complexe : ici, tout va dépendre de la situation juridique du couple, notamment du régime matrimonial pour les personnes mariées. Pour vous aider à prendre les bonnes décisions, nous vous invitons à consulter un avocat ou un notaire. En attendant, voici les premières informations à connaître.
Pour les personnes en concubinage ou pacsées, la loi n’impose pas de règles de partage en cas de séparation : chacun reste propriétaire de ses comptes et de ses biens (sauf dispositions particulières prévues dans une convention de PACS). Avoir des comptes séparés permet de distinguer l’épargne de chacun et de limiter les litiges éventuels.
Pour un couple marié, c'est le régime matrimonial qui fixe les règles de partage lors d’un divorce :
Communauté légale (réduite aux acquêts) : c’est le régime par défaut pour la majorité des couples sans contrat. Toute l’épargne acquise durant le mariage, même placée sur un compte personnel, est considérée comme un bien commun et partagée à parts égales (hors héritages et donations perçus comme des biens propres).
Séparation de biens : chaque conjoint conserve son épargne et ses biens propres, acquis avant et pendant le mariage. Les patrimoines restent donc distincts.
Participation aux acquêts : pendant le mariage, chaque conjoint conserve son épargne et ses biens respectifs. En revanche, au divorce, le conjoint ayant le moins de patrimoine peut percevoir une compensation financière.
Communauté universelle : tous les biens, y compris ceux acquis avant le mariage ou reçus par héritage/donation, sont communs et partagés à parts égales.
Le cas spécifique de l’assurance vie
L’assurance vie obéit aux mêmes règles que les autres placements : lorsqu’elle est alimentée par les revenus ou l’épargne du couple, la valeur acquise entre dans l’actif à partager.
En pratique, les conflits apparaissent très souvent lorsqu’un contrat a été alimenté par les fonds propres d’un conjoint provenant d’une donation ou d’une succession. Dans ce cas, il est recommandé d’insérer une clause de remploi, afin que la somme investie demeure un bien propre et n’entre pas dans la communauté.
Lors d'un divorce ou d'une séparation, vérifiez la clause bénéficiaire de votre assurance vie : par oubli, il arrive très souvent que l’ex-conjoint reste désigné bénéficiaire en cas de décès de l'assuré. Si nécessaire, mettez à jour cette clause.
En résumé : selon la situation juridique de votre couple (marié, pacsé, concubin), le partage de l'épargne ne sera pas traité de la même façon. Pour limiter les litiges, conservez les justificatifs de donations ou d’héritages, consultez un notaire et vérifiez la clause bénéficiaire de vos contrats d’assurance vie.
Le cas des comptes des enfants mineurs
Le divorce ou la séparation des parents n’a pas d’impact direct sur les comptes ouverts au nom des enfants mineurs (livret A, livret jeune, PEL, compte courant, etc.). Tant que l’autorité parentale reste conjointe, chacun des parents peut continuer à gérer les comptes de ses enfants.
En revanche,les sommes placées appartiennent toujours exclusivement à l’enfant : ni le divorce ni la séparation ne permettent à un parent de transférer l’épargne d’un enfant pour régler ses dettes ou équilibrer un partage.
En cas de suspicion de mauvaise gestion, l’autre parent peut saisir le juge aux affaires familiales, voire le juge des tutelles, afin de protéger les intérêts de son enfant mineur. La banque n’a pas compétence pour trancher un tel litige.
Bon à savoir : lorsque les parents exercent tous deux l’autorité parentale conjointe, la banque demandera alors la signature des deux parents.
Les procédures de divorce : démarches et délais
Depuis la réforme entrée en vigueur le 1er janvier 2021, il existe quatre procédures de divorce :
le divorce par consentement mutuel : procédure amiable, sans juge, avec convention rédigée et signée par les avocats, puis déposée chez un notaire. Elle permet de gagner du temps, à condition que les époux soient d’accord sur toutes les modalités (garde des enfants, pension alimentaire, partage du logement, du véhicule, etc.).
le divorce pour acceptation du principe de la rupture du mariage : les époux sont d’accord sur le principe du divorce mais pas sur ses conséquences (partage des biens, garde des enfants, pension…). L’intervention d’un juge est obligatoire.
le divorce pour altération définitive du lien conjugal : prononcé lorsque les conjoints vivent séparés depuis au moins un an (au lieu de deux avant 2021). L’un des époux peut demander seul ce type de divorce.
le divorce pour faute : il repose sur un comportement fautif de l’un des conjoints rendant intolérable le maintien de la vie commune : violences, adultère, abus d’alcool, abandon du domicile conjugal, etc.
Le divorce par consentement mutuel est une procédure amiable. Les trois autres sont des procédures de divorce contentieux, nécessitant l’intervention d’un juge.
Autre solution, la séparation de corps constitue une alternative au divorce :les époux demeurent légalement mariés tout en vivant séparément. Cette solution est notamment choisie par les couples qui souhaitent mettre fin à la vie communesans rompre définitivement le mariage, que ce soit pour des raisons patrimoniales, religieuses ou personnelles.
Tableau comparatif des quatre procédures de divorce :
Type de divorce
Définition
Procédure
Coût
et délai
Divorce par consentement mutuel
Divorce amiable où les époux sont d’accord sur le divorce et les modalités (partage des biens, enfants).
Via leurs avocats respectifs, les époux signent une convention de divorce pour définir les modalités de la rupture. Le divorce est effectif une fois la convention déposée au notaire.
Entre 1000 et 3000 € par époux et 2 et 6 mois de délai
Divorce pour acceptation du principe du divorce
Les époux sont d’accord pour divorcer mais persistent des désaccords concernant les conséquences du divorce.
Depuis le 01/01/2021 :
1. Ces 3 procédures débutent par une assignation ou requête conjointe rédigée par les avocats avec les demandes relatives au règlement du divorce.
2. Le greffe communique alors aux avocats la date de l’audience d’orientation et sur mesures provisoires (AOMP).
3. Le juge fixe à l'audience les conditions provisoires applicables jusqu’au jugement définitif.
Entre 4500 et 6000 € par époux, et entre 12 et 18 mois de délai
Divorce pour altération du lien conjugal de plus d’1 an
Les époux sont séparés de toute vie conjugale depuis plus d’1 an et en apportent la preuve.
Divorce pour faute
Un des époux apporte des preuves de la faute et de la violation grave aux devoirs du mariage. Ces preuves restent à l’appréciation du juge.
+/- 6000 € par époux, et 18 mois min. de délai
Pratique mais méconnu, l’article 247 du Code civil prévoit une « passerelle » permettant de basculer d’une procédure de divorce judiciaire vers un divorce par consentement mutuel. En revanche, l’inverse n’est pas possible sans engager une nouvelle procédure judiciaire.
Pour en savoir plus, découvrez en vidéo les différentes procédures de divorce :
En synthèse, la désolidarisation d'un compte joint permet à un cotitulaire de mettre fin à sa solidaritéet à sa responsabilité sur les opérations futures effectuées sur le compte. Toutefois, elle ne permet pas d’échapper aux engagements contractés avantla demande de désolidarisation. Cette désolidarisation doit idéalement être réalisée avec l’appui d’un conseiller bancaire afin d'en garantir la conformité. Pour tout complément d'information, Pricebank reste à votre disposition en commentaire.
10 commentaires sur "Désolidarisation d'un compte joint en cas de séparation ou divorce"
SANDIE 20/07/2026 à 21h22
Bonsoir je me suis separe nous avons un compte en commun mr na plus son salaire sur ce compte mais il continue de se servir avec sa carte et il y a que mon salaire es ce normal
Réponse de 25/07/2026 à 17h01
Bonjour, sur le plan bancaire (article 1313 du Code civil), chaque co-titulaire a le droit d'utiliser le compte joint, mais votre salaire demeure juridiquement votre propriété exclusive. L'utilisation de vos fonds par votre ex-conjoint peut constituer un enrichissement injustifié de sa part (article 1303 du Code civil), ce qui vous donne le droit d'en exiger le remboursement/indemnité.
Dans tous les cas, vous restez solidairement responsable des dettes et découverts générés par sa carte tant que le compte n'est pas désolidarisé ou clôturé. Pour stopper immédiatement ces prélèvements et vous protéger, demandez sans attendre la désolidarisation du compte à votre banque et faites verser votre salaire sur un compte individuel. Bien à vous,
Alexx 08/02/2024 à 22h30
Bonjour,
Mon ex-conjoint et moi-même avons ouvert un compte commun lorsque nous avons pris un prêt immobilier.
Séparée depuis avril 2019. Nous avons toujours ce compte joint sur lequel est prélevé le crédit.
La banque me dit qu'il est impossible de fermer ce compte joint avec notre dette commune qui est le crédit. Y'a t'il une autre solution ?
Merci
Réponse de 09/02/2024 à 09h44
Bonjour,
La gestion d'un compte joint et d'un crédit immobilier en cas de séparation peut être complexe. Tant que la dette commune existe, le compte joint est souvent maintenu pour en permettre le remboursement : Etant donné le risque que procure ce changement, la banque refuse la désolidarisation.
Toutefois, voici quelques pistes de réflexions pour vous aider à gérer cette situation :
1-Vente du bien immobilier : La solution la plus simple peut être de vendre le bien immobilier pour rembourser le prêt en cours. Les fonds restants après le remboursement du crédit seraient alors partagés selon les modalités convenues entre vous.
2-Rachat de soulte : Si l'un de vous souhaite conserver le bien immobilier, il peut être envisageable de procéder à un rachat de soulte, c'est-à-dire racheter la part de l'autre. Cela implique généralement de refinancer le prêt pour qu'il soit au nom de la personne conservant le bien.
3-Modification du prêt immobilier : Il est possible de contacter votre banque pour discuter d'une éventuelle modification des conditions du prêt immobilier, notamment en ce qui concerne les personnes responsables du remboursement. Cela peut impliquer un transfert de dette ou une renégociation du prêt pour qu'il soit au nom d'une seule personne, si l'une des parties est capable de reprendre le crédit seul(e) et souhaite conserver le bien immobilier.
Tant que le crédit est en cours de remboursement et que le compte joint reste ouvert, il est crucial d'établir un accord clair entre vous concernant la gestion de ce compte, y compris le remboursement du prêt, les frais associés. Selon votre situation, il peut être judicieux de consulter un avocat spécialisé en droit de la famille ou un notaire pour obtenir des conseils personnalisés et évaluer les meilleures options selon votre situation légale et financière. Ils peuvent également vous aider à formaliser tout accord.
Les solutions mentionnées ci-dessus peuvent vous aider à gérer ou à mettre fin à cette situation. Il est important de communiquer ouvertement avec votre ex-conjoint et votre banque pour trouver les meilleures options disponibles.
Bon courage à vous,
Melcha 21/06/2023 à 13h08
Bonjour,
Mon compagnon et moi meme avons entamé une procédure de desolarisation. Nous avons tout les deux signé les papiers de banque cependant après mûrement réflexion nous voulons arrêter le processus. Allons nous avoir des frais de notaire à payer ?
Réponse de 21/06/2023 à 16h35
Bonjour,
Le processus de désolidarisation, qui consiste à retirer l'un des co-emprunteurs d'un prêt immobilier, un co-titulaire d'un compte joint...etc implique généralement plusieurs parties, notamment les banques, les notaires et parfois même des avocats. Les frais associés à ce processus peuvent être importants.
Si vous avez déjà commencé le processus et signé certains papiers, il est possible que des frais aient déjà été engagés. Par exemple, si vous avez fait appel à un notaire pour rédiger un acte de désolidarisation ou une nouvelle hypothèque, des frais notariaux peuvent déjà avoir été engagés.
Cependant, l'ampleur de ces frais dépend du moment où vous décidez d'arrêter le processus. Si vous êtes très tôt dans le processus, les frais peuvent être limités. Dans tous les cas, il est préférable de contacter les professionnels impliqués (banque, notaire, etc.) le plus rapidement possible pour les informer de votre décision et pour comprendre quelles seront les conséquences financières.
En résumé, oui, il est possible que vous deviez payer des frais notariaux, mais l'ampleur de ces frais dépendra de nombreux facteurs, notamment de l'endroit où vous en êtes dans le processus de désolidarisation. Nous vous recommandons vivement de prendre contact avec votre notaire et votre banque pour obtenir des informations plus précises sur votre situation spécifique.
pépite 21/03/2023 à 17h05
Bonjour,
Mon concubin et moi avons souscrit un compte joint en 2004.
Suite à notre séparation en 2022, j'ai envoyé par lettre recommandée une demande de désolidarisation signé par nous deux.
Un an après et suite à la fermeture de l'agence, je reçois des courriers m'informant que le compte était à découvert. Une conseillère (de la nouvelle agence) m'appelle et me dit que l'agence n'a jamais enregistré notre demande de désolidarisation.
Après envoi des duplicata, le directeur d'agence m'appelle et me dit que la banque n'est pas dans l'obligation d'accepter la désolidarisation.
Je tiens à préciser que le compte était créditeur et que personne ne m'a contacter en 1 an.
Il me dit que je reste co solidaire et que le service recouvrement ferai le nécessaire en mon encontre car monsieur n'est pas solvable.
- est ce que réellement la banque n'a pas d'obligation d'accepter la désolidarisation ?
et quelles sont les recours que je peux faire ?
Cordialement
Réponse de 22/03/2023 à 08h09
Bonjour,
En fait, il faut reprendre votre situation dans sa globalité. Aviez-vous qu'un compte joint ou bien aviez-vous également des crédits contractés avec votre ex-conjoint ? Autant la banque ne s'oppose pas à une demande de désolidarisation sur un simple compte joint, autant son accord n'est pas automatique lorsque vous avez des prêts en cours.
Reste qu'avec un courrier recommandé adressé avec accusé de réception, la banque va devoir justifier de son silence pendant 1 an et de sa non réponse à votre demande. Fermeture d'agence ou pas, le service bancaire doit être assuré en continu.
Reste enfin à définir également les raisons du découvert actuel : Est-ce des prélèvements (électricité, prêts, assurances…) qui sont passés sur le compte ou exclusivement des frais bancaires ?
Si l'agence ne vous adresse aucune réponse satisfaisante, vous pouvez adresser un courrier de réclamation avec AR au Service Reclamation ou Service Client du siège de la banque en question : Dans ce courrier, expliquez factuellement les circonstances de votre situation, la problématique actuelle et ce que vous attendez comme réponse.
Marie 11/02/2023 à 14h41
Bonjour,
En instance de divorce, un ex harcèle la banque pour faire un repport de mensualités (il refuse que son ex rachete le bien et fait trainer la procédure). Le service juridique et le médiateur de la banque ont tous les 2 étaient saisis par l'ex, lui repondant que c'est uniquement avec l'accord des 2 co-emprunteurs que cela peut se faire. Cela concernant le prêt et compte joint de Mme également, est-elle en droit d'avoir une copie de ces courriers de ces 2 différents services svp ?
Merci
Réponse de 13/02/2023 à 10h10
Bonjour,
Tout avenant sur un prêt immo avec emprunteur et co-emprunteur nécessite l'accord des 2 parties pour effectuer toute modification sur l'emprunt.
En revanche, un emprunteur peut individuellement solliciter le service juridique et le médiateur pour tenter de faire valoir ses propres droits et intérêts. Dans la mesure ou leurs décisions n'impactent en rien la vie du prêt ou celle du compte joint, ces deux interlocuteurs (juridique+médiateur) ne nous semblent pas obligés d'informer la partie adverse. Enfin, le médiateur ne doit en aucun cas prendre parti : Il doit statuer de façon impartial.
Bien à vous,
ManonLG 30/01/2023 à 18h14
Bonjour, mon ami et moi avons ouvert un compte joint pour le prêt immobilier que nous avons fait pour une maison. Nous nous sommes séparés . Nous sommes passés devant notaire pour me désolidariser du prêt. Tous les frais lui incombent désormais. Seulement, la banque , entre temps à effectué un virement de mon compte courant au compte joint pour couvrir des frais ( je ne sais pas lequels, vu que ma banque reste assez vague là dessus) . Je me suis également désolidariser du compte joint . Ont-ils le droit de me prendre de l'argent ( sans m'avertir) pour mettre sur le compte joint alors que ce compte ne sert que pour la maison de mon ami qui doit en supporter tous les frais ? Nous ne sommes ni marié, ni passé.
Dans l'attente de votre réponse,
Cordialement,
Réponse de 31/01/2023 à 09h23
Bonjour,
La banque se doit de vous prévenir et vous demander votre accord avant de réaliser un virement au débit de votre compte. De plus, si la désolidarisation a bien été actée, vous n'êtes plus lié à ce compte joint.
La banque doit donc vous informer sur le motif précis de ce virement : En clair, est ce pour combler un solde débiteur sur le compte joint ? Est-ce sinon les frais de désolidarisation du compte joint qui ont été prélevés pour moitié sur votre compte personnel.
Angel 15/12/2022 à 13h03
Mon ex mari c est désolidariser du compte joint j ai reçu la caf de mes enfants et la prise de Noël il refuse de donner son accord pour débloquer je peux faire quoi je n ai plus rien pour mes enfants
Réponse de 16/12/2022 à 07h58
Bonjour,
Si votre ex-mari, c'est désolidarisé du compte joint, il n'a normalement plus la possibilité de vous empêcher de retirer sur ce compte.
Pouvez vous nous préciser exactement ce qu'il refuse et auprès de qui cette argent est bloqué (la CAF ou la banque)?
Dans l'attente de ces précisions, afin de pouvoir vous accompagner au mieux.
Rainette 03/11/2022 à 22h08
bonjour
J'ai un prêt immobilier en état seul emprunteur
Les échéances sont prélevées sur le compte joint
Après le divorce j'ai demandé de me désolidariser de ce compte et de transférer les prélèvements du prêt immobilier sur ce nouveau compte ma banque a refusé en me disant que le compte bancaire était relié au prêt donc impossible de changer
Mon ex refuse de se désolidariser
Que faire ?
La banque a t'elle le droit de me refuser ce changement ?
Réponse de 04/11/2022 à 07h52
Bonjour,
La situation est assez simple si vous avez ouvert votre nouveau compte courant individuel au sein de la même banque. Il est tout à fait possible de modifier le compte de prélèvement de votre prêt immobilier sur votre compte personnel.
Si vous êtes seul propriètaire et seul emprunteur sur ce crédit, la banque n'a pas à vous refuser cette demande. D'ailleurs, faites un tour dans les conditions tarifaires de la banque et vous vous apercevrez que cette demande y figure : Cette opération n'est donc pas "impossible" comme elle le prétend. Demandez lui sinon la véritable raison.
En revanche, si vous avez ouvert un compte au sein d'une autre banque, c'est plus compliqué. Certaines autorisent ce changement en vous faisant remplir un nouveau mandat de prélevement, d'autres refusent le prélèvement d'un crédit immobilier dans une banque concurrente. La solution : le rembourser ou se le faire racheter mais les taux de prêt sont à la hausse !
Bon courage,
DAMEVIVI 18/08/2022 à 17h13
Bonjour Y a t-il desolidarisation des dettes bancaire du conjoint victime de violences conjugales?
Réponse de 18/08/2022 à 18h44
Bonjour,
malheureusement non, vous restez toujours solidaires des dettes contractées ensemble pendant votre mariage (selon votre régime matrimonial si vous avez conclu un contrat de mariage, cela peut être différent...).
Cordialement
Baratttat 23/11/2021 à 11h46
En cas du décès du demandeur de la désolidarisation , le désolidarisé a-t-il le droit à un accès aux comptes et obtenir ces deniers au dernier des vivants lors de l'héritage ?
Réponse de 23/11/2021 à 15h49
Selon votre question, je pars du principe que les co-titulaires étaient mariés. Tout dépend si la désolidarisation a eu lieu ou non au jour du décès. Cas n°1 : si la désolidarisation n'a pas eu lieu, le compte n'est pas bloqué, il reste ouvert au nom du conjoint survivant mais le solde de compte au jour du décès sera communiqué au notaire pour la succession. Le titulaire survivant peut utiliser le compte comme il le souhaite. Cas n°2 : Si le compte a été désolidarisé et était au nom du défunt : le compte est bloqué le temps que la succession se règle, le solde entre dans la succession. Néanmoins, le solde peut servir à régler la facture des obsèques. Le déblocage des fonds se fera quand la succession sera réglée et selon les consignes du notaire.







10 commentaires sur "Désolidarisation d'un compte joint en cas de séparation ou divorce"
Bonjour, sur le plan bancaire (article 1313 du Code civil), chaque co-titulaire a le droit d'utiliser le compte joint, mais votre salaire demeure juridiquement votre propriété exclusive. L'utilisation de vos fonds par votre ex-conjoint peut constituer un enrichissement injustifié de sa part (article 1303 du Code civil), ce qui vous donne le droit d'en exiger le remboursement/indemnité.
Dans tous les cas, vous restez solidairement responsable des dettes et découverts générés par sa carte tant que le compte n'est pas désolidarisé ou clôturé. Pour stopper immédiatement ces prélèvements et vous protéger, demandez sans attendre la désolidarisation du compte à votre banque et faites verser votre salaire sur un compte individuel. Bien à vous,
Bonjour,
La gestion d'un compte joint et d'un crédit immobilier en cas de séparation peut être complexe. Tant que la dette commune existe, le compte joint est souvent maintenu pour en permettre le remboursement : Etant donné le risque que procure ce changement, la banque refuse la désolidarisation.
Toutefois, voici quelques pistes de réflexions pour vous aider à gérer cette situation :
1-Vente du bien immobilier : La solution la plus simple peut être de vendre le bien immobilier pour rembourser le prêt en cours. Les fonds restants après le remboursement du crédit seraient alors partagés selon les modalités convenues entre vous.
2-Rachat de soulte : Si l'un de vous souhaite conserver le bien immobilier, il peut être envisageable de procéder à un rachat de soulte, c'est-à-dire racheter la part de l'autre. Cela implique généralement de refinancer le prêt pour qu'il soit au nom de la personne conservant le bien.
3-Modification du prêt immobilier : Il est possible de contacter votre banque pour discuter d'une éventuelle modification des conditions du prêt immobilier, notamment en ce qui concerne les personnes responsables du remboursement. Cela peut impliquer un transfert de dette ou une renégociation du prêt pour qu'il soit au nom d'une seule personne, si l'une des parties est capable de reprendre le crédit seul(e) et souhaite conserver le bien immobilier.
Tant que le crédit est en cours de remboursement et que le compte joint reste ouvert, il est crucial d'établir un accord clair entre vous concernant la gestion de ce compte, y compris le remboursement du prêt, les frais associés. Selon votre situation, il peut être judicieux de consulter un avocat spécialisé en droit de la famille ou un notaire pour obtenir des conseils personnalisés et évaluer les meilleures options selon votre situation légale et financière. Ils peuvent également vous aider à formaliser tout accord.
Les solutions mentionnées ci-dessus peuvent vous aider à gérer ou à mettre fin à cette situation. Il est important de communiquer ouvertement avec votre ex-conjoint et votre banque pour trouver les meilleures options disponibles.
Bon courage à vous,
Bonjour,
Le processus de désolidarisation, qui consiste à retirer l'un des co-emprunteurs d'un prêt immobilier, un co-titulaire d'un compte joint...etc implique généralement plusieurs parties, notamment les banques, les notaires et parfois même des avocats. Les frais associés à ce processus peuvent être importants.
Si vous avez déjà commencé le processus et signé certains papiers, il est possible que des frais aient déjà été engagés. Par exemple, si vous avez fait appel à un notaire pour rédiger un acte de désolidarisation ou une nouvelle hypothèque, des frais notariaux peuvent déjà avoir été engagés.
Cependant, l'ampleur de ces frais dépend du moment où vous décidez d'arrêter le processus. Si vous êtes très tôt dans le processus, les frais peuvent être limités. Dans tous les cas, il est préférable de contacter les professionnels impliqués (banque, notaire, etc.) le plus rapidement possible pour les informer de votre décision et pour comprendre quelles seront les conséquences financières.
En résumé, oui, il est possible que vous deviez payer des frais notariaux, mais l'ampleur de ces frais dépendra de nombreux facteurs, notamment de l'endroit où vous en êtes dans le processus de désolidarisation. Nous vous recommandons vivement de prendre contact avec votre notaire et votre banque pour obtenir des informations plus précises sur votre situation spécifique.
Bonjour,
En fait, il faut reprendre votre situation dans sa globalité. Aviez-vous qu'un compte joint ou bien aviez-vous également des crédits contractés avec votre ex-conjoint ? Autant la banque ne s'oppose pas à une demande de désolidarisation sur un simple compte joint, autant son accord n'est pas automatique lorsque vous avez des prêts en cours.
Reste qu'avec un courrier recommandé adressé avec accusé de réception, la banque va devoir justifier de son silence pendant 1 an et de sa non réponse à votre demande. Fermeture d'agence ou pas, le service bancaire doit être assuré en continu.
Reste enfin à définir également les raisons du découvert actuel : Est-ce des prélèvements (électricité, prêts, assurances…) qui sont passés sur le compte ou exclusivement des frais bancaires ?
Si l'agence ne vous adresse aucune réponse satisfaisante, vous pouvez adresser un courrier de réclamation avec AR au Service Reclamation ou Service Client du siège de la banque en question : Dans ce courrier, expliquez factuellement les circonstances de votre situation, la problématique actuelle et ce que vous attendez comme réponse.
Bonjour,
Tout avenant sur un prêt immo avec emprunteur et co-emprunteur nécessite l'accord des 2 parties pour effectuer toute modification sur l'emprunt.
En revanche, un emprunteur peut individuellement solliciter le service juridique et le médiateur pour tenter de faire valoir ses propres droits et intérêts. Dans la mesure ou leurs décisions n'impactent en rien la vie du prêt ou celle du compte joint, ces deux interlocuteurs (juridique+médiateur) ne nous semblent pas obligés d'informer la partie adverse. Enfin, le médiateur ne doit en aucun cas prendre parti : Il doit statuer de façon impartial.
Bien à vous,
Bonjour,
La banque se doit de vous prévenir et vous demander votre accord avant de réaliser un virement au débit de votre compte. De plus, si la désolidarisation a bien été actée, vous n'êtes plus lié à ce compte joint.
La banque doit donc vous informer sur le motif précis de ce virement : En clair, est ce pour combler un solde débiteur sur le compte joint ? Est-ce sinon les frais de désolidarisation du compte joint qui ont été prélevés pour moitié sur votre compte personnel.
Bonjour,
Si votre ex-mari, c'est désolidarisé du compte joint, il n'a normalement plus la possibilité de vous empêcher de retirer sur ce compte.
Pouvez vous nous préciser exactement ce qu'il refuse et auprès de qui cette argent est bloqué (la CAF ou la banque)?
Dans l'attente de ces précisions, afin de pouvoir vous accompagner au mieux.
Bonjour,
La situation est assez simple si vous avez ouvert votre nouveau compte courant individuel au sein de la même banque. Il est tout à fait possible de modifier le compte de prélèvement de votre prêt immobilier sur votre compte personnel.
Si vous êtes seul propriètaire et seul emprunteur sur ce crédit, la banque n'a pas à vous refuser cette demande. D'ailleurs, faites un tour dans les conditions tarifaires de la banque et vous vous apercevrez que cette demande y figure : Cette opération n'est donc pas "impossible" comme elle le prétend. Demandez lui sinon la véritable raison.
En revanche, si vous avez ouvert un compte au sein d'une autre banque, c'est plus compliqué. Certaines autorisent ce changement en vous faisant remplir un nouveau mandat de prélevement, d'autres refusent le prélèvement d'un crédit immobilier dans une banque concurrente. La solution : le rembourser ou se le faire racheter mais les taux de prêt sont à la hausse !
Bon courage,
Bonjour,
malheureusement non, vous restez toujours solidaires des dettes contractées ensemble pendant votre mariage (selon votre régime matrimonial si vous avez conclu un contrat de mariage, cela peut être différent...).
Cordialement