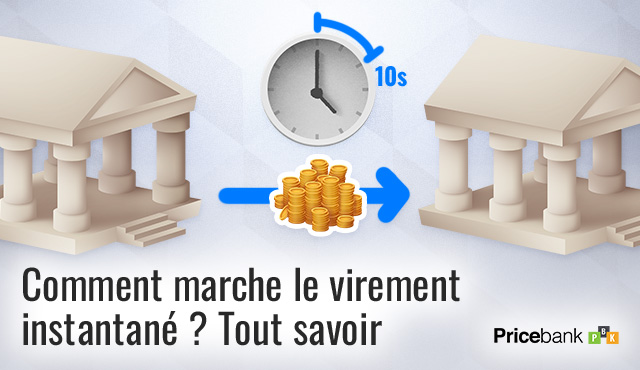
Le virement SEPA instantané, ou « Instant Payment », simplifie le transfert d’argent : en moins de 10 secondes, cette solution de paiement permet de déplacer des fonds entre deux comptes situés dans l’un des 34 pays de la zone SEPA. Fonctionnement, plafonds, tarifs et avantages, voici nos conseils pour tirer le meilleur parti du virement instantané.
Qu'est-ce que le virement instantané ?
Le virement SEPA instantané permet aux particuliers et aux entreprises d’émettre et de recevoir des fonds en moins de 10 secondes, 24 h/24, 7 j/7, y compris les week-ends et jours fériés. Contrairement au virement SEPA classique, dont le délai peut atteindre 1 à 2 jours ouvrés, le virement instantané crédite immédiatement le compte du bénéficiaire, sous réserve que la banque destinataire propose ce moyen de paiement.
Le virement instantané est un système de paiement paneuropéen qui permet le transfert d’argent instantané entre deux comptes bancaires détenus au sein de la zone SEPA. Cet espace regroupe les 27 pays de l’Union européenne, ainsi que certains États hors UE, notamment la Norvège, la Suisse, l’Islande, ou le Liechtenstein, Monaco, Saint-Marin, Andorre, le Vatican et le Royaume-Uni.
Le virement instantané fonctionne uniquement pour un virement SEPA ponctuel et immédiat : il n'est pas disponible pour un virement permanent permanent programmé ou un virement occasionnel à exécution différée.
Combien coûte un virement instantané ?
Depuis le 9 janvier 2025, l’émission d’un virement instantané est une opération gratuite dans toutes les banques françaises, s’il est effectué par le client directement depuis son application bancaire ou son espace en ligne.
Cette gratuité résulte d’une réglementation européenne interdisant aux établissements bancaires de facturer le virement SEPA instantané plus cher que le virement SEPA classique.
En 2025, notre dernier relevé des tarifs bancaires révèle que les virements instantanés effectués en ligne sont effectivement sans frais dans toutes les banques françaises. En revanche, certaines banques traditionnelles facturent le virement instantané lorsqu’il est effectué avec l’aide d’un conseiller (voir tableau des frais et plafonds selon les banques).
Bon à savoir : avant le 9 janvier 2025, l’émission d’un virement instantané était facturée environ 1 €, un coût relativement modeste mais non négligeable. Maintenant, c’est gratuit !
Quel est le plafond d’un virement instantané ?
Fixé initialement à 15 000 euros, puis relevé à 100 000 euros en juillet 2020, le plafond du virement instantané est supprimé depuis le 5 octobre 2025. Cette nouvelle réglementation européenne ouvre ainsi la voie à des transferts d’argent immédiats potentiellement plus importants.
Afin toutefois de prévenir les fraudes et sécuriser les transactions, chaque banque fixe, par défaut, des plafonds adaptés aux profils de chaque client. Ces plafonds sont consultables en ligne et modifiables via votre application bancaire ou en contactant directement votre banque.
Depuis le 9 octobre 2025, les banques doivent mettre à disposition de leurs clients deux nouveaux services :
la possibilité de définir eux-mêmes un plafond pour leurs virements (par opération ou par jour),
un service obligatoire de “vérification du bénéficiaire”, permettant de contrôler la concordance entre le nom du bénéficiaire et l'IBAN enregistré. Cette mesure de sécurité vise à réduire les erreurs de saisie et les fraudes au faux RIB, mais le client demeure le seul responsable et décideur d’émettre ou non le virement.
Bon à savoir : si le montant du virement instantané dépasse le plafond, la transaction peut être refusée ou exécutée comme un virement SEPA classique, avec le délai d’un à trois jours ouvrés.
Comment effectuer un virement instantané ?
Les banques françaises permettent de réaliser un virement instantané gratuitement en moins de 10 secondes depuis leur application mobile ou leur espace client en ligne. Deux solutions existent :
Par le RIB/IBAN : l’émetteur saisit l’IBAN du bénéficiaire indiqué sur son RIB,
Par le numéro de téléphone ou e-mail : grâce à des solutions comme Wero qui remplace Paylib entre amis ou encore Lydia, il est possible d’envoyer ou de recevoir de l’argent en temps réel sans saisir d’IBAN, simplement avec un numéro de téléphone ou une adresse e-mail.
Pour qu’un virement instantané fonctionne, les deux banques doivent proposer ce service. Vérifiez la disponibilité du service auprès de votre banque, consultez vos plafonds de virement et ajustez-les si nécessaire.
Comment faire un virement instantané Wero ? L'exemple en vidéo :
Intox ou vérité : des rumeurs circulent sur les réseaux sociauxaffirmant que les virements de plus de 800 € seraient bloqués à partir du 16 octobre 2025. C'est faux, la nouvelle règle européenne concernant la vérification du bénéficiaire apporte une sécurité supplémentaire, mais les virements continuent de fonctionner normalement.
Comment annuler un virement instantané ?
Attention, l’émission d’un virement SEPA instantané est irrévocable : une fois exécuté, il ne peut plus être annulé ni modifié. En cas d’erreur de saisie ou si vous êtes victime d’une fraude, les fonds peuvent être envoyés au mauvais destinataire et définitivement perdus.
Avant de valider un virement instantané, vérifiez très soigneusement l’IBAN du bénéficiaire. Dans le cas d’un paiement instantané, comme Wero, contrôlez le numéro de téléphone ou l’adresse e-mail du destinataire.
Pour des montants élevés et/ou en cas de doute sur le bénéficiaire, contactez votre banque afin de privilégier un moyen de paiement plus approprié (virement classique, espèces, etc.).
Bon à retenir : le virement instantané est rapide, gratuit et sécurisé. En revanche, gardez en tête qu’une fois validé, il n’existe aucune possibilité de l’annuler ou de le modifier.
Quelles banques proposent le paiement instantané ?
Depuis le 9 janvier 2025, les virements instantanés réalisés en ligne sont proposés gratuitement, aussi bien par les banques physiques que par les banques en ligne. En revanche, ceux initiés avec un conseiller restent facturés chez certaines banques traditionnelles, pour un coût relevé en 2025, allant de 3,60 euros (Crédit Agricole Ile de France) à 5 euros (CCF et Crédit Coopératif).
Concernant les plafonds, chaque établissement applique par défaut une limite par opération, par jour ou par semaine, comprise généralement entre 500 et 15 000 euros. Depuis le 9 octobre 2025, la réglementation européenne vous permet de définir votre propre plafond sur les virements.
Virement SEPA instantané : plafonds et tarifs des banques (mise à jour octobre 2025) :
Banques
Plafonds
d'un virement instantané
Tarifs
(en ligne ou en agence)
Fortuneo Banque
6 000 € par jour
15 000 € par semaine
Gratuit en ligne
BoursoBank
5 000 € par jour
500 € si nouveau bénéficiaire
Gratuit en ligne
Hello Bank!
jusqu'à 10 000 €/opération et par jour
Gratuit en ligne
Monabanq
1 000 € par opération
5 000 € par jour
Gratuit en ligne
BforBank
500 € par opération
dans la limite de 3 par jour
Gratuit en ligne
Crédit Mutuel LACO
jusqu'à 15 000 €/opération et par jour
selon plafonds de l'utilisateur
Gratuit en ligne
En agence : 4,10 €
CIC
jusqu'à 15 000 €/opération et par jour
selon plafonds de l'utilisateur
Gratuit en ligne
En agence : 4,10 €
Caisse d'épargne APC
5 000 € par opération
10 000 € par jour
Gratuit en ligne
En agence : 4,05 €
Crédit Coopératif
jusqu'à 15 000 €/opération et par jour
selon plafonds de l'utilisateur
Gratuit en ligne
En agence : 5 €
CCF
jusqu'à 15 000 €/opération et par jour
selon plafonds de l'utilisateur
Gratuit en ligne
En agence : 5 €
Crédit Agricole IDF
jusqu'à 15 000 €/opération et par jour
selon plafonds de l'utilisateur
Gratuit en ligne
En agence : 3,60 €
BNP Paribas
jusqu'à 15 000 €/opération et par jour
selon plafonds de l'utilisateur
Gratuit en ligne
En agence : indisponible
SG (ex. Société Générale)
jusqu'à 15 000 €/opération et par jour
selon plafonds de l'utilisateur
Gratuit en ligne
En agence : indisponible
Banque Populaire ACA
jusqu'à 15 000 €/opération et par jour
selon plafonds de l'utilisateur
Gratuit en ligne
En agence : indisponible
La Banque Postale
1000 € par jour
Gratuit en ligne
En agence : indisponible
N26
Virements instantanés sortants : 10 000 € par 24 heures
Virements instantanés entrants : 100 000 € par virement
Gratuit en ligne
Revolut
100 000 € par virement
Gratuit en ligne
Quels sont les avantages du virement instantané ?
Le virement instantané se distingue par sa rapidité et sa gratuité, avec des fonds transférés au bénéficiaire en moins de dix secondes, 24h/24 et 7j/7 : que ce soit pour rembourser un ami, un collègue, régler une facture en urgence, ou simplement éviter les délais bancaires, le virement instantané profite d'une souplesse de gestion sans précédent.
Contrairement au chèque, le virement instantané offre une garantie de réception des fonds et supprime les risques d’impayés ou de faux chèques (falsification).
Comparé au virement SEPA traditionnel, il facilite les paiements urgents entre particuliers (partage d’addition, colocation, etc.) ou à un professionnel lors d’un règlement en ligne ou physique. Enfin, cette solution modernise et simplifie les transactions de certains organismes : par exemple, la CAF pour verser des prestations sociales, les assureurs pour indemniser, les banques pour débloquer un crédit.
Face à la carte bancaire, le virement instantané présente des atouts indéniables : pour les commerçants, il réduit les coûts liés aux achats effectués par carte en magasin ou en ligne (pas de commissions d’interchange), limite également les risques de fraude. Pour le client, il offre une sécurité renforcée, puisqu’aucune donnée sensible liée à son compte ou à sa carte n’est transmise au marchand.
Bon à retenir : en restant vigilant sur les plafonds et les destinataires avant validation, le virement instantané tend à devenir incontournable dans le quotidien de chacun.
Virements instantanés : attention aux arnaques
La rapidité d'exécution du virement instantané en fait un terrain propice aux fraudes de plus en plus sophistiquées. Quelques réflexes permettent de réduire les risques :
1. Restez vigilant face aux demandes inhabituelles : des fraudeurs peuvent usurper l’identité d’un proche ou d’un collègue pour vous inciter à effectuer un virement instantané. Ne répondez jamais à une demande d’argent sans avoir vérifié sa légitimité.
2. Vérifiez toujours avant de valider : assurez-vous de l’identité exacte du bénéficiaire et de ses coordonnées (IBAN), ou de numéro de téléphone/e-mail saisi si vous utilisez Wero. En cas de doute, contactez la personne ou la société par un canal fiable et sécurisé (site officiel, numéro vérifié) afin de lui faire confirmer les informations.
3. Ne communiquez jamais vos données bancaires : que ce soit par téléphone, e-mail ou SMS, une banque ne vous demandera jamais vos identifiants, codes ou mots de passe. L’urgence est souvent utilisée par les fraudeurs pour tromper votre vigilance afin d'accéder à votre compte et y effectuer des virements instantanés importants sans votre accord.
4. Suivez régulièrement votre compte : dans l’idéal, consultez votre compte bancaire quotidiennement et activez des alertes (push/SMS/e-mail) afin de vous aider à détecter toute anomalie. Vous pouvez également fixer des plafonds afin de limiter tout virement instantané frauduleux.
5. En cas de suspicion : contactez immédiatement votre banque, faites sécuriser vos accès, conservez les preuves et signalez les faits (plainte le cas échéant).
Quelles différences entre un virement SEPA instantané et WERO ?
Le virement SEPA instantané permet de transférer de l’argent en quelques secondes, 24h/24 et partout en Europe, à condition de disposer de l’IBAN du bénéficiaire.
Basé sur cette même technologie, un paiement Wero est un virement instantané permettant de transférer de l’argent depuis son mobile uniquement en saisissant le numéro de téléphone ou l’adresse e-mail du bénéficiaire, sans avoir besoin de ses coordonnées bancaires (IBAN).
Comparatif entre le virement SEPA instantané et le paiement Wero :
Virement SEPA instantané
Paiement Wero
Disponibilité du service
En agence ou en ligne.
Depuis le 9 octobre 2025, toutes les banques françaises permettent d’envoyer un virement instantané
Uniquement disponible sur mobile.
Via votre app bancaire ou l’app Wero selon la banque
Tarif
Gratuit pour les virements effectués en ligne
Gratuit
Plafond
Selon votre profil client et conditions de votre banque
Selon le plafond fixé par votre banque
Informations obligatoire
pour le virement
IBAN du bénéficiaire
Numéro de mobile ou e-mail du bénéficiaire
Pourquoi le virement SEPA instantané a-t-il été créé ?
En 2015, la Banque centrale européenne (BCE) a décidé de mettre en place un moyen de paiement transfrontalier et instantané au sein de l’Union européenne. Ce dispositif vise à renforcer la résilience et la souveraineté de l’Europe afin de limiter la suprématie des réseaux de paiement internationaux, notamment américains, tels que Visa, Mastercard, mais également Apple, Amazon ou Google.
La mise en œuvre de ce projet a été confiée au Conseil européen des paiements (EPC, pour European Payments Council), organisme qui pilote depuis 2002 le développement de l’Espace unique de paiement en euros (SEPA, Single Euro Payments Area). Ce cadre a permis la création du virement SEPA classique, puis, en novembre 2017, le lancement du SEPA Instant Credit Transfer (SCT Inst), ou virement SEPA instantané, permettant d’exécuter des transferts d'argent en temps réel, 24 h/24, 7 j/7 et 365 jours par an, entre banques participantes.
Rapide, gratuit et sécurisé, le virement instantané réussi le pari de transférer de l’argent entre deux comptes bancaires ouverts au sein de la zone SEPA, le tout en moins de 10 secondes chrono ! Il s'impose comme une alternative moderne au virement classique et tend à devenir un standard incontournable dans la gestion quotidienne de vos finances personnelles. L’équipe Pricebank reste à votre écoute pour répondre à vos questions en commentaire.
3 commentaires sur "Comment fonctionne le virement instantané ? Guide complet"
Gibbon 02/01/2023 à 18h52
Bizarre pour la dénomination :on peut chercher la différence de signification entre immédiat et instantané : les banques pourraient trouver des noms différents surtout pour immédiat:le virement est parfois loin d'être "immédiat" 1,2 ou plusieurs jours.
Alors messieurs ou mesdames les banquiers (es).un peu de précision et d'imagination...
Réponse de 03/01/2023 à 09h44
Bonjour,
Votre remarque est pertinente effectivement. Avec le virement immédiat, il part le jour même mais peut arriver au destinataire sous 48h de délai. Le virement "instantané" arrive quant à lui au bénéficiaire sous 10 secondes...L'immédiateté et l'instantanéité n'ont donc pas les mêmes conséquences :)
Bien à vous,
benchmark 18/07/2019 à 17h14
Bonjour, il y a une petite coquille dans le tableau.
Bien que le texte donne la bonne information, il pourrait être utile de corriger cela. Société générale prend 0.80€ au lieu de 1€ pour le virement instantané.
Merci pour cet article très clair et utile.
Réponse de 30/07/2019 à 15h30
Bonjour,
merci pour votre coup d'oeil et votre intérêt. La coquille a bien été corrigée ! A bientôt
martin 16/07/2019 à 12h17
Pour ma part, j'ai testé le paiement instantané avec mon compte chez Boursorama et c'est top car c'est totalement gratuit contrairement à mon autre banque traditionnelle. et en plus cela est immédiat l'argent est transféré de suite sur l'autre compte.
Réponse de 30/07/2019 à 11h57
Bjr et merci pour votre retour d'expérience. Votre commentaire peut être utile à nos lecteurs !













3 commentaires sur "Comment fonctionne le virement instantané ? Guide complet"
Bonjour,
Votre remarque est pertinente effectivement. Avec le virement immédiat, il part le jour même mais peut arriver au destinataire sous 48h de délai. Le virement "instantané" arrive quant à lui au bénéficiaire sous 10 secondes...L'immédiateté et l'instantanéité n'ont donc pas les mêmes conséquences :)
Bien à vous,