Comment fonctionnent les cartes bancaires biométriques ?
La carte bancaire biométrique repose sur un principe simple : remplacer la saisie du code PIN à 4 chiffres par la reconnaissance de l'empreinte digitale au moment du paiement. Avant d'en arriver là, la carte doit d'abord apprendre à reconnaître son propriétaire, ce qu'on appelle l'enrôlement.
Un processus d’enregistrement en trois étapes
La façon la plus moderne d'activer une carte biométrique consiste à utiliser son smartphone grâce à la technologie F.CODE développée par IDEMIA. Le processus se déroule en trois temps.
- L’alimentation de la carte. Contrairement à un téléphone, une carte bancaire ne dispose d'aucune batterie. Pour que la puce puisse fonctionner pendant l'enregistrement, il faut accoler la carte au dos du smartphone. L'application bancaire exploite alors la technologie NFC (Near Field Communication) du téléphone pour générer un champ électromagnétique capable d'alimenter la puce à distance.
- Le guidage en temps réel. Une fois la carte sous tension, l'application prend le relais. Elle indique précisément comment positionner et déplacer le doigt pour capturer l'empreinte sous différents angles. L'expérience est souvent comparée à la configuration de FaceID sur un iPhone : intuitive, rapide, sans manipulation technique particulière.
- La sécurisation de la donnée. L'empreinte n'est jamais stockée, mais convertie en un modèle mathématique chiffré, puis enregistrée directement dans le Secure Element de la carte (composant inviolable intégré à la puce). Ainsi, la donnée biométrique ne quitte jamais la carte. Elle n'est transmise ni à l'application, ni aux serveurs de la banque, ni au terminal du commerçant.
Outre la méthode NFC, l'enrôlement peut se faire via un boîtier externe envoyé au domicile. C’est la solution retenue actuellement par le Crédit Agricole qui pourrait évoluer vers le NFC pour des raisons de coûts logistiques (suppression des boîtiers externes, pas de déplacement en agence).
Peut-on enregistrer plusieurs empreintes sur une carte biométrique ?
Oui. Le Crédit Agricole autorise par exemple l'enregistrement de deux empreintes différentes. En pratique, les utilisateurs optent généralement pour leurs deux pouces afin de répondre à deux besoins concrets.
- Par prévention. Une coupure, une blessure ou une callosité sur le doigt principal peut temporairement rendre une empreinte illisible par le capteur. Disposer d'un second doigt enregistré permet de continuer à utiliser la fonction biométrique sans interruption.
- Pour la continuité de service. Si l'empreinte digitale devient totalement inutilisable (en cas de main plâtrée, par exemple), le titulaire conserve toujours la possibilité de valider ses paiements en saisissant son code confidentiel classique. La biométrie reste une facilité, et non pas une contrainte exclusive.
Carte bancaire biométrique : quels avantages pour les utilisateurs ?
La carte bancaire biométrique apporte des bénéfices sur trois plans : la simplicité du paiement, la sécurité des données et l'accessibilité pour tous les profils d'utilisateurs.
La fin du plafond à 50 € pour le sans contact
Le paiement sans contact classique bute sur une limite : dès que le montant dépasse 50 €, le terminal exige la saisie du code PIN. Avec une empreinte digitale comme moyen d'authentification, n'importe quel montant peut être réglé d'une simple pression du pouce sur le capteur intégré à la carte. L'opération prend environ trois dixièmes de seconde. Le geste est identique à celui d'un paiement sans contact ordinaire, sauf que l'empreinte valide la transaction, et non le code.
Une tranquillité au quotidien
Le mode de paiement est également appréciable pour ceux qui se méfient de composer leur code PIN face à un terminal devant d’autres personnes (shoulder surfing, technique frauduleuse qui consiste à observer discrètement quelqu'un composer son code PIN par-dessus son épaule). Sans empreinte valide, le code seul ne suffit plus à autoriser un paiement biométrique et la carte reste muette face au terminal. De plus, une carte perdue ou volée devient bien moins exploitable en magasin. Attention tout de même, le système n’est pas infaillible, puisqu’un fraudeur pourrait très bien feindre l’erreur avec la biométrie pour taper le code PIN préalablement subtilisé.
Un outil d'inclusion pour les personnes malvoyantes
Les terminaux de paiement modernes sont majoritairement équipés d'écrans tactiles. Pour une personne aveugle ou malvoyante, composer un code PIN sur une surface lisse et uniforme, sans aucun repère physique, relève du défi à chaque passage en caisse. Le capteur biométrique de la carte change la donne, puisqu’il est intégré directement sur la carte, dans un emplacement identifiable au toucher. L'authentification se fait par une simple pression du doigt sur ce capteur, sans interaction avec l'écran du terminal. Pour les personnes qui composaient leur code avec difficulté, c'est un gain d'autonomie réel et discret.
Une compatibilité totale avec l'existant
La carte biométrique ne demande aucune adaptation de l'infrastructure existante. Les commerçants n'ont pas besoin d'investir dans de nouveaux terminaux ni de procéder à des mises à jour logicielles. La technologie est conçue pour fonctionner avec les lecteurs de carte déjà en place partout en France et en Europe. Du côté de l'utilisateur, la carte bancaire conserve toutes ses fonctions classiques. La biométrie ajoute simplement un moyen d'authentification sans en supprimer aucun. Elle offre un niveau de confort équivalent aux paiements mobiles, tout en conservant le format qui reste le plus universellement accepté : la carte physique, dans le portefeuille.
Carte bancaire biométrique : quels atouts pour les banques ?
La carte biométrique répond à plusieurs impératifs à la fois : regagner du terrain face aux géants du numérique, améliorer l'expérience client et sécuriser leurs marges sur le segment premium.
Répondre à la menace Apple Pay et Google Pay
La pression concurrentielle provient d’Apple Pay et de Google Pay qui proposent depuis plusieurs années une authentification biométrique fluide depuis le smartphone. À chaque fois qu'un client règle ses achats via son téléphone, il s'éloigne un peu de sa banque et se rapproche d'un intermédiaire technologique qui capte la relation. En intégrant un capteur d'empreinte directement sur la carte physique, les banques traditionnelles tentent de reprendre la main afin d’offrir une expérience aussi moderne que celle du paiement mobile.
Supprimer la friction du paiement sans contact
Depuis juin 2024, le plafond de 50 € pour le paiement sans contact a été supprimé en France. Néanmoins, sur une carte classique, les montants élevés imposent toujours la saisie du code PIN, ce qui crée une rupture dans le parcours d'achat. Le client doit s'arrêter, composer son code, parfois face à une file d'attente. La carte biométrique supprime cette étape. Pour les banques, c'est un argument commercial direct : proposer un paiement sans contact sans plafond, sans code et sans friction.
Cibler les clients premium et les fidéliser
La carte biométrique est aussi un outil de segmentation. Le Crédit Agricole la positionne comme une option payante, visant les grands voyageurs et les entrepreneurs amenés à réaliser régulièrement des transactions supérieures à 200 €. Pour ces profils, le gain de temps et de confort justifie le surcoût. La Société Générale envisage une approche plus ambitieuse en ouvrant la technologie sur des cartes standards. L'idée est de démocratiser la biométrie plutôt que d'en faire un marqueur de prestige.
Carte biométrique : pourquoi les néobanques sont absentes ?
Revolut, N26, Bunq… Les néobanques disruptives parviennent à faire bouger les lignes de la banque de détail. Pourtant, aucune ne propose à ce jour de carte bancaire biométrique.
Un coût de fabrication encore trop élevé
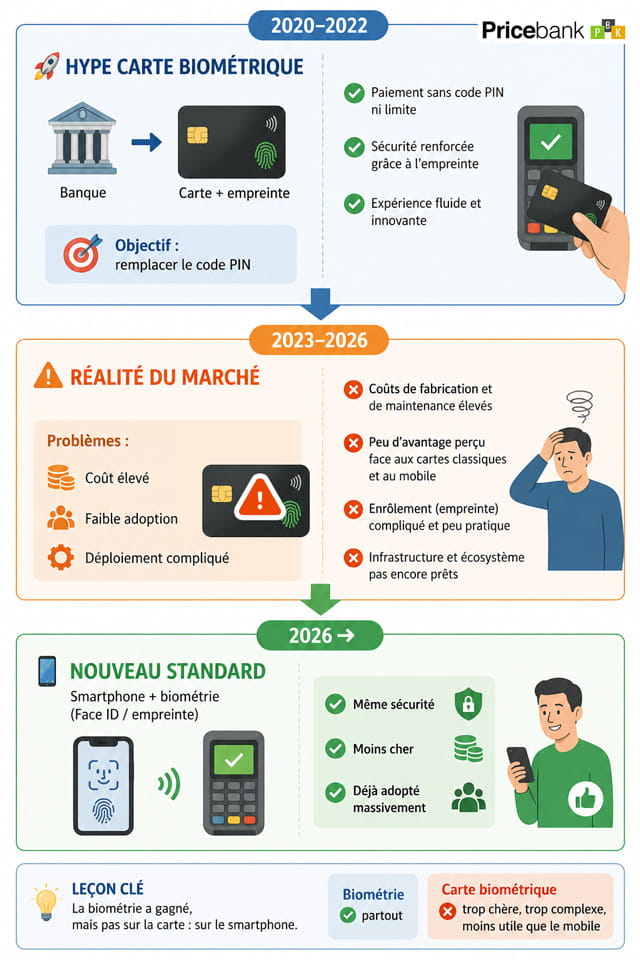
Produire une carte biométrique revient bien plus cher qu'une carte classique. Le composant supplémentaire (le capteur d'empreinte et le Secure Element associé) alourdit significativement la facture. Le coût unitaire a certes fortement baissé depuis 2020, passant d'environ 15 à 20 dollars à moins de 5 dollars fin 2025, mais reste trop élevé pour une production de masse rentable.
En réalité, le problème va au-delà du prix de fabrication. Les néobanques ont bâti leur succès sur un modèle d'entrée de gamme souvent gratuit ou très peu cher. Proposer une carte biométrique dans ce cadre imposerait soit d'absorber le surcoût, soit de faire payer l'utilisateur, contredisant leur promesse commerciale de départ. Or, les banques traditionnelles n'ont pas ce problème.
Un marché encore réservé aux banques traditionnelles
BNP Paribas avait fait le choix de positionner la carte biométrique comme une option payante adossée à sa carte premium. La banque facturait l’option 24 euros par an, en supplément de la cotisation annuelle de la carte Visa Premier. La banque indiquait avoir déjà émis plus de 100 000 cartes biométriques au cours de l'année 2025. Toutefois, BNP Paribas a annoncé l’arrêt de la commercialisation le 8 décembre 2025. L’option biométrie disparaîtra même le 31 décembre prochain. Pour chaque renouvellement ou réfection d’une Visa Premier, l’option ne sera plus délivrée. Un revirement qui interroge (demande limitée, coût du produit, concurrence du paiement mobile trop forte ?).
Le Crédit Agricole l'intègre à ses cartes Mastercard Gold et World Elite à débit différé, avec un déploiement en cours dans plusieurs caisses régionales et un enrôlement possible à domicile via un boîtier dédié. De son côté, la Société Générale conduit des pilotes depuis 2018 et envisage une extension y compris sur ses cartes standard, mais reste moins avancée. Là encore, la distribution semble restreinte ou toujours en réflexion.
Par ailleurs, Mastercard a inscrit la généralisation de la carte biométrique dans sa Vision 2030, associée à la tokenisation et à la suppression progressive du numéro de carte visible et du code PIN. En mars 2026, le Groupement des Cartes Bancaires a accordé son agrément à Thales, l'un des principaux fabricants de cartes sécurisées, ce qui constitue une étape concrète vers un déploiement plus large.
Si le coût de production continue de baisser et que les volumes augmentent, la donne pourrait changer. En attendant, la carte bancaire biométrique reste un marché premium de niche difficile à rentabiliser, d’autant que le paiement mobile est déjà bien ancré dans les habitudes.
Évolution de la carte biométrique de 2020 à aujourd'hui :