Votre smartphone suffit pour payer vos courses, régler un restaurant ou rembourser un ami, sans sortir votre carte bancaire. En 2026, vous êtes des millions de Français à régler vos achats avec votre téléphone. Selon la Banque de France, le paiement mobile a progressé de plus de 41 % en nombre de transactions sur un an. Mais entre Apple Pay, Google Wallet, Samsung Wallet ou désormais Wero, quelle application privilégier selon votre smartphone, votre banque et votre usage ? Réponses.
Wallet, authentification, usages : tout comprendre
Plus besoin de présenter sa carte bancaire : le paiement mobile permet de régler ses achats via son smartphone ou sa montre connectée. Le principe est le même que le sans contact, à une nuance près : la carte est enregistrée dans un wallet, un portefeuille numérique accessible depuis des applications comme Apple Pay, Google Wallet, Samsung Wallet ou bien encore Wero, voué à remplacer définitivement Paylib.
Concrètement, l’utilisateur ajoute sa carte bancaire dans l’application et valide chaque paiement par une authentification sécurisée : code confidentiel, empreinte digitale ou reconnaissance faciale. Le smartphone ou la montre connectée doivent être allumés.
Le paiement mobile permet les achats en magasin, les paiements en ligne et, selon le wallet utilisé, les virements instantanés entre particuliers.
À retenir : sûr, pratique, sans surcoût, le paiement mobile s’impose désormais comme une alternative crédible à la carte bancaire, au chèque et aux espèces.
Deux technologies : NFC et QR code
La quasi-totalité des smartphonesvendus depuis 2015 sont compatibles avec le paiement mobile, via deux technologies : le NFC, majoritairement, et le QR code.
Le NFC (Near Field Communication) permet à deux appareils, situés à moins de 10 cm l’un de l’autre, d’échanger des données de façon sécurisée. Il suffit d’approcher son téléphone du terminal de paiement (TPE) pour régler son achat en quelques secondes.
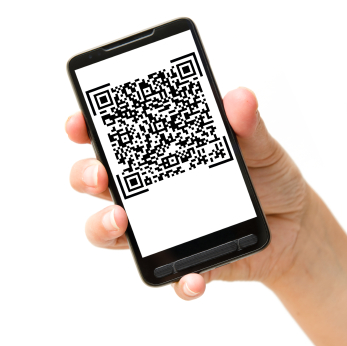
Le QR code (Quick Response code) permet de scanner le code du commerçant via son application. Dans certains cas, c'est le client qui présente son propre QR code à faire scanner lors du passage en caisse. Déjà adopté par PayPal, ce mode de règlement est aussi envisagé par Wero.
Quel est le plafond d’un paiement mobile ?
La limite de 50 euros du paiement sans contact par carte bancaire ne s’applique pas au paiement mobile. Grâce à l'authentification forte (empreinte digitale, reconnaissance faciale ou code PIN), le smartphone permet des achats au-delà de 50 euros.
Comme le précise le ministère de l'Économie, le plafond applicable au paiement mobile est celui de votre carte bancaire, calculé sur 30 jours glissants, toutes transactions confondues : paiement mobile, carte physique et achats en ligne compris.
À titre indicatif, comptez 2 000 à 3 000 euros pour une Visa Classic, jusqu'à 8 000 euros pour une Visa Premier ou Mastercard Gold, au-delà de 20 000 euros pour une Visa Infinite ou Mastercard World Elite, avec des plafonds différents d'une banque à l'autre.
Apple Pay, Google Wallet ou Samsung Wallet n'ajoutent aucune limite propre : ils appliquent les plafonds de votre banque, consultables et ajustables depuis votre application bancaire.
Bon à savoir : en cas de refus d'un paiement mobile en magasin au-delà de 300 euros (seuil souvent évoqué), le terminal du commerçant n'est probablement pas à jour. Ce blocage ne dépend donc ni de votre wallet ni de votre banque.
Le paiement mobile est-il sécurisé ?
Le paiement mobile présente un niveau de sécurité élevé. Selon la Banque de France, le taux de fraude du paiement mobile sans contact s’élève à 0,013 % au premier trimestre 2025, contre 0,010 % pour les paiements par carte bancaire, soit un niveau comparable.
Cette sécurité repose d’abord sur la tokenisation : le numéro réel de la carte n’est jamais transmis au commerçant. Il est remplacé par un identifiant unique propre à l’appareil et à la transaction, inutilisable en cas d’interception des données.
L’appareil utilisé ajoute une protection supplémentaire grâce à l’authentification forte : empreinte digitale, reconnaissance faciale ou code PIN. En cas de perte ou de vol, il peut être verrouillé ou localisé à distance, tandis que les cartes enregistrées peuvent être désactivées.
Le principal risque reste souvent lié aux usages de l’utilisateur : code trop simple, téléphone laissé déverrouillé, manque de vigilance ou validation frauduleuse. L'exemple le plus répandu : un faux appel bancaire vous demande de « confirmer » un paiement suspect, et la confirmation valide la transaction frauduleuse. Ce type d'attaque, appelé vishing, ne contourne pas la sécurité du wallet, mais exploite la réaction humaine face à l'urgence.
Quelles applications pour payer avec son mobile en 2026 ?
Le marché reste dominé par Apple Pay, Google Wallet et Samsung Wallet. Récemment lancé en France en octobre 2024, Wero monte en puissance avec l’ambition de s’imposer rapidement comme une alternative européenne crédible.
Apple Pay : la référence sur iPhone
Lancée dans l’hexagone en juillet 2016, Apple Pay constitue la solution la plus naturelle pour les utilisateurs d’iPhone. Intégré à l’écosystème Apple, le service fonctionne sur les iPhone sortis depuis 2014 (iPhone 6), Apple Watch, iPad et Mac. Le service n’est pas disponible sur les smartphones Android.
Apple Pay permet de régler ses achats en magasin, en ligne ou dans les applications compatibles, après validation via Face ID (reconnaissance faciale), Touch ID (empreinte digitale) ou code de déverrouillage. En cas de vol de l’appareil, la fonctionnalité « Localiser mon iPhone » (Find My) permet de suspendre Apple Pay à distance.
Apple Pay est compatible avec la quasi-totalité des grandes banques françaises ainsi qu’avec la majorité des banques en ligne et néobanques, parmi lesquelles Crédit Agricole, BPCE, BNP Paribas, HSBC, Crédit Mutuel Arkea, Crédit Mutuel, CIC, SG (ex-Société Générale), la Banque Postale, LCL, la banque BCP, la banque de Savoie, American Express, Banque Palatine, Carrefour Banque, BoursoBank, Hello bank!, Fortuneo Banque, Monabanq, Nickel, BforBank, Lydia, N26, Revolut, bunq, Shine, Qonto, Manager One, Finom, Wise.
Google Wallet : la référence sur Android
Sur Android, Google Wallet (ex-Google Pay) s’est imposé comme la référence du paiement mobile. Disponible en France depuis 2018, Google Wallet est préinstallé sur de nombreux appareils compatibles et se distingue par sa simplicité d'utilisation.
Après avoir enregistré une carte bancaire et activé le NFC, l’utilisateur peut régler ses achats en magasin, en ligne ou dans certaines applications Android. Google Wallet permet également de centraliser cartes de fidélité, titres de transport et autres pass numériques.
En France, une majorité de banques sont compatibles avec le service Google Wallet, parmi lesquelles Groupe BPCE (Banque Populaire, Caisse d’Épargne), BoursoBank, Fortuneo, BforBank, Revolut, N26 ou bunq. Cette liste évoluant régulièrement, une vérification auprès de son établissement reste conseillée.
Google Wallet accuse un retard notable sur le marché français face à Apple Pay : Crédit Agricole, La Banque Postale, LCL, CIC, BNP Paribas et SG ont fait le choix de ne pas rejoindre l'écosystème Google. Certains observateurs attribuent cette absence aux conditions imposées par Google sur le partage des données de transaction. Résultat : leurs clients Android ne peuvent pas utiliser Google Wallet.
Samsung Wallet : pensé pour les utilisateurs Samsung
Samsung Wallet (ex-Samsung Pay) s’adresse en priorité aux utilisateurs de smartphones Galaxy et de montres connectées de la marque. Intégré à l’écosystème Samsung, le service figure parmi les principales alternatives à Google Wallet.
Après avoir ajouté sa carte bancaire dans Samsung Wallet, l’utilisateur peut payer en magasin, en ligne ou dans certaines applications. Les transactions sont validées par code, empreinte digitale ou reconnaissance faciale, selon les paramètres de sécurité activés.
La solution permet également de regrouper dans une seule application vos cartes bancaires, cartes de fidélité, titres de transport, billets, clés numériques ou encore tickets restaurant compatibles.
En France, plusieurs banques sont compatibles avec Samsung Wallet, parmi lesquelles le Groupe BPCE (Banque Populaire, Caisse d’Épargne), Crédit Agricole, La Banque Postale, Crédit Coopératif, BoursoBank, Fortuneo, N26, Lydia, PCS, Nickel, Banque Palatine, Banque de Savoie ou Banque BCP.
Wero (ex-Paylib) : la solution paneuropéenne
Depuis septembre 2024, Paylib laisse progressivement place à Wero, une solution soutenue par plusieurs banques françaises, allemandes et belges. L’application est accessible sur smartphone et tablette, parfois directement intégrée à votre application bancaire.
Wero permet déjà d’effectuer des virements instantanés gratuits entre particuliers, 24h/24 et 7j/7, via un numéro de téléphone ou un QR code, sans avoir à transmettre son IBAN.
D’ici fin 2026, Wero doit étendre progressivement ses services aux achats en ligne puis aux paiements en magasin physique. Contrairement à Apple Pay ou Google Wallet, Wero ne reposera pas sur le NFC, mais sur un QR code ou une validation directe depuis l’application bancaire.
Wero vise ainsi à créer une solution de paiement harmonisée à l’échelle européenne et une alternative aux wallets américains qui dominent le marché. En France, la majorité des banques traditionnelles, banques en ligne et néobanques sont déjà compatibles avec Wero, parmi lesquelles Crédit Agricole, Caisse d'Épargne, Banque Populaire, Crédit Mutuel, LCL, la Banque Postale, SG, BNP Paribas, Hello bank!, Fortuneo et Revolut.
Garmin Pay : payer avec sa montre connectée
Garmin Pay permet de payer en magasin directement depuis certaines montres connectées Garmin compatibles. Aucun téléphone n’est nécessaire au moment du paiement : la montre remplace la carte bancaire au moment de l’achat.
Le service s’adresse particulièrement aux personnes qui souhaitent se passer de leur portefeuille tout en conservant un moyen de paiement sécurisé au poignet.
En France, Garmin Pay est compatible avec BNP Paribas, Banque Populaire, Caisse d'Épargne, Crédit Coopératif, Crédit Mutuel, Fortuneo, BoursoBank, Hello bank!, N26, Nickel et Revolut.
Lyf Pay : arrêt en 2026
La fintech Lyf, connue pour son portefeuille électronique, a mis fin à ses activités en janvier 2026. Les services de l’application Lyf Pay seront arrêtés progressivement d’ici l’été 2026. La société n’est pas parvenue à atteindre une taille critique face à des concurrents comme Apple Pay ou Google Wallet.
Quelles banques sont compatibles avec Apple Pay, Google Wallet, Samsung Wallet, Wero ?
Choisir un wallet comme Apple Pay ou Google Wallet ne suffit pas : encore faut-il que votre banque accepte l’ajout de votre carte.
En 2026, le paiement mobile est devenu un standard. Apple Pay est proposé par quasi toutes les banques françaises. Sur Android, certaines misent sur Google Wallet, d'autres sur Samsung Wallet. Quant à Wero, son déploiement progresse rapidement.
Principales banques et néobanques compatibles avec le paiement mobile en 2026 :
Banques
Apple Pay
Google Wallet
Samsung Wallet
Wero
À venir
À venir
Plusieurs grandes banques françaises, dont BNP Paribas, SG, Crédit Mutuel, CIC ou Crédit Agricole, ne proposent pas Google Wallet, certaines ayant développé leur propre solution, intégrée à leur application bancaire (ex. Crédit Mutuel Pay). Les clients Android équipés d'un appareil Galaxy ont parfois accès à Samsung Wallet. Pour les autres, Wero reste une alternative, le paiement en magasin et en ligne étant attendu prochainement.
Comment utiliser une application de paiement mobile ?
1. Télécharger l’application compatible
Sur iOS, Apple Pay est accessible directement depuis l'application Wallet, sans installation supplémentaire.
Sur Android, Google Wallet, Samsung Wallet (sur les appareils Galaxy) ou Wero sont préinstallés ou disponibles sur le Google Play Store. Dans tous les cas, vérifiez que le NFC est activé dans les réglages de votre appareil avant d'effectuer un paiement mobile.
2. Ajouter sa carte bancaire
Lors de la première utilisation, l'application propose d'enregistrer une carte bancaire compatible, soit en saisissant manuellement les informations, soit en les capturant via la caméra de votre smartphone.
Votre banque vous demandera de confirmer l'ajout de la carte par SMS ou via une notification dans votre application bancaire. Sans cette validation, la carte reste en attente et ne peut pas être utilisée. Les cartes virtuelles proposées par certaines banques et néobanques sont acceptées, à condition que votre établissement soit compatible avec l'application de paiement.
3. Payer en magasin
Avec le NFC : déverrouillez le téléphone, authentifiez-vous si nécessaire (code, empreinte digitale ou reconnaissance faciale), puis approchez l’appareil du terminal de paiement. Sur iPhone, un double-appui sur le bouton latéral (Face ID) ou sur le bouton principal (Touch ID) permet d'activer Apple Pay directement depuis l'écran verrouillé. Une confirmation à l'écran ou un signal sonore valide la transaction.
Avec un QR code : scannez le code affiché par le commerçant depuis l’application ou avec l’appareil photo du téléphone, puis confirmez le paiement dans l’application.
Comment payer en magasin avec son smartphone ? Vidéo Samsung Wallet :
Bon à savoir : en cas de refus au terminal,vérifiez votre plafond de paiement depuis votre application bancaire, ou retirez votre téléphone de son étui, qui peut parfois perturber la communication NFC.
Que faire en cas de téléphone perdu ou volé ?
En cas de perte ou de vol de votre smartphone, il faut agir rapidement : la première étape consiste à localiser l’appareil ou à le verrouiller à distance. Des outils comme Localiser chez Apple, Find My Device chez Google ou SmartThings Find chez Samsung permettent, selon les cas, de localiser, verrouiller ou effacer les données à distance.
Il est ensuite conseillé de vérifier ses comptes et de surveiller les dernières opérations bancaires. Si un doute subsiste, contactez votre banque afin de faire opposition à la carte si nécessaire.
À retenir : un téléphone verrouillé par code ou biométrie offre une protection importante mais la rapidité de réaction reste essentielle.
FAQ : les questions fréquentes sur le paiement mobile
Le paiement mobile fonctionne-t-il sans internet ?
Oui, le paiement mobile peut fonctionner sans connexion internet : Apple Pay, Google Wallet et Samsung Wallet s'appuient sur une puce intégrée à l'appareil qui stocke les données de paiement localement. Le terminal du commerçant doit toutefois accepter les transactions hors ligne.
En revanche, une connexion reste nécessaire pour ajouter une carte, recevoir des mises à jour ou consulter l’historique des opérations. À ne pas confondre : l'achat, parfois possible hors ligne, et la gestion du service, qui nécessite régulièrement une connexion.
Faut-il activer le NFC pour le paiement mobile ?
Oui, pour régler en magasin via Apple Pay, Google Wallet ou Samsung Wallet, le NFC doit être activé sur le smartphone. Sur la plupart des appareils, son activation se vérifie directement dans les réglages.
En revanche, le NFC n’est pas nécessaire pour les achats en ligne, les virements entre particuliers ou les paiements par QR code.
Quels services sont associés au paiement mobile ?
Le paiement mobile va bien au-delà du simple règlement en magasin. La plupart des wallets intègrent des fonctionnalités complémentaires : localisation et catégorisation des achats, ajout des cartes de fidélité, promotions personnalisées, virements instantanés entre particuliers, etc.
Peut-on payer partout avec son téléphone ?
Le paiement mobile est possible partout où le terminal accepte le sans contact. Bonne nouvelle, plus de 90 % des terminaux de paiement en France acceptaient le sans-contact fin 2024 selon le Groupement des Cartes Bancaires CB.
Quelques angles morts subsistent : petits commerçants, marchés, professionnels de santé non équipés. La carte physique reste par ailleurs incontournable pour les retraits au distributeur, les cautions à l'hôtel ou les locations de voiture.
Dernier point à connaître : si votre batterie lâche, le paiement mobile devient impossible sur Android, alors que certains iPhone (à partir du XS) maintiennent une réserve d'énergie permettant d'utiliser Apple Pay encore quelques heures après l'extinction de l'appareil.
Est-ce plus rapide qu’une carte bancaire ?
Oui, le paiement mobile est plus rapide, notamment lorsque l’authentification biométrique est activée.
Contrairement à la carte sans contact, qui impose la saisie du code au-delà d'un certain montant ou après plusieurs transactions consécutives, le smartphone valide chaque paiementsans interruption via empreinte digitale ou reconnaissance faciale. En pratique, l'enchaînement déverrouillage-paiement prend moins de deux secondes.
Peut-on enregistrer plusieurs cartes ?
Oui, la plupart des wallets permettent d’ajouter plusieurs cartes bancaires compatibles.
Apple Pay, Google Wallet et Samsung Wallet acceptent généralement jusqu'à 8 à 12 cartes (débit, crédit ou cartes virtuelles). Une carte par défaut peut être définie pour les paiements courants, avec la possibilité de basculer vers une autre en quelques secondes avant de payer. Pratique pour séparer dépenses personnelles et professionnelles, ou activer la carte la plus avantageuse selon la situation.
Peut-on payer à l’étranger ?
Oui, le paiement mobile fonctionne à l'étranger comme en France, sous deux conditions : la fonction "paiements à l'étranger" doit être activée sur votre carte, et le commerçant doit disposer d'un terminal acceptant le sans-contact.
Les frais appliqués sont ceux de votre carte, pas de l'application : une carte sans frais à l'étranger (Revolut, N26, Fortuneo) reste donc plus avantageuse. Wero est pour l'instant limité aux virements entre particuliers en France, Allemagne et Belgique, sans paiement chez un commerçant étranger.
Verdict : faut-il payer avec son téléphone en 2026 ?
Le paiement mobile s'impose comme la nouvelle référence pour régler ses achats au quotidien. Le chiffre parle de lui-même : +41 % de transactions mobiles en France sur un an en 2025, selon l'Observatoire de la sécurité des moyens de paiement de la Banque de France. Le smartphone a déjà supplanté la carte pour des millions de Français et la tendance ne devrait pas s'inverser.
La meilleure solution dépend de votre appareil : sur iPhone, Apple Pay reste la solution incontournable, intégré nativement à l'écosystème Apple. Sur Android, Google Wallet s'impose comme la plus universelle, compatible avec la grande majorité des banques françaises. Les utilisateurs Samsung bénéficient quant à eux de Samsung Wallet.
Face aux géants américains, l'Europe riposte. Lancé fin 2024, Wero comptait déjà 43,5 millions d'utilisateurs et 7,5 milliards d'euros transférés en moins d'un an selon l'EPI. D'ici fin 2026, la solution européenne étendra ses services aux achats en ligne puis aux paiements en magasin, une ambition qui en fait le projet de paiement paneuropéen le plus structurant depuis la création du virement SEPA.
Le calendrier n'est pas anodin : depuis janvier 2025, les banques européennes ont l'obligation de proposer le virement instantané au même tarif que le virement classique, un socle sur lequel Wero construit son expansion vers le paiement en magasin. La future directive DSP3 devrait aller plus loin, en renforçant la protection des consommateurs contre les paiements frauduleux et en imposant aux wallets étrangers des règles de transparence et de responsabilité alignées sur les standards européens.
Faut-il pour autant arrêter d'utiliser sa carte bancaire physique ? Non, le paiement mobile gagne du terrain, mais la carte bancaire conserve son utilité dans de nombreuses situations (téléphone perdu, batterie vide, retrait au distributeur, caution hôtel ou location de voiture, etc.). Le mieux reste de faire du smartphone son moyen de paiement principal et de garder la carte bancaire physique dans sa poche, en cas d'imprévu.
3 commentaires sur "Comment payer avec son mobile en 2026 : Apple Pay, Google Wallet, Wero ?"
Isa 01/07/2021 à 18h01
Bonjour je voudrais savoir es que je peux payer sur internet avec un smarphone galaxi A21s
Réponse de 02/07/2021 à 10h07
Bonjour, pour payer en ligne avec votre téléphone Samsung, c'est simple. Mais il faut pour cela que le site de e-commerce ou l'application soit partenaire de Samsung et propose le paiement par Samsung Pay au moment du règlement de votre achat. Dans ce cas-là, il suffit de cocher ce moyen de paiement auparavant. N'oubliez pas aussi qu'il faut que Samsung Pay soit actif sur votre téléphone et que vous l'ayez configuré.
AndreasALLEMAGNE 22/03/2020 à 17h48
Bonjour. J'habite en Allemagne très proche de la frontière avec l'Alsace. J'y vais souvent pour faire des courses et normalement j'utilise ma montre (AppleWatch) pour payer avec Apple Pay. Malheureusement ça ne marche pas pour des achats dépassant une valeur de 30 Euros. Si j'ai bien compris l'article le paiement par téléphone mobile devrait être possible jusqu'à 300 Euros. Le paiement par montre ne fonctionne-t-il peut-être pas? Faudrait-il utiliser le téléphone mobile (dans mon cas l'iPhone?)? Je vous remercie d'avance de répondre à ma question. Andreas Böhnisch.
Réponse de 23/03/2020 à 14h26
Bonjour,
Vous avez bien compris, le paiement Apple Pay avec votre mobile n'est pas limité à 30€ mais bien possible jusqu'à 300€. Nous avons testé avec iphone et cela fonctionne très bien, mais nous ne savons pas si des restrictions existent avec l'Apple Watch...? nous n'avons pas réussi à trouver une réponse complète à cette question. Nous vous conseillons de vous rapprocher de votre banque aussi pour savoir si des conditions particulières sont mises en place avec Apple Pay pour votre carte rattachée...? Essayez avec votre iphone pour voir si cela fonctionne. Bonne continuation.
Eric31 02/11/2019 à 09h04
Il est impossible d'ajouter un compte Paypal comme mode de paiement
Réponse de 14/11/2019 à 17h01
Bonjour, si si je vous confirme que cela est possible dans Google Pay, voir la FAQ de Paypal sur le sujet ici (en copiant et collant le lien dans votre navigateur : https://www.paypal.com/fr/smarthelp/article/utiliser-paypal-avec-google-pay-faq3951


 Quel wallet choisir selon votre profil ?







3 commentaires sur "Comment payer avec son mobile en 2026 : Apple Pay, Google Wallet, Wero ?"