Aussi modeste soit la somme, investir 1 000 euros constitue une première étape vers la construction d’un patrimoine. Plutôt que de laisser dormir vos économies sur des comptes faiblement rémunérés, il est légitime de chercher à les faire fructifier bien davantage. Mais alors, où et comment investir 1 000 euros en 2026 ? Ce guide Pricebank passe en revue les principales solutions et les quelques règles à respecter pour investir efficacement.
Avant d'investir : les règles à connaître
Les 7 principes clés pour bien épargner
Avant de placer votre argent, certains principes de base doivent impérativement être respectés :
Constituez une épargne de précaution, équivalente à 3 à 6 mois de revenus, afin de faire face aux imprévus sans recourir, dans l’urgence, à des crédits coûteux.
Définissez clairement vos objectifs d’épargne, en associant, pour chacun d'eux, un horizon de placement adapté (court, moyen ou long terme).
Respectez toujours votre appétence au risque : chaque investissement comporte un risque de perte en capital spécifique.
Comprenez dans quoi vous investissez : à défaut, il est indispensable de se former à minima avant d’engager son argent.
Diversifiez vos placements afin de limiter l’exposition aux aléas d’un seul marché (actions, obligations, immobilier, or, cryptomonnaies, etc.).
Placer 1 000 euros constitue un bon point de départ, mais il est bon également de mettre en place des versements programmés afin d’investir dans la durée et de lisser les risques, notamment en Bourse.
Restez vigilant face aux promesses de rendements élevés, fréquemment associées à des arnaques diffusées par téléphone, SMS ou e-mail.
Comprendre le pouvoir des intérêts composés
Les intérêts composés sont l’un des leviers les plus puissants pourfaire grandir son épargne sur le long terme. Le principe est simple : les gains générés chaque année produisent à leur tour des intérêts, créant ainsi un effet boule de neige.
Pratique, la règle des 72 permet d’estimer rapidement le nombre d’années nécessaires pour doubler un capital : il suffit de diviser le chiffre 72 par le rendement annuel d'un placement. Plus la durée de placement est longue et le rendement élevé, plus l'effet boule de neige des intérêts composés se révèle puissant.
Cas pratique : l’effet des intérêts composés sur votre épargne :
Capital
investi
Règle des 72
Capital
après 20 ans
3 000 € à 6 %
Capital doublé en 12 ans
9 620 €
5 000 € à 3 %
Capital doublé en 24 ans
9 030 €
La règle des 72 montre qu’un capital plus faible correctement rémunéré peut dépasser sur le long terme un capital initialement plus élevé.
À retenir :Un bon placement ne se résume pas à la recherche de la meilleure rémunération. Il doit avant tout être cohérent avec vos objectifs et votre profil de risque. D’où l’importance de faire travailler son épargne de manière méthodique et réfléchie.
Avec 1 000 euros, les livrets réglementés par l’État constituent le socle indispensable pour une épargne de précaution sûre, disponible et non fiscalisée. Tour d’horizon des principaux livrets à votre disposition.
Le LEP : imbattable, sous conditions
Le Livret d’épargne populaire (LEP) rapporte 2,5 % net d'impôts depuis le 1er février 2026. Il est réservé aux personnes résidentes fiscalement en France et disposant de revenus modestes. Vous ne pouvez détenir qu'un LEP par personne, dans la limite de deux par foyer fiscal.
Un LEP s'ouvre avec seulement 30 euros et son plafond de versement est fixé à 10 000 € depuisle 1er octobre 2023, contre 7 700 euros auparavant. Le LEP sera toujours mieux rémunéré qu'un livret A ou LDDS.
Pour être éligible au LEP en 2026, le revenu fiscal de référence (RFR) figurant sur votre avis d’imposition 2025 ou 2026 (au titre des revenus 2024 ou 2025) ne doit pas dépasser un plafond réglementaire, déterminé en fonction de votre nombre de parts fiscales.
À titre d’exemple, pour l’année 2025, les plafonds de revenus sont les suivants :
22 823 € pour 1 part fiscale,
35 013 € pour 2 parts,
47 203 € pour 3 parts,
59 393 € pour 4 parts.
Vous pouvez ouvrir un LEP auprès d'une banque physique, mais aussi auprès des banques en ligne comme Hello bank!, BoursoBank et Monabanq.
Bon à savoir : selon la Banque de France, 62% des Français éligibles au LEP ne détiennent pas encore ce livret. Afin d’en faciliter l’ouverture, la loi ASAP a supprimé l’obligation de fournir son avis d’imposition à la banque. Un échange automatisé d’informations entre l’administration fiscale et les établissements bancaires simplifie les démarches.
Le Livret A et le LDDS à 1,5 %
Depuis le 1er février 2026, le Livret A est rémunéré 1,5 % net d'impôts pour un plafond de versement fixé à 22 950 euros. Ce livret estaccessible à toute personne physique y compris les personnes mineures avec accord de leur représentant légal.
Le Livret de développement durable et solidaire (LDDS) rapporte également 1,5 % net d'impôts. Anciennement appelé CODEVI, le LDDS est plafonné à 12 000 euros et réservé à tout contribuable majeur ayant son domicile fiscal en France.
Les Livret A et LDDS s'ouvrent auprès des banques traditionnelles ou bien des banques en ligne, telles que Fortuneo, BoursoBank, BforBank, Monabanq ou encore Hello Bank.
Bon à savoir : Il est possible de cumuler Livret A, LDDS et LEP, et placer ainsijusqu'à 44 950 euros nets d'impôts. Attention, pour faire face aux imprévus de la vie, il est conseillé d'avoir entre3 à 6 mois de salaires en épargne de précaution, pas forcément davantage.
Super livrets et CAT : en embuscade
En complément des livrets réglementés, coexistent des livrets bancaires à taux boostés et des comptes à terme (CAT). Proposées par certaines banques en ligne et établissements financiers, ces solutions sont désormais soumises à la flat tax de 31,4 % (18,6 % de prélèvements sociaux et 12,8 % d'impôt sur le revenu).
Les super livrets affichent des taux d’intérêt attractifs sur une période limitée, parfois assortis d’une prime de bienvenue. Parmi les offres les plus compétitives figurent notamment celles de Cashbee, Distingo Bank, ainsi que certaines banques en ligne.
Les comptes à terme (CAT), de leur côté, consistent à bloquer un taux et une somme d'argent pendant une durée déterminée. À l’échéance, l’épargnant récupère son capital augmenté des intérêts.
Verdict solution n°1 :si vous pouvez y prétendre, foncez sur le LEP ! À défaut, le livret A demeure la référence pour constituer une épargne de précaution. Pour les épargnants souhaitant placer temporairement des sommes d'argent importantes, les livrets boostés et les CAT peuvent constituer des alternatives pertinentes. En revanche, les PEL, CEL et livrets jeunes présentent peu d'intérêts en 2026.
L'assurance vie : souple et multiprojets
Pour investir 1 000 euros ou bien plus, l'assurance vie s’impose comme un pilier incontournable de l’épargne des Français.
Accessible à tous, fiscalement avantageuse et dotée d'un large univers d’investissement, cette enveloppe est souvent surnommée le couteau suisse de l’épargne, tant elle permet de répondre à une grande diversité de projets et d'objectifs : faire fructifier son épargne, préparer un projet à moyen ou long terme (études des enfants, la retraite, etc.) ou organiser la transmission de son patrimoine.
En 2026, l’assurance vie conserve tout son attrait, notamment grâce aux fonds en euros, dont les meilleurs contrats affichent des rendements compris entre 3 % et 4,5 % nets de frais de gestion, voire jusqu’à 5 % sous conditions, via des bonus de rendement supplémentaires.
Notre sélection des 4 meilleurs contrats d’assurance vie en 2026 :
L’assurance vie permet d’adapter finement son allocation à son profil de risque et à son horizon de placement :
Le fonds en euros : support à capital garanti, avec un rendement moyen autour de 2,6 % nets de frais de gestion ;
Les unités de compte (UC) : potentiel de performance plus élevé sur le long terme, en donnant accès aux marchés financiers (actions, obligations, matières premières via OPCVM et ETF) et à l’immobilier (SCPI, SCI, OPCI) ;
La gestion pilotée : une solution clé en main pour les épargnants qui préfèrent déléguer la gestion à des professionnels selon un niveau de risque prédéfini.
Avec 1 000 euros, un épargnant "prudent" peut, par exemple, opter pour une allocation équilibrée 70/30 :
700 € investis sur le fonds en euros afin de sécuriser le capital,
300 € placés sur des ETF World ou S&P 500, pour diversifier son épargne et capter le potentiel de croissance des marchés financiers à moindre coût.
Sur le plan fiscal, il est conseillé d'ouvrir une assurance vie le plus tôt possible : après 8 ans de détention, vous bénéficierez ainsi d’un abattement annuel sur les gains de 4 600 € pour une personne seule ou 9 200 € pour un couple. Privilégiez de suite une assurance vie performante, avec des frais réduits et un large choix d’unités de compte, comme celles détaillées dans notre guide complet sur l'assurance vie.
Bon à savoir :contrairement à une idée reçue, l'argent placé en assurance vie n'est pas bloqué.Des rachats partiels ou totaux sont possibles à tout moment, avec un délai de traitement généralement compris, selon les assureurs, entre 72 heures et 15 jours ouvrés.
Le PEA : enveloppe capitalisante n°1
Exclusivité française,le plan d'épargne en actions (PEA) est une enveloppe capitalisante et défiscalisante avantageuse, permettant d'investir en Bourse sur les marchés européens (Euronext Paris, Amsterdam, Bruxelles et Lisbonne). Avant 5 ans, les gains réalisés dans un PEA ne sont pas imposés tant qu’aucun retrait n’est effectué. Après 5 ans de détention, le PEA devient pleinement avantageux : les gains sont alors exonérés d’impôt sur le revenu, seuls les prélèvements sociaux restant dus en cas de retrait. Le PEA donne accès aux actions, aux fonds (FCP, OPCVM) et à l’ensemble des ETF éligibles aux PEA.
Ouvrir un PEA le plus tôt possible permet ainsi de prendre date fiscalement : généralement moins de 100 € suffisent pour en ouvrir un. Avant d'y souscrire,il convient toutefois de rester vigilant sur les frais facturés par les banques et courtiers : des droits de garde ou des frais de courtage excessifs peuvent peser durablement sur la performance de vos investissements.
À retenir :sur les 40 dernières années (1984-2024), les actions françaises ont affiché un rendement annuel moyen de 11,8 %, selon l'IEIF. Malgré un risque de perte en capital, la Bourse demeure historiquement l'investissement le plus performant sur le long terme.
Une fois l’épargne de précaution constituée et les principales enveloppes d’investissement en place (assurance vie, PEA), il peut être pertinent de consacrer une part de son patrimoine à l’or.
Valeur refuge, l’or joue un rôle de diversification et de protection face à l’inflation ou aux crises financières. Avec un budget de 1 000 €, l’achat d’une ou deux pièces de 10 ou 20 francs Napoléon peut constituer une première exposition raisonnable.
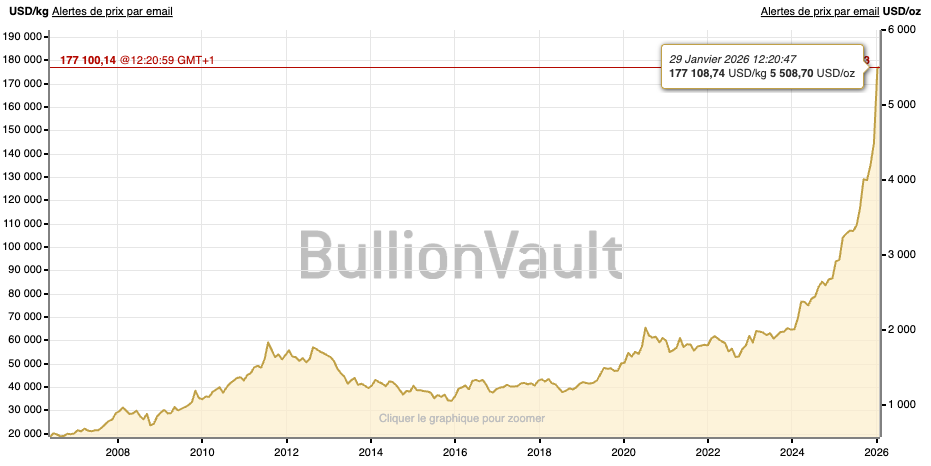
Dans un contexte économique et géopolitique incertain, l’évolution du cours de l’or illustre son attrait sur le long terme : l’once d’or a franchi le seuil des 5 500 dollars le 29 janvier 2026, contre environ 600 dollars en 2006 (source : BullionVault).
Cours de l'onde d'or en dollar sur 20 ans (de mai 2006 à janvier 2026) :
Pour acheter des pièces d'or en toute sécurité, il est recommandé de passer par des enseignes spécialisées, comme Godot et fils (achat or et argent.fr) ou Joubert. Ces établissements reconnus permettent d'acheter de l'or directement via leurs agences physiques mais également par téléphone ou en ligne. Les pièces sont remises sous sachet scellé, garantissant leur authenticité et leur traçabilité.
Vos 1 000 euros seront probablement déjà investis parmi les quatre solutions mentionnées précédemment. Trois autres options pourraient également convenirselon vos objectifs, vos convictions et votre profil investisseur.
Le plan d'épargne retraite (PER)
Pour une épargne dédiée à la retraite, il est essentiel de pouvoir épargner régulièrement. Avec seulement 1 000 euros, le plan d'épargne retraite (PER)n'est donc très certainement pas la priorité. Toutefois, si la question de la retraite vous préoccupe ou que vous souhaitez défiscaliser grâce à la déductibilité des versements offerte par cette enveloppe, consultez l'article dédié au PER.
Le crowdfunding : investir dans l’économie réelle
Le crowdfunding, ou financement participatif, permet aux particuliers de financer directement des entreprises en leur prêtant une partie des fonds nécessaires à leurs projets. En contrepartie, l’investisseur perçoit des intérêts, sur une durée généralement comprise entre 12 et 48 mois.
Il existe plusieurs formes de crowdfunding, dont notamment :
1. Le crowdfunding immobilier : consiste à financer des programmes immobiliers portés par des promoteurs. L'investisseur devientalors leur créancier. Dans tous les cas, il est recommandé de passer par des plateformes reconnues et sécurisées telles que Homunity, Anaxago, ClubFunding, etc.
2. Le crowdfunding dédié aux énergies renouvelables (EnR) : permet de soutenir des projets solaires, éoliens, hydroélectriques ou encore biomasse. La plateforme Enerfip, par exemple, affiche un rendement moyen net de risque de 6,51 % depuis 2015.
Malgré des rendements attractifs, pouvant aller jusqu'à 9 %, le crowdfunding reste un placement risqué : l’entreprise financée peut rencontrer des difficultés de remboursemente et les fonds investis sont bloqués jusqu’à l’échéance du projet, sans possibilité de retrait anticipé. Pour ces rasions, il est conseillé de diversifier ses investissements et de ne pas consacrer plus de 10 % de son patrimoine au crowdfunding.
Les cryptomonnaies : un fort potentiel, mais un risque élevé
Grâce à l'achat fractionné, il est possible d'investir 1 000 euros dans des cryptos majeures comme le Bitcoin ou l'Ethereum. Ce type d’investissement peut constituer un outil de diversification, en complément de placements plus traditionnels, à condition d’accepter une volatilité élevée et un risque de perte en capital.
Ces dernières années, plusieurs facteurs ont soutenu l’intérêt pour les cryptoactifs, notamment l’approbation des ETF spot Bitcoin, le halving du Bitcoin, ainsi que l’arrivée progressive d’un cadre réglementaire plus structuré, en particulier en Europe avec le règlement MiCA.
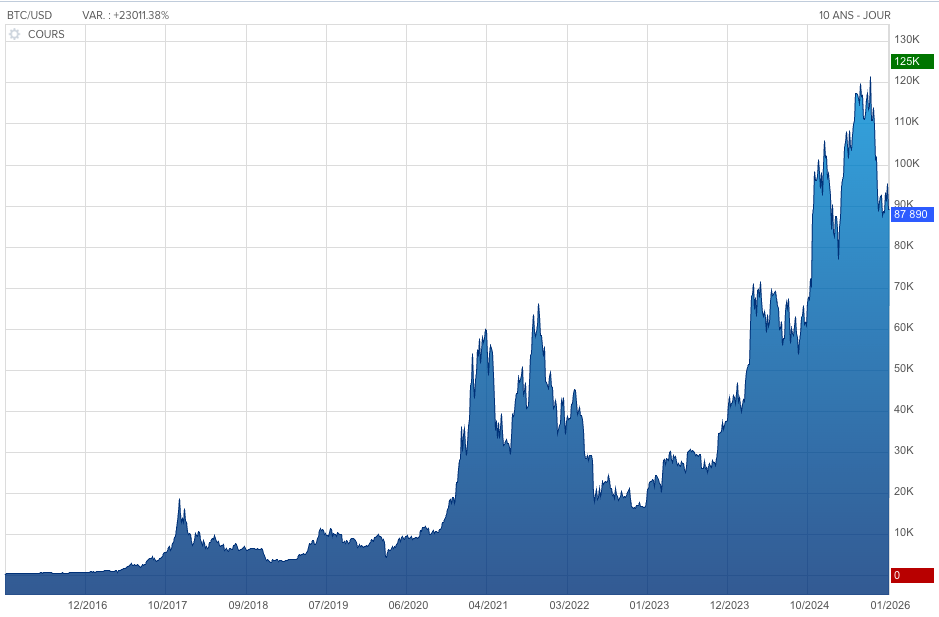
En parallèle, l’intérêt croissant des investisseurs institutionnels renforce la maturité du marché, sans pour autant faire disparaître les fortes fluctuations de prix qui caractérisent cette classe d’actifs. À titre d'exemple, le cours du Bitcoin évolue autour de 88 000 dollars en janvier 2026, après avoir atteint un pic supérieur à 122 000 dollars en août 2025 (source : Boursorama).
Cours du Bitcoin de janvier 2016 à janvier 2026 :
Bon à savoir : les cryptomonnaies restent des placements hautement volatils, exposés à un risque de perte en capital élevé. Elles comportent également des risques spécifiques, notamment liés à la sécurité des plateformes d’échange, comme l’a illustré la faillite de FTX.
Où placer 1 000 euros en 2026 ?
Sur le papier, les solutions pour placer 1 000 euros sont nombreuses. Dans les faits,la première des priorités reste la constitution d’une épargne de précaution, indispensable pour faire face aux imprévus du quotidien.
Une fois ce matelas de sécurité en place, cette somme peut servir de point de départ à la construction d’un patrimoine sur le long terme. L’essentiel consiste alors à définir des objectifs clairs : projets à financer, horizon de placement, disponibilité de l’épargne et niveau de rendement attendu.
La diversification de votre épargne doit toujours rester cohérente avec votre tolérance au risque. L’objectif est de profiter des intérêts composés sans subir une volatilité excessive : un bon investissement reste avant tout un placement compris, aligné avec votre profil, permettant une gestion sereine dans la durée, sans générer d'insomnies. Dans cette optique, le Club PBK accompagne les épargnants, en mettant à leur disposition des outils patrimoniaux uniques, conçus pour optimiser leurs finances personnelles en toute autonomie.
En synthèse, deux grandes stratégies d’allocation se dégagent en 2026, selon votre profil de risque :
1. Profil prudent (sans risque) : privilégiez les livrets réglementés pour leur sécurité et leur disponibilité. En complément, une assurance vie investie majoritairement sur un fonds en euros performant permettra de préparer l’avenir avec un rendement stable.
2. Profil dynamique : si votre épargne de précaution est déjà constituée et que vous recherchez davantage de rendement, la diversification via un PEA et une assurance vie s’impose, en privilégiant les ETF exposés aux grands indices boursiers (MSCI World, S&P 500, CAC 40, marchés émergents). Ces ETF offrent une exposition aux marchés financiers, à la fois simple, diversifiée et peu coûteuse.
Où placer votre argent sans risque en 2026 ? (en vidéo) :
Cet article est fourni à titre informatif et ne constitue pas un conseil en investissement. Les performances passées ne préjugent pas des performances futures. La rédaction Pricebank reste à votre écoute en commentaire.
1 commentaire sur "Comment investir 1000 euros en 2026 ?"
Mimi 28/07/2024 à 22h50
Présentation très intéressante et efficace. ce genre de site est très rare, car il est indépendant des banques. Je le recommande fortement pour ceux qui s'intéressent à l'investissement.
Réponse de 29/07/2024 à 09h26
Merci de votre commentaire. Afin d'optimiser les finances de chacun, l'équipe Pricebank vise effectivement à fournir un contenu indépendant et le plus objectif possible. Au plaisir d'échanger avec vous.



 Verdict solution n°1 : si vous pouvez y prétendre, foncez sur le LEP ! À défaut, le livret A demeure la référence pour constituer une épargne de précaution. Pour les épargnants souhaitant placer temporairement des sommes d'argent importantes, les livrets boostés et les CAT peuvent constituer des alternatives pertinentes. En revanche, les PEL, CEL et livrets jeunes présentent peu d'intérêts en 2026.





1 commentaire sur "Comment investir 1000 euros en 2026 ?"
Merci de votre commentaire. Afin d'optimiser les finances de chacun, l'équipe Pricebank vise effectivement à fournir un contenu indépendant et le plus objectif possible. Au plaisir d'échanger avec vous.